
Ein längerer Blick auf den Wert.
Seit Jahrtausenden halten Menschen Gold und Silber als Wertaufbewahrungsmittel. Ihre bleibende Rolle beginnt bei der Kaufkraft: dem, was Ersparnisse kaufen können – heute und in Zukunft.
Auf dieser Seite
Kaufkraft
Gold und andere Edelmetalle bieten wirtschaftliche Sicherheit. Seit Jahrtausenden suchen Menschen überall auf der Welt die Sicherheit und Stabilität dieser natürlichen Edelstoffe. Tatsächlich hat keine Währung und kein Wertpapier Edelmetalle als Wertaufbewahrungsmittel über die Zeit hinweg überdauert.
Kaufkraft bezeichnet die Menge an Gütern und Dienstleistungen, die mit Geld erworben werden kann. Anleger können darauf abzielen, ihre Kaufkraft zu bewahren, indem sie sicherstellen, dass heute verdientes Geld auch in Zukunft werthaltig bleibt, wenn es ausgegeben werden soll.
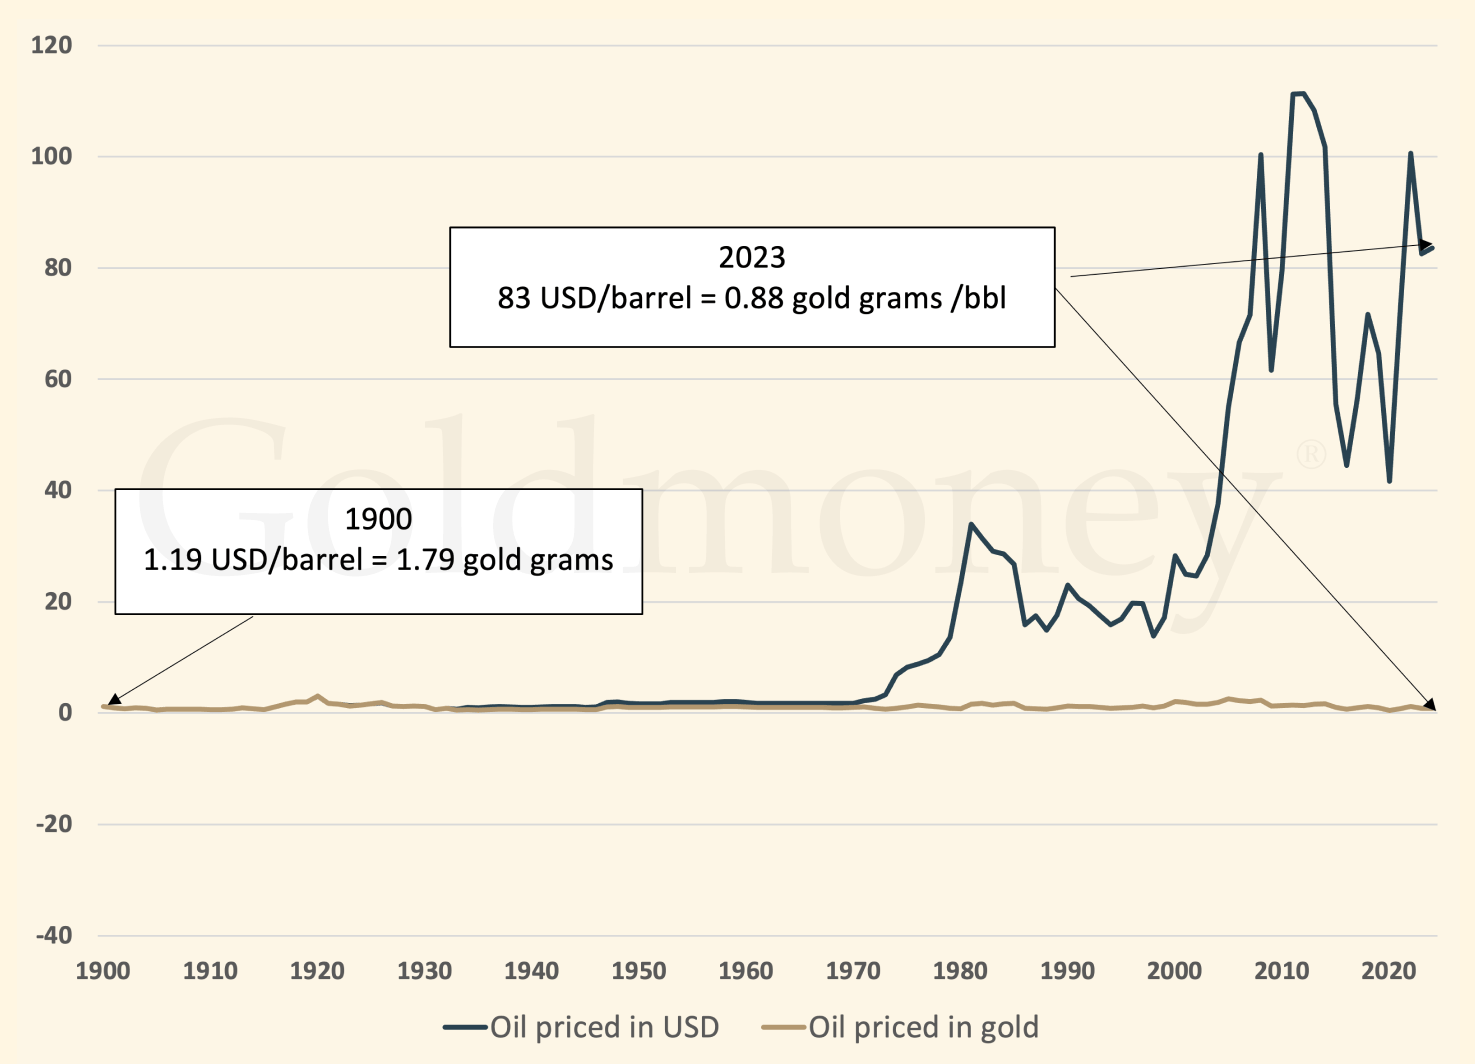
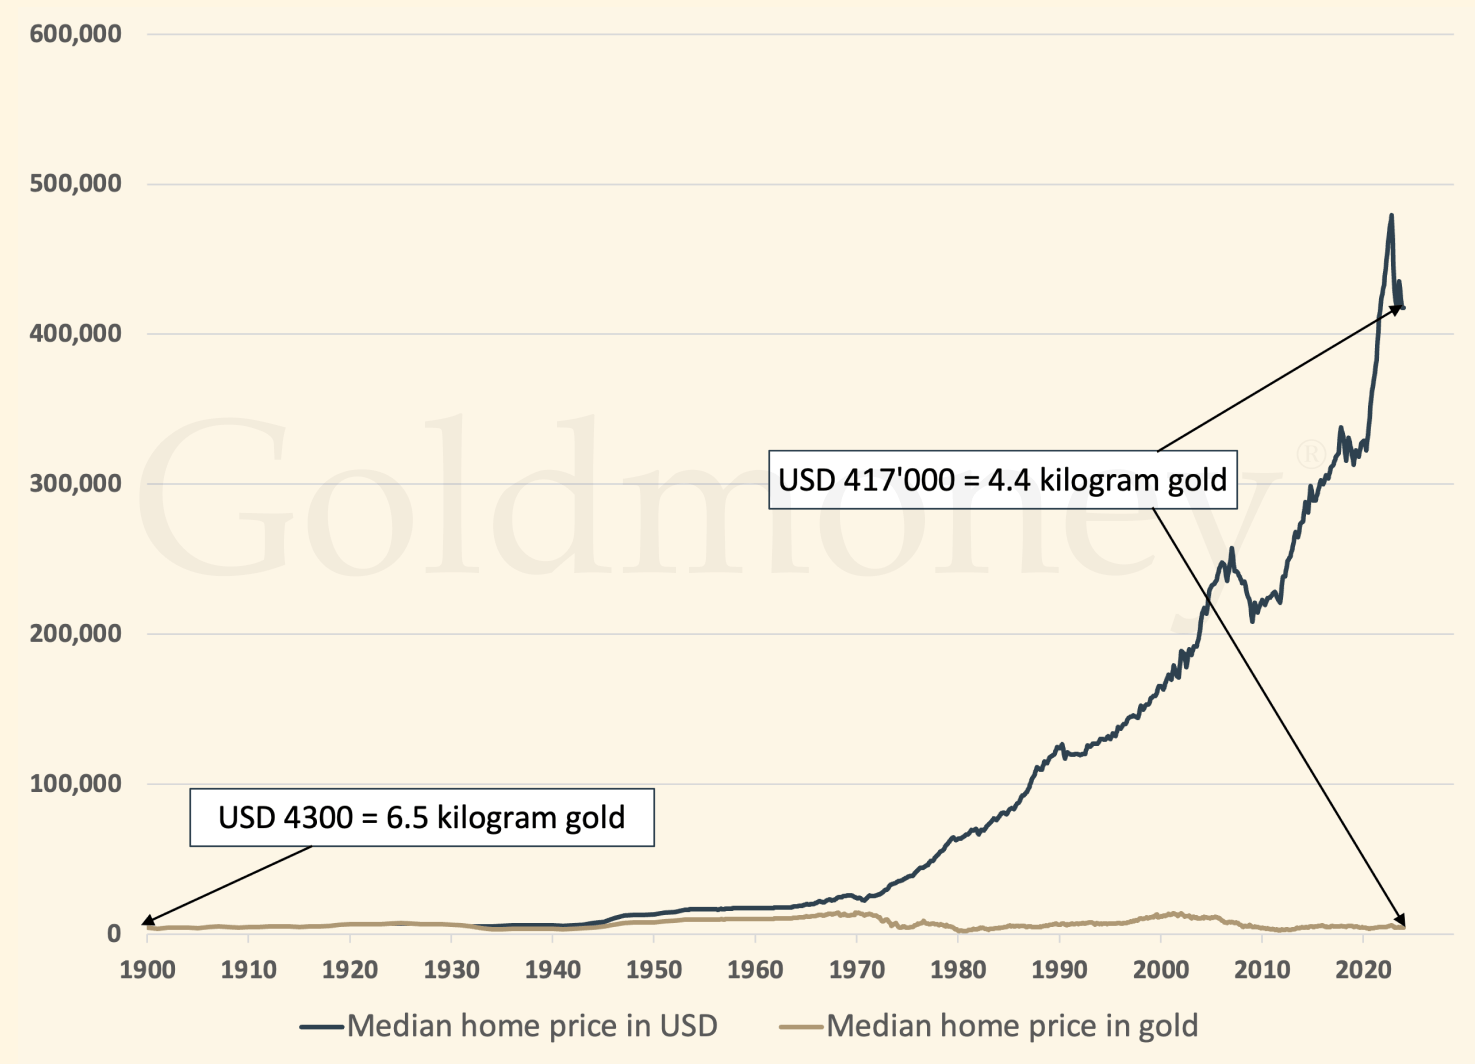
Historisch war der Kauf von Gold und Silber ein hervorragendes Mittel, um Kaufkraft über lange Zeiträume zu bewahren. Ein Wertvergleich dieser Metalle mit einem Barrel Öl, dem durchschnittlichen Preis eines Hauses oder dem Preis von Rindfleisch zeigt: Gemessen in Edelmetallen hat sich der Preis menschlicher Grundbedürfnisse – Energie, Nahrung, Wohnraum – langfristig als robust erwiesen. Je weiter wir in der Geschichte zurückgehen, desto deutlicher wird dieser Trend.
Öl
Wohnen
Nahrungsmittel
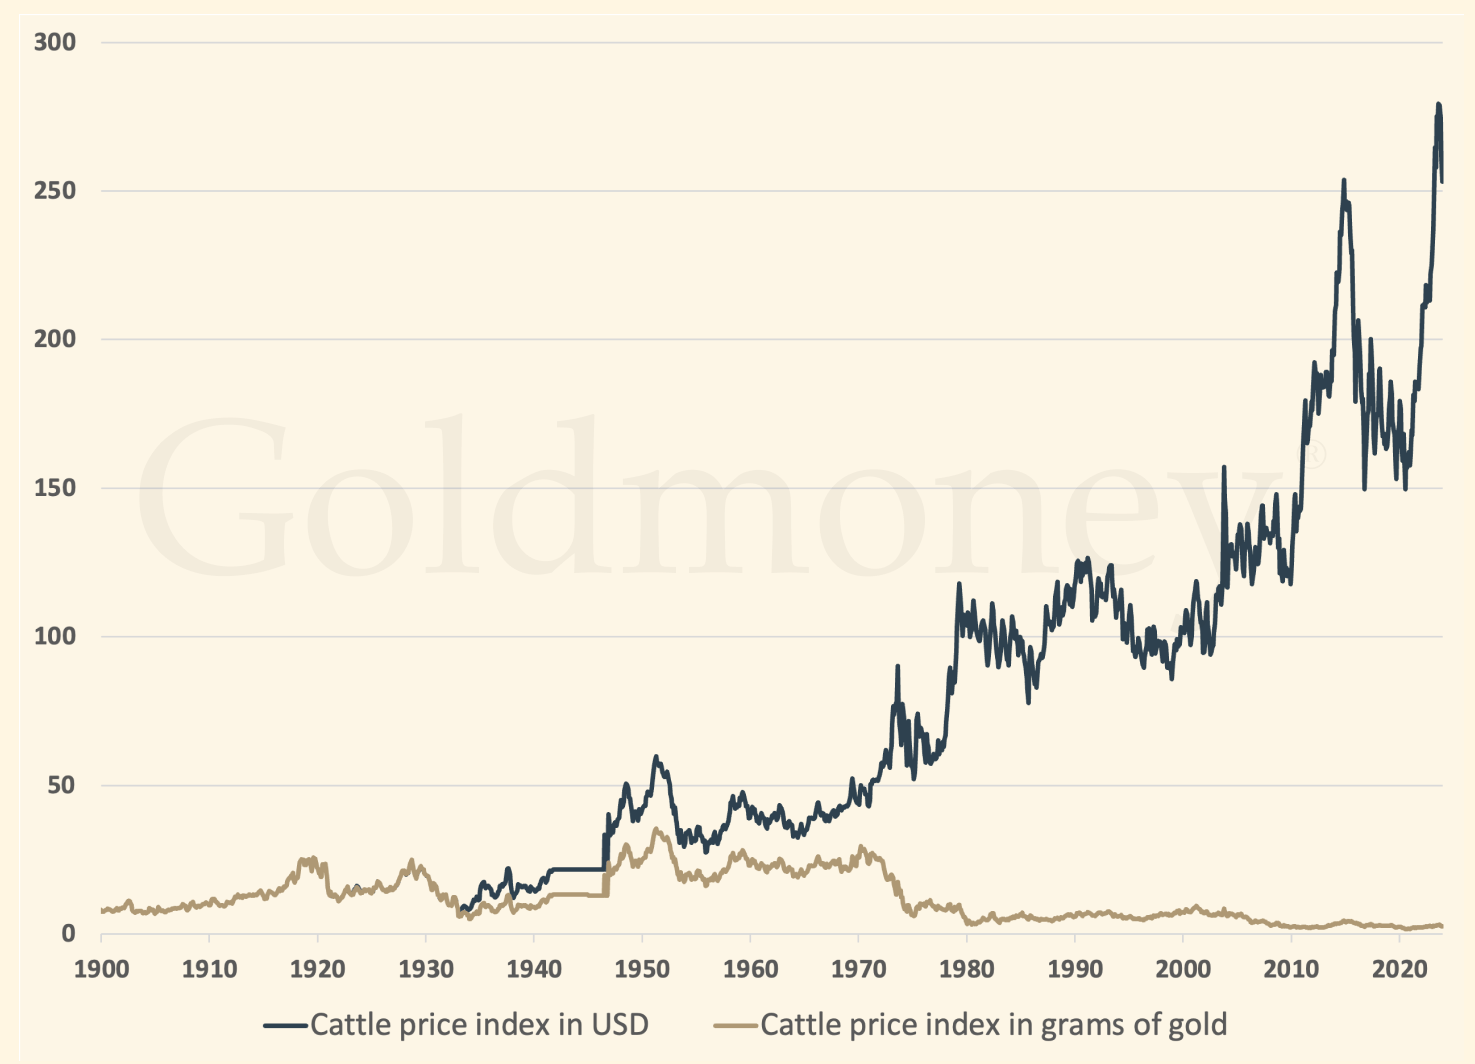
Wie diese Grafiken zeigen, kauft dasselbe Gewicht an Gold und Silber über einen Zeitraum von hundert Jahren eine gleichwertige Einheit Öl, Wohnraum und Nahrung. Diese mühelose Bewahrung der Kaufkraft durch Edelmetalle steht in scharfem Gegensatz zur Entwicklung staatlich ausgegebener Fiatwährungen wie des US-Dollars.
Edelmetalle und Geld
Währungen, gemessen in Gold
Währungen, gemessen in Silber
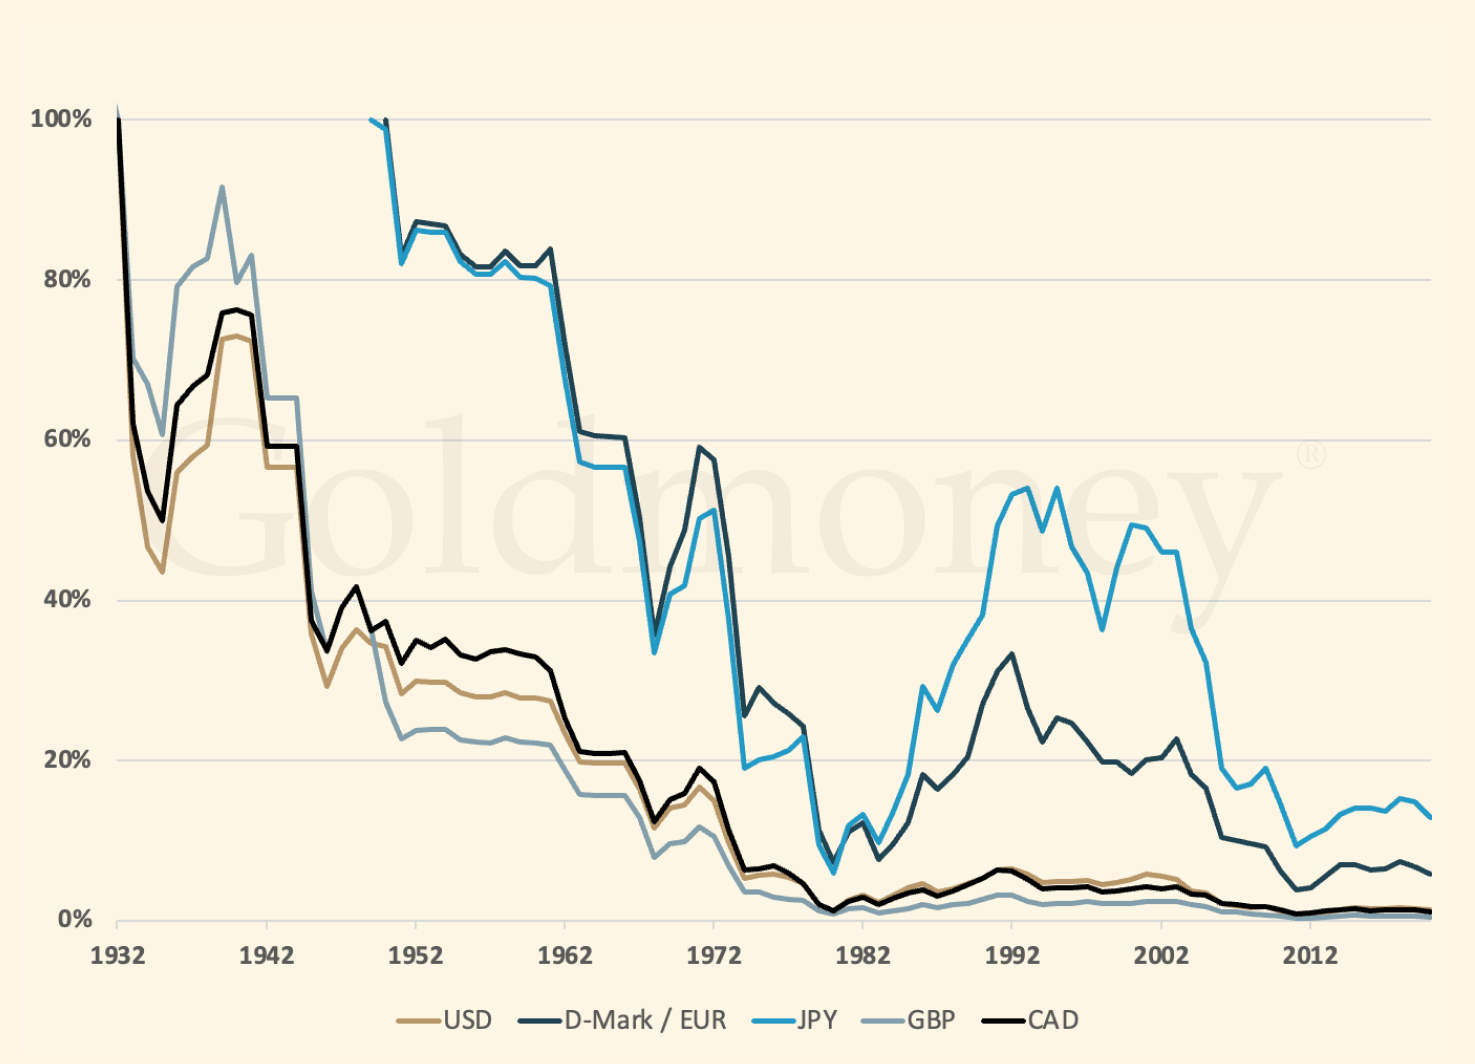
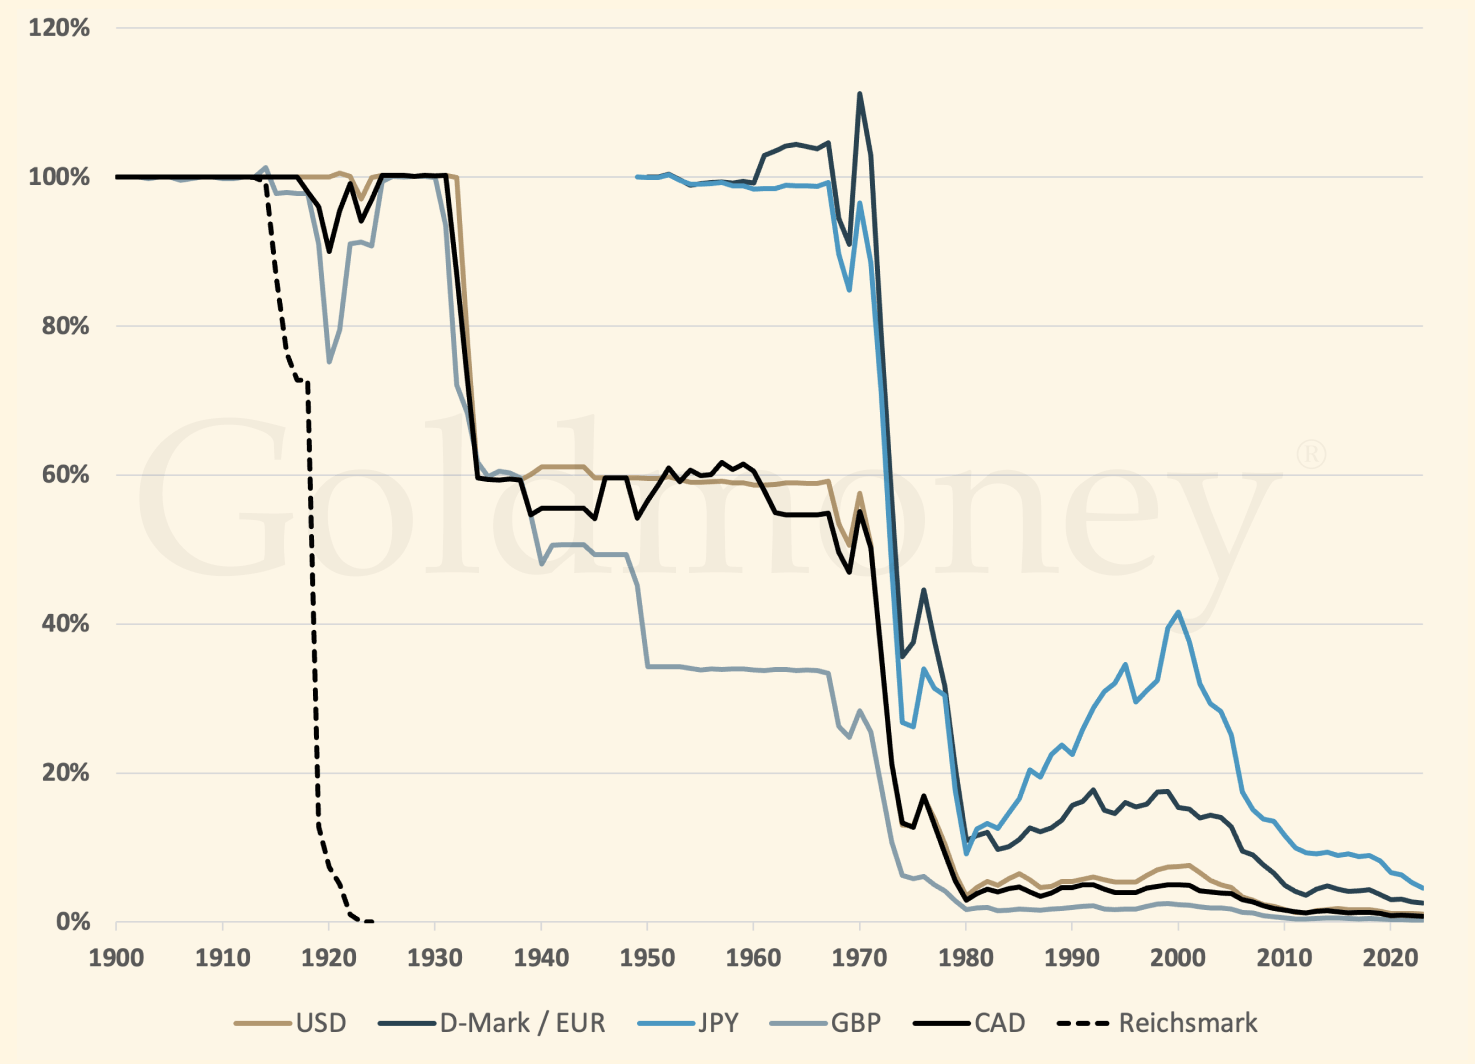
Die obige Grafik zeigt den Wert eines Korbs von Fiatwährungen im Verhältnis zu Gold und Silber über einen Zeitraum von hundert Jahren. Das Problem für Anleger besteht darin, dass Fiatwährungen im Laufe der Zeit an Wert verlieren, weil Regierungen ihre nationalen Währungen – und damit die Kaufkraft ihrer Bürger – systematisch entwerten, um Haushaltsdefizite, Handelsdefizite, Rettungspakete und geopolitische Kriege zu finanzieren. In der Folge haben Zentralbanken ihre Unabhängigkeit verloren und sind zu politischen Instrumenten geworden, die unter der irrigen Annahme, Inflation stimuliere das Wirtschaftswachstum, nach zunehmender Kontrolle über die Wirtschaft streben. Nach heutigem Stand verfolgt praktisch jedes Land der Welt in seinem Währungssystem eine Variante dieser Strategie.
Ob dieser Ansatz auf staatlicher Ebene der richtige ist, kümmert den Einzelnen wenig, der schlicht seine Kaufkraft erhalten und sein hart erarbeitetes Vermögen zum Wohl seiner Familie bewahren möchte.
Die Geschichte hat gezeigt: Mit genügend Zeit verlieren alle Fiatwährungen gegenüber Gold und Silber an Kaufkraft. Edelmetalle besitzen einzigartige natürliche Eigenschaften wie Knappheit, Beständigkeit und Leitfähigkeit. Diese Eigenschaften machen sie für die Wirtschaft begehrenswert und begrenzen zugleich ihr Angebot. Vor allem aber folgen Edelmetalle den Gesetzen der Natur. Fiatwährungen hingegen lassen sich aus dem Nichts schaffen und sind allein den Launen von Regierungen und Zentralbanken unterworfen.
Aus diesem Grund haben kluge Anleger stets Edelmetalle besessen – und deshalb wurden diese natürlichen Elemente über 5.000 Jahre hinweg von nahezu jeder menschlichen Zivilisation als Geld behandelt.
Historische Renditen
Vergleichen Sie die jährliche prozentuale Veränderung von Gold, Silber, Platin und Palladium gegenüber neun Währungen. Die Tabellen umfassen die Jahre 2005–2025 und wurden zuletzt am 26. Januar 2026 aktualisiert.
Historische Renditen sind keine Prognose. Auf kleineren Bildschirmen können Sie jede Tabelle horizontal scrollen, um Währungen zu vergleichen.
+ Positive Rendite− Negative Rendite
Gold2005–2025
| Jahr | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 17.9% | 25.6% | 14.0% | 15.0% | 34.9% | 22.1% | 35.3% | 35.9% | 31.3% |
| 2006 | 23.2% | 14.5% | 23.5% | 19.2% | 10.6% | 21.0% | 24.5% | 14.4% | 8.3% |
| 2007 | 30.9% | 18.0% | 12.1% | 22.4% | 18.4% | 16.6% | 22.9% | 21.7% | 29.2% |
| 2008 | 5.8% | 31.8% | 29.2% | -1.2% | 10.5% | 30.7% | -14.1% | 0.1% | 43.9% |
| 2009 | 24.4% | -2.6% | 7.3% | 24.4% | 21.3% | 18.9% | 27.5% | 19.9% | 12.2% |
| 2010 | 29.6% | 13.7% | 22.9% | 25.3% | 38.6% | 24.5% | 13.1% | 17.2% | 34.2% |
| 2011 | 10.1% | 10.4% | 12.7% | 5.1% | 13.7% | 30.8% | 4.4% | 10.6% | 10.6% |
| 2012 | 7.1% | 5.2% | 4.0% | 5.9% | 5.2% | 10.5% | 20.7% | 4.3% | 2.4% |
| 2013 | -28.3% | -16.4% | -23.2% | -30.3% | -31.1% | -19.1% | -12.9% | -30.0% | -29.6% |
| 2014 | -1.4% | 7.5% | 7.8% | 1.0% | 12.0% | 0.8% | 12.0% | 9.8% | 4.8% |
| 2015 | -10.4% | 0.5% | 6.7% | -6.3% | -0.2% | -6.2% | -10.0% | -9.7% | -5.3% |
| 2016 | 8.1% | 9.3% | 5.0% | 15.7% | 11.7% | 11.0% | 5.2% | 9.9% | 29.1% |
| 2017 | 13.5% | 4.8% | 6.2% | 6.4% | -0.5% | 6.6% | 9.4% | 8.6% | 3.7% |
| 2018 | -1.6% | 9.1% | 6.8% | 4.0% | 3.1% | 7.4% | -4.2% | -0.8% | 4.3% |
| 2019 | 18.3% | 18.8% | 12.7% | 19.8% | 21.0% | 21.0% | 17.3% | 16.6% | 13.8% |
| 2020 | 25.1% | 14.2% | 22.6% | 17.3% | 14.8% | 28.3% | 19.0% | 14.4% | 21.3% |
| 2021 | -3.6% | 2.1% | -4.4% | -6.2% | 3.5% | -1.7% | 7.4% | -0.7% | -2.7% |
| 2022 | -0.3% | 6.3% | 6.9% | 8.2% | 5.9% | 10.7% | 13.6% | 1.1% | 11.7% |
| 2023 | 13.1% | 13.1% | 10.5% | 16.4% | 9.7% | 13.8% | 21.7% | 2.9% | 7.3% |
| 2024 | 27.2% | 40.0% | 38.2% | 30.8% | 35.6% | 30.9% | 41.8% | 37.2% | 29.4% |
| 2025 | 64.6% | 52.6% | 57.0% | 57.6% | 45.1% | 72.8% | 64.1% | 43.8% | 52.9% |
| Ø 10 Jahre | 16.5% | 17.0% | 16.2% | 17.0% | 15.0% | 20.1% | 19.5% | 13.3% | 17.1% |
| 10 Jahre | 307.1% | 344.5% | 303.8% | 338.1% | 276.4% | 452.5% | 430.5% | 221.9% | 345.2% |
Letzte Aktualisierung der Quelle: 26. Januar 2026.
Silber2005–2025
| Jahr | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 29.2% | 37.6% | 24.9% | 26.0% | 47.8% | 33.8% | 48.2% | 48.9% | 43.8% |
| 2006 | 46.4% | 36.1% | 46.9% | 41.7% | 31.4% | 43.9% | 48.1% | 36.0% | 28.8% |
| 2007 | 14.6% | 3.3% | -1.8% | 7.2% | 3.7% | 2.1% | 7.6% | 6.5% | 13.1% |
| 2008 | -22.9% | -4.0% | -5.9% | -28.0% | -19.5% | -4.8% | -37.4% | -27.1% | 4.8% |
| 2009 | 48.0% | 15.9% | 27.7% | 48.1% | 44.4% | 41.5% | 51.7% | 42.7% | 33.6% |
| 2010 | 83.2% | 60.7% | 73.8% | 77.1% | 96.0% | 76.0% | 59.8% | 65.7% | 89.7% |
| 2011 | -9.9% | -9.7% | -7.8% | -14.0% | -7.0% | 7.0% | -14.6% | -9.6% | -9.5% |
| 2012 | 9.0% | 7.1% | 5.9% | 7.8% | 7.1% | 12.5% | 22.9% | 6.3% | 4.2% |
| 2013 | -35.8% | -25.2% | -31.3% | -37.6% | -38.4% | -27.6% | -22.1% | -37.4% | -37.0% |
| 2014 | -19.3% | -12.0% | -11.7% | -17.3% | -8.3% | -17.5% | -8.3% | -10.1% | -14.2% |
| 2015 | -11.9% | -1.1% | 4.9% | -7.8% | -1.8% | -7.7% | -11.4% | -11.2% | -6.8% |
| 2016 | 15.0% | 16.3% | 11.7% | 23.1% | 18.8% | 18.1% | 11.9% | 16.9% | 37.3% |
| 2017 | 6.3% | -1.8% | -0.5% | -0.4% | -6.8% | -0.1% | 2.4% | 1.7% | -2.9% |
| 2018 | -8.5% | 1.3% | -0.7% | -3.4% | -4.2% | -0.2% | -11.0% | -7.9% | -3.1% |
| 2019 | 15.2% | 15.7% | 9.7% | 16.6% | 17.8% | 17.9% | 14.2% | 13.6% | 10.8% |
| 2020 | 47.9% | 35.0% | 45.0% | 38.6% | 35.8% | 51.7% | 40.7% | 35.2% | 43.4% |
| 2021 | -11.7% | -6.5% | -12.4% | -14.0% | -5.1% | -10.0% | -1.6% | -9.0% | -10.8% |
| 2022 | 2.8% | 9.6% | 10.2% | 11.5% | 9.2% | 14.1% | 17.1% | 4.2% | 15.1% |
| 2023 | -0.7% | -0.7% | -2.9% | 2.3% | -3.7% | -0.1% | 6.9% | -9.6% | -5.7% |
| 2024 | 21.5% | 33.7% | 31.9% | 24.9% | 29.5% | 25.0% | 35.4% | 31.0% | 23.5% |
| 2025 | 148.0% | 129.9% | 136.6% | 137.4% | 118.6% | 160.3% | 147.2% | 116.6% | 130.3% |
| Ø 10 Jahre | 23.6% | 23.2% | 22.9% | 23.7% | 21.0% | 27.7% | 26.3% | 19.3% | 23.8% |
| 10 Jahre | 417.5% | 465.0% | 413.3% | 457.0% | 378.5% | 602.4% | 574.4% | 309.2% | 465.9% |
Letzte Aktualisierung der Quelle: 26. Januar 2026.
Platin2005–2025
| Jahr | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 12.7% | 20.0% | 8.9% | 9.9% | 28.9% | 16.7% | 29.2% | 29.8% | 25.4% |
| 2006 | 17.1% | 8.8% | 17.4% | 13.3% | 5.1% | 15.0% | 18.4% | 8.7% | 3.0% |
| 2007 | 34.3% | 21.0% | 15.0% | 25.6% | 21.5% | 19.6% | 26.1% | 24.8% | 32.6% |
| 2008 | -38.8% | -23.7% | -25.2% | -42.8% | -36.1% | -24.3% | -50.3% | -42.1% | -16.7% |
| 2009 | 56.5% | 22.5% | 35.1% | 56.6% | 52.7% | 49.6% | 60.4% | 50.9% | 41.3% |
| 2010 | 21.0% | 6.1% | 14.8% | 17.0% | 29.5% | 16.3% | 5.6% | 9.5% | 25.3% |
| 2011 | -21.2% | -21.0% | -19.4% | -24.8% | -18.6% | -6.4% | -25.3% | -20.9% | -20.9% |
| 2012 | 10.4% | 8.5% | 7.3% | 9.2% | 8.5% | 14.0% | 24.5% | 7.6% | 5.6% |
| 2013 | -11.0% | 3.8% | -4.7% | -13.5% | -14.5% | 0.4% | 8.1% | -13.2% | -12.6% |
| 2014 | -11.9% | -3.9% | -3.6% | -9.7% | 0.1% | -9.9% | 0.2% | -1.9% | -6.3% |
| 2015 | -26.2% | -17.2% | -12.1% | -22.8% | -17.8% | -22.7% | -25.9% | -25.6% | -22.0% |
| 2016 | 1.3% | 2.4% | -1.6% | 8.4% | 4.6% | 4.0% | -1.4% | 3.0% | 21.0% |
| 2017 | 2.8% | -5.1% | -3.9% | -3.7% | -10.0% | -3.5% | -1.0% | -1.7% | -6.1% |
| 2018 | -14.3% | -5.0% | -7.0% | -9.5% | -10.3% | -6.5% | -16.6% | -13.7% | -9.2% |
| 2019 | 21.5% | 22.0% | 15.7% | 23.0% | 24.2% | 24.3% | 20.4% | 19.8% | 16.9% |
| 2020 | 10.9% | 1.2% | 8.7% | 4.0% | 1.8% | 13.8% | 5.5% | 1.4% | 7.6% |
| 2021 | -9.6% | -4.3% | -10.3% | -12.0% | -2.9% | -7.8% | 0.7% | -6.8% | -8.7% |
| 2022 | 10.9% | 18.2% | 18.9% | 20.3% | 17.8% | 23.1% | 26.3% | 12.4% | 24.2% |
| 2023 | -7.7% | -7.7% | -9.8% | -5.0% | -10.5% | -7.1% | -0.7% | -16.0% | -12.4% |
| 2024 | -8.5% | 0.7% | -0.6% | -5.9% | -2.5% | -5.9% | 2.0% | -1.3% | -6.9% |
| 2025 | 127.0% | 110.5% | 116.6% | 117.4% | 100.1% | 138.4% | 126.3% | 98.3% | 110.9% |
| Ø 10 Jahre | 13.4% | 13.3% | 12.7% | 13.7% | 11.3% | 17.3% | 16.1% | 9.5% | 13.7% |
| 10 Jahre | 131.1% | 152.3% | 129.2% | 148.8% | 113.7% | 213.7% | 201.2% | 82.8% | 152.7% |
Letzte Aktualisierung der Quelle: 26. Januar 2026.
Palladium2005–2025
| Jahr | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 36.5% | 45.3% | 31.9% | 33.1% | 56.1% | 41.3% | 56.5% | 57.3% | 51.9% |
| 2006 | 31.2% | 22.0% | 31.7% | 27.0% | 17.8% | 29.0% | 32.7% | 21.9% | 15.4% |
| 2007 | 10.3% | -0.6% | -5.5% | 3.1% | -0.2% | -1.8% | 3.6% | 2.5% | 8.9% |
| 2008 | -49.3% | -36.8% | -38.0% | -52.6% | -47.0% | -37.3% | -58.8% | -52.0% | -31.0% |
| 2009 | 118.1% | 70.7% | 88.2% | 118.2% | 112.7% | 108.4% | 123.5% | 110.2% | 96.8% |
| 2010 | 96.7% | 72.5% | 86.6% | 90.1% | 110.4% | 89.0% | 71.6% | 77.9% | 103.7% |
| 2011 | -18.5% | -18.3% | -16.6% | -22.2% | -15.9% | -3.2% | -22.8% | -18.2% | -18.2% |
| 2012 | 7.7% | 5.8% | 4.6% | 6.6% | 5.8% | 11.2% | 21.5% | 5.0% | 3.0% |
| 2013 | 1.7% | 18.6% | 8.9% | -1.1% | -2.3% | 14.8% | 23.5% | -0.8% | -0.1% |
| 2014 | 11.3% | 21.4% | 21.8% | 14.1% | 26.5% | 13.8% | 26.6% | 24.0% | 18.3% |
| 2015 | -29.4% | -20.8% | -16.0% | -26.1% | -21.4% | -26.1% | -29.1% | -28.8% | -25.4% |
| 2016 | 21.0% | 22.3% | 17.5% | 29.5% | 24.9% | 24.2% | 17.7% | 23.0% | 44.4% |
| 2017 | 56.2% | 44.2% | 46.1% | 46.3% | 36.8% | 46.7% | 50.4% | 49.4% | 42.6% |
| 2018 | 18.6% | 31.4% | 28.7% | 25.3% | 24.2% | 29.4% | 15.4% | 19.5% | 25.7% |
| 2019 | 54.2% | 54.8% | 46.9% | 56.1% | 57.7% | 57.8% | 52.8% | 52.0% | 48.3% |
| 2020 | 25.9% | 14.9% | 23.4% | 18.0% | 15.5% | 29.1% | 19.7% | 15.1% | 22.1% |
| 2021 | -22.2% | -17.6% | -22.8% | -24.3% | -16.4% | -20.7% | -13.3% | -19.8% | -21.4% |
| 2022 | -5.9% | 0.3% | 0.9% | 2.1% | 0.0% | 4.5% | 7.2% | -4.6% | 5.4% |
| 2023 | -38.6% | -38.6% | -40.0% | -36.8% | -40.5% | -38.3% | -34.0% | -44.1% | -41.7% |
| 2024 | -17.1% | -8.7% | -9.9% | -14.7% | -11.6% | -14.7% | -7.5% | -10.5% | -15.6% |
| 2025 | 77.5% | 64.6% | 69.4% | 70.0% | 56.5% | 86.4% | 77.0% | 55.1% | 64.9% |
| Ø 10 Jahre | 17.0% | 16.8% | 16.0% | 17.1% | 14.7% | 20.4% | 18.5% | 13.5% | 17.5% |
| 10 Jahre | 187.8% | 214.2% | 185.4% | 209.7% | 166.1% | 290.6% | 275.0% | 127.6% | 214.7% |
Letzte Aktualisierung der Quelle: 26. Januar 2026.
Wie viel man halten sollte
Wie viel Gold und Silber Sie kaufen, sollte eine persönliche Entscheidung sein. Untersuchungen zeigen, dass vermögende Privatpersonen rund 10 % ihres Vermögens in Edelmetallen halten.
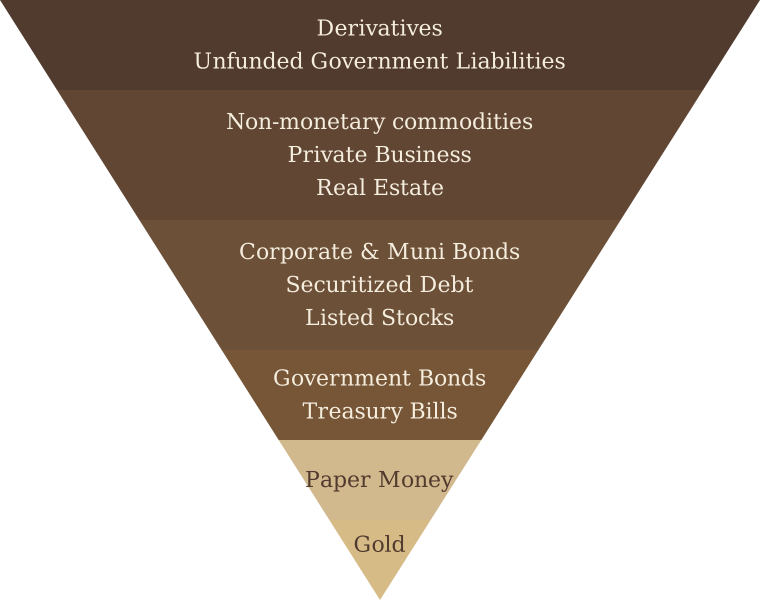
Der erste Verfechter der „10-Prozent-Regel“ war der frühere Fed-Gouverneur und in Harvard ausgebildete Ökonom John Exter mit seiner nach ihm benannten „Exter-Pyramide“, die die Risiken innerhalb der einzelnen Anlageklassen veranschaulicht. Am unteren Ende der Exter-Pyramide steht Gold, das ihr Fundament bildet. Bei Goldmoney teilen wir Exters Grundgedanken und halten eine Allokation von 10–20 % in Gold für klug. Für Bürger von Ländern mit sehr hoher Inflation und geringerer staatlicher Rechenschaftspflicht sollte der Anteil noch höher ausfallen.
Weiterführende Literatur
Es gibt eine reiche geistige Tradition, die sich mit Edelmetallen befasst und sich über Wirtschaftswissenschaft, Philosophie und Naturwissenschaften erstreckt. Bei Goldmoney möchten wir unseren Kunden dieses Wissen zugänglich machen und bieten ihnen über unsere Analyseplattform Zugang zu einer Sammlung von Büchern, Artikeln und Aufsätzen.
Nachfolgend finden Sie eine Auswahl unserer eigenen Analysen als Einstieg für neue Kunden.
- A Cure for the Money Virus von Roy Sebag – 3. April 2020
- Milkshakes, Sugar Highs, and Gold von Roy Sebag – 12. März 2020
- The Golden Road Remains Constant von Roy Sebag - 30. November 2020
- Gold Price Framework Vol 2: The energy side of the equation Part II von Stefan Wieler - 28. Mai 2018
- SavingsTech Back to the Future Edition von Goldmoney Staff - 20. Oktober 2015
- Money and the theory of exchange von Alasdair Macleod - 17. Oktober 2019
- Anatomy of a fiat currency collapse von Alasdair Macleod - 23. April 2020
- Fiat's failings, gold and blockchains von Alasdair Macleod - 5. Dezember 2019
Machen Sie Ihren nächsten Schritt
zu einem informierten.
Eröffnen Sie ein Goldmoney Holding oder sprechen Sie mit unserem Team über Ihre Fragen.