
Am 3. März 2020 fand ich mich in einem Twitter-Thread mit Brent Johnson[1] von Santiago Capital wieder, nachdem ich mich nach den Vorzügen einer bestimmten Anlagetheorie erkundigt hatte, die er seit zwei Jahren verbreitet. Johnson nennt seine Theorie „The Milkshake“, und sie hat in konträren Wirtschaftskreisen für einigen Wirbel gesorgt.
Vor unserem Austausch auf Twitter hatte ich aufgrund von Herrn Johnsons Aktivität in den sozialen Medien bereits von der „Milkshake-Theorie“ gehört. Mit ihren Vorzügen hatte ich mich jedoch nie näher befasst, da sich die genaue Portfoliokonstruktion oder das statistische Modell, das Johnson vorschlägt, nur schwer bestimmen ließ. Schließlich war es unsere Online-Diskussion, die mich zu diesem Aufsatz veranlasste, als mir immer deutlicher wurde, dass Johnson ein schlecht durchdachtes Modell vertritt, das auf unorthodoxen Annahmen beruht. Obwohl mir schien, dass Herr Johnson seine spekulativen Ideen nicht vollständig durchdacht hatte, war er dennoch selbstsicher genug in Bezug auf seine universelle Theorie, um gegenüber Goldbefürwortern wie mir Tugendhaftigkeit zur Schau zu stellen. Im Gespräch mit mehreren gemeinsamen Bekannten stellte ich fest, dass viele meine Ansicht teilen: In einer Welt, die von Scharlatanerie rund um Fiat-Geld überschwemmt wird, liegt Herr Johnson falsch, wenn er ausgerechnet Befürworter von solidem Geld als diejenigen darstellt, die der weltweiten Sparerschaft riskante Anlagestrategien vorschlagen.
Die Milkshake-Theorie in ihrer ursprünglichen Formulierung ist logisch widersprüchlich
Wir beginnen unsere Untersuchung, indem wir versuchen, die Postulate und Argumente von Herrn Johnsons Milkshake-Theorie zu analysieren und zu verstehen. Herr Johnson hat keine Abhandlungen zu seiner Theorie veröffentlicht, sodass die Hauptquellen unserer Skizze seine Interviews und Beiträge in den sozialen Medien sind. Aus seinem Interview bei Real Vision vom 29. Mai 2018 habe ich die folgenden Aussagen entnommen:
„Die Stärke des Dollars wird ein solches Chaos im globalen Währungssystem verursachen, dass die Nachfrage nach dem sicheren Hafen, den Gold schon immer geboten hat, meiner Meinung nach steigen wird, und es wird einen Punkt geben, an dem beide [Gold und der Dollar] gemeinsam steigen.“
„Ich sage nicht, dass man Aktien kaufen soll, weil die Lage gut ist. Ich sage, man soll Aktien kaufen, weil die Lage schlecht ist; sie ist wirklich schlecht, nur sieht der Weg dorthin ganz anders aus, als der typische Mensch denkt.“
Der Dollar wird meiner Meinung nach in den nächsten ein bis zwei Jahren sehr, sehr viel höher steigen.“
„Und wenn ich nun darauf eingehe, was die Dollar-Milkshake-Theorie eigentlich ist: Es läuft im Kern darauf hinaus, dass die ganze Welt meiner Ansicht nach derzeit im Grunde ein einziger Trade ist. Und zwar der Trade auf den Dollar. Alles dreht sich um den Dollar.“
Aus diesen Aussagen können wir ein allgemeines Verständnis der grundlegenden Lehrsätze gewinnen, die der Milkshake-Theorie zugrunde liegen; diese Kernaxiome lassen sich wie folgt zusammenfassen:
1. Ein „starker Dollar“, der so stark ist, dass die ganze Welt um seine Stärke „gewickelt“ ist.
2. Irgendwie steigen angesichts dieser beispiellosen Dollarstärke sowohl Gold als auch der Dollar „gemeinsam“.
3. Während dies geschieht, steigen auch die in Dollar gemessenen Aktienkurse.
Zunächst einmal enthalten diese Grundsätze verschiedene Prognosen, ohne einen klaren Zeithorizont zu benennen.[2] Für den durchschnittlichen Anleger ist dies problematisch, denn diese Prognosen mögen für manche relativ zutreffend sein, für andere erweisen sie sich zugleich als offenkundig falsch. Damit eine Anlagestrategie schlüssig ist, muss sie zu jedem Zeitpunkt an einem einheitlichen Maßstab messbar sein, der alle zeitnahen Prognosen erfasst. Nur anhand eines klaren zeitlichen Modells lässt sich feststellen, ob das nach der Strategie investierte Geld seine Kaufkraft erhält oder verliert.
Abgesehen von diesem strukturellen Problem stehen wir bereits vor einem größeren: Herr Johnson verwendet mehrdeutige Begriffe wie „Dollar“ und „Stärke des Dollars“. Nach der Darstellung seiner Theorie in Interviews sind die Aussagen, die den Kern seiner Argumentation bilden, logisch widersprüchlich.
Lassen Sie mich dies erläutern. Der Dollar und Gold können nicht „gemeinsam“ steigen, wenn man sie als Gold/USD misst. Diese Aussage ist ein Widerspruch und damit logisch falsch. Steigt Gold in Dollar gerechnet, verliert der Dollar per Definition an Kaufkraft. Ich weiß nicht, welche Art spekulativer gedanklicher Verrenkung es Herrn Johnson erlaubt, diese Behauptung zu rechtfertigen, vermute aber, dass er die Konzepte der relativen Stärke zwischen dem Dollar, ausländischen Währungen, Aktien und Gold durcheinanderbringt. Dieses zentrale Problem wird uns als wichtiges Thema begleiten, während wir die Verständlichkeit und Stimmigkeit der Milkshake-Theorie weiter untersuchen.
Noch einmal: Das Verhältnis zwischen dem Dollar und Gold ist einfach. Entweder gewinnt der Dollar gegenüber Gold an Kaufkraft, oder Gold gewinnt gegenüber dem Dollar an Kaufkraft. Der Dollar ist nicht als „ein Anteil am S&P 500“ oder als „Aktien“ definiert, sondern als eine Einheit dessen, was er an sich ist: ein Dollar. Es ist daher unmöglich, dass der Dollar und Gold „gemeinsam steigen“, wenn Gold in einem umgekehrten nominalen Verhältnis zum Dollar gemessen wird. Trotz Herrn Johnsons Beharren erweist sich Prämisse (2) seiner Theorie als logisch widersprüchlich. Wir müssen unsere Untersuchung jedoch nicht bei diesem grundlegenden Fehler beenden. Vielmehr glaube ich, den logischen Fehler beheben zu können, um Herrn Johnsons Argument so neu zu fassen und darzustellen, wie es ursprünglich gemeint war, ungeachtet seiner unglücklichen Wortwahl.
Meines Erachtens will Herr Johnson mit seiner Milkshake-Theorie Folgendes vorhersagen:
A. Der Dollar steigt gegenüber ausländischen Währungen
B. Der Goldpreis steigt relativ zum Dollar und zu ausländischen Währungen
C. Der Wert von Aktien steigt relativ zum Dollar und zu ausländischen Währungen
D. Somit werden die Aktienwerte (gemessen am Dollar) gleichzeitig mit dem Goldpreis steigen (gemessen am Dollar, der seinerseits gegenüber ausländischen Währungen steigt).
Beachten Sie, dass wir in dieser Neufassung der Milkshake-Theorie den logischen Fehlschluss beseitigt haben. Wir erkennen an, dass der Dollar und Gold logisch nicht gemeinsam steigen können; stattdessen formulieren wir die Hypothese um und schlagen vor, dass es in Dollar bepreiste oder gemessene Aktienwerte sind, nicht der Dollar selbst, die gleichzeitig mit Gold steigen können. Daran sehen wir, dass Gold und Aktien in Relation zu etwas anderem steigen können, hier zum Dollar oder zu ausländischen Währungen. Das Wort „gemeinsam“ kann hier jedoch nicht verwendet werden, da Gold zwangsläufig gegenüber dem Dollar steigt. Zudem bedeutet der Anstieg der Aktienkurse relativ zum Dollar und zu ausländischen Währungen nicht, dass wir „Aktien“ mit „dem Dollar“ gleichsetzen dürfen.
Darüber hinaus spricht Herr Johnson häufig von einem „starken Dollar“. Ich glaube, dass er mit dieser Formulierung auf Dollar-denominierte Aktien abzielt. Wie wir bald sehen werden, meint er nicht beliebige Aktien; mit „Aktien“ meint er in Wirklichkeit den S&P 500. Vereinfacht gesagt: Die Milkshake-Theorie nimmt an, dass Gold und Aktien gemeinsam gegenüber allen Fiat-Währungen steigen. Leider lässt dies wenig Raum für einen „starken Dollar“, weshalb uns schleierhaft ist, warum Herr Johnson seine Theorie überhaupt auf dieser Prämisse aufgebaut hat.
Nun müssen wir uns der folgenden Frage zuwenden: Stimmt es, dass Gold und Aktien über einen aussagekräftigen Zeitraum gemeinsam steigen können, beispielsweise über den durchschnittlichen Sparzyklus eines Weltbürgers (35 Jahre)? Bevor wir diese Frage beantworten, müssen wir einen kleinen Umweg machen und zunächst die Belege prüfen, die Herr Johnson selbst bei seinem Versuch vorgebracht hat, die Frage zu beantworten.
Falsche Annahmen führen zu falschen Modellen
Wie bereits erwähnt, ist es abgesehen von gelegentlichen Interviews oder Austauschen in sozialen Medien schwierig, die klaren Annahmen zu Herrn Johnsons Modell zu ermitteln, da er nirgends ein Papier oder eine klare Anlageformel vorgelegt hat. Ich habe diesen Punkt in unserem Austausch auf Twitter gegenüber Herrn Johnson angesprochen. Daraufhin konnte ich schließlich einige Variablen und logische Argumente erhalten, auf deren Grundlage sich ein Modell entwerfen und testen lässt. Hier sind Herrn Johnsons anfängliche Axiome:
1. Herr Johnson geht von einer 45-jährigen Person aus, die rund 100.000 US-Dollar im Jahr verdient und 100.000 US-Dollar Ersparnisse hat. Diese Person, die wir „Jim“ nennen wollen, kann über einen Zeitraum von 20 Jahren jährlich zusätzliche 10.000 US-Dollar für ihr Altersvermögen zurücklegen.
2. Wenn Jim mit 65 Jahren das Rentenalter erreicht, zahlt er nicht mehr in seine Ersparnisse ein und beginnt, sein Altersvermögen bis zur Gegenwart aufzuzehren. Der Betrag, den Jim jährlich entnehmen möchte, beträgt 80 % seines ursprünglichen Einkommens, also 80.000 US-Dollar pro Jahr.
3. Die Frage lautet dann: Wo ist Jims Altersvermögen am besten aufgehoben? Im S&P 500, in Gold oder in einer Kombination aus beidem?
Ich persönlich halte diese Annahmen für töricht und unzureichend, um die Gültigkeit der Milkshake-Theorie zu prüfen, und zwar aus folgenden Gründen:
A. Unser Rentner Jim scheint zu viel von seinem Sparprogramm zu erwarten: Er hat zu spät mit dem Sparen begonnen (mit 45 Jahren), erwartet aber, über den 20-jährigen Ruhestand nominal das Fünffache seines kumulierten Einsatzes zu entnehmen. Ich glaube nicht, dass dieses hypothetische Szenario in irgendeiner Weise die tatsächliche Spardynamik von Rentnern in der realen Welt widerspiegelt. Sparzyklen dauern im Durchschnitt 35 Jahre und nicht 20. Zudem zeigt eine gründliche Untersuchung der Geschichte der Kapitalmärkte, dass kein Anlageprogramm in der Lage ist, nominal das Fünffache zu erwirtschaften, ohne erhebliche Risiken oder eine starke Geldentwertung, die wiederum die Verfügbarkeit und die Kaufkraft der vorgesehenen Entnahmen beeinträchtigen würde.
B. Der S&P 500 ist ein weitgehend auf die USA ausgerichteter Index, der US-Sparern in Form von ETFs oder verwalteten Fonds zugänglich sein mag, für die Mehrheit der Weltbevölkerung jedoch völlig unzugänglich bleibt. Außerdem sind Ausländer, die den S&P 500 oder einen anderen Vermögenswert des US-Kapitalmarkts kaufen, deutlich höheren Transaktionskosten und Steuern ausgesetzt.
Die Rentner, mit denen ich täglich bei Goldmoney zu tun habe (wo wir mehrere Pensionspläne und über 400 Millionen US-Dollar an Vermögenswerten von Rentnern betreuen), bestätigen die Punkte (A) und (B). Wir sehen, dass Rentner früher mit dem Sparen beginnen, einen größeren Teil ihres Einkommens sparen und die Entnahmen aus ihrem Altersvermögen im Ruhestand auf einen festen Prozentsatz statt auf einen festen Dollarbetrag begrenzen. Leider sind dies genau die Variablen, die Herr Johnson selbst vorgelegt hat, und wir werden mit ihnen arbeiten, um zu beurteilen, ob seine übergreifende Theorie stichhaltig ist.
Nachdem Herr Johnson seine anfänglichen Variablen dargelegt hat, geht er mit einer raffinierten Herausforderung weiter: Was würde geschehen, wenn dieser Rentner ab 1991 in Gold statt in den S&P 500 investieren würde? Zunächst dachte ich, Herr Johnson scherze, da er ein bestimmtes Jahr als Beleg für seine universelle Theorie handverlesen ausgewählt und zuvor bereits höchst unorthodoxe Erwartungen an unseren Rentner formuliert hatte. Mein Eindruck war, dass Herr Johnson entweder keine Recherche betrieben hatte oder zufällig bereits wusste, dass genau dieser Satz unrealistischer, magischer Variablen seine Argumentation stützen würde. In der Welt von Twitter nahm er vielleicht an, dass mich diese Demonstration beeindrucken würde. Nichts könnte weiter von der Wahrheit entfernt sein. Für mich forderte dieses Beispiel eine genauere Prüfung heraus, und von diesem Moment an war ich motiviert, die Stichhaltigkeit seiner Behauptungen zu klären. Wenn Herrn Johnsons Milkshake-Theorie richtig ist, werde ich das gern eingestehen, aber erst nach einer gründlichen Analyse mit objektiver Modellierung. Erst dann können wir feststellen, ob das unverhohlene Selbstvertrauen in die von Herrn Johnson vertretenen Worte und Narrative auf historischen Tatsachen beruht, die es uns ermöglichen würden, seine Prognosen für die Zukunft zu messen.
Zurück zu Herrn Johnsons Beweisführung: Er legt seine Belege mit dem Startjahr 1991 und unserem hypothetischen Rentner Jim vor, der nach dem von Herrn Johnson vorgeschlagenen Modell zu investieren beginnt.

Die von Herrn Johnson präsentierten Tabellen wecken bei einem erfahrenen Wertpapieranalysten sofort Misstrauen. Folgende Punkte fallen auf:
• Welches Instrument soll der Rentner nach Herrn Johnsons Vorschlag besitzen, um diese Wertentwicklung zu erzielen? Wie ich bereits geschrieben habe, wurde der SPY-ETF erst 1993 aufgelegt. Jeder Versuch, die Indexentwicklung des S&P 500 (eine bloße Tabellenkalkulation) nachzubilden, geschweige denn eine Gesamtrendite zu erzielen, würde daher Reibungsverluste durch Gebühren beim Erwerb, bei der Neugewichtung und bei weiteren mit dem Besitz der zugrunde liegenden Wertpapiere verbundenen Kosten erfordern. Schon jetzt sehen wir, dass Herr Johnson eine hypothetische Rendite vorschlägt, die unser Rentner Jim nicht hätte erzielen können.
• Herr Johnson berücksichtigt in seiner Gesamtrenditeanalyse keinerlei Steuerannahmen. In jedem Jahr der Dividendenreinvestition hätte der Rentner einen Teil der Dividendeneinkünfte als Steuern abführen müssen, wodurch sich das weitergeführte Kapital verringert hätte. Herr Johnson nimmt keine derartigen realitätsnahen Anpassungen vor.
• Herr Johnson berücksichtigt keine Kapitalertragsteuer des Rentners, wenn dieser ab 2011 beginnt, seinen historischen Durchschnittseinstandspreis im S&P 500 zu realisieren. Aufgrund dieses entscheidenden methodischen Mangels genießt der Rentner steuerfreie Erträge sowohl beim S&P 500 als auch bei Gold.
Ungeachtet dieser methodischen Probleme bleibt es für einen klugen Anleger schwierig, aus einem Modell etwas zu gewinnen, das eine These aufstellt und dann versucht, die Theorie anhand eines einzigen festen Variablensatzes zu beweisen – in diesem Fall ein Startjahr 1991 und ein 45-jähriger Rentner mit übermäßigen Erwartungen. Wir werden diese Probleme nun beheben, indem wir Herrn Johnsons Argument neu fassen und mehrere Belege vorlegen. Auf diese Weise gelangen wir zu einem besseren Verständnis der Frage, ob die Milkshake-Theorie stichhaltig ist oder lediglich das Ergebnis eines Zuckerrauschs aus nicht überprüfbaren Worten und Erzählungen.
Korrektur des Milkshake-Modells anhand mehrerer Belege
Wir wollen nun mehrere Belege für Herrn Johnsons Theorie vorlegen, und zwar mit leichten methodischen Verbesserungen[3] zugunsten der Integrität des zugrunde liegenden Modells. Dabei bleiben wir den unrealistischen Wünschen des Rentners gegenüber wohlwollend. Das heißt: Ein 45-Jähriger, der 100.000 $ pro Jahr verdient, kann zwanzig Jahre lang jährlich 10.000 $ anlegen und anschließend bis zum 10. März 2020 jährlich 80.000 $ aus seinem Notgroschen entnehmen.
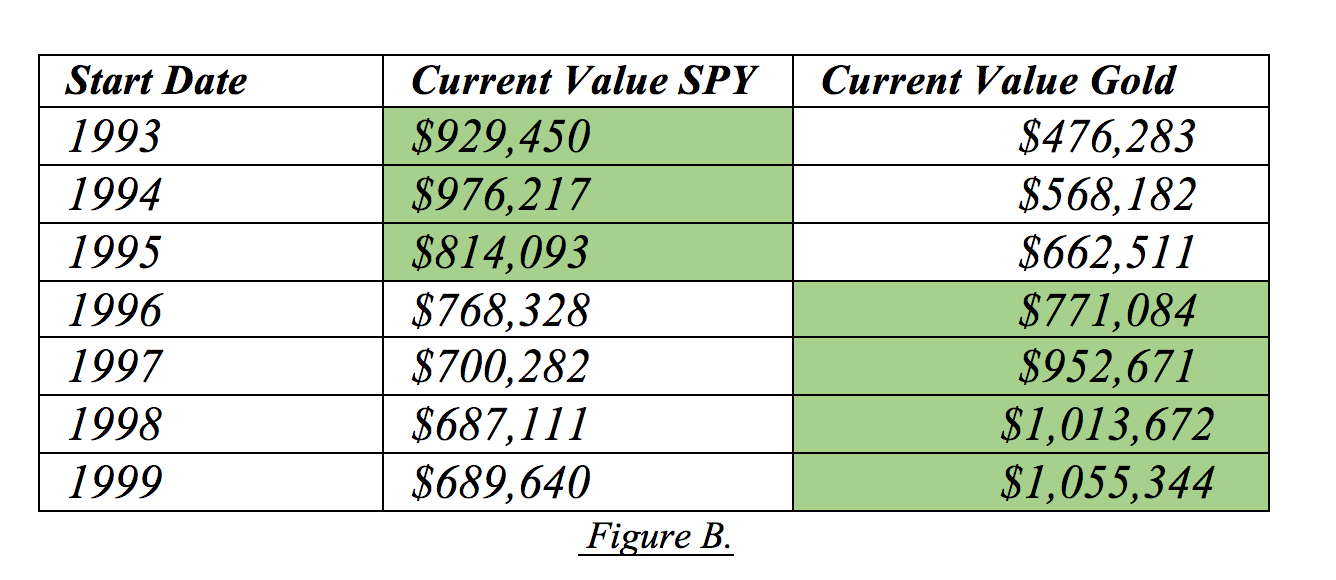
Das korrigierte Modell spricht für sich. Wir können nun klar erkennen, dass unser Rentner in 4 der 7 betrachteten Startjahre besser gefahren wäre, wenn er in Gold statt in den SPY investiert hätte. Für den Goldanleger wird dieses Ergebnis mit deutlich geringerer Volatilität erreicht und mit der Gewissheit, Dividendenreinvestitionen und Steuern weder vorhersehen noch zeitlich planen zu müssen. Der Goldanleger musste lediglich zu Beginn Metall im Wert von 100.000 $ kaufen und diesem Bestand jedes Jahr weitere 10.000 $ hinzufügen.
Doch was lässt sich über jene drei Jahre von 1993 bis 1995 sagen, in denen der SPY nach der von Herrn Johnson vorgeschlagenen Methodik besser abschnitt als Gold? Reichen diese Jahre aus, um die Milkshake-Theorie als stichhaltig anzusehen? Und liefern diese drei Jahre Herrn Johnson eine rationale Grundlage für die Behauptung, ich dürfe niemals dafür eintreten, dass 80-Jährige 80 % ihres Vermögens in Gold halten?
Im letzten Kapitel unserer Untersuchung werde ich diese Frage beantworten. Ich zeige, dass ein ganzheitliches Modell, das auf einem globalen Sparer, einem realistischen Sparzyklus und objektiven Kennzahlen zur Kursentwicklung von Aktien in Herrn Johnsons bevorzugten Dollar beruht, belegt: Gold gewinnt eindeutig an Kaufkraft, und zwar nicht nur gegenüber dem Dollar, sondern auch gegenüber dem kumulierten Wert von auf Dollar lautenden Aktien. Einfach gesagt: Auf makroökonomischer, konkreter und überprüfbarer Ebene ist die Milkshake-Theorie falsch, selbst wenn wir die logischen Fehlschlüsse in ihrer ursprünglichen Darstellung korrigieren. Für den durchschnittlichen Sparer weltweit ist Gold die beste Anlage, die er tätigen kann – nicht der US-Dollar, nicht der S&P 500, nicht der SPY und nicht einmal auf US-Dollar lautende Aktien.
Die richtige Methode, globale Aktienwerte im Verhältnis zu Gold zu messen
In diesem Stadium unserer Untersuchung haben wir hinreichend bewiesen, dass Gold und der US-Dollar nicht „gemeinsam“ steigen können. Korrigieren wir diesen logischen Fehlschluss in der Darstellung der Milkshake-Theorie, indem wir annehmen, dass der US-Dollar tatsächlich den „SPY ETF“ meint, und legen wir anschließend äußerst bizarre Erwartungen des Rentners zugrunde, so zeigt sich dennoch, dass Gold den SPY übertrifft.
Es versteht sich von selbst, dass dieser Milchshake sehr schnell sauer wird. Doch lässt er sich noch retten? Dazu müssen wir einen Weg finden, um zu belegen, dass Herrn Johnsons zentrales Argument über einen aussagekräftigen Zeitraum Bestand hat. Und für wen? Herr Johnson wünscht sich offensichtlich ein einfaches, universelles Modell, dem jeder folgen kann und das sich im Zeitverlauf objektiv messen lässt. Herr Johnson möchte offenkundig, dass seine Theorie universelle praktische Bedeutung hat, zumal er eindeutig behauptet: „Kein 80-jähriger Ruheständler sollte irgendwo jemals 80 % seines Vermögens in Gold halten.“ Um diese Behauptung zu prüfen, schlage ich vor, den Wert aller globalen Aktien einzubeziehen und nicht nur den des SPY. Auf diese Weise erhalten wir ein klares Bild davon, was ein durchschnittlicher Mensch weltweit, der in Aktien investiert und diese Wertentwicklung in Dollar misst, im Verhältnis zu Gold (ebenfalls in Dollar gemessen) erzielt hätte.
Die erste Größe, die wir benötigen, ist der Wert aller globalen Aktien im Zeitverlauf. Nicht die Indexstände, sondern die tatsächlichen Marktkapitalisierungswerte in US-Dollar. Das ist wichtig, da nicht jeder die Indizes besitzt, sondern vielmehr eklektische Zusammenstellungen von Aktien, die subjektiv nach den persönlichen finanziellen Zielen zusammengestellt wurden. Manchmal schneidet der S&P 500 gut ab, zu anderen Zeiten der NASDAQ 100 besser. Zu glauben, man könne die langfristige Integrität eines Index gegenüber einem anderen vorhersagen, so wie es beim kostbarsten Element der Welt so leicht möglich ist, ist ein aussichtsloses Unterfangen und bestenfalls ein Akt kognitiver Dissonanz. Indizes sind Tabellenkalkulationen mit Formeln, die ständig angepasst werden müssen, sodass es eine Sisyphusarbeit ist, einen Index über die Zeit nachzubilden. Falls Sie mir nicht glauben, möchte ich einige konkrete Beispiele nennen:
• Von den 12 ursprünglichen Dow-Werten vom 26. Mai 1896 wurde der letzte verbliebene Wert, General Electric (GE), im Jahr 2018 aus dem Index herausgenommen. Mit anderen Worten: Nicht eines der ursprünglichen Mitglieder ist noch wertvoll genug, um im Index zu bleiben, während die meisten dieser Unternehmen im Nebel der Zeit verschwunden sind.
• Ende 1929 gab es in den Vereinigten Staaten 719 Investmentfonds. Heute bestehen nur noch 6 davon in ihrer ursprünglichen rechtlichen Struktur fort. Mit anderen Worten: Ein tatsächlicher Mensch hätte von 1929 bis zum 11. März 2020 nur 6 Investmentfonds kaufen und halten können.
• Diese verbliebenen Investmentfonds (MITTX, PIODX, VWELX, LOMMX, FFIDX und DODBX) haben über ihre Laufzeit überwiegend schlechter abgeschnitten als Gold, einige verloren seit 1971 (dem Jahr der Demonetisierung des Goldes) 90 % oder mehr gegenüber Gold.
Die Fakten zeigen unmissverständlich, dass die gezielte Auswahl einzelner Instrumente, die dann mit weit gefassten Begriffen wie „Aktien“ oder „US-Aktien“ bezeichnet werden, zu einem fehlerhaften Modell und hypothetischen Renditen führt. Wir müssen den Wert aller Aktien objektiv untersuchen und sehen, wie er sich im Zeitverlauf im Vergleich zu Gold darstellt.
Dazu verwenden wir den Bloomberg World Exchange Market Capitalization in USD Index (WCAUWRLD). Dieser Index leistet etwas sehr Einfaches: Er berechnet lediglich den Marktwert jeder an einer Börse notierten globalen Aktie in US-Dollar. Jeden Tag wird der neue Wert in US-Dollar erfasst, und dadurch können wir verfolgen, ob das Vermögen der weltweiten Aktienanleger in US-Dollar steigt oder fällt. Statt des SPY oder des NASDAQ sehen wir hier das Gute, das Schlechte und das Hässliche, von den Lieblingen der Technologiebranche über gescheiterte Börsengänge bis zu den insolventen Aktien aus Schwellenländern. Alles ist als ein einziger Dollarwert berechnet, der sich im Zeitverlauf verfolgen lässt. Ebenso wichtig ist, dass wir mit diesem Index eine weitere Behauptung von Herrn Johnson in seiner Milkshake-Theorie mit der korrigierten Logik prüfen[4] können: Steigen Gold und „Aktien“, in US-Dollar bewertet, gemeinsam?

Unsere Ergebnisse zeichnen ein düsteres Bild für die Milkshake-Theorie und, allgemeiner, für globale Aktienanleger. Wenn wir die von mir vorgeschlagene korrigierte Logik akzeptieren, sehen wir tatsächlich, dass Aktien und Gold gemeinsam gegenüber dem Dollar steigen können. Das Problem ist freilich, dass wir innerhalb derselben Beobachtung erkennen können: Über einen Zeitraum von 16 Jahren scheinen die Aktienwerte in Dollar nominal von 30,82 Billionen $ auf 70,9 Billionen $ zu wachsen, doch die Kaufkraft von Aktien verliert gegenüber Gold fortwährend an Boden und ist von 74,13 auf 42,76 gesunken.
Mit anderen Worten: Eine Unze Gold im Besitz des durchschnittlichen Menschen weltweit verschafft ihm heute mehr Kaufkraft, um die durchschnittliche Aktie zu erwerben, als 2014 oder 2004. Umgekehrt hätte eine Investition eines durchschnittlichen Menschen in die durchschnittliche globale Aktie heute ein geringeres Gewicht an Gold erworben als 2014 oder 2004. Somit ist die Milkshake-Theorie selbst in ihrer korrekt formulierten Darstellung selbstzerstörerisch, da der durchschnittliche Anleger besser fährt, wenn er Gold statt in Dollar bemessener Aktien besitzt. Zudem finden wir in unserer gesamten Analyse und Modellierung nirgends den „starken Dollar“, für den Herr Johnson sich so leidenschaftlich einsetzt. Im Gegenteil: Gerade die strukturelle Schwäche des Dollars ist notwendig, damit die Milkshake-Theorie schlüssig ist.
Denken Sie an all diese 16 Jahre gelebter Erfahrung, harter Arbeit und Ersparnisse. Denken Sie an all die gescheiterten Aktieninvestments, die gekommen und gegangen sind. Denken Sie an all die Rezessionen, Inflationen, Krisen, Pandemien, Kriege und Friedenszeiten. Durch all diese weltlichen Turbulenzen hindurch hat der durchschnittliche globale Sparer stets Kaufkraft verloren, wenn er in globale Aktien statt in Gold investierte. Deshalb gewinnt Gold stets als dauerhaftes Wertaufbewahrungsmittel des Menschen. Deshalb ist es für einen durchschnittlichen Sparer auf der Welt, der 80 Jahre alt ist, sehr wohl sinnvoll, über jeden aussagekräftigen Zeitraum 80 % seines Vermögens in Gold zu halten. Gold ist in vielerlei Hinsicht seine einzige Möglichkeit, Kaufkraft zu erhalten, und weitaus stabiler als jede lokale Währung oder jede lokale Aktie, die ihm zugänglich sein mag.
Fazit
Wir sind nun am Ende unserer Untersuchung angelangt. Wir haben durch mehrere Beweise gezeigt, dass die Milkshake-Theorie sowohl in ihrer vorgeschlagenen Darstellung als auch bei korrekter Modellierung und Prüfung ihrer Kernaxiome selbstzerstörerisch ist. Für Herrn Johnson ist dies ein unglückliches Ergebnis, denn die Daten zeigen, dass er es einfach hätte belassen und sich auf sein bekanntes Mantra konzentrieren sollen: Wenn Sie an Mathematik glauben, kaufen Sie Gold. Sein Versuch, ein Modell vorzulegen, das Gold übertrifft und zugleich irgendwie davon profitiert, die langfristige Entwertung des US-Dollars zeitlich zu erfassen, ist falsifiziert worden[5]. Darüber hinaus bestätigt dies, dass Herrn Johnsons anfängliche Zuversicht das Ergebnis schlechter Annahmen, schwach konstruierter Datenmodelle und des Vorrangs abstrakter Theorie vor konkreter Überprüfung war. Die Arbeit, die ich in diesem Papier geleistet habe, zeigt hinreichend, dass selbst ein aggressiver Ansatz (der 80-Jährige mit 80 % Goldanteil) für die Mehrheit der Weltbevölkerung überwältigend überlegen ist. Wenn man handverlesene Jahresvergleiche und fehlerhafte Ruhestandsmodelle ausklammert, erkennt man klar, dass Gold die globalen Aktienmärkte in US-Dollar und in allen anderen Währungen übertrifft.
Bei Goldmoney verfallen wir solchen intellektuellen Schwächen nicht. Unsere Sicht ist, dass Gold Geld ist, eine Tatsache, die sich aus seinen physischen Eigenschaften und den Erfordernissen der natürlichen Ordnung ergibt. Wir stimmen der verfassungsmäßigen Definition des Dollars zu und erkennen die Weisheit unserer Vorfahren aus 5.000 Jahren an, die Geld die meiste Zeit fortwährend als ein Gewicht an Gold oder Silber definierten. Seit 1971 beobachten wir, dass dies offiziell nicht mehr der Fall ist, obwohl Zentralbanken und Reiche Gold weiterhin inoffiziell als Geld behandeln. Seit 2001 beobachten wir zunehmend eine manipulierte Wirtschaft in der westlichen Welt: eine Wirtschaft, die an die sehr realen Grenzen kooperativer und ökologischer Aktivität gedrängt wurde und auf alchemistischen Wirtschaftstheorien und abstrakten Analysen beruht. Seit 2008 beobachten wir einen sprunghaften Anstieg dieser modernen Auffassung von Geld als bloßer Idee, als Produkt schädlicher, wechselnder Theorien und der Unwägbarkeiten der Spekulation. Folglich haben wir eine ausgeprägte Kluft zwischen dem Realen und dem Imaginären erlebt. Beim derzeitigen Stand haben wir noch keinen Wandel in der offiziellen Haltung der westlichen Wirtschaftsführung erkannt, und dementsprechend glauben wir, dass dieser Trend anhalten wird.
Vor diesem Hintergrund bestand unsere Anlagephilosophie darin, Gold als Geld zu behandeln, obwohl wir in einer Zeit leben, in der uns gesagt wird, es sei keines. Das bedeutet nicht, dass jeder seine gesamten Ersparnisse in Geld bewahren sollte, wohl aber, dass jede als Gegenentwurf vorgeschlagene Anlagetheorie zu Recht an Gold gemessen werden sollte. Es bedeutet auch, dass jeder umsichtige Sparer, der sich unserer Philosophie anschließt, den Strömungen des Trends widerstehen und stattdessen seinen nominalen Überschuss in Geld anlegen sollte, das Bestand hat – das heißt, in Gold.
[1] Ich möchte betonen, dass ich Brent Johnson sehr schätze. Er war ein früher Unterstützer von BitGold, und wir haben viele gemeinsame Freunde. Ich betrachte ihn außerdem als Bekannten in den sozialen Medien und als Investor mit ähnlicher Denkweise. Meine Einwände beginnen und enden mit den Fakten, die er zur Begründung seiner Theorie vorgebracht hat. Bitte behalten Sie dies beim Lesen dieses Beitrags im Hinterkopf.
[2] Herr Johnson spricht in einigen seiner Interviews von „ein oder zwei Jahren“. Diese Interviews fanden 2018 statt. Inzwischen liegen zwei Jahre seit diesen Prognosen hinter uns, und Herr Johnson vertritt die Überlegenheit seiner Theorie weiterhin mit großem Nachdruck. Daher bin ich der Ansicht, dass er die Frage eines klaren Zeithorizonts, an dem sich seine Prognosen messen lassen, nicht hinreichend beantwortet hat.
[3] Wir verwenden den SPY-ETF anstelle eines hypothetischen Indexwerts des S&P 500 Total Return. Mit anderen Worten: die tatsächlichen Preise, die ein Rentner hätte zahlen müssen, um das zugrunde liegende Indexportfolio zu erwerben. Die wiederangelegten Dividendenerträge bereinigen wir mit einem pauschalen Steuersatz von 23,8 % um die damit verbundenen Steuern. Wir zeigen jedes Jahr von 1993 bis 2000, den Zeitpunkt, an dem der Rentner aufgehört hätte, in die Strategie zu investieren. Das ist nicht perfekt und erschwert unsere Analyse sogar, weil die schlechtesten Jahre für dieses Modell erst später gekommen wären; ich hielt dies jedoch für den richtigen Kompromiss. So geben wir einen sachlichen Einblick darin, was die Strategie für einen Rentner in jedem Startjahr von 1993 bis 2000 bis zum 10. März 2020 konkret erbracht hätte, und erfassen damit alle verfügbaren Daten zum SPY-ETF.
[4] Beachten Sie, wie wir Indizes einsetzen. Wir unterstellen nicht, dass ein Anleger diesen speziellen Index gekauft oder verkauft hat, sondern nutzen diese Daten lediglich, um einen langfristigen Trend abzuleiten, der einen absoluten Wert – den Wert aller globalen Aktien in US-Dollar – mit einem anderen absoluten Wert – dem von Gold in US-Dollar – vergleicht.
[5] In einem aktuellen Tweet erklärte Herr Johnson, sein derzeitiger Goldanteil betrage nur 10 %, was die Frage aufwirft, ob er Gold für Geld hält. Wenn Gold Geld ist, verliert schließlich alles andere mit der Zeit im Verhältnis zu Gold an Kaufkraft. Wer nur 10 % seiner Ersparnisse in Gold hält, besitzt es faktisch als Versicherung gegen die strukturellen Kaufkraftverluste der übrigen 90 % seines Portfolios ohne Gold.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben, sofern nicht ausdrücklich angegeben, nicht die Auffassung von Goldmoney wieder. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten die in diesem Artikel enthaltenen Informationen nicht ohne vorherige unabhängige fachliche Beratung zur Grundlage von Handlungen oder Entscheidungen machen. Es wurde sorgfältig darauf geachtet, dass die Informationen in diesem Artikel verlässlich sind; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben, und jede Handlung, die auf Grundlage der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf eigenes Risiko.