
Aufbauend auf unserem proprietären Goldpreis-Rahmenwerk, das auf dem Energie-Wertnachweis basiert,
a) stellen wir ein verbessertes Goldpreismodell vor;
b) legen wir eine ausführliche Analyse der Energieabhängigkeit der Kostenstruktur im Goldbergbau vor und
c) geben wir einen Ausblick auf den Goldmarkt.
Unser verbessertes Rahmenwerk bestätigt unsere früheren Erkenntnisse, dass Energie ein wichtiger Baustein zum Verständnis der Goldpreisbildung ist. Die ausführliche Bottom-up-Analyse erklärt, warum das so ist. Angesichts unserer positiven Prognose für längerfristige Energiepreise und unserer negativen langfristigen Einschätzung der Realzinsen sind wir der Ansicht, dass der Ausblick für den Goldpreis deutlich nach oben geneigt ist.
Den gesamten Analysebeitrag als PDF finden Sie hier.
Einleitung
In diesem Bericht gehen wir tiefer auf die Beziehung zwischen Gold und Energie ein, erläutern die Funktionsweise der Energiemärkte, insbesondere des Ölmarkts, und legen unsere Einschätzung zur künftigen Entwicklung der Energiepreise und damit des Goldpreises dar. Die Studie gliedert sich in drei Teile. Im ersten Teil greifen wir unser Goldpreis-Rahmenmodell aus dem Vorjahr erneut auf und ergänzen es um einige wichtige Verbesserungen. Das neue Modell weist eine bessere Anpassung auf und ist einfacher, da es nur einen Schritt statt zwei erfordert. Im zweiten Teil analysieren wir die Energieabhängigkeit der Goldbergbauindustrie und betrachten eingehend die tatsächlichen Energiekosten jedes Schritts des Produktionsprozesses. Damit bestätigen wir den starken Zusammenhang zwischen Energiepreisen und Gold, den wir bereits in unserem Top-down-Modell festgestellt haben. Im dritten Teil werfen wir einen genaueren Blick auf die Energiemärkte und den Ausblick für die kommenden Jahre.
In unserer ersten Rahmenwerk-Studie (Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015) haben wir ausführlich beschrieben, wie längerfristige Energiepreise ein wichtiger Baustein für das Verständnis der Goldpreisbildung sind. Bei der Auflösung nach Gold in US-Dollar stellten wir fest, dass sich der Großteil der Preisbewegungen durch nur wenige zentrale Treiber erklären lässt: Realzinserwartungen, Zentralbankpolitik und Veränderungen der längerfristigen Energiepreise. Unsere Analyse zeigte, dass Veränderungen der längerfristigen Ölpreise ein statistisch hochsignifikanter Treiber für Veränderungen des Goldpreises sind. Das überarbeitete Modell, das wir in Teil eins dieser Studie vorstellen, bestätigt diese Erkenntnisse mit einem statistischen t-Wert von 28,0 (8,5 für die Regression auf Jahresveränderungen der Preise) für den Koeffizienten des 5-Jahres-Ölpreises.
Auf Grundlage dieses Rahmenwerks haben wir in unserem jüngeren Bericht (siehe Inverted Asymmetry – Gold Price Outlook, 20. September 2016) gezeigt, dass ein Großteil des Anstiegs des Goldpreises von 280 $/ozt im Jahr 2001 auf 880 $/ozt im Jahr 2008 auf den raschen Anstieg der Terminpreise für Energie (abgebildet durch längerfristige Ölpreise) zurückzuführen war und dass der Rückgang der längerfristigen Energiepreise seit 2011 wesentlich zum Goldbärenmarkt von 2012 bis 2015 (in US-Dollar gerechnet) beigetragen hat. Wir kamen zu dem Schluss, dass wir im Laufe des Jahres 2016 höchstwahrscheinlich sowohl bei den längerfristigen Energiepreisen als auch bei den Realzinserwartungen einen Wendepunkt erreicht hatten, was bedeutet, dass der Ausblick für Gold zunehmend nach oben geneigt war.
Die obigen Erkenntnisse stehen auch im Einklang mit unserer eingehenden Analyse der Kostenseite der Goldproduzenten, die wir in Teil zwei dieses Berichts vorstellen. Dass der Goldbergbau energieintensiv ist, wird bei Betrachtung der direkten Energieabhängigkeit offensichtlich, also des Kraftstoff- und Stromverbrauchs der Goldproduzenten. Selbst der vergleichsweise einfache Tagebau verbraucht viel Kraftstoff für Lastwagen und Bagger, und der Untertagebau benötigt zusätzlich Strom für die Kühlung. Auch die Aufbereitung des Golderzes ist sehr energieintensiv. Die meisten großen Goldbergbauunternehmen weisen diese direkten Energiekosten in irgendeiner Form aus. Typischerweise liegen diese ausgewiesenen Kosten bei den aktuellen Energiepreisen bei etwa 15–25 % der gesamten operativen Kosten. Unsere Berechnungen zeigen, dass die Kosten wahrscheinlich eher bei 20–30 % der operativen Kosten liegen.
Dabei sind jedoch die indirekten Energiekosten nicht berücksichtigt, die erheblich sein können. Indirekte Energiekosten sind die Energiekosten der enthaltenen Rohstoffe und Dienstleistungen, die für den Goldbergbau benötigt werden, wie Stahl, Chemikalien, Reifen, Zement usw. Letztlich spiegeln sogar die Löhne teilweise Energiekosten wider, da Veränderungen der Energiepreise die Lebenshaltungskosten der Arbeitnehmer, etwa für Wohnen und Ernährung, beeinflussen. Während uns umfassende Daten zu den direkten Energiekosten vorliegen, ist der indirekte Energieverbrauch viel schwerer zu finden und noch viel schwerer genau zu schätzen, da die Goldproduzenten ihn in keiner Form offenlegen (und ihn wahrscheinlich gar nicht messen können). Für diesen Bericht haben wir jedoch die Aufwandsseite der Gewinn- und Verlustrechnungen der weltweit größten Goldproduzenten sorgfältig aufgeschlüsselt und festgestellt, dass direkte und indirekte Energiekosten kurzfristig im Durchschnitt etwa 50 % der Goldproduktionskosten ausmachen (das heißt, eine Veränderung der Energiepreise wirkt sich nahezu unmittelbar auf die Kostenseite der Goldproduzenten aus). Dieser Kostenanstieg muss sich natürlich im Goldpreis niederschlagen, da die Produzenten andernfalls faktisch mit Verlust arbeiten und in der Folge ihre Produktion drosseln würden.
Wichtig ist: Veränderungen der Energie-Spotpreise verändern zwar die aktuellen Produktionskosten, für den Goldpreis sind jedoch die längerfristigen Energiepreise entscheidend. Warum ist das so? Angenommen, der Ölpreis fällt morgen auf 10 USD/Barrel, weil die Lagerbestände die Lagerkapazität erreichen. Die langfristigen Ölpreise bleiben jedoch bei 60 USD/Barrel, weil der Markt dies für erforderlich hält, damit ausreichend in künftige Förderkapazitäten investiert wird. Welcher Preis sollte sich also im aktuellen Goldpreis widerspiegeln? Wir sind der Ansicht, dass der Gold-Terminpreis dem Öl-Terminpreis entsprechen sollte, da dieser die langfristigen Produktionskosten von Gold bestimmt. Anders als Öl lässt sich Gold jedoch nahezu kostenlos lagern, und es gibt keine Lagerkapazitätsgrenzen. Daher ist die Steigung der Gold-Terminkurve im Wesentlichen eine Funktion der Leihzinsen (Lease Rates). Wenn die Spotpreise von dieser Beziehung abweichen, entstünde eine Arbitragemöglichkeit, die schnell genutzt würde und damit wieder verschwände. Folglich kann der Gold-Spotpreis bei einer stark ausgeprägten Contango-Struktur der Öl-Terminkurve nicht mit einem entsprechenden Abschlag auf die Gold-Terminpreise gehandelt werden. Somit sollten sowohl die Gold-Termin- als auch die Gold-Spotpreise die Öl-Terminpreise widerspiegeln, nicht die Spotpreise.
Während sich Veränderungen der Energiekosten kurzfristig zu 50 % auf die Kosten des Goldabbaus auswirken, nähert sich dieser Anteil langfristig 100 % an, da steigende (oder gelegentlich sinkende) Energiekosten in alle Bereiche der Wirtschaft durchschlagen und zu einer allgemeinen Preisinflation führen. Wenn sich beispielsweise die Energiepreise verdoppeln, verdoppeln sich die Kosten für einen neuen Bagger nicht über Nacht. Einige Teile der Produktionskosten des Baggers steigen sofort, etwa Stahl, Kunststoffteile und die im Fertigungsprozess eingesetzte Energie. Die Gemeinkosten ändern sich jedoch vermutlich nicht so schnell. Bagger können daher sofort teurer werden, aber nicht um 100 %. Hinzu kommt, dass der Hersteller des Baggers seine höheren Kosten möglicherweise nicht sofort an die Minenbetreiber weitergeben kann. Außerdem muss ein Goldabbaubetrieb seine Bagger nicht allzu oft ersetzen, da schwere Maschinen in der Regel sehr lange halten. Wenn er eine neue Maschine kauft, schreibt er deren Kosten über einen sehr langen Zeitraum ab. Insgesamt bedeutet dies, dass ein Teil der Kosten eines Goldproduzenten kurz- und mittelfristig nahezu fix und von Energiepreisänderungen unberührt ist. Mit der Zeit werden höhere Energiepreise jedoch in alle Bereiche der Produktion durchsickern. Steigen beispielsweise die Energiepreise, wird der Bau einer Fabrik teurer, was sich langfristig in den Verkaufspreisen niederschlagen muss. Die Verwaltungskosten steigen, da Strom, IT, Telefonrechnungen und Löhne und letztlich der Preis jeder Büroklammer die höheren Energiepreise widerspiegeln. Bis dies geschieht, können jedoch Jahre oder sogar Jahrzehnte vergehen.
Was bedeutet das für die Goldpreise? Wir stellen fest, dass sich die Goldpreise nur in dem Maße mit den Energiepreisen bewegen, in dem die Goldproduzenten der unmittelbaren Kostenänderung ausgesetzt sind. Verdoppeln sich beispielsweise die längerfristigen Energiepreise innerhalb eines Jahres und beträgt das durchschnittliche Energie-Exposure 50 %, sollten die Goldpreise um rund 50 % steigen. Langfristig werden die Goldpreise jedoch nach und nach die gesamte Preisänderung widerspiegeln. Das ist der Grund, warum der in Gold gemessene Ölpreis über sehr lange Zeiträume bemerkenswert stabil geblieben ist (siehe Abbildung 1).
Wir vertreten die Auffassung, dass letztlich alles Energie ist und dass Veränderungen der Energiepreise – oder mit anderen Worten die relative Fülle bzw. Knappheit von Energie2 – zuerst die Primärindustrien beeinflussen und von dort in alle wirtschaftlichen Aktivitäten durchschlagen, unabhängig davon, wie weit entfernt diese dem Anschein nach sind. Und weil Gold, anders als Papiergeld, in den Primärindustrien verwurzelt ist, behält es stets ein relativ stabiles Preisverhältnis zu Grundgütern wie Nahrungsmitteln und Energie selbst. Das ist der Grund, warum Gold im Lauf der Geschichte ein so wirksamer und verlässlicher Wertspeicher ist, unabhängig davon, ob Regierungen und Zentralbanken es heute anerkennen oder nicht.
Im dritten Teil bauen wir auf unserem kürzlich veröffentlichten Ölbericht auf (Crude Oil – The Next 5 Years, 14. Mai 2018) und geben einen Ausblick darauf, was unsere Erwartung steigender längerfristiger Ölpreise für Gold bedeutet. Wir stellen fest, dass sich der asymmetrische Ausblick für Gold noch stärker nach oben neigt, da sowohl die Erwartungen für die Realzinsen als auch die längerfristigen Ölpreise ihre Wendepunkte inzwischen überschritten haben.
Teil 1 – Energie im überarbeiteten Goldpreis-Rahmenwerk
In unserer ersten Rahmenstudie (Gold Price Framework Vol. 1: Price Model, 8. Oktober 2015) haben wir ein Goldpreismodell entwickelt, in dem wir drei wesentliche Treiber der Goldpreise identifiziert haben: die Zentralbankpolitik (Realzinserwartungen und quantitative Lockerung), die Nettogoldverkäufe der Zentralbanken und die längerfristigen Energiepreise.
In diesem neuen Bericht aktualisieren und verbessern wir unser Modell. Konkret nehmen wir das Anleihekaufprogramm der EZB als unabhängige Variable auf, ebenso eine Variable zur Korrektur extremer Veränderungen der längerfristigen Energiepreise und zur Feinabstimmung der Art und Weise, wie die Realzinsen in das Modell einfließen. Dadurch erhalten wir im Vergleich zum ursprünglichen Modell eine bessere Anpassung, und die einzelnen Variablen weisen eine höhere statistische Signifikanz auf (siehe Abbildung 2).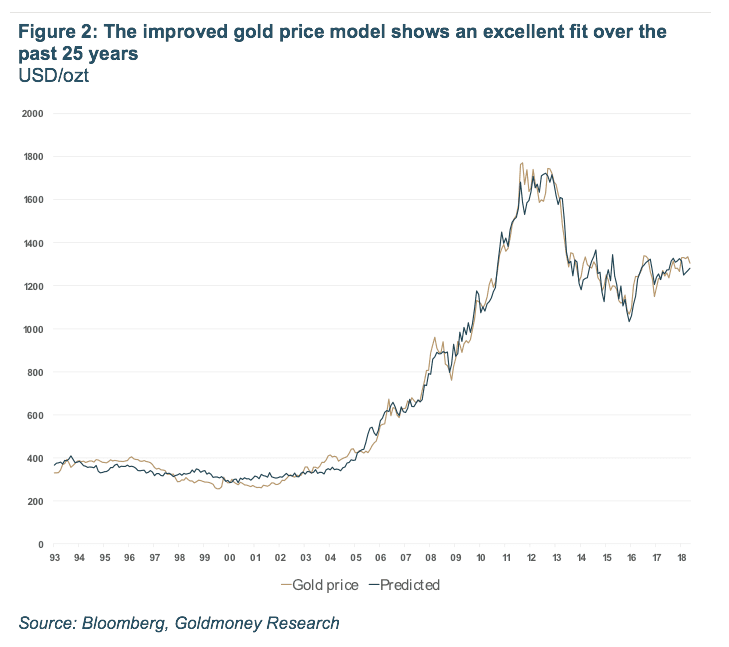
Das statistisch bereinigte Bestimmtheitsmaß (adjusted R²) der Regressionsanalyse der Goldpreisniveaus (Grafik oben) beträgt 99 % – die praktische Obergrenze. Darüber hinaus weist eine einfache Regressionsanalyse der Veränderungen der Preise gegenüber dem Vorjahr unter Verwendung derselben Variablen ein bereinigtes Bestimmtheitsmaß von 81 % auf, verglichen mit den dennoch beachtlichen 67 % unserer ursprünglichen Arbeit (siehe Abbildung 3 und Tabelle 1). Sowohl die Regressionsanalyse der Preisniveaus als auch jene der Veränderungen gegenüber dem Vorjahr prognostizieren zudem die jüngsten Preisbewegungen seit Jahresbeginn deutlich besser als das ursprüngliche Modell, das die Preise tendenziell zu niedrig prognostizierte und damit implizierte, dass Gold derzeit um etwa 100 USD je Feinunze überbewertet sei.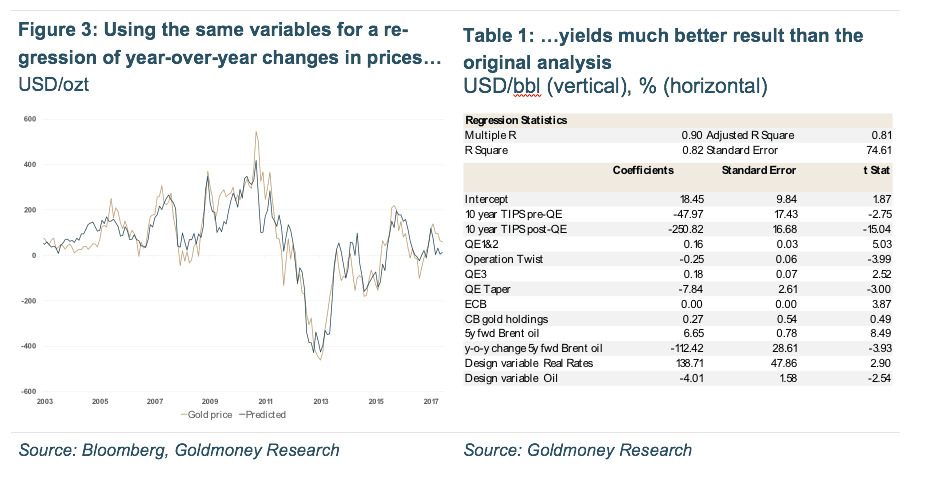
In diesem Bericht gehen wir nicht erneut ausführlich auf die einzelnen Einflussfaktoren ein. Hierzu empfehlen wir die Lektüre der ursprünglichen Studie. Stattdessen konzentrieren wir uns auf die Änderungen, die wir am Modell vorgenommen haben.
1.1 Aufnahme des Anleihekaufprogramms der EZB als unabhängige Variable
Bei der ursprünglichen Entwicklung unseres Modells haben wir uns auf die Geldpolitik der US-Notenbank Federal Reserve konzentriert. Die Fed begann im November 2008 mit ihrer unkonventionellen Lockerungspolitik. 2010 folgte QE2 und 2012 QE3 (das ursprüngliche Programm der quantitativen Lockerung wurde später als QE1 bezeichnet). Bis Oktober 2014, als die Fed ihr Anleihekaufprogramm offiziell beendete, war die Bilanz der Fed von etwa 700 bis 800 Millionen USD auf 4,5 Billionen USD angewachsen. Im Jahr 2011, zwischen dem zweiten und dem dritten Quartal, führte die Fed zudem die „Operation Twist“ durch, bei der sie kurzlaufende US-Staatsanleihen verkaufte und dafür langlaufende erwarb, um die Duration ihrer Bilanz zu verlängern, ohne deren Umfang zu verändern.
Das QE-Programm der Fed hatte enorme Auswirkungen sowohl auf die Nominal- als auch auf die Realzinsen. Als die Fed die erste QE-Runde startete, hatte sie die Nominalzinsen (Federal-Funds-Rate) bereits auf 1 % gesenkt, und einen Monat später lagen sie bei null. Die Realzinsen (gemessen an den Renditen 10-jähriger TIPS3) lagen jedoch im November 2008 noch bei 2,8 % und im Dezember bei 2,1 %. Als die Fed in den folgenden Jahren ihre Bilanz mit Vermögenswerten aufstockte, sanken sowohl die Nominal- als auch die Realzinsen allmählich, bis die Realzinsen im November 2012 mit −0,8 % ihren Tiefststand erreichten. Wichtig ist: Die Goldpreise sind negativ mit den Realzinsen korreliert, wie wir in unserer ursprünglichen Rahmenstudie ausführlich darlegen. Sinken die Realzinsen, steigt bei sonst gleichen Bedingungen der Goldpreis.
Durch den Kauf von Vermögenswerten drückt die Zentralbank die Realzinsen nach unten, was sich positiv auf den Goldpreis auswirkt. Wie wir jedoch bereits in unserer ursprünglichen Arbeit festgestellt haben, übersteigt der Einfluss von QE auf den Goldpreis den Einfluss auf die Realzinsen bei Weitem. Im Jahr 2008 lag der durchschnittliche Goldpreis bei 872 USD je Feinunze, und die Realzinsen lagen im Durchschnitt bei 1,78 %. Bis 2012 – die Fed hatte ihre dritte QE-Runde und die Operation Twist gestartet, wodurch die Realzinsen auf −0,48 % sanken – war der Goldpreis auf 1.670 USD je Feinunze gestiegen. Unserem Goldpreismodell zufolge ist die Veränderung der Realzinsen (die ihrerseits überwiegend durch QE bedingt war) nur für etwa 360 USD dieser Preisbewegung verantwortlich. Die übrigen 390 USD gingen speziell auf die QE-Maßnahmen zurück. Mit anderen Worten: Wären die Realzinsen ohne jegliches QE auf −0,48 % gefallen, hätte der Höchststand des Goldpreises wahrscheinlich um 400 USD je Feinunze niedriger gelegen.
In unserem ursprünglichen Goldpreis-Rahmenmodell hatten wir uns ausschließlich auf die quantitativen Lockerungsmaßnahmen der Fed konzentriert. Der Grund dafür war, dass QE ebenso wie die Realzinsen den relativen Wert des US-Dollars und damit den Wechselkurs USD/Gold beeinflusst. Genauer gesagt: Sinken die Renditen von USD-Anlagen, wird Gold im Vergleich zum Halten von US-Dollar attraktiver. Der Grund dafür, dass QE den Goldpreis über die direkte Wirkung auf die Realzinsen hinaus beeinflusst, könnte jedoch darin liegen, dass diese Anleihekäufe für Marktteilnehmer zusätzliche Anreize schaffen, nach Alternativen zu suchen, da bestimmte Vermögenswerte schlicht nicht mehr verfügbar sind, weil sie von der Zentralbank gehalten werden. Dieser Effekt ist wahrscheinlich global, das heißt, er dürfte nicht nur den Goldpreis in der jeweiligen Heimatwährung, sondern auch in anderen Währungen beeinflussen (wenn auch in geringerem Maße). Sollte dies zutreffen, würden die Anleihekäufe ausländischer Zentralbanken auch den Wechselkurs USD/Gold beeinflussen, selbst wenn die Zinspolitik dieser Banken dies nicht direkt tut4.
Wir haben das Modell daher weiterentwickelt, indem wir der Regression Variablen hinzugefügt haben, die die verschiedenen QE-Maßnahmen wichtiger ausländischer Zentralbanken abbilden. Wir haben festgestellt, dass sowohl das Anleihekaufprogramm der EZB als auch das der Bank of England einen positiven Einfluss auf den Wechselkurs USD/Gold hatten. Während das QE-Programm der EZB jedoch sowohl für die Regressionsanalyse der Goldpreisniveaus als auch für die der Veränderungen gegenüber dem Vorjahr statistisch signifikant ist, trifft dies auf das Anleihekaufprogramm der Bank of England nicht zu5.
Wir konnten keinen positiven Zusammenhang zwischen den QE-Maßnahmen anderer Zentralbanken und den Goldpreisen feststellen. Die Koeffizienten für die Ankaufprogramme der BoJ und der SNB, der beiden anderen Zentralbanken, die in den vergangenen Jahren umfangreiche Vermögenswerte angekauft haben, weisen in der Regressionsanalyse tatsächlich ein negatives Vorzeichen auf. Wir vermuten, dass dies wahrscheinlich auf die massiven Auswirkungen auf die Wechselkurse zurückzuführen ist, die zum Zeitpunkt der Ankündigung dieser Maßnahmen auftraten. So begann die SNB ihr umfangreiches QE-Programm gezielt, um den Schweizer Franken abzuwerten und eine Anbindung an den EUR einzuführen, was wiederum auch zu einer massiven Abwertung des CHF gegenüber dem USD führte. Daher überwog der Währungseffekt die Wirkung einer möglichen Flucht ins Gold zum Zeitpunkt der Ankündigung des QE-Programms durch die SNB. Es ist jedoch denkbar, dass sich Letzteres im Laufe der Zeit lediglich langsamer bemerkbar macht6.
Die Vermögenskäufe der SNB sollen beispielsweise, anders als die der FED, nicht die Wirtschaft ankurbeln, sondern vielmehr eine starke Aufwertung der Währung verhindern, die ihrerseits eine starke Preisdeflation auslösen würde. Die Ankündigung der SNB, den Schweizer Franken bei EUR/CHF 1,20 an den EUR zu binden, führte zu einer sofortigen Währungsabwertung, die sich weit stärker auf die Wechselkurse auswirkte als auf Schweizer Sparer, die Zuflucht im Gold suchten. Die SNB hob die Anbindung im Dezember 2014 formell auf, begann jedoch kurz darauf erneut, massiv zu intervenieren, indem sie ausländische Vermögenswerte kaufte, obwohl die formelle Anbindung nicht mehr bestand. Dies drückte den Schweizer Franken erneut deutlich nach unten, während die Vermögensbestände der SNB kontinuierlich zunahmen.
Langfristig sollten diese Vermögenskäufe der Zentralbanken dieselbe Wirkung auf Gold haben wie das Ankaufprogramm der FED. Auf der Suche nach Rendite bzw. Anlagen wenden sich Anleger naturgemäß Alternativen zu, und Gold gehört eindeutig dazu. In einer Regressionsanalyse lässt sich dies jedoch nur sehr schwer erfassen, was wahrscheinlich der Grund dafür ist, dass die Ankaufprogramme sowohl der BoJ als auch der SNB negative Vorzeichen aufweisen.
1.2 Maß für den Realzins
In unserem ursprünglichen Modell stellten wir fest, dass Realzinsen in einem Goldpreismodell bei der Modellierung von Preisniveaus statistisch signifikant sind. Dieser Effekt ließ sich in einer Regression, die Veränderungen gegenüber dem Vormonat und dem Vorjahr analysiert, schwerer erfassen. Die Regressionsanalyse der Preisveränderungen lieferte deutlich bessere Ergebnisse, wenn wir Veränderungen der Goldinvestmentnachfrage in Form von spekulativen COMEX-Futures-Positionen und ETF-Beständen als erklärende Variablen verwendeten. Wir zeigten wiederum, dass sowohl die spekulativen Netto-Positionen an der COMEX als auch die ETF-Bestände im Wesentlichen eine Funktion der Realzinsen sind (gemessen an der Rendite 10-jähriger TIPS). Das ursprüngliche Modell war daher ein zweistufiges Modell: Im ersten Schritt nutzten wir die Realzinsen, um die COMEX- und ETF-Positionen vorherzusagen, und im zweiten Schritt verwendeten wir die Ergebnisse, um die Goldpreise vorherzusagen.
Bei der Arbeit an unserem überarbeiteten Modell stellten wir jedoch fest, dass der Zusammenhang zwischen Realzinsen und Goldpreisen in der Welt nach der Kreditkrise deutlich stärker wurde. Daher verwendeten wir in unserem überarbeiteten Modell zwei Variablen für die Realzinsen: die Realzinsen bis zur Einführung der quantitativen Lockerung der FED im Jahr 2009 und die Realzinsen nach der quantitativen Lockerung7. Auf diese Weise weisen die Realzinsen im Modell eine wesentlich höhere statistische Signifikanz auf als im vorherigen Modell, insbesondere der Koeffizient für den Realzins nach der QE. Folglich benötigen wir für die Regressionsanalyse sowohl der Preisniveaus als auch der Veränderungen gegenüber dem Vorjahr keinen Umweg mehr über die COMEX- und ETF-Positionierung. Verwendet man dieselben Variablen jedoch in einer Regression, die Veränderungen gegenüber dem Vormonat analysiert, ergibt sich eine etwas schlechtere Anpassung als in unserem ursprünglichen Modell mit den spekulativen COMEX-Netto-Positionen und den ETF-Positionen) mit einem (weiterhin respektablen) bereinigten R-Quadrat von 51 % gegenüber zuvor 57 %.
1.3 Variable für starke Veränderungen des Ölpreises
Eines der Probleme des ursprünglichen Modells war, dass es für den Zeitraum von Juni 2008 bis Juni 2009 keine gute Anpassung aufwies. Die starken Schwankungen der Preise für länger laufende Ölkontrakte, von 88 USD/Barrel zu Beginn des Jahres 2008 auf 141 USD/Barrel zur Jahresmitte und zurück auf 63 USD/Barrel Anfang 2009, führten zu einer deutlich höheren Volatilität der prognostizierten Goldpreise als der realisierten Preise. Eine einfache Hilfsvariable, die nur dann einen Wert annimmt, wenn die Veränderungen der länger laufenden Ölpreise gegenüber dem Vorjahr einen bestimmten Schwellenwert überschreiten, verbessert die Anpassung erheblich. Der Grundgedanke dahinter ist, dass Goldpreise extreme Veränderungen der Terminölpreise nicht widerspiegeln, wenn diese auf vorübergehende Ungleichgewichte am Ölterminmarkt statt auf veränderte langfristige Fundamentaldaten des Ölmarktes zurückzuführen sind.
Was bedeutet das genau? In unserer Regressionsanalyse verwenden wir 5-Jahres-Terminpreise für Brent als Näherungswert für länger laufende Energiepreise. In unserem ursprünglichen Bericht erläutern wir ausführlich, warum wir länger laufende Brent-Futures für einen guten Näherungswert für die gesamten länger laufenden Energiepreise halten.
Allerdings gibt es eine Einschränkung: Unter normalen Bedingungen spiegeln länger laufende Ölfutures die Markteinschätzung der Grenzkosten des künftigen Angebots wider. Angenommen, die Konsenserwartung lautet, dass die Nachfrage in den nächsten fünf Jahren um fünf Millionen b/d wächst und die bestehende Förderung jährlich um zwei Millionen b/d zurückgeht. Der Markt schätzt daher, dass die Ölindustrie in den nächsten fünf Jahren zusätzliche 15 Millionen b/d an Angebot schaffen muss, damit das künftige Angebot die künftige Nachfrage decken kann. Von allen Projekten, die sich derzeit in der Pipeline und in der Planung befinden, werden diejenigen mit den niedrigsten Förderkosten zuerst genehmigt. Das Grenzprojekt – das letzte Projekt, das benötigt wird, um über fünf Jahre 15 Millionen b/d hinzuzufügen – hat einen Break-even-Preis von 50 USD/Barrel (siehe Exhibit 5). Länger laufende Ölpreise müssen daher diesen Preis widerspiegeln. Liegt er darunter, werden nicht genügend neue Projekte gestartet, was künftig zu einer Unterversorgung führt. Ein höherer Preis führt dazu, dass künftig zu viel Angebot auf den Markt kommt und die Preise unter die erforderlichen Break-even-Kosten fallen. Kommt der Markt plötzlich zu dem Schluss, dass die Rückgangsraten vier statt zwei Mio. b/d pro Jahr betragen, werden zusätzliche 10 Mio. b/d an künftiger Förderkapazität benötigt. Da alle Projekte mit Break-even-Kosten unter 50 USD/Barrel bereits genehmigt wurden, hat das neue Grenzprojekt höhere Break-even-Kosten. Länger laufendes Öl muss daher auf 60 USD/Barrel steigen, um sicherzustellen, dass zusätzliche 10 Mio. b/d an künftiger Angebotskapazität aufgebaut werden.
Obwohl die Preise länger laufender Futures theoretisch durch die Grenzkosten des künftigen Angebots bestimmt werden (und die historischen Daten damit übereinstimmen), unterliegen sie jedoch auch schlicht Angebot und Nachfrage für diese Kontrakte. Wichtig ist, dass länger laufende Terminkontrakte deutlich weniger liquide sind als kurz laufende Futures. Daher genügen bei länger laufenden Futures wesentlich weniger Kontrakte, um sich von den Fundamentaldaten zu entfernen, als am kurzen Ende der Kurve. Als die Ölspotpreise bis Juli 2008 auf 150 USD/Barrel stiegen, stiegen auch die Fünfjahres-Terminpreise auf 140 USD/Barrel. Die Grenzkosten des künftigen Angebots lagen jedoch bei Weitem nicht auf diesem Niveau. Unserer Ansicht nach spiegelten die länger laufenden Ölpreise die Grenzkosten des künftigen Angebots nicht mehr wider. Wohl herrschte damals tatsächlich eine extreme Knappheit am Ölmarkt. Genauer gesagt gab es einen Mangel an leichtem, süßem Rohöl (oder, wie man argumentieren kann, einen Mangel an Raffineriekapazität für schweres, saures Rohöl), der zu einem drastischen Rückgang der US-amerikanischen und globalen Rohölbestände führte (siehe Abbildung 5). Die damals vorherrschende Marktmeinung war, dass die Bestände bis in den Herbst hinein weiter rasch sinken würden. Die stimmige Marktreaktion wäre gewesen, dass sich die Rohöl-Terminkurve in eine immer steilere Backwardation8 verschiebt und die Spotpreise stark nach oben treibt. Der Spotpreis stieg zwar, doch das taten auch die länger laufenden Futures. Letzteres passte überhaupt nicht zu einer niedrigen und sich verschlechternden Bestandslage. Stattdessen preiste der Markt sehr hohe künftige Förderkosten bei einer relativ ausgeglichenen aktuellen Bestandslage ein.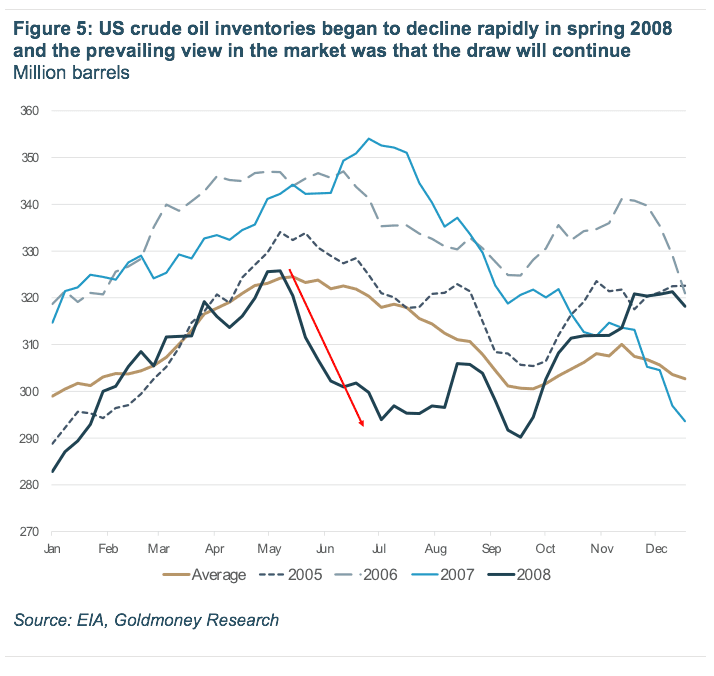
Unnötig zu sagen, dass dieses Bild falsch war und recht schnell korrigiert wurde. Der Anstieg der Spotpreise vernichtete letztlich Nachfrage, was genau so geschehen sollte, und die Preise begannen zu sinken. Später im selben Jahr brach die Nachfrage aufgrund der Auswirkungen der Kreditkrise auf das Wirtschaftswachstum vollständig ein. Die Bestände stiegen 2009 auf Mehrjahrzehntehochs. Wichtig ist jedoch: Auch ohne die dramatischen Auswirkungen der Kreditkrise auf die Ölnachfrage wäre es sehr unwahrscheinlich gewesen, dass die Knappheit am Ölmarkt noch jahrelang angehalten hätte, da zusätzliche Kapazitäten für komplexe Raffinerien und zusätzliches Rohölangebot hinzukamen9.
Was verursachte also diesen starken Anstieg am hinteren Ende der Kurve, der scheinbar nicht mit den zukünftigen Fundamentaldaten vereinbar war? Offenbar hatte der Anstieg des Spotpreises viel sogenannte „Anlagenachfrage“ („Investment Demand“) an das hintere Ende der Kurve gelockt, das zuvor fast ausschließlich der Bereich physischer Absicherer und professioneller Rohstoffhändler gewesen war. „Anlagenachfrage“ beschreibt in der Rohstoffwelt Positionen – überwiegend reine Long-Positionen – am Terminmarkt, die von nicht rohstoffspezifischen Marktteilnehmern stammen. Dazu zählen beispielsweise Pensionsfonds, Versicherungsunternehmen, nicht spezialisierte Hedgefonds sowie Privatanleger.
Die Investmentnachfrage nach Rohstoffen kam zunächst fast ausschließlich über ETFs. Heute handeln einige große institutionelle Anleger Futures direkt, doch in vielen Ländern ist es diesen Anlegern untersagt, Terminkontrakte abzuschließen, sodass sie ihr Engagement weiterhin über ETFs aufbauen müssen. Anders als spezialisierte Rohstoffhändler wie Hedgefonds und Handelshäuser bilden sich diese Marktteilnehmer in der Regel keine Meinung zu den Fundamentaldaten und positionieren sich nicht entsprechend; vielmehr ist ihr Rohstoffengagement eine strategische Portfolioposition, die auf eine höhere Diversifikation und möglicherweise auf einen Inflationsschutz abzielt. Daher ist die Investmentnachfrage tendenziell groß und beständig. Da die Investmentnachfrage historisch fast ausschließlich über ETFs abgewickelt wurde, war sie nur am vorderen Ende der Kurve vorhanden, wo die Liquidität am größten war. Generell stellen wir fest, dass der Einfluss der Investmentnachfrage auf die Ölpreise trotz ihres Umfangs begrenzt ist. Der Grund: Die Positionierung dieser Akteure ist relativ gut vorhersehbar. Sie halten Futures am vorderen Ende der Kurve und rollen sie mit näher rückendem Verfall regelbasiert in die Folgekontrakte. Sie nehmen nie physische Lieferung und lösen jeden Monat ebenso viele Positionen auf, wie sie eingehen. Am hinteren Ende der Kurve ist die Liquidität jedoch deutlich geringer, und wenn Anleger dorthin ausweichen, kann dies das Angebot und die Nachfrage bei längerfristigen Futures aus dem Gleichgewicht bringen.
Dass das vordere Ende der Kurve 2008 derart heftige Preisschwankungen zeigte, ist durchaus rational, da es lediglich die Veränderungen (und zum Teil die Erwartungen) bei den Lagerbeständen widerspiegelt. Das hintere Ende der Kurve sollte sich jedoch deutlich allmählicher bewegen. Würde das hintere Ende der Kurve stets die Grenzkosten des künftigen Angebots abbilden, dürften wir nicht dieselbe Preisvolatilität wie bei den Spotpreisen beobachten, da sich die zugrunde liegenden Fundamentaldaten nicht so schnell ändern10. Rasche Preisänderungen am hinteren Ende spiegeln daher höchstwahrscheinlich nicht nur eine veränderte Markteinschätzung der künftigen Fundamentaldaten wider. Zwischen 2008 und 2009 war es wahrscheinlich ein sprunghafter Anstieg der Investmentnachfrage, der die längerfristigen Futures von den Fundamentaldaten abkoppelte.
Offenbar konnten die Goldpreise, die eher von längerfristigen Ölpreisen als von Spotpreisen bestimmt werden, diese kurzfristige Preisentwicklung „durchschauen“. Mit anderen Worten: Der Goldmarkt preiste mehr oder weniger die „wahren“ Grenzkosten des künftigen Ölangebots ein und nicht das, was der Terminmarkt vorübergehend anzeigte. Als die Preise Ende 2008 einbrachen, fiel der Rückgang der „wahren“ Grenzkosten des künftigen Angebots deutlich weniger stark aus, als der Terminmarkt nahelegte, und führte zu einem wesentlich milderen Rückgang des Goldpreises. Daher folgten die Goldpreise den heftigen Schwankungen der längerfristigen Energiepreise nicht im gleichen Maße.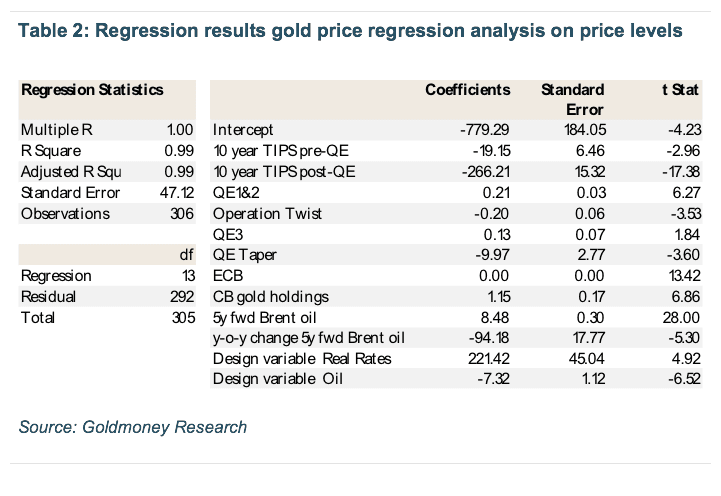
Wir möchten nochmals betonen, dass das in dieser Studie vorgestellte Goldpreis-Modell nicht als Handelsinstrument gedacht ist. Statt anzuzeigen, ob Gold unter- oder überbewertet ist, soll das Modell dazu dienen, die Preistreiber zu verstehen und zu erkennen, wo wir uns derzeit im Zyklus dieser Treiber befinden. So argumentieren wir beispielsweise seit Langem, dass die längerfristigen Ölpreise ihren Wendepunkt wahrscheinlich bereits vor einiger Zeit überschritten haben. Die längerfristigen Ölpreise haben von hier aus kein nennenswertes Abwärtspotenzial, und wie in unserem jüngsten Ölreport dargelegt, müssen sie unserer Einschätzung nach in den kommenden Jahren steigen, um das künftige Angebot sicherzustellen. Bei den Realzinserwartungen sehen wir eine ähnliche Lage: Wir sehen hier nur begrenztes Aufwärtspotenzial, selbst wenn die Nominalzinsen weiter steigen. Dies bedeutet, dass die Aussichten für den Goldpreis nach oben geneigt sind.
In den kommenden Wochen werden wir Teil zwei und drei dieses Berichts veröffentlichen, in denen wir die Energiekomponente der Kosten der Goldminenbetreiber eingehend untersuchen und auf Grundlage des verbesserten Preismodells einen Ausblick für die Goldpreise geben.
1 Contango – eine ansteigende Terminpreiskurve – ist das Gegenteil von Backwardation. Bei einer Contango-Terminstruktur notieren die Spotpreise mit einem Abschlag gegenüber den Terminpreisen.
2 Der „Preis“ von Energie ist ein fehlerhaftes Konzept, da Preise üblicherweise in Fiat-Währung beobachtet werden, die keinen stabilen langfristigen Maßstab bietet. In den vergangenen 100 Jahren sind die Energiepreise in US-Dollar dramatisch gestiegen, aber nicht, weil Energie knapper wurde, sondern weil der Wert des US-Dollars gesunken ist. Dies gilt für alle bestehenden Fiat-Währungen. In diesen 100 Jahren gab es jedoch Phasen der Energieknappheit und des Energieüberflusses, und dies wirkt sich auf die relativen Kosten der Goldproduktion aus.
3 Wir verwenden in diesem Bericht den Begriff reale Zinsen, obwohl wir tatsächlich reale Zinserwartungen meinen. Nominalzinsen für eine bestimmte Laufzeit lassen sich jederzeit anhand der Rendite auf Endfälligkeit einer Anleihe messen. Wer jetzt eine zehnjährige Anleihe kauft und bis zur Fälligkeit hält, weiß genau, wie hoch der Zinssatz und damit die Auszahlung ist. Bei Realzinsen verhält es sich anders, da die Höhe der Inflation über den Zeitraum erst nach dessen Ende bekannt ist. TIPS werden gehandelt und spiegeln daher die Inflationsschätzungen des Marktes wider, genauer gesagt die Markterwartungen für den Verbraucherpreisindex (CPI) über diesen Zeitraum. Die Auszahlung von bis zur Fälligkeit gehaltenen TIPS ist jedoch erst bei Fälligkeit bekannt, wenn die anhand des CPI gemessene Inflation feststeht. Daher spiegeln TIPS-Renditen eher die Realzinserwartungen als die Realzinsen selbst wider.
4 Letzteres könnte sich auch als nicht mehr zutreffend erweisen, da extrem niedrige und insbesondere negative Zinsen einige Marktteilnehmer außerhalb der USA, die bislang nicht in Gold investiert waren, in die einzige Alternative zu Papierwährungen drängen könnten. Wie bei den meisten quantitativen Lockerungsmaßnahmen anderer Zentralbanken als der Fed liegt jedoch noch keine ausreichende Datenhistorie vor, um einen statistisch signifikanten Zusammenhang festzustellen.
5 Das Anleihekaufprogramm der Bank of England könnte sich zu einem späteren Zeitpunkt, wenn mehr Daten vorliegen, in einer multivariaten Analyse als bedeutender Treiber erweisen.
6 Was sich in einer multivariaten Regressionsanalyse nur schwer nachweisen lässt
7 Um die Lücken zu füllen, wurden die Realzinsniveaus auf dem Stand der letzten bzw. ersten Beobachtung konstant gehalten.
8 Bei einer Backwardation-Terminstruktur notieren die Kassapreise mit einem Aufschlag auf die Terminpreise, die Kurve verläuft abwärtsgerichtet. Backwardation tritt typischerweise in einem Rohstoffmarkt mit niedrigen Lagerbeständen auf, da die Abnehmer des Rohstoffs bereit sind, für die sofortige Lieferung einen Aufschlag zu zahlen. Unsere ursprüngliche Rahmenstudie erläutert Backwardation und ihr Gegenstück, die Contango1, ausführlich.
9 Wichtig ist: Hätte der Markt erwartet, dass die künftigen Angebotskosten dramatisch steigen, hätten die Kassapreise sogar noch höher als 150 USD/Barrel liegen müssen. Die angespannte Lagerbestandssituation erforderte eine deutlich steilere Backwardation, als sie im Markt vorhanden war.
10 Ausgenommen sind plötzliche und starke Bewegungen der breit angelegten Preisinflation, die nicht ihren Ursprung in den Energiefundamentaldaten, sondern in den monetären Bedingungen haben.
Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich angegeben. Der Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten sich nicht auf die in diesem Artikel enthaltenen Informationen stützen oder danach handeln, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Verlässlichkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind und/oder als Hinweis auf künftige Ergebnisse verstanden werden können, und man sollte sich nicht darauf verlassen. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die aus den in diesem Artikel enthaltenen Informationen oder Meinungen entstehen. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf eigenes Risiko.