
Un regard plus long sur la valeur.
Depuis des millénaires, les hommes conservent l’or et l’argent comme réserves de valeur. Leur rôle durable commence par le pouvoir d’achat : ce que l’épargne permet d’acheter, aujourd’hui et demain.
Sur cette page
Pouvoir d’achat
L’or et les autres métaux précieux apportent une sécurité économique. Depuis des millénaires, partout dans le monde, les hommes ont recherché la sûreté et la stabilité de ces éléments naturels précieux. De fait, aucune monnaie ni aucun titre n’a surpassé les métaux précieux comme réserve de valeur dans la durée.
Le pouvoir d’achat représente la quantité de biens et de services que l’argent permet d’acquérir. Les investisseurs peuvent chercher à préserver leur pouvoir d’achat en veillant à ce que l’argent gagné aujourd’hui conserve sa valeur demain, au moment où il sera dépensé.
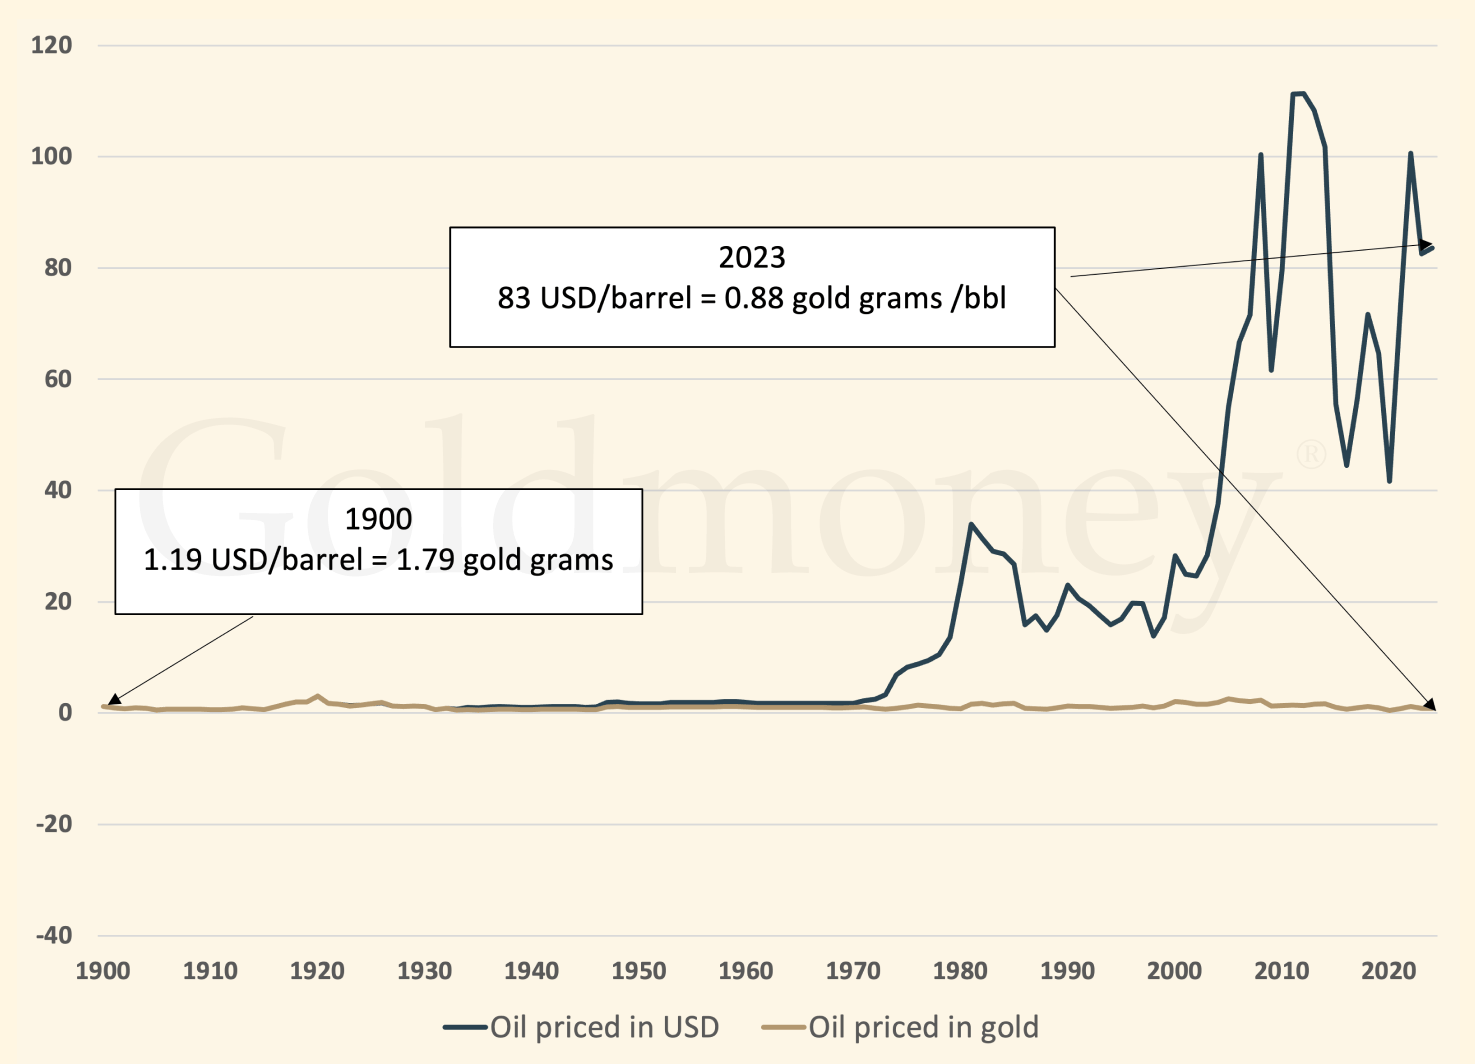
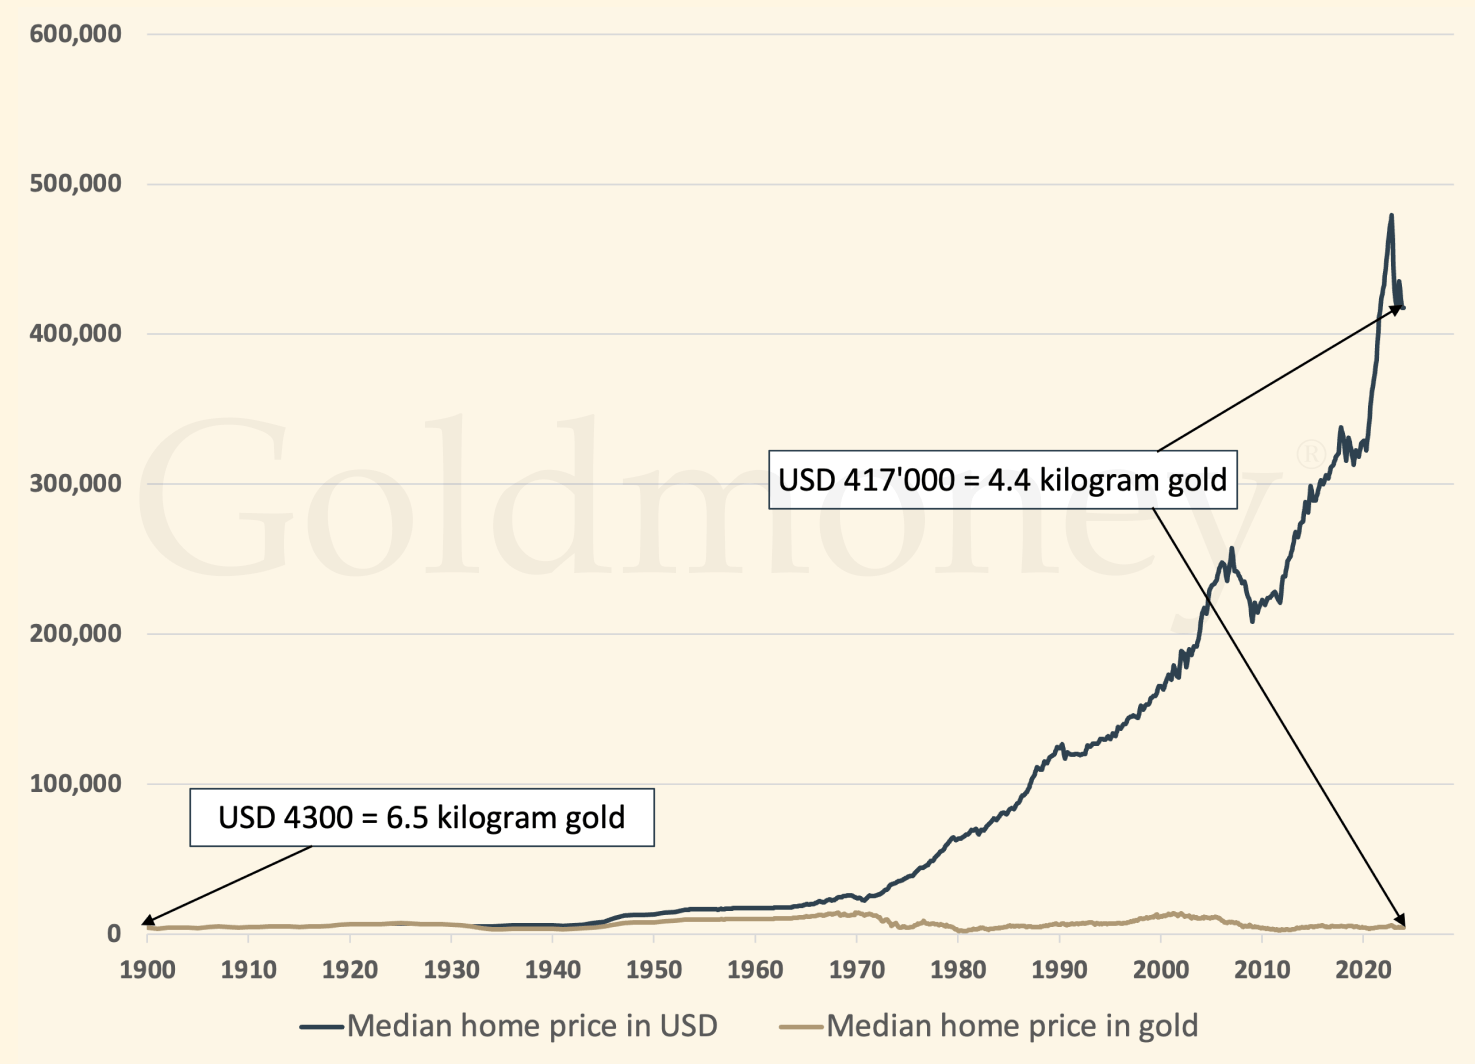
Historiquement, acheter de l’or et de l’argent a été un excellent moyen de préserver son pouvoir d’achat sur de longues périodes. Comparer la valeur de ces métaux à celle d’un baril de pétrole, au prix moyen d’un logement ou au prix du bœuf montre que, mesuré en métaux précieux, le prix des besoins humains essentiels — énergie, alimentation, logement — a fait preuve d’une remarquable stabilité à long terme. Plus on remonte dans l’histoire, plus la tendance devient évidente.
Pétrole
Logement
Alimentation
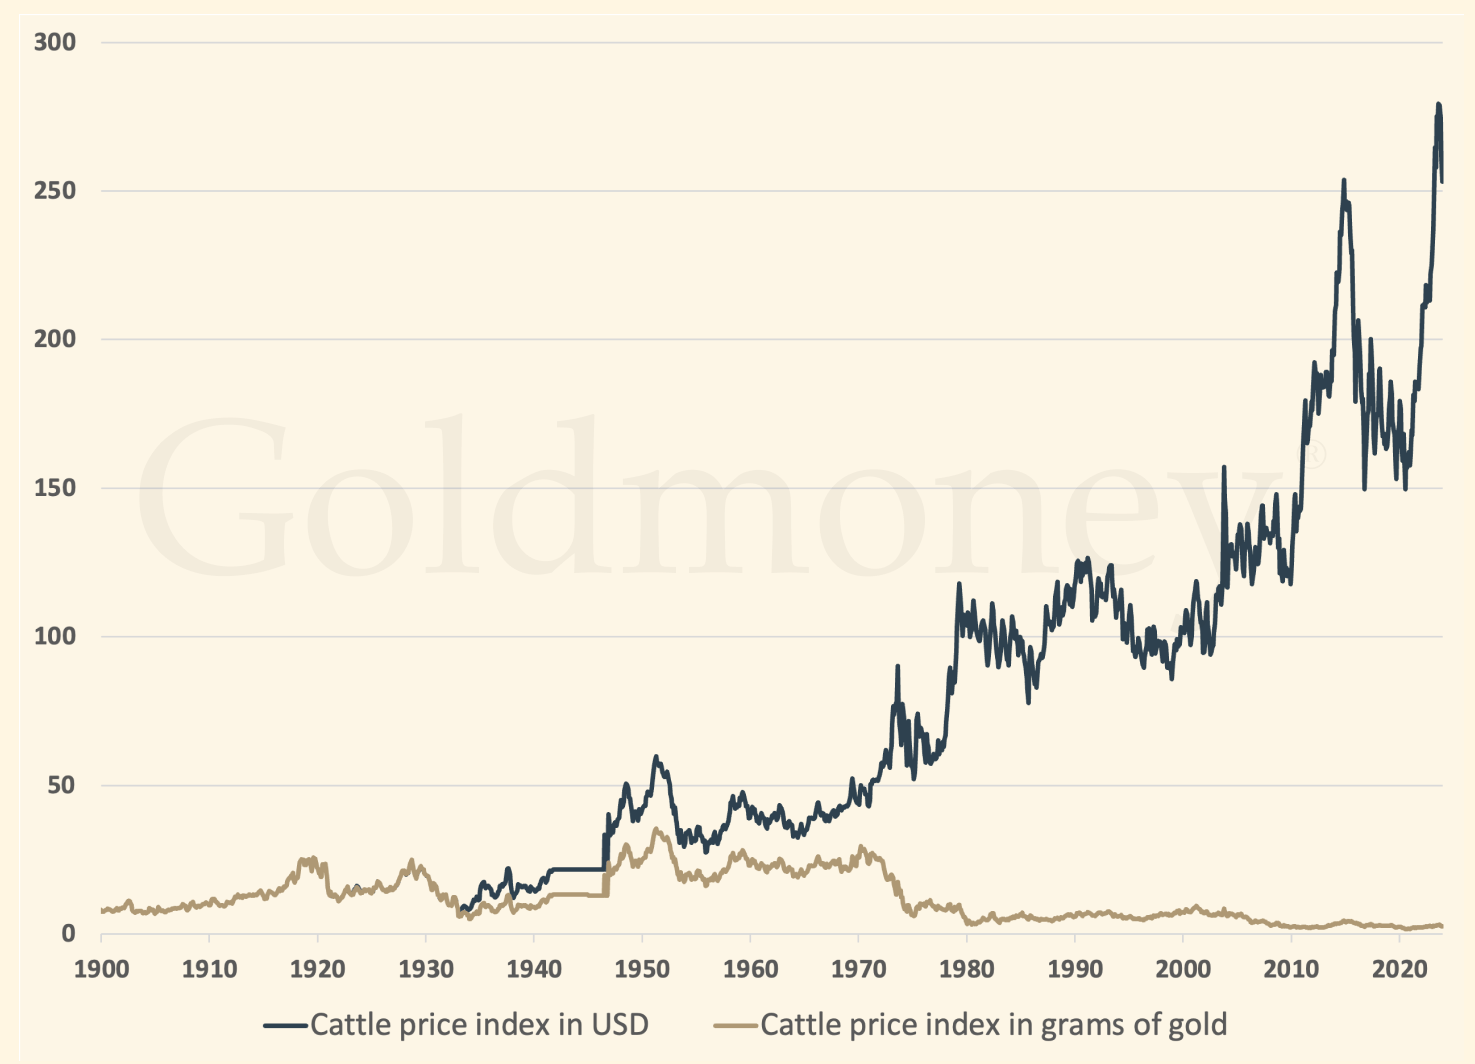
Comme le montrent ces graphiques, un même poids d’or et d’argent achète une quantité équivalente de pétrole, de logement et de nourriture sur une période de cent ans. Cette préservation naturelle du pouvoir d’achat par les métaux précieux contraste fortement avec l’évolution des monnaies fiduciaires émises par les États, comme le dollar américain.
Métaux précieux et monnaie
Monnaies mesurées en or
Monnaies mesurées en argent
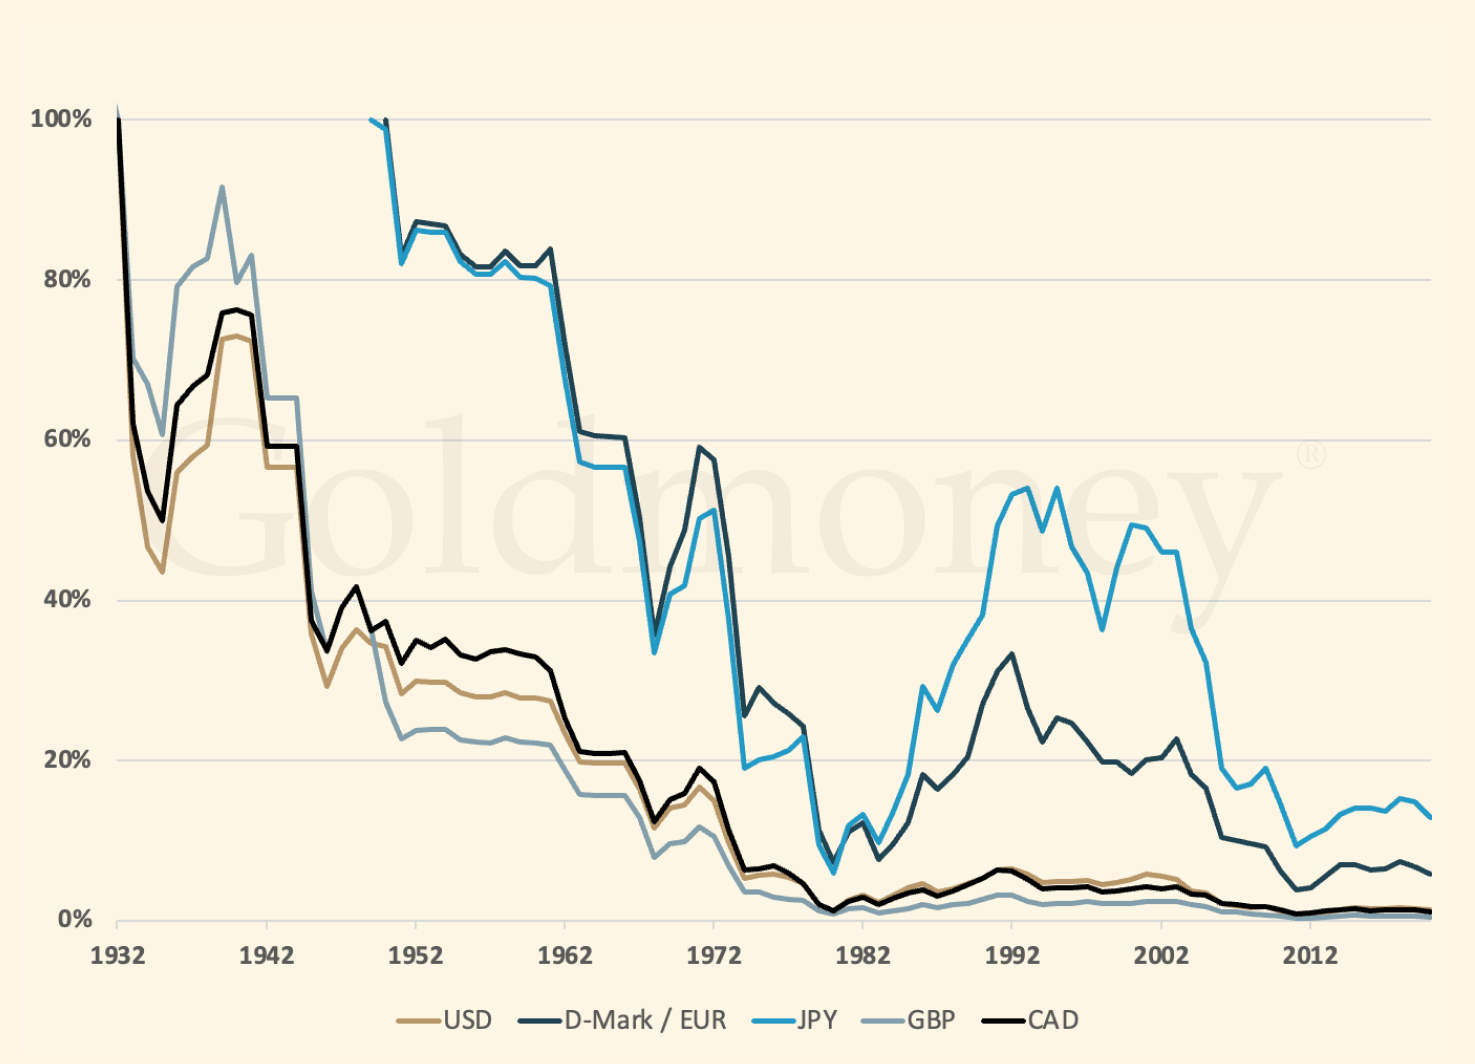
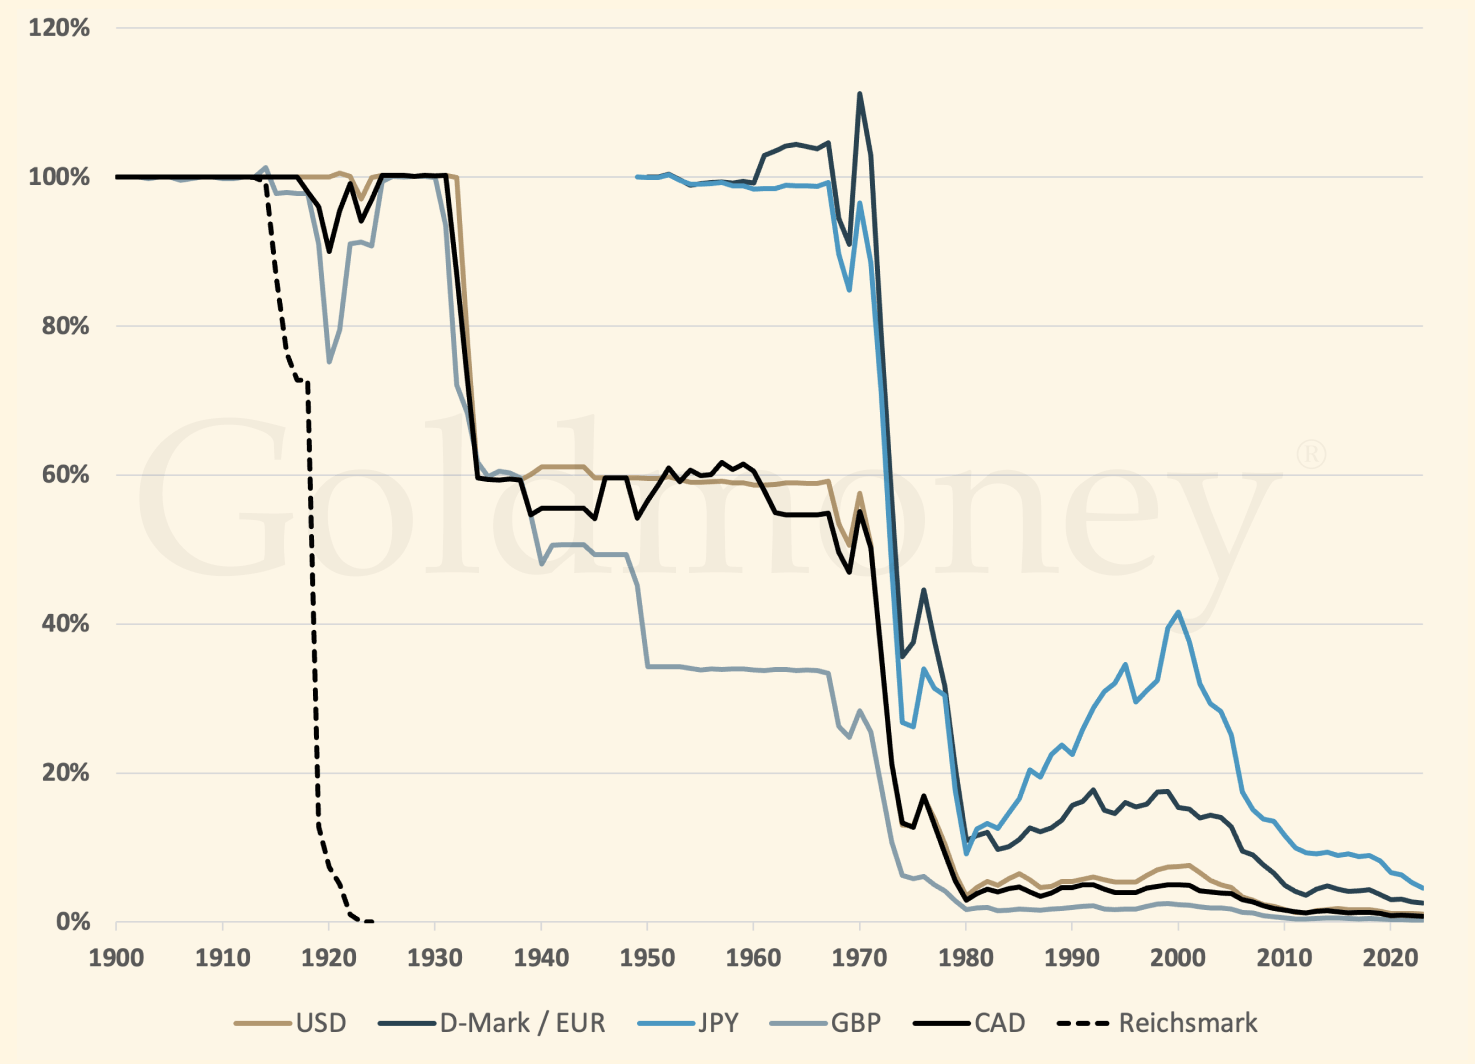
Le graphique ci-dessus montre la valeur d’un panier de monnaies fiduciaires par rapport à l’or et à l’argent sur une période de cent ans. Le problème auquel font face les investisseurs est que les monnaies fiduciaires perdent de leur valeur avec le temps, les États dépréciant systématiquement leur monnaie nationale — et donc le pouvoir d’achat de leurs citoyens — pour financer déficits budgétaires, déficits commerciaux, plans de sauvetage et guerres géopolitiques. En conséquence, les banques centrales ont perdu leur indépendance et sont devenues des instruments politiques qui cherchent à exercer un contrôle croissant sur l’économie, au nom de la théorie erronée selon laquelle l’inflation stimulerait la croissance. En l’état actuel des choses, presque tous les pays du monde appliquent une version de cette stratégie à leur système monétaire.
Savoir si cette approche est la bonne à l’échelle d’un pays importe peu au particulier, qui cherche simplement à maintenir son pouvoir d’achat et à préserver, pour les siens, un patrimoine durement gagné.
L’histoire l’a montré : avec suffisamment de temps, toutes les monnaies fiduciaires perdent du pouvoir d’achat face à l’or et à l’argent. Les métaux précieux présentent des propriétés naturelles uniques — rareté, durabilité, conductivité. Ces propriétés les rendent désirables pour l’activité économique tout en limitant leur offre. Surtout, les métaux précieux obéissent aux lois de la nature. Les monnaies fiduciaires, elles, peuvent être créées à partir de rien et ne répondent qu’aux décisions des États et des banques centrales.
C’est pour cette raison que les investisseurs avisés ont cherché à détenir des métaux précieux, et que ces éléments naturels ont été traités comme de la monnaie pendant plus de 5 000 ans par la quasi-totalité des civilisations humaines.
Rendements historiques
Comparez la variation annuelle en pourcentage de l’or, de l’argent, du platine et du palladium face à neuf devises. Les tableaux couvrent la période 2005-2025 et ont été mis à jour le 26 janvier 2026.
Les rendements passés ne constituent pas une prévision. Sur les petits écrans, faites défiler chaque tableau horizontalement pour comparer les devises.
Rendement + positifRendement − négatif
Or2005-2025
| Année | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 17.9% | 25.6% | 14.0% | 15.0% | 34.9% | 22.1% | 35.3% | 35.9% | 31.3% |
| 2006 | 23.2% | 14.5% | 23.5% | 19.2% | 10.6% | 21.0% | 24.5% | 14.4% | 8.3% |
| 2007 | 30.9% | 18.0% | 12.1% | 22.4% | 18.4% | 16.6% | 22.9% | 21.7% | 29.2% |
| 2008 | 5.8% | 31.8% | 29.2% | -1.2% | 10.5% | 30.7% | -14.1% | 0.1% | 43.9% |
| 2009 | 24.4% | -2.6% | 7.3% | 24.4% | 21.3% | 18.9% | 27.5% | 19.9% | 12.2% |
| 2010 | 29.6% | 13.7% | 22.9% | 25.3% | 38.6% | 24.5% | 13.1% | 17.2% | 34.2% |
| 2011 | 10.1% | 10.4% | 12.7% | 5.1% | 13.7% | 30.8% | 4.4% | 10.6% | 10.6% |
| 2012 | 7.1% | 5.2% | 4.0% | 5.9% | 5.2% | 10.5% | 20.7% | 4.3% | 2.4% |
| 2013 | -28.3% | -16.4% | -23.2% | -30.3% | -31.1% | -19.1% | -12.9% | -30.0% | -29.6% |
| 2014 | -1.4% | 7.5% | 7.8% | 1.0% | 12.0% | 0.8% | 12.0% | 9.8% | 4.8% |
| 2015 | -10.4% | 0.5% | 6.7% | -6.3% | -0.2% | -6.2% | -10.0% | -9.7% | -5.3% |
| 2016 | 8.1% | 9.3% | 5.0% | 15.7% | 11.7% | 11.0% | 5.2% | 9.9% | 29.1% |
| 2017 | 13.5% | 4.8% | 6.2% | 6.4% | -0.5% | 6.6% | 9.4% | 8.6% | 3.7% |
| 2018 | -1.6% | 9.1% | 6.8% | 4.0% | 3.1% | 7.4% | -4.2% | -0.8% | 4.3% |
| 2019 | 18.3% | 18.8% | 12.7% | 19.8% | 21.0% | 21.0% | 17.3% | 16.6% | 13.8% |
| 2020 | 25.1% | 14.2% | 22.6% | 17.3% | 14.8% | 28.3% | 19.0% | 14.4% | 21.3% |
| 2021 | -3.6% | 2.1% | -4.4% | -6.2% | 3.5% | -1.7% | 7.4% | -0.7% | -2.7% |
| 2022 | -0.3% | 6.3% | 6.9% | 8.2% | 5.9% | 10.7% | 13.6% | 1.1% | 11.7% |
| 2023 | 13.1% | 13.1% | 10.5% | 16.4% | 9.7% | 13.8% | 21.7% | 2.9% | 7.3% |
| 2024 | 27.2% | 40.0% | 38.2% | 30.8% | 35.6% | 30.9% | 41.8% | 37.2% | 29.4% |
| 2025 | 64.6% | 52.6% | 57.0% | 57.6% | 45.1% | 72.8% | 64.1% | 43.8% | 52.9% |
| Moy. 10 ans | 16.5% | 17.0% | 16.2% | 17.0% | 15.0% | 20.1% | 19.5% | 13.3% | 17.1% |
| 10 ans | 307.1% | 344.5% | 303.8% | 338.1% | 276.4% | 452.5% | 430.5% | 221.9% | 345.2% |
Dernière mise à jour de la source : 26 janvier 2026.
Argent2005-2025
| Année | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 29.2% | 37.6% | 24.9% | 26.0% | 47.8% | 33.8% | 48.2% | 48.9% | 43.8% |
| 2006 | 46.4% | 36.1% | 46.9% | 41.7% | 31.4% | 43.9% | 48.1% | 36.0% | 28.8% |
| 2007 | 14.6% | 3.3% | -1.8% | 7.2% | 3.7% | 2.1% | 7.6% | 6.5% | 13.1% |
| 2008 | -22.9% | -4.0% | -5.9% | -28.0% | -19.5% | -4.8% | -37.4% | -27.1% | 4.8% |
| 2009 | 48.0% | 15.9% | 27.7% | 48.1% | 44.4% | 41.5% | 51.7% | 42.7% | 33.6% |
| 2010 | 83.2% | 60.7% | 73.8% | 77.1% | 96.0% | 76.0% | 59.8% | 65.7% | 89.7% |
| 2011 | -9.9% | -9.7% | -7.8% | -14.0% | -7.0% | 7.0% | -14.6% | -9.6% | -9.5% |
| 2012 | 9.0% | 7.1% | 5.9% | 7.8% | 7.1% | 12.5% | 22.9% | 6.3% | 4.2% |
| 2013 | -35.8% | -25.2% | -31.3% | -37.6% | -38.4% | -27.6% | -22.1% | -37.4% | -37.0% |
| 2014 | -19.3% | -12.0% | -11.7% | -17.3% | -8.3% | -17.5% | -8.3% | -10.1% | -14.2% |
| 2015 | -11.9% | -1.1% | 4.9% | -7.8% | -1.8% | -7.7% | -11.4% | -11.2% | -6.8% |
| 2016 | 15.0% | 16.3% | 11.7% | 23.1% | 18.8% | 18.1% | 11.9% | 16.9% | 37.3% |
| 2017 | 6.3% | -1.8% | -0.5% | -0.4% | -6.8% | -0.1% | 2.4% | 1.7% | -2.9% |
| 2018 | -8.5% | 1.3% | -0.7% | -3.4% | -4.2% | -0.2% | -11.0% | -7.9% | -3.1% |
| 2019 | 15.2% | 15.7% | 9.7% | 16.6% | 17.8% | 17.9% | 14.2% | 13.6% | 10.8% |
| 2020 | 47.9% | 35.0% | 45.0% | 38.6% | 35.8% | 51.7% | 40.7% | 35.2% | 43.4% |
| 2021 | -11.7% | -6.5% | -12.4% | -14.0% | -5.1% | -10.0% | -1.6% | -9.0% | -10.8% |
| 2022 | 2.8% | 9.6% | 10.2% | 11.5% | 9.2% | 14.1% | 17.1% | 4.2% | 15.1% |
| 2023 | -0.7% | -0.7% | -2.9% | 2.3% | -3.7% | -0.1% | 6.9% | -9.6% | -5.7% |
| 2024 | 21.5% | 33.7% | 31.9% | 24.9% | 29.5% | 25.0% | 35.4% | 31.0% | 23.5% |
| 2025 | 148.0% | 129.9% | 136.6% | 137.4% | 118.6% | 160.3% | 147.2% | 116.6% | 130.3% |
| Moy. 10 ans | 23.6% | 23.2% | 22.9% | 23.7% | 21.0% | 27.7% | 26.3% | 19.3% | 23.8% |
| 10 ans | 417.5% | 465.0% | 413.3% | 457.0% | 378.5% | 602.4% | 574.4% | 309.2% | 465.9% |
Dernière mise à jour de la source : 26 janvier 2026.
Platine2005-2025
| Année | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 12.7% | 20.0% | 8.9% | 9.9% | 28.9% | 16.7% | 29.2% | 29.8% | 25.4% |
| 2006 | 17.1% | 8.8% | 17.4% | 13.3% | 5.1% | 15.0% | 18.4% | 8.7% | 3.0% |
| 2007 | 34.3% | 21.0% | 15.0% | 25.6% | 21.5% | 19.6% | 26.1% | 24.8% | 32.6% |
| 2008 | -38.8% | -23.7% | -25.2% | -42.8% | -36.1% | -24.3% | -50.3% | -42.1% | -16.7% |
| 2009 | 56.5% | 22.5% | 35.1% | 56.6% | 52.7% | 49.6% | 60.4% | 50.9% | 41.3% |
| 2010 | 21.0% | 6.1% | 14.8% | 17.0% | 29.5% | 16.3% | 5.6% | 9.5% | 25.3% |
| 2011 | -21.2% | -21.0% | -19.4% | -24.8% | -18.6% | -6.4% | -25.3% | -20.9% | -20.9% |
| 2012 | 10.4% | 8.5% | 7.3% | 9.2% | 8.5% | 14.0% | 24.5% | 7.6% | 5.6% |
| 2013 | -11.0% | 3.8% | -4.7% | -13.5% | -14.5% | 0.4% | 8.1% | -13.2% | -12.6% |
| 2014 | -11.9% | -3.9% | -3.6% | -9.7% | 0.1% | -9.9% | 0.2% | -1.9% | -6.3% |
| 2015 | -26.2% | -17.2% | -12.1% | -22.8% | -17.8% | -22.7% | -25.9% | -25.6% | -22.0% |
| 2016 | 1.3% | 2.4% | -1.6% | 8.4% | 4.6% | 4.0% | -1.4% | 3.0% | 21.0% |
| 2017 | 2.8% | -5.1% | -3.9% | -3.7% | -10.0% | -3.5% | -1.0% | -1.7% | -6.1% |
| 2018 | -14.3% | -5.0% | -7.0% | -9.5% | -10.3% | -6.5% | -16.6% | -13.7% | -9.2% |
| 2019 | 21.5% | 22.0% | 15.7% | 23.0% | 24.2% | 24.3% | 20.4% | 19.8% | 16.9% |
| 2020 | 10.9% | 1.2% | 8.7% | 4.0% | 1.8% | 13.8% | 5.5% | 1.4% | 7.6% |
| 2021 | -9.6% | -4.3% | -10.3% | -12.0% | -2.9% | -7.8% | 0.7% | -6.8% | -8.7% |
| 2022 | 10.9% | 18.2% | 18.9% | 20.3% | 17.8% | 23.1% | 26.3% | 12.4% | 24.2% |
| 2023 | -7.7% | -7.7% | -9.8% | -5.0% | -10.5% | -7.1% | -0.7% | -16.0% | -12.4% |
| 2024 | -8.5% | 0.7% | -0.6% | -5.9% | -2.5% | -5.9% | 2.0% | -1.3% | -6.9% |
| 2025 | 127.0% | 110.5% | 116.6% | 117.4% | 100.1% | 138.4% | 126.3% | 98.3% | 110.9% |
| Moy. 10 ans | 13.4% | 13.3% | 12.7% | 13.7% | 11.3% | 17.3% | 16.1% | 9.5% | 13.7% |
| 10 ans | 131.1% | 152.3% | 129.2% | 148.8% | 113.7% | 213.7% | 201.2% | 82.8% | 152.7% |
Dernière mise à jour de la source : 26 janvier 2026.
Palladium2005-2025
| Année | USD | AUD | CAD | CNY | EUR | INR | JPY | CHF | GBP |
|---|---|---|---|---|---|---|---|---|---|
| 2005 | 36.5% | 45.3% | 31.9% | 33.1% | 56.1% | 41.3% | 56.5% | 57.3% | 51.9% |
| 2006 | 31.2% | 22.0% | 31.7% | 27.0% | 17.8% | 29.0% | 32.7% | 21.9% | 15.4% |
| 2007 | 10.3% | -0.6% | -5.5% | 3.1% | -0.2% | -1.8% | 3.6% | 2.5% | 8.9% |
| 2008 | -49.3% | -36.8% | -38.0% | -52.6% | -47.0% | -37.3% | -58.8% | -52.0% | -31.0% |
| 2009 | 118.1% | 70.7% | 88.2% | 118.2% | 112.7% | 108.4% | 123.5% | 110.2% | 96.8% |
| 2010 | 96.7% | 72.5% | 86.6% | 90.1% | 110.4% | 89.0% | 71.6% | 77.9% | 103.7% |
| 2011 | -18.5% | -18.3% | -16.6% | -22.2% | -15.9% | -3.2% | -22.8% | -18.2% | -18.2% |
| 2012 | 7.7% | 5.8% | 4.6% | 6.6% | 5.8% | 11.2% | 21.5% | 5.0% | 3.0% |
| 2013 | 1.7% | 18.6% | 8.9% | -1.1% | -2.3% | 14.8% | 23.5% | -0.8% | -0.1% |
| 2014 | 11.3% | 21.4% | 21.8% | 14.1% | 26.5% | 13.8% | 26.6% | 24.0% | 18.3% |
| 2015 | -29.4% | -20.8% | -16.0% | -26.1% | -21.4% | -26.1% | -29.1% | -28.8% | -25.4% |
| 2016 | 21.0% | 22.3% | 17.5% | 29.5% | 24.9% | 24.2% | 17.7% | 23.0% | 44.4% |
| 2017 | 56.2% | 44.2% | 46.1% | 46.3% | 36.8% | 46.7% | 50.4% | 49.4% | 42.6% |
| 2018 | 18.6% | 31.4% | 28.7% | 25.3% | 24.2% | 29.4% | 15.4% | 19.5% | 25.7% |
| 2019 | 54.2% | 54.8% | 46.9% | 56.1% | 57.7% | 57.8% | 52.8% | 52.0% | 48.3% |
| 2020 | 25.9% | 14.9% | 23.4% | 18.0% | 15.5% | 29.1% | 19.7% | 15.1% | 22.1% |
| 2021 | -22.2% | -17.6% | -22.8% | -24.3% | -16.4% | -20.7% | -13.3% | -19.8% | -21.4% |
| 2022 | -5.9% | 0.3% | 0.9% | 2.1% | 0.0% | 4.5% | 7.2% | -4.6% | 5.4% |
| 2023 | -38.6% | -38.6% | -40.0% | -36.8% | -40.5% | -38.3% | -34.0% | -44.1% | -41.7% |
| 2024 | -17.1% | -8.7% | -9.9% | -14.7% | -11.6% | -14.7% | -7.5% | -10.5% | -15.6% |
| 2025 | 77.5% | 64.6% | 69.4% | 70.0% | 56.5% | 86.4% | 77.0% | 55.1% | 64.9% |
| Moy. 10 ans | 17.0% | 16.8% | 16.0% | 17.1% | 14.7% | 20.4% | 18.5% | 13.5% | 17.5% |
| 10 ans | 187.8% | 214.2% | 185.4% | 209.7% | 166.1% | 290.6% | 275.0% | 127.6% | 214.7% |
Dernière mise à jour de la source : 26 janvier 2026.
Quelle part détenir
Décider de la quantité d’or et d’argent à acheter relève d’un choix personnel. Les études montrent que les particuliers fortunés détiennent environ 10 % de leur patrimoine en métaux précieux.
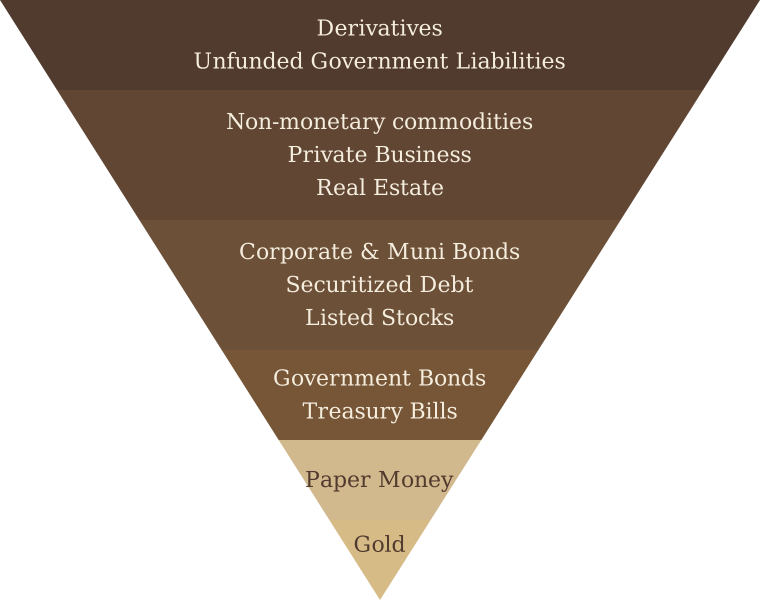
Le premier défenseur de la « règle des 10 % » fut John Exter, ancien gouverneur de la Réserve fédérale et économiste formé à Harvard, à travers sa fameuse « pyramide d’Exter », qui illustre les risques propres à chaque catégorie d’actifs. À la base de la pyramide d’Exter se trouve l’or, qui en constitue le fondement. Chez Goldmoney, nous partageons le principe central d’Exter et estimons qu’une allocation de 10-20 % en or est judicieuse. Pour les citoyens de pays à très forte inflation et à moindre responsabilité des pouvoirs publics, cette allocation devrait être plus élevée encore.
Pour aller plus loin
Il existe une riche tradition intellectuelle consacrée à l’étude des métaux précieux, qui traverse l’économie, la philosophie et les sciences naturelles. Chez Goldmoney, nous souhaitons mettre ce savoir à la portée de nos clients en leur donnant accès à un fonds de livres, d’articles et d’études sur notre plateforme d’analyses.
Voici un échantillon de nos analyses propriétaires, comme point de départ pour les nouveaux clients.
- A Cure for the Money Virus par Roy Sebag – 3 avril 2020
- Milkshakes, Sugar Highs, and Gold par Roy Sebag – 12 mars 2020
- The Golden Road Remains Constant par Roy Sebag - 30 novembre 2020
- Gold Price Framework Vol 2: The energy side of the equation Part II par Stefan Wieler - 28 mai 2018
- SavingsTech Back to the Future Edition par Goldmoney Staff - 20 octobre 2015
- Money and the theory of exchange par Alasdair Macleod - 17 octobre 2019
- Anatomy of a fiat currency collapse par Alasdair Macleod - 23 avril 2020
- Fiat's failings, gold and blockchains par Alasdair Macleod - 5 décembre 2019
Faites de votre prochaine décision
une décision éclairée.
Ouvrez un Holding Goldmoney, ou contactez notre équipe pour échanger sur vos questions.