
Sur la base de notre cadre exclusif de prix de l'or fondé sur la preuve de valeur énergétique, nous
a) présentons un modèle de prix de l'or amélioré ;
b) proposons une analyse approfondie de l'exposition énergétique de la structure de coûts de l'extraction aurifère et ;
c) donnons une perspective pour le marché de l'or.
Notre cadre amélioré confirme nos conclusions précédentes : l'énergie est un élément essentiel pour comprendre la formation du prix de l'or. L'analyse approfondie ascendante présentée ici en explique la raison. Compte tenu de nos prévisions favorables pour les prix de l'énergie à échéance lointaine et de notre vision négative à long terme des taux d'intérêt réels, nous estimons que les perspectives du prix de l'or sont fortement orientées à la hausse.
Consulter l'intégralité de l'étude au format PDF ici.
Introduction
Dans ce rapport, nous approfondirons la relation entre l'or et l'énergie, expliquerons le fonctionnement des marchés de l'énergie, en particulier celui du pétrole, et présenterons notre vision des perspectives d'évolution des prix de l'énergie, et donc de l'or. La note est divisée en trois parties. Dans la première, nous revenons sur le modèle de cadre de prix de l'or de l'an dernier et y apportons plusieurs améliorations importantes. Le nouveau modèle offre un meilleur ajustement et est plus simple, car il ne nécessite qu'une étape au lieu de deux. Dans la deuxième, nous analysons l'exposition énergétique de l'industrie aurifère et examinons en détail les coûts énergétiques réels de chaque étape du processus de production, ce qui confirme le lien étroit entre les prix de l'énergie et l'or que nous avions observé dans notre modèle descendant. Dans la troisième, nous examinons de plus près les marchés de l'énergie et les perspectives pour les années à venir.
Dans notre première note sur le cadre de prix (Gold Price Framework Vol. 1: Price Model, 8 octobre 2015), nous avons décrit en détail comment les prix de l'énergie à échéance lointaine constituent un élément important pour comprendre la formation du prix de l'or. En résolvant pour l'or en dollars américains, nous avons constaté que la majorité des variations de prix peut s'expliquer par quelques facteurs clés : les anticipations de taux d'intérêt réels, la politique des banques centrales et les variations des prix de l'énergie à échéance lointaine. Notre analyse a montré que les variations des prix du pétrole à échéance lointaine sont un facteur statistiquement très significatif des variations du prix de l'or. Le modèle révisé que nous présentons dans la première partie de cette note confirme ces conclusions, avec une valeur t statistique de 28,0 (8,5 pour la régression sur les variations de prix en glissement annuel) pour le coefficient du prix du pétrole à 5 ans.
Sur la base de ce cadre, nous avons ensuite montré, dans notre rapport plus récent (voir Inverted Asymmetry – Gold Price Outlook, 20 septembre 2016), qu'une grande partie de la hausse du prix de l'or, de 280 $/once troy en 2001 à 880 $/once troy en 2008, était due à la forte progression des prix à terme de l'énergie (reflétés par les prix du pétrole à échéance lointaine), et que le recul des prix de l'énergie à échéance lointaine depuis 2011 a largement contribué au marché baissier de l'or de 2012 à 2015 (en dollars américains). Nous avons conclu que nous avions très probablement atteint en 2016 un point d'inflexion tant pour les prix de l'énergie à échéance lointaine que pour les anticipations de taux d'intérêt réels, ce qui implique que les perspectives de l'or sont de plus en plus orientées à la hausse.
Ces constats concordent également avec notre analyse approfondie du côté des coûts des producteurs d'or, que nous présentons dans la deuxième partie de ce rapport. Il apparaît clairement que l'extraction aurifère est très énergivore lorsqu'on considère l'exposition énergétique directe, c'est-à-dire la consommation de carburant et d'électricité des producteurs d'or. Même l'exploitation à ciel ouvert, relativement simple, consomme beaucoup de carburant pour les camions et les excavatrices, et l'exploitation souterraine consomme en outre de l'électricité pour le refroidissement. Le traitement du minerai d'or est lui aussi très énergivore. La plupart des grandes sociétés minières aurifères publient ces coûts énergétiques directs sous une forme ou une autre. En général, ces coûts déclarés représentent environ 15 à 25 % des coûts d'exploitation tout compris aux prix actuels de l'énergie. Nos calculs montrent que la part réelle se situe plutôt entre 20 et 30 % des coûts d'exploitation.
Cela ne tient toutefois pas compte des coûts énergétiques indirects, qui peuvent être importants. En effet, les coûts énergétiques indirects correspondent à l'énergie incorporée dans les matières premières et les services nécessaires à l'extraction aurifère, tels que l'acier, les produits chimiques, les pneus, le ciment, etc. En définitive, même les salaires reflètent en partie les coûts énergétiques, car les variations des prix de l'énergie influent sur le coût de la vie des travailleurs, notamment le logement et l'alimentation. Si nous disposons de données complètes sur les coûts énergétiques directs, la consommation d'énergie indirecte est beaucoup plus difficile à trouver, et encore plus à estimer avec précision, car les producteurs d'or ne la communiquent sous aucune forme (et n'ont probablement aucun moyen réel de la mesurer). Toutefois, pour ce rapport, nous avons minutieusement décortiqué le poste des charges des comptes de résultat des plus grands producteurs d'or du monde et constaté qu'en moyenne, les coûts énergétiques directs et indirects représentent environ 50 % du coût de production de l'or à court terme (c'est-à-dire qu'une variation des prix de l'énergie a un effet quasi immédiat sur les coûts des producteurs d'or). Naturellement, cette hausse des coûts doit se refléter dans le prix de l'or, faute de quoi les producteurs exploitent en réalité à perte et réduiront alors leur production.
Il est important de noter que, si les variations des prix au comptant de l’énergie modifient les coûts de production actuels, ce sont les prix de l’énergie à plus long terme qui comptent réellement pour le prix de l’or. Pourquoi ? Imaginons que le prix du pétrole tombe demain à 10 USD le baril parce que les stocks atteignent la capacité de stockage. Pourtant, les prix à plus long terme du pétrole restent à 60 USD le baril, car c’est ce que le marché juge nécessaire pour garantir un investissement suffisant dans les capacités de production futures. Quel prix doit alors se refléter dans le cours actuel de l’or ? Nous estimons que le prix à terme de l’or doit correspondre au prix à terme du pétrole, puisque c’est lui qui déterminera les coûts de production de l’or à long terme. Toutefois, contrairement au pétrole, l’or peut être stocké pour un coût quasi nul et sans contrainte de capacité de stockage. La pente de la courbe à terme de l’or est donc essentiellement fonction des taux de location. Si les prix au comptant s’écartaient de cette relation, une opportunité d’arbitrage apparaîtrait, qui serait rapidement exploitée et disparaîtrait donc. Par conséquent, lorsque la courbe à terme du pétrole est en forte situation de contango, le cours au comptant de l’or ne peut pas s’échanger avec une décote correspondante par rapport aux prix des contrats à terme sur l’or. Ainsi, les prix à terme et au comptant de l’or doivent tous deux refléter les prix à terme du pétrole, et non ses prix au comptant.
Si les variations des coûts énergétiques influent à hauteur de 50 % sur les coûts d’extraction de l’or à court terme, cette proportion se rapproche de 100 % à long terme, car la hausse (ou, parfois, la baisse) des coûts énergétiques se diffuse à tous les aspects de l’économie et entraîne une inflation générale des prix. Par exemple, lorsque les prix de l’énergie doublent, le coût d’une nouvelle excavatrice ne double pas du jour au lendemain. Certains éléments du coût de production de l’excavatrice augmentent immédiatement, comme l’acier, les pièces synthétiques et l’énergie utilisée dans le processus de fabrication. Mais les frais généraux ne changent probablement pas aussi vite. Les excavatrices peuvent donc devenir instantanément plus chères, mais pas 100 % plus chères. De plus, le fabricant de l’excavatrice peut ne pas être en mesure de répercuter immédiatement la hausse de ses coûts sur les exploitants miniers. Par ailleurs, une exploitation aurifère n’a pas besoin de remplacer ses excavatrices très souvent, car les engins lourds ont généralement une très longue durée de vie. Lorsqu’elle achète une nouvelle machine, elle en amortit le coût sur une très longue période. Au total, cela signifie qu’une partie des coûts d’un producteur d’or est quasiment fixe à court et moyen terme et insensible aux variations des prix de l’énergie. Avec le temps, cependant, la hausse des prix de l’énergie se diffusera à tous les aspects de la fabrication. Par exemple, à mesure que les prix de l’énergie augmentent, la construction d’une usine devient plus coûteuse, ce qui devra se refléter à long terme dans les prix de vente. Les frais administratifs augmentent à mesure que l’électricité, l’informatique, les factures de téléphone, les salaires et, en fin de compte, le prix de chaque trombone reflètent la hausse des prix de l’énergie. Cela peut toutefois prendre des années, voire des décennies.
Qu’est-ce que cela signifie pour les prix de l’or ? Nous constatons que les prix de l’or n’évoluent en phase avec ceux de l’énergie que dans la mesure où les producteurs d’or sont exposés à la variation immédiate des coûts. Par exemple, lorsque les prix de l’énergie à plus long terme doublent en un an et que l’exposition moyenne à l’énergie est de 50 %, les prix de l’or devraient augmenter d’environ 50 %. Mais à long terme, les prix de l’or refléteront progressivement la totalité de la variation. C’est la raison pour laquelle le pétrole exprimé en or est resté remarquablement stable sur de très longues périodes (voir figure 1).
Nous soutenons qu’en définitive, tout est énergie, et que les variations des prix de l’énergie – autrement dit, l’abondance ou la rareté relative de l’énergie2 – touchent d’abord les industries primaires, puis se diffusent à toute l’activité économique, aussi éloignée qu’elle puisse paraître. Et parce que l’or, contrairement aux monnaies fiduciaires, est ancré dans les industries primaires, il conservera toujours une relation de prix relativement stable avec les biens de base tels que l’alimentation et l’énergie elle-même. C’est la raison pour laquelle l’or est, à travers l’histoire, une réserve de valeur si efficace et fiable, que les gouvernements et les banques centrales l’adoptent aujourd’hui ou non.
Dans la troisième partie, nous nous appuyons sur notre récent rapport sur le pétrole (Crude Oil – The Next 5 Years, 14 mai 2018) et présentons ce que notre anticipation d’une hausse des prix du pétrole à plus long terme signifie pour l’or. Nous constatons que les perspectives asymétriques pour l’or deviennent encore plus orientées à la hausse, car les anticipations de taux d’intérêt réels et les prix du pétrole à plus long terme ont désormais dépassé leurs points d’inflexion.
Partie 1 – L’énergie dans le cadre révisé du prix de l’or
Dans notre première note sur le cadre d’analyse (Gold Price Framework Vol. 1: Price Model, 8 octobre 2015), nous avons élaboré un modèle de prix de l’or dans lequel nous avons identifié trois principaux déterminants : la politique des banques centrales (anticipations de taux d’intérêt réels et assouplissement quantitatif), les ventes nettes d’or des banques centrales et les prix de l’énergie à plus long terme.
Dans ce nouveau rapport, nous mettons à jour et améliorons notre modèle. Plus précisément, nous ajoutons le programme d’achats d’actifs de la BCE comme variable indépendante, ainsi qu’une variable destinée à corriger les variations extrêmes des prix de l’énergie à plus long terme et à affiner la manière dont les taux d’intérêt réels sont intégrés au modèle. Nous obtenons ainsi un meilleur ajustement par rapport au modèle initial, et les variables individuelles présentent une signification statistique plus élevée (voir figure 2).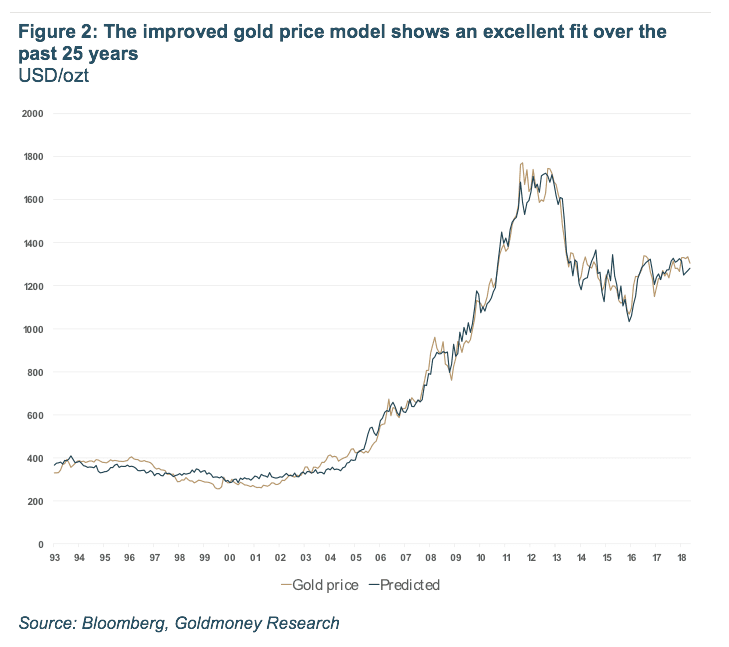
Le coefficient de détermination ajusté (r² ajusté) de l'analyse de régression (graphique ci-dessus) des niveaux de prix de l'or est de 99 %, soit la limite pratique. De plus, une simple analyse de régression des variations annuelles des prix, utilisant les mêmes variables, présente un r² ajusté de 81 %, contre 67 %, un niveau néanmoins significatif, pour notre travail initial (voir la figure 3 et le tableau 1). Les deux analyses de régression, sur les niveaux de prix comme sur les variations annuelles, prédisent également bien mieux que le modèle initial les évolutions récentes des prix depuis le début de l'année. Ce dernier avait tendance à sous-estimer les prix, ce qui laissait entendre que l'or était alors surévalué d'environ 100 USD/once troy.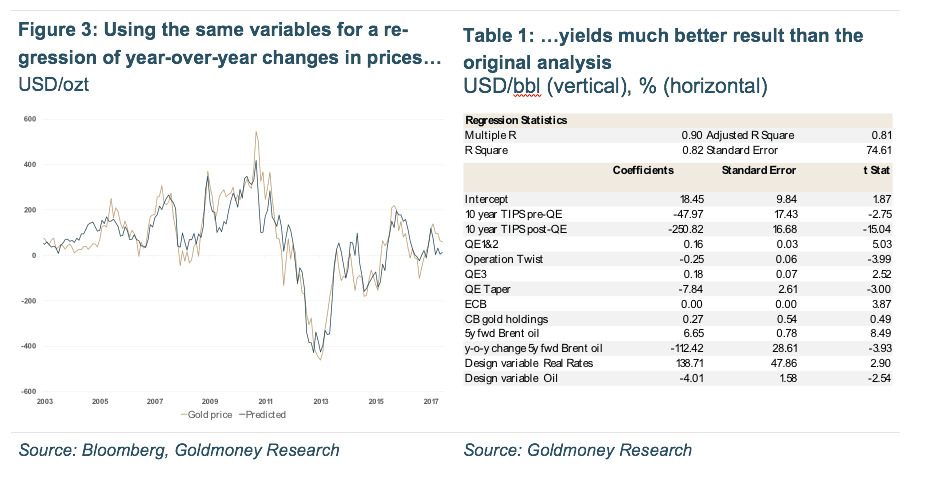
Dans ce rapport, nous ne reviendrons pas en détail sur chacun des facteurs. Nous recommandons pour cela de lire la note initiale. Nous nous concentrerons plutôt sur les modifications que nous avons apportées au modèle.
1.1 Ajout du programme d'achat d'actifs de la BCE comme variable indépendante
Lorsque nous avons élaboré notre modèle, nous nous sommes concentrés sur la politique monétaire de la Réserve fédérale américaine. La Fed a entamé sa politique d'assouplissement non conventionnelle en novembre 2008. Le QE2 a suivi en 2010 et le QE3 en 2012 (le programme initial d'assouplissement quantitatif a ensuite été appelé QE1). En octobre 2014, lorsque la Fed a officiellement mis fin à son programme d'achat d'actifs, son bilan était passé d'environ 700 à 800 millions de USD à 4 500 milliards de USD. En 2011, entre le deuxième et le troisième trimestre, la Fed a également mené l'opération Twist, au cours de laquelle elle a vendu des obligations du Trésor à court terme pour en acheter à plus longue échéance, afin d'allonger la duration de son bilan sans en modifier la taille.
Le programme d'assouplissement quantitatif de la Fed a eu un effet considérable sur les taux d'intérêt nominaux et réels. Lorsque la Fed a lancé le premier cycle de QE, elle avait déjà abaissé les taux d'intérêt nominaux (taux des fonds fédéraux) à 1 % et, un mois plus tard, ils avaient atteint zéro. Pourtant, les taux d'intérêt réels (mesurés par les rendements des TIPS à 10 ans3) s'établissaient encore à 2,8 % en novembre et à 2,1 % en décembre 2008. À mesure que la Fed accumulait des actifs à son bilan au cours des années suivantes, les taux nominaux comme réels ont progressivement baissé, jusqu'à ce que les taux réels atteignent leur plus bas niveau, à -0,8 %, en novembre 2012. Il importe de noter que les cours de l'or sont inversement corrélés aux taux d'intérêt réels, comme nous l'exposons en détail dans la note présentant notre cadre d'analyse initial. Lorsque les taux d'intérêt réels baissent, toutes choses égales par ailleurs, le cours de l'or augmente.
En achetant des actifs, la banque centrale fait baisser les taux d'intérêt réels, ce qui est favorable aux cours de l'or. Toutefois, comme nous l'avions déjà constaté dans notre travail initial, l'effet du QE sur le cours de l'or dépasse largement son effet sur les taux d'intérêt réels. En 2008, le cours moyen de l'or était de 872 USD/once troy et les taux d'intérêt réels s'établissaient en moyenne à 1,78 %. En 2012, alors que la Fed avait lancé son troisième cycle de QE et l'opération Twist, ce qui avait fait descendre les taux d'intérêt réels à -0,48 %, le cours de l'or était monté à 1 670 USD/once troy. Selon notre modèle de prix de l'or, la variation des taux d'intérêt réels (elle-même largement due au QE) n'explique qu'environ 360 USD de cette hausse. Les 390 USD restants sont imputables aux politiques de QE en tant que telles. Autrement dit, si les taux d'intérêt réels étaient tombés à -0,48 % sans aucun QE, le pic du cours de l'or aurait probablement été inférieur de 400 USD/once troy.
Dans notre cadre initial d'analyse du cours de l'or, nous nous étions concentrés uniquement sur les politiques d'assouplissement quantitatif menées par la Fed. La logique était que le QE, comme les taux d'intérêt réels, influe sur la valeur relative du dollar américain et donc sur le taux de change USD/or. Plus précisément, lorsque les rendements des actifs en USD baissent, l'or devient plus attractif par rapport à la détention de dollars. Cependant, si le QE affecte les cours de l'or au-delà de son effet direct sur les taux d'intérêt réels, c'est peut-être parce que ces achats d'actifs incitent davantage les acteurs du marché à chercher des alternatives, certains actifs n'étant tout simplement plus disponibles puisqu'ils sont détenus par la banque centrale. Cet effet est probablement mondial, c'est-à-dire qu'il devrait influer non seulement sur le cours de l'or dans la devise concernée, mais aussi dans d'autres devises (quoique dans une moindre mesure). Si cela est avéré, les achats d'actifs des banques centrales étrangères devraient aussi influer sur le taux de change USD/or, même si la politique de taux d'intérêt de ces banques n'a pas d'effet direct4.
Nous avons donc enrichi le modèle en ajoutant à la régression des variables reflétant les différentes politiques de QE des principales banques centrales étrangères. Nous avons constaté que les programmes d'achat d'actifs de la BCE et de la Banque d'Angleterre avaient tous deux un effet positif sur le taux de change USD/or. Cependant, si le programme de QE de la BCE est statistiquement significatif, tant pour l'analyse de régression sur les niveaux de prix de l'or que sur les variations annuelles, celui de la Banque d'Angleterre ne l'est pas5.
Nous n'avons pas pu établir de lien positif entre les politiques d'assouplissement quantitatif (QE) des autres banques centrales et les cours de l'or. Les coefficients relatifs aux programmes d'achats de la BoJ et de la BNS, les deux autres banques centrales qui ont mené d'importants achats d'actifs ces dernières années, affichent en réalité un signe négatif dans l'analyse de régression. Nous pensons que cela tient probablement à l'impact considérable sur les taux de change au moment où ces politiques ont été annoncées. Par exemple, la BNS a lancé son vaste programme de QE précisément pour déprécier le franc suisse et instaurer un cours plancher face à l'euro, ce qui a également entraîné une forte dépréciation du franc suisse par rapport au dollar américain. L'effet de change a donc dépassé l'effet d'une possible ruée vers l'or au moment où la BNS a annoncé son QE. Il est toutefois concevable que ce dernier effet se manifeste simplement plus lentement avec le temps6.
Par exemple, les achats d'actifs de la BNS ne visent pas, contrairement à ceux de la Fed, à stimuler l'économie, mais plutôt à empêcher une forte appréciation de la monnaie, qui provoquerait à son tour une déflation importante des prix. L'annonce par la BNS d'un cours plancher du franc suisse face à l'euro à 1,20 EUR/CHF a entraîné une dépréciation immédiate de la monnaie, qui a eu un effet bien plus marqué sur les taux de change que sur les épargnants suisses en quête d'un refuge dans l'or. La BNS a officiellement abandonné ce cours plancher en décembre 2014, mais peu après, elle a recommencé à intervenir massivement en achetant des actifs étrangers, alors même que le cours plancher formel n'existait plus. Cela a de nouveau nettement affaibli le franc suisse, tandis que les avoirs de la BNS ne cessaient d'augmenter.
À long terme, ces achats d'actifs par les banques centrales devraient avoir sur l'or le même effet que le programme d'achats d'actifs de la Fed. Dans leur recherche de rendement et d'actifs, les investisseurs se tournent naturellement vers des alternatives, et l'or en fait clairement partie. Toutefois, cet effet est très difficile à saisir dans une analyse de régression, ce qui explique probablement pourquoi les programmes d'achats d'actifs de la BoJ et de la BNS affichent tous deux des signes négatifs.
1.2 Mesure des taux d'intérêt réels
Dans notre modèle initial, nous avions constaté que les taux d'intérêt réels sont statistiquement significatifs dans un modèle de cours de l'or en niveaux. Cet effet était plus difficile à capter dans une régression portant sur les variations mensuelles et annuelles. L'analyse de régression sur les variations de prix a donné de bien meilleurs résultats lorsque nous avons utilisé comme variables explicatives les variations de la demande d'investissement en or, à savoir les positions spéculatives sur les contrats à terme du COMEX et les avoirs des ETF. Nous avons ensuite montré que les positions spéculatives nettes du COMEX et les avoirs des ETF étaient essentiellement fonction des taux d'intérêt réels (mesurés par le rendement des TIPS à 10 ans). Le modèle initial était donc un modèle en deux étapes : dans la première, nous utilisions les taux d'intérêt réels pour prévoir les positions du COMEX et des ETF, et dans la seconde, nous utilisions ces résultats pour prévoir les cours de l'or.
Cependant, en travaillant sur notre modèle révisé, nous avons constaté que le lien entre les taux d'intérêt réels et les cours de l'or était devenu beaucoup plus fort après la crise du crédit. Dans notre modèle révisé, nous avons donc utilisé deux variables pour les taux d'intérêt réels : les taux d'intérêt réels jusqu'à l'introduction de l'assouplissement quantitatif de la Fed en 2009, et les taux d'intérêt réels postérieurs à cet assouplissement7. De cette manière, les taux d'intérêt réels présentent une signification statistique bien plus élevée dans le modèle que dans le précédent, en particulier le coefficient des taux réels après le QE. Par conséquent, nous n'avons plus besoin de passer par les positions du COMEX et des ETF pour l'analyse de régression des niveaux de prix et des variations annuelles. Toutefois, l'utilisation des mêmes variables dans une régression portant sur les variations mensuelles donne un ajustement légèrement moins bon que notre modèle initial (qui utilisait les positions spéculatives nettes du COMEX et les positions des ETF), avec un r carré ajusté (toujours honorable) de 51 % contre 57 % auparavant.
1.3 Variable pour les fortes variations du prix du pétrole
L'un des problèmes du modèle initial était que, pour la période de juin 2008 à juin 2009, l'ajustement du modèle n'était pas très bon. Les fortes variations des prix du pétrole à échéance lointaine, de 88 USD le baril au début de 2008 à 141 USD à la mi-année, puis de nouveau à 63 USD début 2009, ont entraîné une volatilité des cours de l'or prévus bien supérieure à celle des cours réalisés. Une simple variable de conception, qui ne prend une valeur que si les variations annuelles des prix du pétrole à échéance lointaine dépassent un certain seuil, améliore considérablement l'ajustement. Le raisonnement est que les cours de l'or ne reflètent pas les variations extrêmes des prix à terme du pétrole lorsque celles-ci résultent de déséquilibres temporaires du marché des contrats à terme sur le pétrole plutôt que d'une évolution des fondamentaux pétroliers de long terme.
Qu'est-ce que cela signifie exactement ? Dans notre analyse de régression, nous utilisons les prix à terme du Brent à 5 ans comme indicateur approchant des prix de l'énergie à échéance lointaine. Dans notre rapport initial, nous expliquons en détail pourquoi nous estimons que les contrats à terme sur le Brent à échéance lointaine constituent un bon indicateur de l'ensemble des prix de l'énergie à échéance lointaine.
Il convient toutefois d’apporter une précision : dans des conditions normales, les contrats à terme sur le pétrole à échéance lointaine reflètent l’opinion du marché quant au coût marginal de l’offre future. Supposons, par exemple, que le consensus anticipe une hausse de la demande de cinq millions de b/j sur les cinq prochaines années et un déclin de la production existante de deux millions de b/j par an. Le marché estime alors que l’industrie pétrolière doit ajouter 15 millions de b/j d’offre supplémentaire sur les cinq prochaines années pour que l’offre future puisse répondre à la demande future. Parmi tous les projets actuellement en préparation ou à l’étude, ceux dont les coûts de production sont les plus bas seront approuvés en premier. Le projet marginal – le dernier projet nécessaire pour ajouter 15 millions de b/j en cinq ans – a un prix d’équilibre de 50 USD/baril (voir graphique 5). Les prix du pétrole à échéance lointaine doivent donc refléter ce niveau. S’ils lui sont inférieurs, trop peu de nouveaux projets seront lancés, ce qui entraînera un déficit d’offre à l’avenir. Un prix supérieur aboutira à l’arrivée d’une offre trop abondante à l’avenir, et à une baisse des prix sous les coûts d’équilibre requis. Si le marché conclut soudainement que les taux de déclin sont de quatre mb/j par an au lieu de deux mb/j, une capacité de production future supplémentaire de 10 mb/j devient nécessaire. Comme tous les projets dont le coût d’équilibre est inférieur à 50 USD/baril ont déjà été approuvés, le nouveau projet marginal aura un coût d’équilibre plus élevé. Le pétrole à échéance lointaine devra donc monter à 60 USD/baril afin de garantir la construction d’une capacité d’offre future supplémentaire de 10 mb/j.
Toutefois, si en théorie les prix à terme à échéance lointaine sont déterminés par les coûts marginaux de l’offre future (et que les données historiques concordent avec cette lecture), ils sont aussi tributaires de la simple offre et demande propres à ces contrats. Point important : les contrats à terme à échéance lointaine sont bien moins liquides que ceux à échéance rapprochée. Il suffit donc de beaucoup moins de contrats pour que les contrats à échéance lointaine s’écartent des fondamentaux que sur le court terme de la courbe. Lorsque les cours au comptant du pétrole ont bondi à 150 USD/baril en juillet 2008, les prix à terme à cinq ans ont eux aussi grimpé à 140 USD/baril. Or le coût marginal de l’offre future était très loin de ce niveau. À notre avis, les prix du pétrole à échéance lointaine ne reflétaient plus le coût marginal de l’offre future. On peut certes soutenir qu’il existait alors une tension extrême sur le marché pétrolier. Plus précisément, il y avait une pénurie de pétrole brut léger et doux (ou, selon certains, une pénurie de capacités de raffinage de brut lourd et sulfureux), qui a entraîné une forte baisse des stocks de pétrole brut américains et mondiaux (voir graphique 5). L’opinion dominante du marché à l’époque était que les stocks continueraient de diminuer rapidement à l’approche de l’automne. La réaction cohérente du marché aurait dû être un basculement de la courbe à terme du brut vers une backwardation8 de plus en plus prononcée, poussant les cours au comptant nettement à la hausse. Pourtant, si le cours au comptant a bien augmenté, les contrats à échéance lointaine ont progressé de même. Cela n’était absolument pas cohérent avec une situation de stocks faibles et en dégradation. Au contraire, le marché intégrait dans les prix des coûts de production futurs très élevés, mais une situation de stocks actuels relativement équilibrée.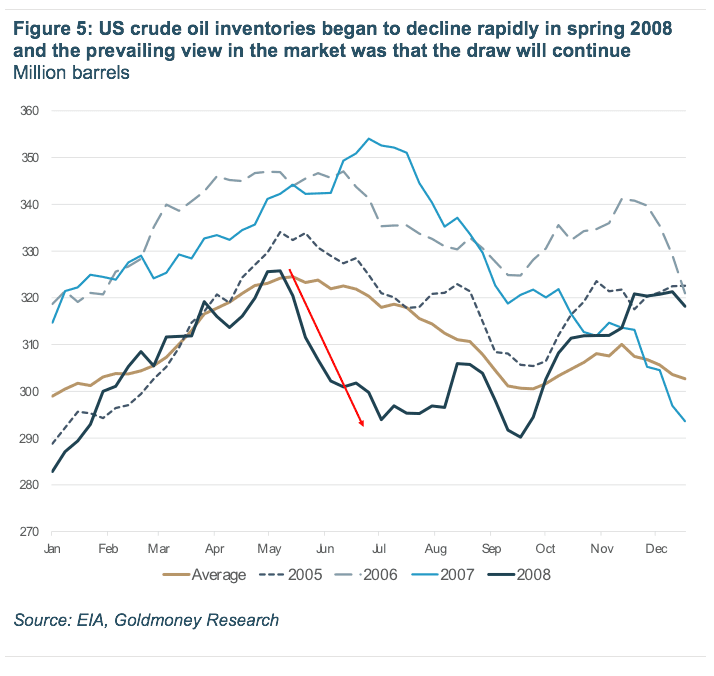
Inutile de dire que ce tableau était erroné et qu’il a été corrigé assez rapidement. La hausse des cours au comptant a fini par détruire de la demande, ce qui est le mécanisme attendu, et les prix ont commencé à baisser. Plus tard dans l’année, la demande s’est complètement effondrée sous l’effet de la crise du crédit sur la croissance économique. Les stocks ont atteint des sommets en plusieurs décennies en 2009. Il importe toutefois de souligner que, même sans l’impact considérable de la crise du crédit sur la demande de pétrole, il est très improbable que la tension sur le marché pétrolier se serait prolongée pendant des années, avec l’arrivée de capacités de raffinage complexe supplémentaires et d’une offre de brut additionnelle9.
Qu’est-ce qui a donc provoqué cette forte hausse de la partie lointaine de la courbe, apparemment incompatible avec les fondamentaux futurs ? Il semble que la hausse du cours au comptant ait attiré une forte « demande d’investissement » vers la partie lointaine de la courbe, qui était auparavant presque exclusivement le domaine des opérateurs de couverture physique et des négociants professionnels en matières premières. Dans l’univers des matières premières, la « demande d’investissement » désigne les positions – principalement acheteuses uniquement – prises sur le marché à terme par des intervenants non spécialisés dans les matières premières, par exemple les fonds de pension, les compagnies d’assurance, les fonds spéculatifs non spécialisés ainsi que les investisseurs particuliers.
La demande d’investissement sur les matières premières est passée, à l’origine, presque exclusivement par les ETF. Aujourd’hui, certains grands investisseurs institutionnels négocient directement des contrats à terme, mais dans de nombreux pays il leur est interdit de conclure de tels contrats et ils sont tenus de continuer à s’exposer via des ETF. Contrairement aux négociants spécialisés en matières premières, tels que les fonds spéculatifs et les maisons de négoce, ces acteurs du marché n’ont pas tendance à se forger une opinion sur les fondamentaux et à se positionner en conséquence ; leur exposition aux matières premières constitue plutôt une position stratégique du portefeuille, destinée à accroître la diversification et, potentiellement, à servir de couverture contre l’inflation. La demande d’investissement tend donc à être importante et stable. Comme, historiquement, la quasi-totalité de la demande d’investissement passait par les ETF, elle n’était présente que sur la partie la plus proche de la courbe, où la liquidité était la plus élevée. En général, nous constatons que l’impact de la demande d’investissement sur les prix du pétrole est limité, malgré son ampleur. Cela s’explique par le fait que le positionnement de ces acteurs est relativement prévisible : ils détiennent des contrats à terme proches de l’échéance et les reportent sur les contrats suivants de manière déterministe à l’approche de l’expiration. Ils ne prennent jamais livraison physique et dénouent chaque mois autant de positions qu’ils en ouvrent. Toutefois, la partie lointaine de la courbe est nettement moins liquide et, si les investisseurs s’y déplacent, l’offre et la demande de contrats à terme à échéance plus lointaine peuvent être déséquilibrées.
S’il est tout à fait rationnel que la partie courte de la courbe ait connu ces fortes variations de prix en 2008, puisqu’elle reflète simplement l’évolution (et, dans une certaine mesure, les anticipations) des stocks, la partie lointaine de la courbe devrait évoluer de façon beaucoup plus progressive. Si cette partie de la courbe reflétait toujours le coût marginal de l’offre future, nous ne devrions pas observer la même volatilité des prix que sur les prix au comptant, car les fondamentaux sous-jacents ne changent pas aussi rapidement10. Les variations rapides des prix sur la partie lointaine ne traduisent donc très probablement pas uniquement une évolution de la perception du marché quant aux fondamentaux futurs. Entre 2008 et 2009, c’est vraisemblablement un afflux de demande d’investissement qui a écarté les contrats à terme à plus longue échéance des fondamentaux.
Il semble que les prix de l’or, qui sont déterminés par les prix du pétrole à plus longue échéance plutôt que par les prix au comptant, aient pu « voir au-delà » de ces mouvements de prix à court terme. Autrement dit, le marché de l’or a intégré, plus ou moins, le coût marginal « réel » de l’offre future de pétrole plutôt que ce que le marché à terme affichait temporairement. Et lorsque les prix se sont effondrés fin 2008, la baisse du coût marginal « réel » de l’offre future a été beaucoup moins marquée que ne le suggérait le marché à terme, ce qui s’est traduit par un recul bien plus modéré du prix de l’or. Les prix de l’or n’ont donc pas suivi dans la même mesure les fortes variations des prix de l’énergie à plus longue échéance.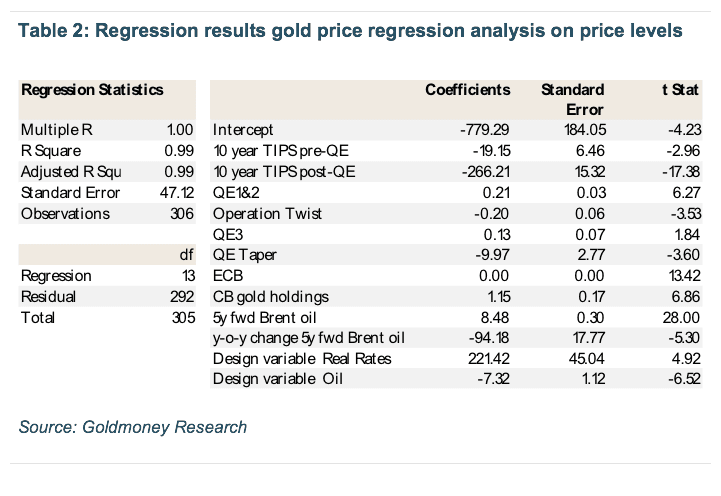
Nous tenons à rappeler que le cadre d’analyse du prix de l’or présenté dans cette note n’est pas destiné à être utilisé comme un outil de trading. Plutôt que d’indiquer si l’or est sous-évalué ou surévalué, le modèle doit servir à comprendre quels sont les facteurs qui déterminent les prix et où nous nous situons actuellement dans le cycle de ces facteurs. Par exemple, nous soutenons depuis longtemps que les prix du pétrole à plus longue échéance ont probablement franchi leur point d’inflexion il y a un certain temps. Ces prix n’ont plus de potentiel de baisse significatif à partir de maintenant et, comme nous l’avons exposé dans notre récent rapport sur le pétrole, nous pensons qu’ils doivent progresser au cours des prochaines années afin d’assurer l’offre future. Les anticipations de taux d’intérêt réels sont dans une situation similaire : nous voyons un potentiel de hausse limité pour ces anticipations, même si les taux nominaux continuent de monter. Cela implique que les perspectives du prix de l’or sont orientées à la hausse.
Au cours des prochaines semaines, nous publierons les deuxième et troisième parties de ce rapport, dans lesquelles nous analyserons en détail la composante énergétique des coûts des sociétés minières aurifères et présenterons des perspectives pour le prix de l’or fondées sur le cadre de valorisation amélioré.
1 Le contango, soit une courbe des prix à terme orientée à la hausse, est l’opposé de la backwardation. Dans une structure par terme en contango, les prix au comptant se négocient avec une décote par rapport aux prix à terme.
2 Le « prix » de l’énergie est une notion imparfaite, car les prix sont généralement observés en monnaie fiduciaire, laquelle ne constitue pas une référence stable à long terme. Au cours des 100 dernières années, les prix de l’énergie en USD ont considérablement augmenté, non pas parce que l’énergie est devenue plus rare, mais parce que la valeur du USD a diminué. Cela vaut pour toutes les monnaies fiduciaires existantes. Toutefois, au cours de ces 100 ans, il y a eu des périodes de rareté et d’abondance énergétiques, ce qui a une incidence sur les coûts relatifs de production de l’or.
3 Dans ce rapport, nous employons l’expression « taux d’intérêt réels » alors que nous faisons en réalité référence aux anticipations de taux d’intérêt réels. Les taux d’intérêt nominaux pour une durée donnée peuvent être mesurés à tout moment par le rendement à l’échéance d’une obligation. En achetant dès maintenant une obligation à 10 ans et en la conservant jusqu’à l’échéance, on connaît exactement le taux, et donc le paiement. Il en va autrement des taux d’intérêt réels, car le niveau de l’inflation sur la période n’est connu qu’une fois celle-ci terminée. Les TIPS sont négociés et reflètent donc les estimations du marché en matière d’inflation ou, pour être précis, les estimations du marché concernant l’IPC sur cette période. Mais le paiement des TIPS conservés jusqu’à l’échéance n’est connu qu’à l’échéance, lorsque le niveau d’inflation mesuré par l’IPC est établi. Les rendements des TIPS reflètent donc des anticipations de taux d’intérêt réels plutôt que les taux d’intérêt réels eux-mêmes.
4 Ce dernier point pourrait également ne plus se vérifier, car des taux d’intérêt ultra bas, et particulièrement négatifs, pourraient pousser certains acteurs de marché non américains, sans exposition préalable à l’or, vers la seule alternative aux monnaies fiduciaires. Toutefois, comme pour la plupart des assouplissements quantitatifs menés par des banques centrales autres que la Fed, l’historique de données est encore insuffisant pour établir une relation statistiquement significative.
5 Le programme d’achats d’actifs de la BoE pourrait s’avérer être un facteur déterminant dans une analyse multivariée à un stade ultérieur, lorsque nous disposerons de davantage de données.
6 Ce qui est difficile à démontrer dans une analyse de régression multivariée
7 Les niveaux des taux d’intérêt réels sont maintenus constants à la valeur de la dernière ou de la première observation afin de combler les lacunes.
8 Dans une structure par terme en backwardation, les prix au comptant se négocient avec une prime par rapport aux prix à terme, et la courbe est descendante. La backwardation est généralement présente sur un marché de matières premières dont les stocks sont faibles, car les consommateurs de cette matière première sont prêts à payer une prime pour une livraison immédiate. Notre note-cadre initiale explique en détail la backwardation et son pendant, le contango1.
9 Il est important de noter que, si le marché avait anticipé une hausse spectaculaire des coûts d’approvisionnement futurs, les prix au comptant auraient dû être encore supérieurs à 150 USD/baril. La situation de stocks tendus exigeait une backwardation beaucoup plus prononcée que celle observée sur le marché.
10 À l’exception des mouvements soudains et importants de l’inflation généralisée des prix qui n’ont pas leur origine dans les fondamentaux énergétiques, mais plutôt dans les conditions monétaires.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou de son ou ses auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.