
Le 3 mars 2020, je me suis retrouvé engagé dans un fil de discussion sur Twitter avec Brent Johnson[1] de Santiago Capital, après l’avoir interrogé sur le bien-fondé d’une théorie d’investissement qu’il diffuse depuis deux ans. M. Johnson appelle sa théorie « The Milkshake », et elle a provoqué de vifs remous dans les cercles économiques non conformistes.
Avant cet échange sur Twitter, j’avais entendu parler de la « théorie du milkshake » en raison de l’activité de M. Johnson sur les réseaux sociaux. Toutefois, je n’avais jamais examiné de près le bien-fondé de cette théorie, car il était difficile de cerner la construction précise du portefeuille ou le modèle statistique que propose M. Johnson. Au final, c’est après notre discussion en ligne que j’ai été motivé à rédiger cet article, lorsqu’il m’est apparu de plus en plus clairement que M. Johnson défend un modèle mal conçu, fondé sur des hypothèses peu orthodoxes. Bien qu’il m’ait semblé que M. Johnson n’avait pas pleinement réfléchi à ses idées spéculatives, il s’est néanmoins senti suffisamment sûr de sa théorie universelle pour faire étalage de sa vertu auprès de partisans de l’or tels que moi. Après avoir échangé avec plusieurs de nos amis communs, je constate que beaucoup partagent mon avis : dans un monde submergé par le charlatanisme de la monnaie fiduciaire, M. Johnson a tort de désigner les défenseurs d’une monnaie saine comme ceux qui proposent des stratégies d’investissement risquées à l’ensemble des épargnants du monde.
La théorie du milkshake, telle que formulée à l’origine, est logiquement incohérente
Nous commençons notre examen en tentant d’analyser et de comprendre les postulats et les arguments avancés par la théorie du Milkshake de M. Johnson. M. Johnson n’a publié aucun article sur sa théorie ; les principales sources de notre esquisse sont donc ses entretiens et ses échanges sur les réseaux sociaux. Dans son entretien sur Real Vision du 29 mai 2018, j’ai relevé les déclarations suivantes :
« La vigueur du dollar va [selon moi] provoquer un tel chaos dans le système monétaire mondial que la valeur refuge que l’or a toujours représentée [sera] davantage recherchée, et il y aura un moment où les deux [l’or et le dollar] progresseront ensemble. »
« Je ne dis pas d’aller acheter des actions parce que tout va bien. Je dis d’aller acheter des actions parce que tout va mal ; la situation est vraiment mauvaise, simplement le chemin vers le mal ressemble beaucoup moins à ce que pense l’homme de la rue. »
Le dollar, à mon avis, va monter beaucoup, beaucoup plus haut au cours de l’année ou des deux années à venir. »
« Et donc, lorsque j’en viens à ce qu’est réellement la théorie du milkshake du dollar, tout revient au fait que, selon moi, le monde entier ne forme en ce moment qu’une seule opération. Et c’est l’opération sur le dollar. Tout s’articule autour du dollar. »
De ces déclarations, nous pouvons dégager une compréhension générale des principes de base qui sous-tendent la théorie du milkshake ; ces axiomes fondamentaux peuvent être résumés comme suit :
1. Un « dollar fort », si fort que le monde entier se trouve « enveloppé » dans sa puissance.
2. D'une manière ou d'une autre, face à cette vigueur sans précédent du dollar, l'or et le dollar progressent tous deux « ensemble ».
3. Pendant ce temps, le cours des actions, mesuré en dollars, progresse lui aussi.
Tout d’abord, ces principes avancent diverses prédictions sans indiquer d’horizon temporel précis.[2] Cela pose problème pour l’investisseur moyen car, si ces prédictions peuvent se révéler relativement exactes pour certains, elles se révéleront simultanément manifestement fausses pour d’autres. Pour qu’une stratégie d’investissement soit cohérente, elle doit pouvoir être soumise, à tout moment, à une mesure unifiée qui englobe l’ensemble des prédictions proches. Ce n’est qu’au moyen d’un modèle temporel clair que nous pouvons savoir si l’argent investi selon la stratégie conserve ou perd son pouvoir d’achat.
Mises à part ces difficultés structurelles, un problème plus grave se pose déjà : la manière dont M. Johnson emploie des termes ambigus tels que « dollar » et « force du dollar ». D’après la présentation de sa théorie dans ses entretiens, les affirmations qui constituent le cœur de son argumentation sont logiquement incohérentes.
Permettez-moi de m’expliquer. Le dollar et l’or ne peuvent pas monter « ensemble » lorsque l’or est mesuré en Or/USD. Cette affirmation, étant une contradiction, est logiquement fausse. Lorsque l’or monte en dollars, le dollar perd, par définition, du pouvoir d’achat. J’ignore quelle manipulation mentale spéculative permet à M. Johnson de justifier cette affirmation, mais je soupçonne qu’il confond peut-être les notions de forces relatives entre le dollar, les devises étrangères, les actions et l’or. Ce problème central restera un thème important tout au long de notre examen de l’intelligibilité et de la cohérence de la Milkshake Theory.
Encore une fois, la relation entre le dollar et l’or est simple : soit le dollar gagne du pouvoir d’achat par rapport à l’or, soit l’or gagne du pouvoir d’achat par rapport au dollar. Le dollar n’est pas défini comme « une part du S&P 500 » ni comme « les actions » ; il est défini comme une unité de ce qu’il est en soi : un dollar. Il est donc impossible que le dollar et l’or « montent ensemble » dès lors que l’or est mesuré selon une relation nominale inverse avec le dollar. Malgré l’insistance de M. Johnson, la prémisse (2) de sa théorie s’avère logiquement incohérente. Nous n’avons cependant pas à mettre fin à notre examen à cause de cette erreur élémentaire. Je pense au contraire pouvoir corriger la faille logique afin de reformuler et de présenter à nouveau l’argument de M. Johnson tel qu’il était initialement conçu, malgré ses choix linguistiques malheureux.
Il me semble que ce que M. Johnson cherche à prédire avec sa Milkshake Theory est le suivant :
A. Le dollar monte par rapport aux devises étrangères
B. Le prix de l’or monte par rapport au dollar et aux devises étrangères
C. La valeur des actions monte par rapport au dollar et aux devises étrangères
D. Ainsi, la valeur des actions (mesurée en dollars) montera simultanément avec le prix de l’or (mesuré en dollars, lequel monte aussi par rapport aux devises étrangères).
Notons que, dans cette reformulation de la Milkshake Theory, nous avons éliminé le sophisme logique. Nous reconnaissons que le dollar et l’or ne peuvent logiquement pas monter ensemble ; nous reformulons plutôt cette hypothèse en proposant que ce sont les valeurs des actions, cotées ou mesurées en dollars, et non le dollar lui-même, qui peuvent monter en même temps que l’or. Nous voyons ainsi que l’or et les actions peuvent monter par rapport à autre chose ; ici, le dollar ou les devises étrangères. Toutefois, le mot « ensemble » ne peut être employé ici, puisque l’or monte nécessairement par rapport au dollar. De plus, la hausse du prix des actions, par rapport au dollar et aux devises étrangères, ne signifie pas que l’on puisse confondre « les actions » avec « le dollar ».
Par ailleurs, M. Johnson évoque souvent un « dollar fort ». Je crois que, par cette expression, il désigne les actions libellées en dollars. Comme nous le verrons bientôt, il ne parle pas simplement de n’importe quelles actions ; ce qu’il entend réellement par « actions », c’est en fait le S&P 500. Pour simplifier : la Milkshake Theory postule que l’or et les actions montent ensemble face à toutes les monnaies fiduciaires. Malheureusement, cela ne laisse guère de place à un « dollar fort », ce qui nous laisse perplexes quant à la raison pour laquelle M. Johnson a choisi de défendre sa théorie sur cette prémisse.
Nous devons maintenant aborder la question suivante : Est-il vrai que l’or et les actions peuvent monter ensemble sur une période significative, par exemple le cycle d’épargne moyen d’un citoyen du monde (35 ans) ? Avant d’y répondre, nous devons faire un léger détour en examinant d’abord les éléments de preuve que M. Johnson a lui-même présentés pour tenter d’y répondre.
Les mauvaises hypothèses mènent à de mauvais modèles
Comme nous l’avons déjà mentionné, hormis quelques entretiens ou échanges sur les réseaux sociaux, il a été difficile de déterminer clairement les hypothèses du modèle de M. Johnson, car il n’existe nulle part de document ni de formule d’investissement claire proposée par lui. J’ai soulevé ce point précis auprès de M. Johnson lors de notre échange sur Twitter. En réponse, j’ai enfin pu obtenir certaines variables et certains arguments logiques à partir desquels un modèle peut être conçu et testé. Voici les axiomes initiaux de M. Johnson :
1. M. Johnson postule une personne de 45 ans gagnant environ 100 000 $ par an, avec 100 000 $ d’épargne. Cet individu, que nous appellerons « Jim », est en mesure d’épargner 10 000 $ supplémentaires par an pour constituer son capital de retraite sur une période de 20 ans.
2. Lorsque Jim atteint l’âge de la retraite, soit 65 ans, il cesse de cotiser à son épargne et commence à puiser dans son capital jusqu’à aujourd’hui. Le montant que Jim souhaite retirer chaque année correspond à 80 % de ses revenus initiaux, soit 80 000 $ par an.
3. La question devient alors : quel est le meilleur placement pour le capital de Jim ? Dans le S&P500, dans l’or, ou dans une combinaison des deux ?
Pour ma part, je considère que ces hypothèses sont absurdes et insuffisantes pour tester la validité de la théorie du Milkshake, pour les raisons suivantes :
A. Notre retraité Jim semble attendre beaucoup trop de son programme d’épargne : il a commencé à épargner trop tard (à 45 ans) tout en espérant retirer, en valeur nominale, l’équivalent de 5 fois sa mise cumulée sur une période de retraite de 20 ans. Je ne crois pas que ce scénario hypothétique reflète en quoi que ce soit la dynamique d’épargne réelle des retraités que l’on observe dans le monde réel. Les cycles d’épargne durent en moyenne 35 ans et non 20. Par ailleurs, un examen rigoureux de l’histoire des marchés de capitaux montre qu’aucun programme d’investissement n’est capable de produire des rendements nominaux de 5 fois la mise sans risque important ni forte dépréciation monétaire, ce qui affecterait l’accessibilité et le pouvoir d’achat des retraits envisagés.
B. Le S&P 500 est un indice largement centré sur les États-Unis, qui peut être accessible aux épargnants américains sous forme d’ETF ou de fonds gérés, mais qui demeure totalement inaccessible à la majorité de la population mondiale. De plus, lorsque des étrangers achètent le S&P 500 ou tout actif des marchés de capitaux américains, ils sont exposés à des frais de transaction et à des taxes nettement plus élevés.
Les retraités avec lesquels j’échange chaque jour chez Goldmoney (où nous supervisons plusieurs régimes de retraite et plus de 400 millions de dollars d’actifs détenus par des retraités) confirment les points (A) et (B). Nous constatons que les retraités commencent à épargner plus tôt, qu’ils épargnent une part plus importante de leurs revenus et qu’ils limitent le retrait de leur capital pendant la retraite à un pourcentage fixe plutôt qu’à un montant fixe en dollars. Hélas, ce sont les variables que M. Johnson a lui-même présentées, et nous allons travailler avec elles afin d’évaluer si sa théorie générale est fondée.
Après avoir exposé ses variables initiales, M. Johnson lance un défi habile : que se passerait-il si ce retraité investissait dans l’or plutôt que dans le S&P500 à partir de 1991 ? Dans un premier temps, j’ai pensé que M. Johnson plaisantait, car il avait choisi une année précise comme preuve de sa théorie universelle, après avoir déjà proposé des attentes très peu orthodoxes pour notre retraité. Mon intuition était que M. Johnson n’avait pas fait ses recherches, ou bien que, par hasard, il savait déjà que cet ensemble précis de variables irréalistes et « magiques » servirait son argument. Dans l’univers de Twitter, il a peut-être supposé que cette démonstration m’impressionnerait. Rien n’est plus éloigné de la vérité. À mes yeux, cet exemple appelait un examen plus approfondi et, dès cet instant, j’ai eu à cœur de déterminer l’efficacité de ses affirmations. Si la théorie du Milkshake de M. Johnson est juste, je serai heureux de le reconnaître, mais seulement après une analyse rigoureuse reposant sur une modélisation objective. C’est seulement alors que nous pourrons déterminer si l’assurance manifeste avec laquelle M. Johnson avance ses propos et ses récits repose sur des faits historiques nous permettant de mesurer ses prévisions pour l’avenir.
Pour en revenir à la démonstration de M. Johnson, il présente ses preuves avec la date de départ de 1991 et notre retraité hypothétique Jim, qui commence à investir selon le modèle proposé par M. Johnson.

Les tableaux présentés par M. Johnson éveillent immédiatement les soupçons d’un analyste financier aguerri. Les problèmes suivants viennent à l’esprit :
• Quel instrument M. Johnson propose-t-il que le retraité détienne pour obtenir cette performance ? Comme je l’ai déjà écrit, l’ETF SPY n’a été lancé qu’en 1993. Par conséquent, toute tentative de reproduire la performance de l’indice S&P 500 (une simple feuille de calcul), a fortiori de générer un rendement total, supposerait une forme de perte liée aux frais lors de l’acquisition, du rééquilibrage et du paiement des autres frais associés à la détention des titres sous-jacents. Nous pouvons déjà constater que M. Johnson propose un rendement hypothétique que notre retraité Jim n’aurait pas pu obtenir.
• M. Johnson n’intègre aucune hypothèse fiscale dans son analyse du rendement total. Chaque année de réinvestissement des dividendes par le retraité aurait entraîné le paiement d’une partie du revenu de dividendes sous forme d’impôts, réduisant ainsi le capital reporté. M. Johnson n’apporte aucun de ces ajustements propres au monde réel.
• M. Johnson ne tient compte d’aucun impôt sur les plus-values pour le retraité lorsque celui-ci commence à encaisser son coût moyen historique dans le S&P 500 à partir de 2011. Cette faille méthodologique majeure permet au retraité de bénéficier de rendements exonérés d’impôt, tant sur le S&P 500 que sur l’or.
Malgré ces problèmes méthodologiques, il reste difficile pour un investisseur avisé de tirer un enseignement d’un modèle qui avance une thèse, puis tente de démontrer la théorie à partir d’un seul ensemble figé de variables, en l’occurrence un point de départ en 1991 et un retraité de 45 ans aux attentes démesurées. Nous allons maintenant corriger ces défauts en reformulant l’argument de M. Johnson et en présentant plusieurs démonstrations. Nous nous rapprocherons ainsi d’une réponse à la question de savoir si la théorie du milk-shake est valide, ou si elle n’est que le fruit d’une montée de sucre composée de mots et de récits impossibles à vérifier.
Corriger le modèle du milk-shake à l’aide de plusieurs démonstrations
Nous allons maintenant tenter de fournir plusieurs démonstrations de la théorie de M. Johnson, avec de légères améliorations méthodologiques[3] apportées à l’intégrité du modèle de départ. Nous le ferons tout en restant indulgents envers les souhaits irréalistes du retraité, c’est-à-dire une personne de 45 ans qui gagne 100 000 $ par an, qui est en mesure d’investir 10 000 $ par an pendant vingt ans, puis de puiser dans son capital à hauteur de 80 000 $ par an jusqu’au 10 mars 2020.
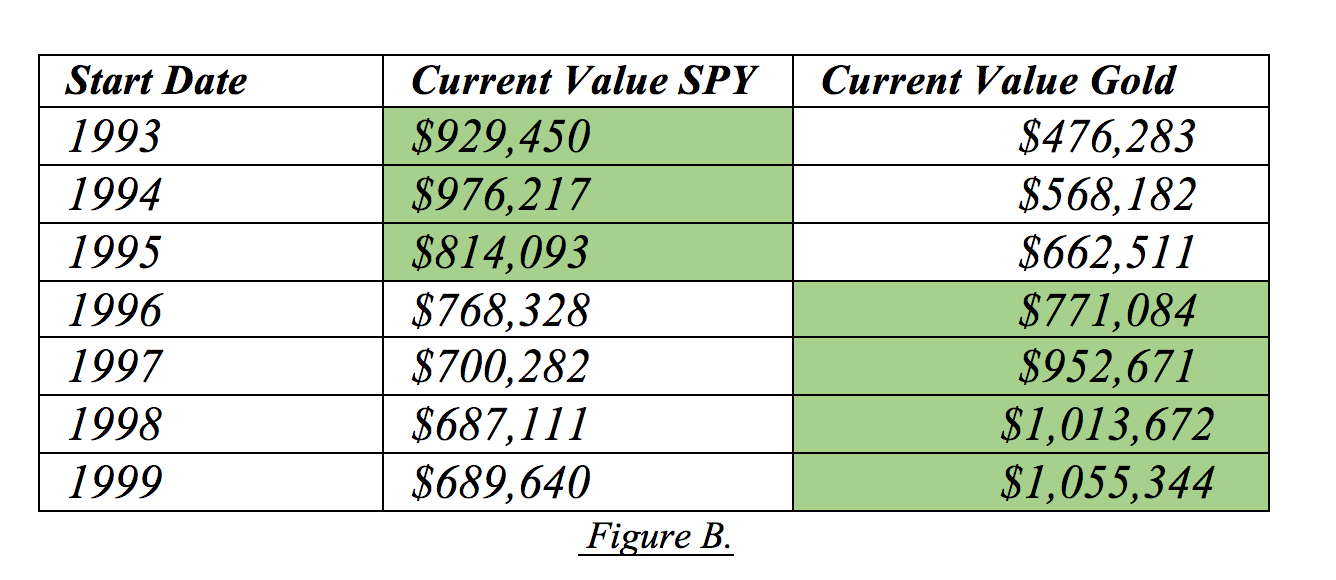
Le modèle corrigé parle de lui-même. Nous pouvons désormais observer clairement que notre retraité aurait mieux fait d’investir dans l’or plutôt que dans le SPY pour 4 des 7 années de départ examinées. Pour l’investisseur en or, ce résultat est obtenu avec une volatilité bien moindre et avec la tranquillité d’esprit de ne pas avoir à anticiper ni à planifier le réinvestissement des dividendes et les impôts. Il lui suffisait de commencer par acheter 100 000 $ de métal, puis d’ajouter 10 000 $ à ce stock chaque année.
Mais que dire de ces trois années, de 1993 à 1995, où le SPY a surpassé l’or selon la méthodologie proposée par M. Johnson ? Ces années fournissent-elles une base suffisante pour considérer la théorie du milk-shake comme valide ? De plus, ces trois années offrent-elles à M. Johnson un fondement rationnel pour affirmer que je ne devrais jamais préconiser que des personnes de 80 ans détiennent 80 % de leur patrimoine en or ?
Dans le dernier chapitre de notre enquête, je répondrai à cette question en démontrant qu’un modèle global, fondé sur un épargnant mondial, un cycle d’épargne réaliste et des indicateurs objectifs mesurant la performance des cours des actions dans les dollars chers à M. Johnson, montre que l’or gagne sans équivoque du pouvoir d’achat, non seulement face au dollar, mais aussi face à la valeur cumulée des actions libellées en dollars. En d’autres termes, à une échelle macroéconomique, concrète et vérifiable, la théorie du milk-shake est erronée, même lorsque l’on corrige les sophismes de son récit tel qu’il a été formulé à l’origine. Pour l’épargnant moyen dans le monde, l’or est le meilleur placement possible, devant le dollar américain, le S&P 500, le SPY, et même les actions cotées en dollars américains.
La bonne méthode pour mesurer la valeur des actions mondiales par rapport à l’or
À ce stade de notre enquête, nous avons suffisamment démontré que l’or et le dollar américain ne peuvent pas progresser « ensemble ». Si nous corrigeons ce sophisme dans la présentation de la théorie du milk-shake en supposant que le dollar américain désigne en réalité l’« ETF SPY », et si nous retenons ensuite des attentes de retraité extrêmement saugrenues, nous constatons malgré tout que l’or surpasse le SPY.
Inutile de préciser que ce milk-shake tourne très vite à l’aigre. Mais peut-il être sauvé ? Pour y parvenir, nous devons tenter de trouver un moyen de démontrer que l’argument central de M. Johnson est valable sur toute période significative. Et pour qui ? M. Johnson souhaite manifestement un modèle simple et universel, que chacun puisse suivre et que l’on puisse mesurer objectivement dans le temps. Il veut clairement que sa théorie ait une portée pratique universelle, d’autant qu’il affirme sans équivoque que « aucun retraité de 80 ans, où qu’il soit, ne devrait jamais détenir 80 % de son patrimoine en or ». Pour tester cette affirmation, je propose d’intégrer la valeur de l’ensemble des actions mondiales plutôt que celle du seul SPY. Ainsi, nous obtiendrons une image claire de ce qu’une personne moyenne, où qu’elle se trouve dans le monde, investissant en actions et mesurant sa performance en dollars, aurait obtenu par rapport à l’or (également mesuré en dollars).
Le premier élément dont nous avons besoin est la valeur de l’ensemble des actions mondiales dans le temps. Non pas les valeurs des indices, mais les valeurs réelles de capitalisation boursière en dollars américains. C’est important, car tout le monde ne détient pas les indices, mais plutôt des combinaisons éclectiques de titres, construites subjectivement en fonction de ses aspirations financières personnelles. Parfois le S&P 500 se comporte bien, et à d’autres moments le NASDAQ 100 fait mieux. Penser que l’on peut présager de la solidité à long terme d’un indice par rapport à un autre, comme on le fait si aisément avec l’élément le plus précieux du monde, est une entreprise vaine et, au mieux, un acte de dissonance cognitive. Les indices sont des tableurs dotés de formules qui exigent un rééquilibrage constant, ce qui fait de la réplication d’un indice dans la durée une tâche sisyphéenne. Si vous ne me croyez pas, laissez-moi vous donner quelques exemples concrets :
• Parmi les 12 composantes d’origine du Dow au 26 mai 1896, la dernière composante restante, General Electric (GE), a été retirée de l’indice lors d’un rééquilibrage en 2018. Autrement dit, pas un seul des constituants d’origine n’a encore assez de valeur pour rester dans l’indice, tandis que la plupart de ces sociétés ont sombré dans les brumes du temps.
• À la fin de 1929, il existait 719 fonds d’investissement aux États-Unis. Aujourd’hui, seuls 6 subsistent dans leur structure juridique d’origine. Autrement dit, un être humain n’aurait pu acheter et conserver que 6 fonds d’investissement de 1929 jusqu’au 11 mars 2020.
• Ces fonds communs de placement restants (MITTX, PIODX, VWELX, LOMMX, FFIDX et DODBX) ont, pour la plupart, sous-performé l’or sur leur durée de vie, certains perdant 90 % ou plus face à l’or depuis 1971 (date de la démonétisation de l’or).
Les faits montrent sans équivoque que choisir à la main des instruments précis et les qualifier de termes généraux tels que « actions » ou « actions américaines » aboutit à un modèle défaillant et à des rendements hypothétiques. Nous devons examiner objectivement la valeur de toutes les actions et voir comment elles se comparent à l’or dans le temps.
Pour ce faire, nous utiliserons le Bloomberg World Exchange Market Capitalization in USD Index (WCAUWRLD). Cet indice fait quelque chose de très simple : il calcule simplement la valeur de marché, en dollars américains, de chaque action mondiale cotée sur une bourse. Chaque jour, la nouvelle valeur en dollars américains est enregistrée et, grâce à elle, nous pouvons suivre si la richesse des investisseurs mondiaux en actions augmente ou diminue en dollars américains. Plutôt que le SPY ou le NASDAQ, nous voyons ici le meilleur, le pire et le médiocre, des valeurs technologiques favorites aux introductions en bourse ratées, en passant par les actions en faillite des marchés émergents. Le tout est calculé sous la forme d’une valeur unique en dollars, que l’on peut suivre dans le temps. Tout aussi important, cet indice nous permet de tester[4] une autre affirmation formulée par M. Johnson dans sa théorie du milk-shake, avec la logique corrigée : l’or et les « actions » cotées en dollars américains évoluent-ils à la hausse ensemble ?

Nos résultats dressent un tableau sombre pour la théorie du Milkshake et, plus généralement, pour les investisseurs mondiaux en actions. Si l’on accepte la logique corrigée que j’ai proposée, on constate effectivement que les actions et l’or peuvent progresser ensemble face au dollar. Le problème, bien sûr, est que cette même observation montre que, sur une période de 16 ans, alors que la valeur des actions semble croître nominalement en dollars, de 30,82 billions de dollars à 70,9 billions, le pouvoir d’achat des actions perd constamment du terrain face à l’or, étant passé de 74,13 à 42,76.
En d’autres termes, une once d’or détenue par la personne moyenne dans le monde lui procure aujourd’hui plus de pouvoir d’achat pour acquérir l’action moyenne qu’en 2014 ou en 2004. Inversement, un investissement réalisé par une personne moyenne dans l’action mondiale moyenne permettrait d’acheter aujourd’hui un poids d’or inférieur à celui qu’il aurait permis d’acheter en 2014 ou en 2004. Ainsi, même dans sa formulation correcte, la théorie du Milkshake se contredit elle-même, car l’investisseur moyen a davantage intérêt à détenir de l’or plutôt que des actions mesurées en dollars. De surcroît, nulle part dans notre analyse et notre modélisation nous ne voyons le « dollar fort » auquel M. Johnson est si attaché. Au contraire, c’est la faiblesse structurelle du dollar qui est nécessaire à la cohérence de la théorie du Milkshake.
Songez à ces 16 années d’expérience vécue, de dur labeur et d’épargne. Songez à tous les investissements en actions qui ont échoué et disparu. Songez à l’ensemble des récessions, des périodes d’inflation, des crises, des pandémies, des guerres et des périodes de paix. À travers tous ces tumultes du monde, l’épargnant mondial moyen a constamment perdu du pouvoir d’achat en allouant son épargne aux actions mondiales plutôt qu’à l’or. C’est pourquoi l’or l’emporte toujours en tant que réserve de valeur pérenne pour l’humanité. C’est pourquoi, pour un épargnant moyen dans le monde âgé de 80 ans, il est pertinent de détenir 80 % de son patrimoine en or sur toute période significative. L’or est à bien des égards son seul moyen de préserver son pouvoir d’achat et il est bien plus stable que n’importe quelle monnaie locale ou action locale qui pourrait lui être accessible.
Conclusion
Nous voici au terme de notre enquête. Nous avons démontré par de multiples preuves que la théorie du Milkshake se contredit elle-même, tant dans le récit qu’elle propose que lorsque ses axiomes fondamentaux sont correctement modélisés et testés. C’est un résultat regrettable pour M. Johnson, car les données montrent qu’il aurait dû s’en tenir à la simplicité en se concentrant sur son célèbre mantra : If you believe in math, buy Gold (« si vous croyez aux mathématiques, achetez de l’or »). Sa tentative de proposer un modèle qui surpasse l’or tout en tirant parti, d’une manière ou d’une autre, du moment de la dépréciation à long terme du dollar américain a été réfutée[5]. En outre, cela confirme que l’assurance initiale de M. Johnson résultait d’hypothèses erronées, de modèles de données faiblement construits et d’une préférence accordée à la théorie abstraite plutôt qu’à des tests concrets. Le travail que j’ai accompli dans cet article démontre à suffisance que même une approche agressive (la personne de 80 ans avec 80 % d’allocation en or) est largement supérieure pour la majorité de la population mondiale. Lorsque l’on écarte les performances annuelles choisies à dessein et les modèles de retraite défaillants, on constate clairement que l’or surpasse les marchés mondiaux d’actions en dollars américains comme dans toutes les autres devises.
Chez Goldmoney, nous ne tombons pas dans de tels travers intellectuels. Nous considérons que l’or est de la monnaie, un fait que lui confèrent ses propriétés physiques et les exigences de l’ordre naturel. Nous souscrivons à la définition constitutionnelle du dollar et reconnaissons la sagesse de nos ancêtres qui, sur 5 000 ans, ont défini la monnaie, la plupart du temps, comme un poids d’or ou d’argent. Depuis 1971, nous constatons que ce n’est plus officiellement le cas, même si les banques centrales et les plus fortunés continuent de traiter officieusement l’or comme de la monnaie. Depuis 2001, nous observons de plus en plus une économie truquée dans le monde occidental : une économie poussée jusqu’aux limites très réelles de l’activité coopérative et écologique, et fondée sur des théories économiques alchimiques et des analyses abstraites. Depuis 2008, nous observons un changement de palier dans cette approche moderne de la monnaie comme simple idée, produit de théories changeantes et délétères et des aléas de la spéculation. En conséquence, nous avons constaté un profond fossé entre le réel et l’imaginaire. En l’état actuel des choses, nous n’avons identifié aucun changement dans l’approche officielle défendue par les dirigeants économiques occidentaux et, en conséquence, nous pensons que cette tendance se poursuivra.
Compte tenu de cette vision, notre philosophie d’investissement a consisté à traiter l’or comme de la monnaie, alors même que nous vivons à une époque où l’on nous dit qu’il n’en est rien. Cela ne signifie pas que chacun devrait conserver l’intégralité de son épargne sous forme de monnaie, mais cela signifie que toute théorie d’investissement proposée comme alternative devrait être légitimement comparée à l’or. Cela signifie également que tout épargnant prudent qui adhère à notre philosophie devrait résister aux courants de la tendance et allouer plutôt son excédent nominal à une monnaie qui perdure, c’est-à-dire à l’or.
[1] Il est important de préciser que j’ai un grand respect pour Brent Johnson. Il a été l’un des premiers soutiens de BitGold, et nous avons de nombreux amis en commun. Je le considère également comme une connaissance sur les réseaux sociaux et un investisseur partageant la même vision. Mes réserves commencent et s’arrêtent à l’ensemble des faits qu’il a présentés pour étayer sa théorie. Je vous prie de garder cela à l’esprit à la lecture de cet article.
[2] Si M. Johnson évoque « un ou deux ans » dans certaines de ses interviews, celles-ci datent de 2018. Nous sommes désormais deux ans après ces prévisions, et M. Johnson continue de défendre avec beaucoup de véhémence la supériorité de sa théorie. Je considère donc qu’il n’a pas suffisamment répondu à la question de la définition d’un horizon temporel clair permettant d’évaluer ses prévisions.
[3] Nous utilisons l’ETF SPY plutôt qu’une valeur hypothétique de l’indice S&P 500 à rendement total, c’est-à-dire les prix réels qu’un retraité aurait pu payer pour acquérir l’indice sous-jacent. Nous ajustons le produit du réinvestissement des dividendes des impôts correspondants, en appliquant un taux d’imposition uniforme de 23,8 %. Nous présentons chaque année de 1993 à 2000, date à laquelle le retraité aurait cessé d’investir dans la stratégie. Bien que cela ne soit pas parfait et qu’il en résulte même un biais défavorable à notre analyse, car les pires années pour ce modèle seraient survenues plus tard, j’ai estimé qu’il s’agissait du juste équilibre. Nous offrons ainsi un aperçu factuel de ce que la stratégie aurait concrètement produit pour un retraité, quelle que soit l’année de départ entre 1993 et 2000, jusqu’au 10 mars 2020, couvrant ainsi toutes les données dont nous disposons pour l’ETF SPY.
[4] Notez la manière dont nous employons les indices. Nous ne supposons pas qu’un investisseur ait acheté ou vendu cet indice en particulier ; nous nous contentons d’intégrer ces données pour déduire une tendance de long terme qui compare une valeur absolue, celle de l’ensemble des actions mondiales en dollars américains, à une autre valeur absolue, celle de l’or exprimé en dollars américains.
[5] Dans un récent tweet, M. Johnson a affirmé que son allocation actuelle en or ne représentait que 10 %, ce qui soulève la question de savoir s’il considère l’or comme de la monnaie. Après tout, si l’or est de la monnaie, tout le reste finit par perdre du pouvoir d’achat par rapport à lui. Si l’on ne détient que 10 % de son épargne en or, on le détient en réalité comme une assurance destinée à couvrir les pertes structurelles de pouvoir d’achat découlant des 90 % restants du portefeuille hors or.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture par Goldmoney ou par son ou ses auteurs de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Tout le soin nécessaire a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.