
Notre modèle exclusif de prix de l’or suit très bien l’évolution des cours depuis que nous l’avons présenté pour la première fois à nos lecteurs en 2016. Comme nous l’avons déjà expliqué, ce modèle n’a pas pour but de fournir des signaux de trading. Nous le considérons plutôt comme un outil très utile pour comprendre en profondeur les principaux moteurs du prix de l’or. Au fil des ans, nous avons beaucoup écrit sur la relation entre le prix de l’or et les variables sous-jacentes que nous avons identifiées. Les lecteurs peuvent retrouver ces analyses dans notre rapport en trois parties, ici (Gold Price Framework Vol. 2: The energy side of the equation, 28 mai 2018), ici (Partie II, 10 juillet 2018) et ici (Partie III, 24 août 2018), ainsi que dans certains rapports de suivi qui prolongent le modèle (Gold Price Framework Update – the New Cycle Accelerates, 28 janvier 2021) et (Gold prices continue to weather the rate storm, 13 avril 2022.
Comme pour tous les modèles qui visent à expliquer le prix d’un actif à partir de variables sous-jacentes au fil du temps, il existe des périodes où le prix observé et le prix prédit par le modèle divergent de manière significative. Ces situations ont toujours été les plus intéressantes pour nous. Lorsqu’elles se produisent, elles soulèvent la question de savoir si le marché de l’or intègre dans ses prix un élément que les variables sous-jacentes n’intègrent pas, ou si, au contraire, le marché de l’or ne reflète pas pleinement l’information fournie par ces variables.
Dans certains cas par le passé, les prix ont convergé parce que les prix prédits par le modèle se sont rapprochés des prix observés. Cela se produit lorsque le marché de l’or anticipe certaines évolutions des moteurs sous-jacents, ou lorsque les prix des variables sous-jacentes sont faussés pour une raison quelconque. Par exemple, les anticipations d’inflation à long terme implicites du marché des TIPS (l’un des moteurs) peuvent être trop basses ou trop élevées pour des raisons techniques. À un moment donné au cours des dernières années, la Fed détenait une part beaucoup plus importante de l’ensemble des TIPS en circulation que des bons du Trésor nominaux, et, selon nous, tant la constitution que la réduction de cette position ont faussé les anticipations d’inflation implicites. Dans ce cas, nous avions suggéré que le marché de l’or reflétait mieux que le marché des TIPS les « véritables » anticipations d’inflation. Et lorsque ces distorsions ont disparu, les prix prédits par le modèle ont convergé vers le prix observé de l’or.
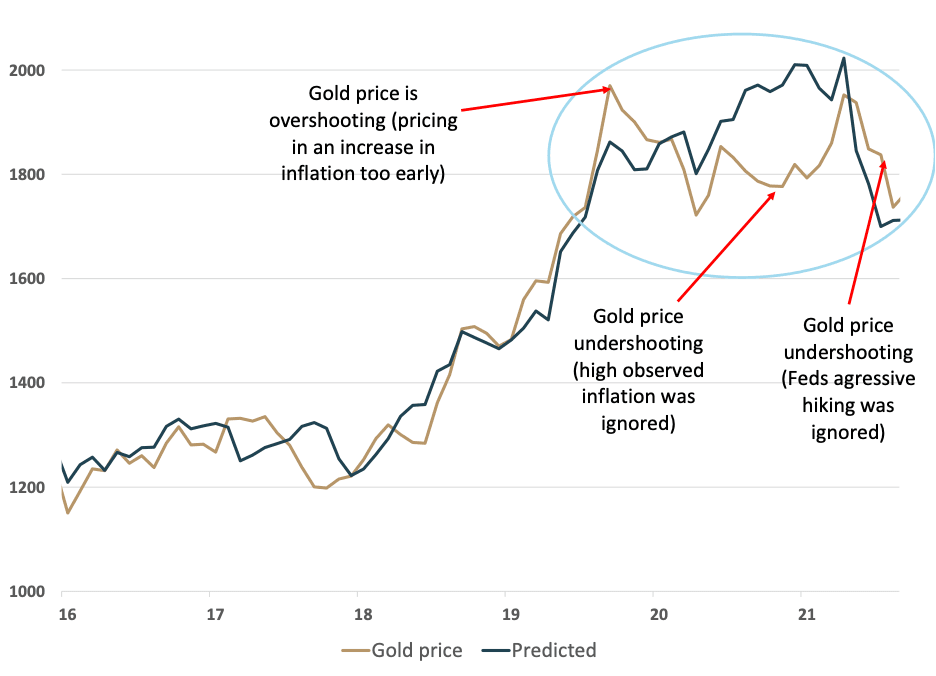
Dans d’autres cas, les prix ont convergé parce que les prix observés se sont rapprochés des prix prédits. Dans ces situations, le marché de l’or était mal valorisé par rapport aux variables sous-jacentes, qui, avec le recul, se sont révélées refléter plus fidèlement l’état du marché. La dernière fois que cela s’est produit remonte à la mi-2020, lorsque le prix de l’or a rapidement atteint 2 200 $ sous l’effet de l’expansion sans précédent des bilans des banques centrales. Le marché s’est soudain vivement inquiété de l’impact inflationniste de ce dernier cycle d’assouplissement quantitatif. Toutefois, si les anticipations de taux d’intérêt réels ont fortement chuté, elles se sont arrêtées autour de -1,2 %. Il s’agissait sans doute d’un nouveau plus bas, mais le marché de l’or avait intégré des anticipations d’inflation à long terme encore plus élevées, et donc des anticipations de taux d’intérêt réels plus basses (voir Graphique 1). Et lorsque ces anticipations d’inflation à long terme ne se sont pas concrétisées sur le marché des TIPS, les cours de l’or ont corrigé à la baisse. Cependant, l’inflation a bel et bien commencé à augmenter fortement en 2021, ce qui a également influencé les anticipations d’inflation à long terme des TIPS. Cela signifiait que les prix prédits par notre modèle ont commencé à monter. Le marché de l’or a longtemps résisté à l’inflation observée, avant de finalement capituler, et l’or s’est de nouveau rapproché de 2 000 $/once troy, niveau où se situait déjà le modèle depuis un certain temps (voir Graphique 1). Ironie du sort, lorsque les prix ont enfin convergé, notre modèle prédisait déjà une forte correction du prix, en raison du discours très agressif de la Fed sur les hausses de taux (qui a fait grimper les rendements des TIPS au-delà de 2 % en très peu de temps). Là encore, le prix observé de l’or n’a suivi qu’avec un décalage. Sur toute cette période, le prix prédit par le modèle a devancé le prix observé de l’or (voir Graphique 1).
Graphique 1 : De début 2020 à mi-2022, le prix prédit par notre modèle a devancé de plusieurs mois les prix observés de l’or, tant à la hausse qu’à la baisse
$/once troy
Source : Goldmoney Analyses
Il est important de noter que, par le passé, lorsque les prix observés de l’or et les prix prédits par notre modèle ont divergé, c’était pour l’une de ces deux raisons. Il existait toutefois toujours une troisième possibilité : à plusieurs reprises, face à des écarts importants entre les deux, nous nous sommes demandé si ce que nous observions était un changement de paradigme et si le modèle avait simplement cessé de fonctionner. Étions-nous arrivés à un point où la relation entre l’or et les variables sous-jacentes que nous avions identifiées s’était rompue ?
Comme nous l’avons déjà souligné, cela ne s’est encore jamais produit. Chaque fois que les cours observés de l’or se sont écartés des cours prédits par le modèle, ils ont toujours fini par converger de nouveau. Par conséquent, même si les banques centrales mènent sans relâche des politiques monétaires sans précédent, nous n’avons pas encore observé de changement de paradigme dans lequel les cours de l’or se détacheraient durablement de leurs moteurs sous-jacents. Nous nous attendons toutefois à ce qu’un tel changement de paradigme finisse par se produire dès lors que les banques centrales perdront le contrôle de l’environnement monétaire.
Nous nous demandons à nouveau s’il s’agit à présent du moment d’un changement de paradigme.
Au cours des derniers mois, le cours de l’or s’est une nouvelle fois écarté du cours prédit par le modèle, et ce de manière remarquable. D’abord, l’écart entre le cours observé de l’or et le cours prédit par le modèle a atteint un niveau record. Les cours actuels de l’or dépassent de plus de 400 $/ozt les cours prédits par le modèle (voir Graphique 2). Le précédent record était de 200 $/ozt et n’a duré que peu de temps.
Graphique 2 : Les cours observés de l’or sont nettement supérieurs au cours prédit par le modèle
$/once troy
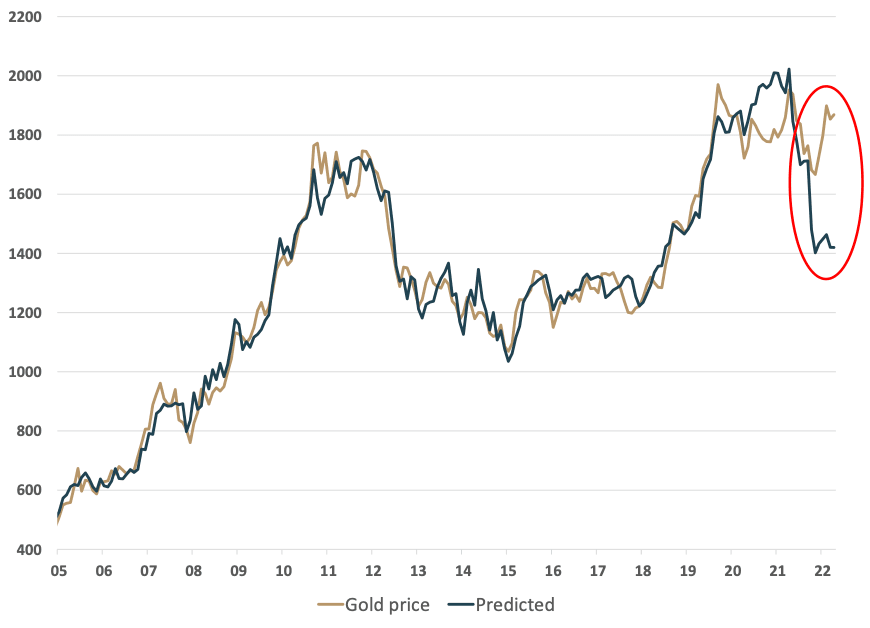
Source : Goldmoney Analyses
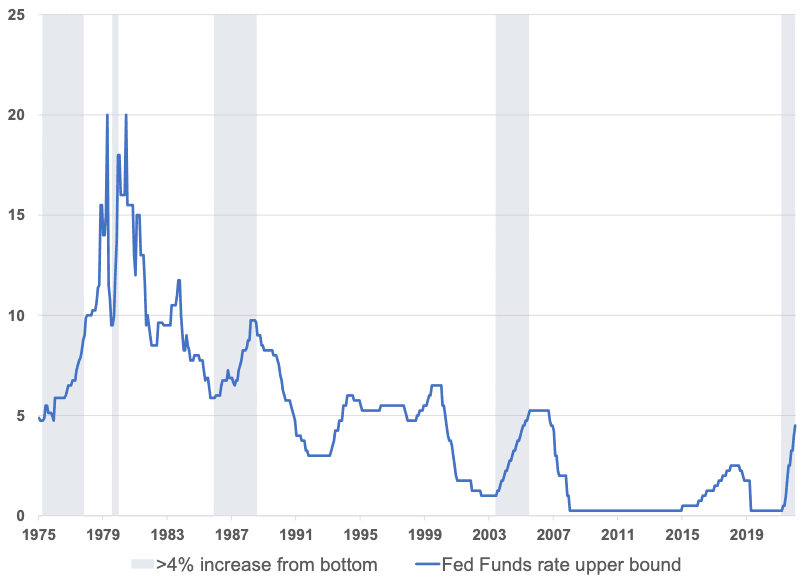
Ensuite, cela se produit dans l’environnement le plus improbable qui soit. La Fed relève ses taux de manière agressive depuis 12 mois pour lutter contre l’inflation la plus élevée depuis plus de 40 ans. Elle a porté le taux des Fed Funds de 0 % à 4,5 % en seulement 12 mois. Il est très rare d’observer des hausses de taux d’une telle ampleur à partir d’un point bas de cycle. En fait, depuis 1975, la Fed n’a relevé ses taux de plus de 4 % depuis le point bas que cinq fois (voir Graphique 3).
Graphique 3 : La Fed n’a relevé ses taux de plus de 4 % depuis les points bas du cycle que 5 fois depuis 1975
% Source : FRED, Analyses Goldmoney
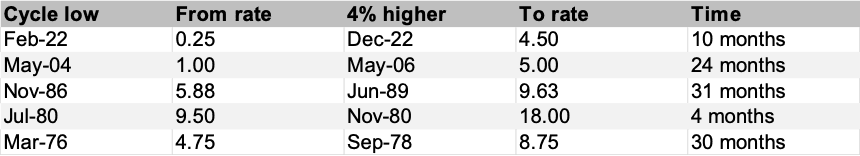
La rapidité de cette récente hausse des taux est également remarquable (voir tableau 1). Seule la hausse de 1980 a été plus rapide (4 mois seulement pour 8,5 %), mais il s’agissait sans doute d’une correction de politique due à une erreur de calibrage dans un environnement d’inflation et de taux de 20 % (plus précisément, la Fed avait abaissé ses taux trop vite, de 20 % en mars 1980 à 9,5 % trois mois plus tard, puis a dû les remonter rapidement à 18 %. Nous estimons donc qu’il ne s’agissait que d’un accident de parcours dans la période d’assouplissement qui a suivi le choc Volcker). Dans les trois autres cas où la Fed a relevé ses taux de 4 % ou plus depuis le point bas, elle l’a fait sur une période moyenne de 28 mois. Cela signifie que le récent cycle de hausse est le plus brutal depuis plus de 50 ans. De plus, c’est le seul qui soit parti de la borne zéro.
Tableau 1 : La rapidité de la dernière hausse des taux de la Fed est sans précédent
Source : FRED, Goldmoney Analyses
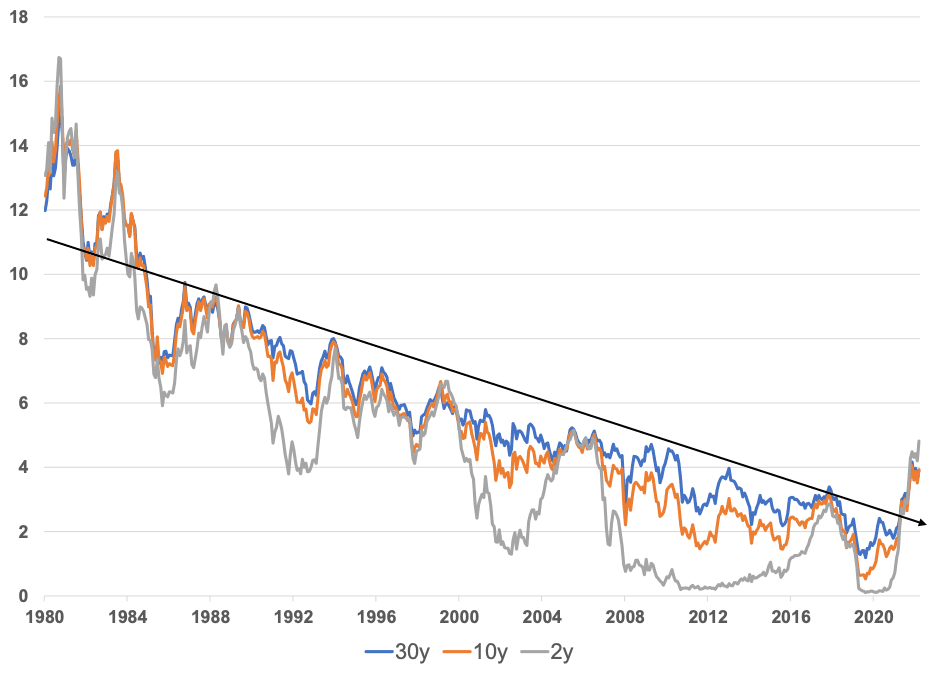
En outre, le taux des Fed Funds a désormais nettement rompu la tendance baissière de 45 ans dans laquelle il évoluait. Il en va de même pour l’ensemble du marché obligataire (voir Graphique 4).
Graphique 4 : Les taux américains ont nettement rompu leur tendance baissière de 45 ans
Source : Goldmoney Analyses
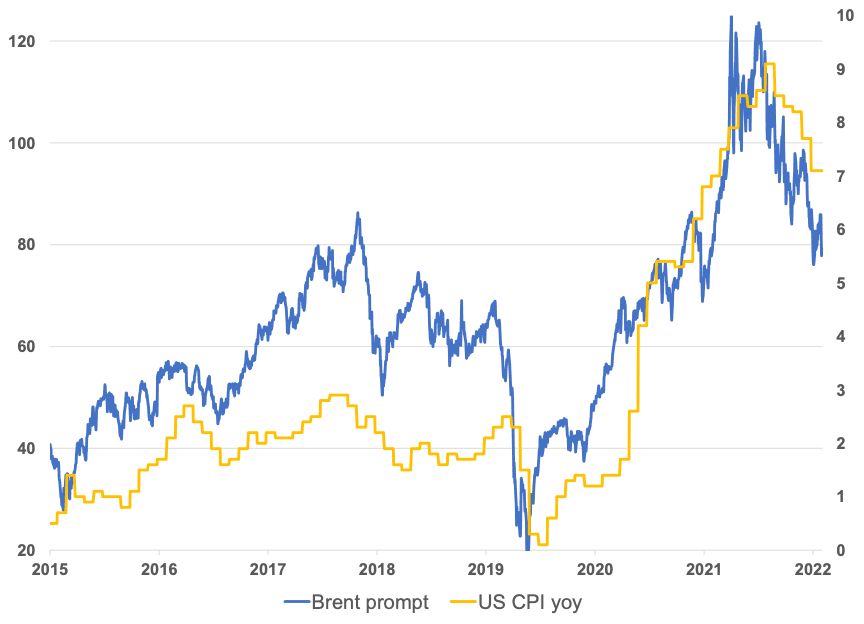
Dans le même temps, alors que l’inflation IPC reste élevée, les prix des matières premières ont nettement reculé. Cela a deux effets. D’une part, cela réduit les coûts de production de l’or, les prix de l’énergie à long terme ayant baissé avec l’ensemble des marchés de matières premières (voir Graphique 5)…
Graphique 5 : Les prix de l’énergie à court comme à long terme ont fortement baissé
$/baril

Source : Goldmoney Analyses
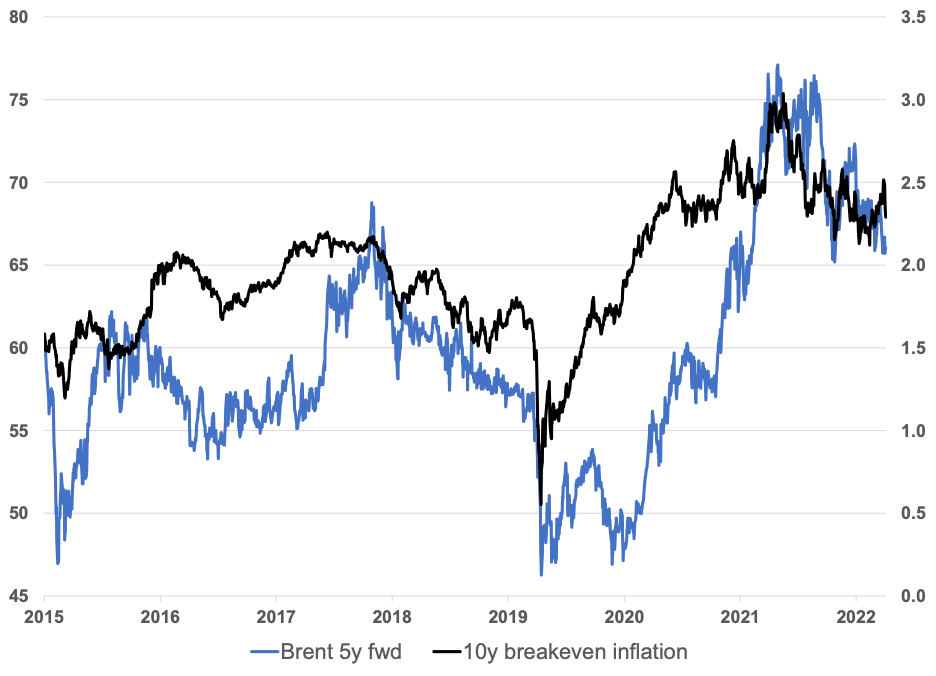
…et, d’autre part, cela laisse penser que l’inflation IPC ralentira probablement au cours des prochains mois (voir Graphique 6), ce qui pourrait affecter davantage encore les anticipations d’inflation à long terme et, par conséquent, les anticipations de taux d’intérêt réels (Graphique 7).
Graphique 6 : Prix de l’énergie et IPC
$/baril (axe gauche), % (axe droit)
 Source : Analyses Goldmoney
Graphique 7 : Prix de l’énergie à long terme et anticipations d’inflation
Source : Goldmoney Analyses
Pourtant, malgré tout cela, les cours de l'or ne se sont pas contentés de tenir bon : ils ont en réalité progressé ! On peut soutenir que le marché de l'or se soit, une fois de plus, simplement emballé. Ou bien nous assistons réellement, cette fois, à un changement de paradigme.
Avant de poursuivre cette réflexion, nous devons formuler une réserve. Dans nos modèles, nous utilisons les données publiquement disponibles sur les ventes et achats nets des banques centrales. Les données officielles du FMI sont notoirement tardives et incomplètes, et nous sommes convaincus que les chiffres d'achats nets déclarés sont largement sous-estimés. Le World Gold Council (WGC), par exemple, fait état d'ajouts nets de 1 136 tonnes en 2022, soit plus du double des 450 tonnes achetées par les banques centrales en 2021. Il n'est un secret pour personne que les banques centrales ont multiplié les achats au second semestre de l'an dernier. Mais la quantité exacte d'or qu'elles ont ajoutée reste un peu mystérieuse. Cela dit, même en supposant que les achats réels des banques centrales aient dépassé les estimations du WGC de 50 %, ce qui serait considérable, le prix prévu par le modèle ne se rapprocherait du prix observé que d'environ 70 $/ozt. Nous pensons qu'il s'agit en partie d'une limite de notre modèle, qui repose sur des données historiques, et nous n'avons pas observé beaucoup de volatilité des achats d'or des banques centrales par le passé. Toutefois, il y a déjà eu des années marquées par d'importants achats des banques centrales, ainsi que des années où la demande globale d'or, tous secteurs confondus, était plus élevée, et cela n'a pas entraîné de fortes distorsions dans notre modèle. Par conséquent, nous ne pensons pas que les achats des banques centrales puissent expliquer l'écart considérable constaté actuellement entre les prix prévus et les prix observés.
Par conséquent, selon nous, la seule raison pour laquelle les cours de l'or s'écartent à ce point et aussi longtemps des variables sous-jacentes de notre modèle est que le marché de l'or commence enfin à intégrer le risque que les banques centrales, en particulier la Fed, perdent le contrôle de l'inflation, ce qui est remarquable au regard du discours dominant selon lequel la Fed est prête et en mesure de faire tout ce qu'il faut pour maîtriser l'inflation.
Dans la seconde partie de ce rapport, nous examinerons plus en détail l'environnement de marché actuel. Nous expliquerons pourquoi il a été relativement facile jusqu'ici pour la Fed de relever ses taux, pourquoi cela est sur le point de changer et pourquoi le marché de l'or pourrait effectivement intégrer un changement de paradigme.