
En février de cette année, nous avons publié un rapport intitulé Gold defies hawkish rate environment (2 février 2022), dans lequel nous soulignions l'écart entre la hausse rapide des taux d'intérêt réels et la résilience du cours de l'or. Au cours des dernières années, nous avons largement écrit sur la relation inverse entre les anticipations de taux d'intérêt réels et le cours de l'or (voir Gold Price Framework Vol. 2: The energy side of the equation, 28 mai 2018) (voir Exhibit 1).
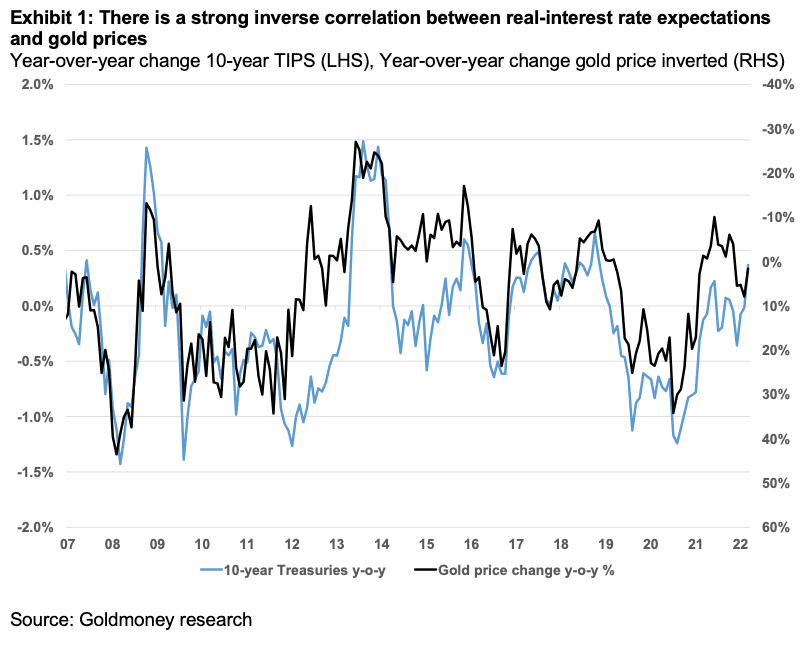
Les anticipations de taux d'intérêt réels (telles qu'observées dans les rendements des Treasury Inflation Protected Securities (TIPS)) étaient en hausse depuis leur point bas de décembre 2021. À la date de publication de notre rapport de février, les rendements des TIPS à 10 ans étaient passés de leur plus bas historique de -1,2 % à -0,6 % en seulement deux mois, le marché ayant fortement réévalué les perspectives de hausses de taux de la Fed et d'une réduction rapide de l'assouplissement quantitatif (QE). Pourtant, le cours de l'or a résisté à ces pressions et est resté stable. En fait, l'or était en hausse sur cette période au moment de la publication du rapport.
Depuis, l'environnement de taux (et de QE) apparaît encore plus défavorable à l'or. Les rendements des TIPS à 10 ans s'établissent désormais à -0,1 % et suivent une trajectoire ascendante marquée. Non seulement le QE a pris fin, mais l'on s'attend à présent à un début de réduction du bilan (QE négatif) à court terme. Même certains des membres du FOMC historiquement les plus accommodants réclament une réduction rapide du bilan.

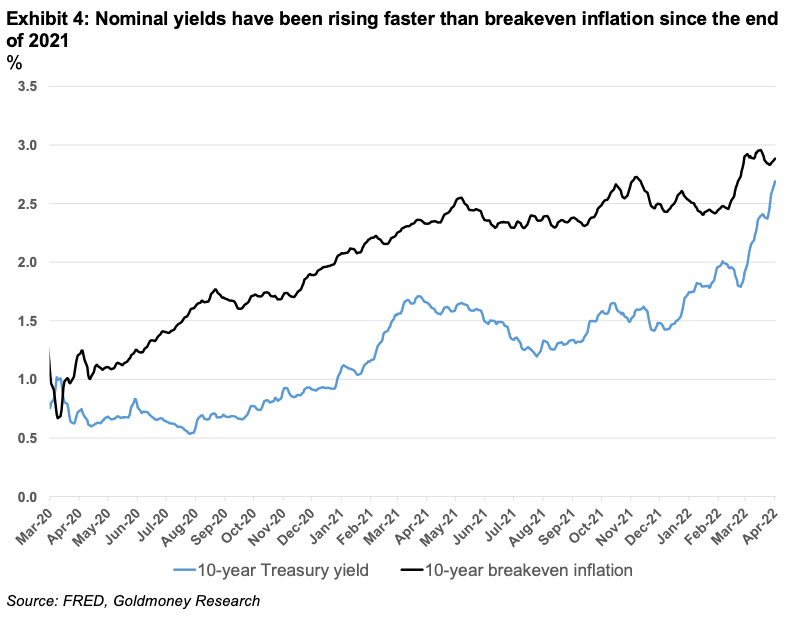
Tout cela intervient dans le sillage d'une inflation réalisée à son plus haut niveau depuis plusieurs décennies. Cette situation a également relevé les anticipations d'inflation à plus long terme, telles qu'observées dans les TIPS à 10 ans. L'inflation anticipée (breakeven) à 10 ans atteint désormais 2,9 %, un niveau considérable, le plus élevé depuis la commercialisation des premiers TIPS en 1997.

Toutefois, les rendements nominaux ont progressé plus vite que l'inflation anticipée implicite, de sorte que les anticipations de taux d'intérêt réels à long terme ont augmenté de plus de 1 % en moins de quatre mois.
Alors que tout cela devrait être très défavorable à l'or, son cours continue de traverser la tempête des taux. L'or valait 1 829 $/once troy fin décembre 2021, lorsque les rendements des TIPS étaient de -1,1 %. Aujourd'hui, ces rendements sont supérieurs de 1 % et l'or vaut 125 $/once troy de plus.
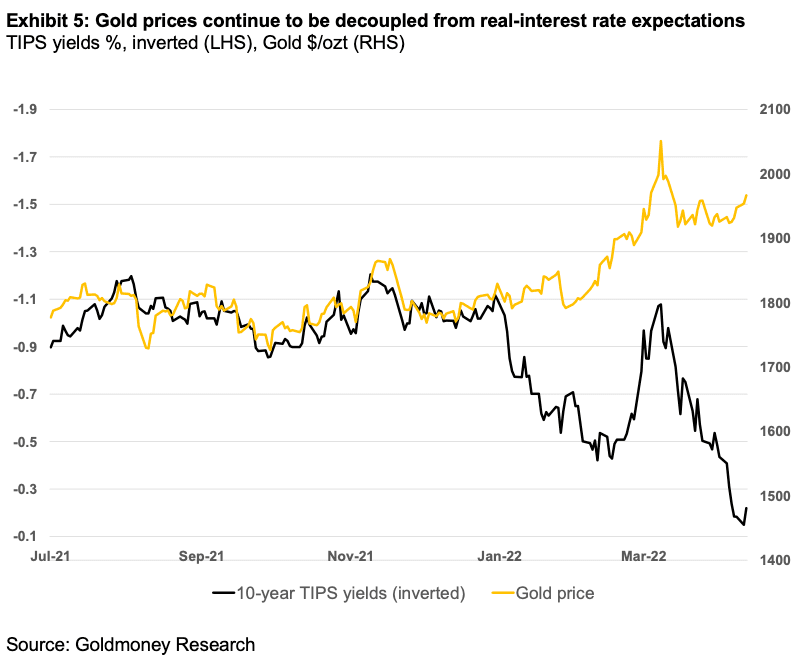
Dans notre rapport de février, nous avons présenté quelques-unes de nos réflexions sur les raisons pour lesquelles le cours de l'or n'avait pas baissé malgré la hausse des taux réels. Nous avions indiqué que la Fed achetait des TIPS à un rythme plus soutenu que des bons du Trésor nominaux, relativement à la taille respective de leurs marchés. Il en résultait que les rendements des TIPS étaient davantage tirés à la baisse que les rendements nominaux lorsque le QE était intense, et que les anticipations d'inflation implicites étaient faussées à la hausse. Le cours de l'or semblait donc trop bas par rapport aux rendements des TIPS tant que la Fed achetait des actifs. Cet effet est visible dans notre modèle de prix de l'or, où les cours ont sous-performé les prix prévus durant toute l'année 2021. À certains moments, les cours réalisés étaient inférieurs de 200 $/once troy aux prix prévus (voir Exhibit 6).
Lorsque la Fed a commencé à réduire ses achats, puis a fini par mettre fin au QE, l'effet inverse s'est produit : le cours de l'or est resté stable, voire a progressé, alors même que les anticipations de taux d'intérêt réels commençaient à augmenter. Cela a conduit à une convergence entre les cours réalisés de l'or et les valeurs prévues par le modèle (voir Exhibit 6). Nous avons conclu dans notre rapport de février que le cours de l'or reflétait les « véritables » anticipations d'inflation à long terme des marchés, plutôt que l'inflation anticipée (breakeven) implicite dans les rendements des TIPS.
Fait intéressant, bien que le QE ait pris fin il y a déjà un certain temps, le cours de l'or continue de défier la hausse ininterrompue des taux d'intérêt réels. Au moment de la rédaction, le cours de l'or dépasse d'environ 75 $/once troy les prix prévus par le modèle.

Dans le rapport de février, nous avions souligné que l'or reflète plus fidèlement les anticipations d'inflation à long terme des marchés que le marché des TIPS, mais qu'à notre avis le marché sous-estimait fortement les risques d'inflation à long terme. Depuis, le marché a révisé à la hausse ses perspectives d'inflation à long terme, tant dans les TIPS que dans le cours de l'or, et, pour la première fois depuis 2020, le cours de l'or reflète des risques d'inflation à long terme plus élevés que les TIPS. Selon notre modèle de prix de l'or, les anticipations d'inflation à 10 ans se situent autour de 3,15 % (contre 2,9 % d'inflation anticipée (breakeven) intégrée dans les TIPS).
Il est important de noter que le marché des TIPS comme le cours de l'or continuent d'écarter le risque que les taux d'inflation élevés actuellement observés soient autre chose que transitoires. L'inflation globale réalisée de l'IPC pour mars s'établissait à 8,5 %, tandis que l'inflation anticipée (breakeven) à 10 ans n'est encore que de 2,9 %.
 Par ailleurs, si les anticipations d'inflation à 10 ans avoisinent 3 %, c'est presque entièrement en raison de anticipations d'inflation plus élevées à court terme (0-2 ans). Les anticipations d'inflation au-delà de 2 ans sont à peine supérieures à leur moyenne de long terme. En d'autres termes, le marché continue de penser que l'inflation n'est probablement que transitoire et limitée aux deux prochaines années.

À notre avis, le marché des TIPS sous-estime fortement les risques haussiers d'inflation future. L'or intègre des anticipations d'inflation à long terme légèrement plus élevées, mais celles-ci demeurent, selon nous, beaucoup trop faibles. Nous pensons que le marché est trop confiant quant à la capacité de la Fed (puis d'autres grandes banques centrales) à relever les taux au niveau nécessaire pour étouffer l'inflation. Nous estimons que nous évoluons dans un environnement qui laisse beaucoup de marge de manœuvre aux banques centrales.
Les banques centrales se trouvent actuellement dans une position délicate. Les pénuries d'énergie et les difficultés des chaînes d'approvisionnement continuent de peser sur l'activité économique. Les récents confinements généralisés en Chine ne feront qu'aggraver la situation. Parallèlement, l'inflation réalisée dans de nombreuses économies occidentales atteint déjà ses plus hauts niveaux depuis les années 1970. La Fed ouvre la voie et relève ses taux à un rythme rapide (rapide par rapport aux précédentes périodes de resserrement), et plusieurs membres du FOMC se sont exprimés ouvertement en faveur d'une réduction du bilan de la Fed.
Mais elles ne peuvent relever leurs taux qu'un nombre limité de fois avant de faire basculer l'économie américaine en récession. Le reste du monde suivrait. Pour aggraver les choses, les prix des actifs demeurent à des niveaux extrêmement élevés selon les indicateurs conventionnels. Une détérioration des perspectives économiques, associée à des taux plus élevés et à un dénouement du QE, pourrait provoquer un krach massif des prix des actifs (actions, immobilier), qui aggraverait à son tour la récession (effet de richesse négatif, défauts de paiement hypothécaires, resserrement du crédit). Si une récession mondiale pouvait apporter un soulagement temporaire aux problèmes des chaînes d'approvisionnement, elle n'apporterait peut-être même pas de répit temporaire sur le front de l'inflation. En définitive, nous pensons que les banques centrales seront contraintes de mettre fin au cycle de hausses bien avant d'avoir atteint leurs objectifs fixés (actuellement 3 % d'ici 2023).
Nous pensons qu'une récession mondiale modifiera à nouveau radicalement la position des banques centrales, et il y a de fortes chances que nous assistions à des baisses de taux agressives et à davantage de QE (ou à un successeur potentiel du QE, tel que de nouveaux chèques de relance ou une forme de revenu universel de base). Les conditions sous-jacentes à l'origine des taux d'inflation actuels resteront largement en place, et de nouvelles mesures de relance ainsi qu'un retour à une politique de taux zéro (ZIRP), voire de taux négatifs (NIRP), tomberaient sur un terrain fertile. Compte tenu des anticipations d'inflation intégrées sur l'horizon de 2 à 10 ans, le marché des TIPS attribue actuellement à ce scénario une probabilité proche de zéro. Cela signifie que le marché de l'or lui attribue également une probabilité proche de zéro. Toutefois, il semble qu'au cours des dernières semaines, le marché de l'or au moins s'accoutume lentement à cet avenir potentiel, comme en témoigne l'écart croissant entre les taux et le cours de l'or.
La menace de hausses de taux agressives dans les mois à venir, associée au risque d'une récession mondiale, peut empêcher pour l'instant une forte progression de l'or. Cependant, dès que la confiance dans la capacité de la Fed (et des autres banques centrales) à maîtriser l'inflation s'érodera, les anticipations de taux d'intérêt réels reculeront fortement. Il en résultera une réévaluation rapide de l'or.

Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou de ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir sur la base des informations contenues dans cet article, ni vous y fier, sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations figurant dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant des informations ou opinions contenues dans cet article, et toute action entreprise sur la base de ces opinions et informations l'est à vos propres risques.