
Dans la première partie de ce rapport (La pénurie de pétrole à venir – Partie I, 20 avril 2021), nous avons examiné l’incidence des prix de l’énergie à échéance lointaine sur l’or. Nous avons rappelé comment la production de l’OPEP+, des producteurs américains de pétrole de schiste et des pays hors OPEP (hors schiste américain) s’est effondrée à la suite de la chute des prix provoquée par les confinements. Dans ce rapport, nous examinons de près ces trois sources d’approvisionnement en pétrole et la manière dont nous prévoyons que la production évoluera à mesure que le monde se remet de la pandémie.
OPEP+ :
La production de l’OPEP+ a baissé parce que l’OPEP l’a décidé. Les coûts de production de la plupart des producteurs de l’OPEP sont généralement très faibles. L’Arabie saoudite, par exemple, n’a pas eu besoin d’arrêter sa production parce qu’elle était devenue non rentable. Elle l’a arrêtée parce qu’elle ne voulait pas que les prix baissent davantage. Mais si les prix mondiaux avaient encore reculé, l’Arabie saoudite et les autres membres centraux de l’OPEP auraient été les derniers à voir les prix passer sous leurs coûts d’exploitation. Point important pour l’avenir, cette production peut être relancée de la même manière qu’elle a été interrompue, car la capacité n’a pas été affectée de manière significative.
Cela ne signifie pourtant pas que la pandémie de COVID-19 n’a eu aucun effet sur les perspectives à long terme de la production pétrolière de l’OPEP. Tout comme leurs homologues hors OPEP, les producteurs de l’OPEP ont drastiquement réduit leurs CAPEX. Par exemple, lors de son introduction en bourse en 2019, Saudi Aramco avait indiqué dans son prospectus qu’elle prévoyait de consacrer entre 35 et 40 milliards de dollars aux CAPEX en 2020. En mars 2020, elle avait ramené ce chiffre à 25-30 milliards. Mais même lorsque les prix du pétrole ont fortement rebondi, Aramco a continué de revoir à la baisse ses prévisions de CAPEX. En mars 2021, elle a ramené son objectif de CAPEX pour l’exercice à 35 milliards de dollars, contre 40-45 milliards précédemment, et Aramco figure encore parmi les plus gros dépensiers des pays de l’OPEP. ADNOC (Abu Dhabi National Oil Company) a révisé ses CAPEX 2020 à la baisse de 35 %. Et si, en décembre dernier, elle a mis en avant un plan de dépenses sur cinq ans (2021-2025) de 122 milliards de dollars, ce montant était inférieur de 10 milliards à celui du plan quinquennal précédent. KPC (Kuwait Petroleum Corp) a annoncé en mars dernier qu’elle réduirait fortement ses CAPEX pour 2020. La société a ensuite annoncé en août 2020 qu’elle réduirait de pas moins de 25 % son plan de dépenses sur cinq ans, en annulant certains projets et en en reportant d’autres, y compris l’exploration.
On en sait moins sur les plans de CAPEX des compagnies pétrolières nationales des pays de l’OPEP non centraux, mais, étant donné que leur situation financière est bien plus difficile que celle de l’Arabie saoudite, des Émirats arabes unis et du Koweït, il est raisonnable de supposer que les réductions de dépenses y seront relativement plus importantes que chez les membres centraux. Et alors que les pays centraux de l’OPEP s’appuient sur leurs propres compagnies pétrolières nationales, la plupart des membres non centraux font appel à des compagnies pétrolières internationales pour exploiter les champs existants et en développer de nouveaux. Beaucoup de ces sociétés ont drastiquement réduit leurs perspectives de CAPEX (nous y revenons plus loin), y compris leurs dépenses dans les pays de l’OPEP. Le cabinet de conseil sectoriel Wood Mackenzie estimait l’an dernier que les compagnies pétrolières internationales réduiraient de 33 % leurs plans de dépenses pour le continent africain. Sept des 15 membres de l’OPEP sont des pays africains.
La réduction des CAPEX n’est pas la seule manière dont la production future de pétrole sera affectée. Les compagnies pétrolières ont également fortement réduit leurs dépenses d’exploitation (maintenance), ce qui a un effet plus immédiat sur la production que les coupes dans les CAPEX. Le problème est que la baisse des dépenses d’exploitation entraîne souvent une détérioration permanente de la capacité. En d’autres termes, si les réductions volontaires de production ne sont pas nécessairement problématiques en soi, puisqu’elles créent simplement une capacité excédentaire mobilisable plus tard lorsque la demande reviendra, la baisse des dépenses de maintenance peut avoir un effet durable sur un puits, et la production peut ne jamais retrouver ses niveaux antérieurs. WoodMac estimait l’an dernier que certaines sociétés actives en Afrique avaient réduit leurs dépenses d’exploitation jusqu’à 40 %.
Au total, nous pensons que l’OPEP+ pourra rapidement combler l’écart d’offre à court terme grâce à sa capacité excédentaire lorsque la demande reviendra au second semestre 2021, avec le retour à la normale. Cependant, le monde ne pourra pas compter sur une nouvelle offre de l’OPEP à moyen et long terme pour répondre à la croissance de la demande. En fait, nous pensons que le déclin naturel de certains membres de l’OPEP va s’accélérer. Il s’agit d’une rupture marquée avec les dix dernières années, durant lesquelles l’OPEP a ajouté 5 mb/j de production pour répondre à la demande croissante. Une grande partie de cette production correspondait à une nouvelle capacité plutôt qu’à une capacité excédentaire.
Graphique 9 : Depuis 2010, l’OPEP a ajouté 5 mb/j d’offre pour répondre à la demande croissante
Kb/j, OPEP (hors Libye et Iran)

Source : Goldmoney Analyses
Pays hors OPEP, hors schiste américain :
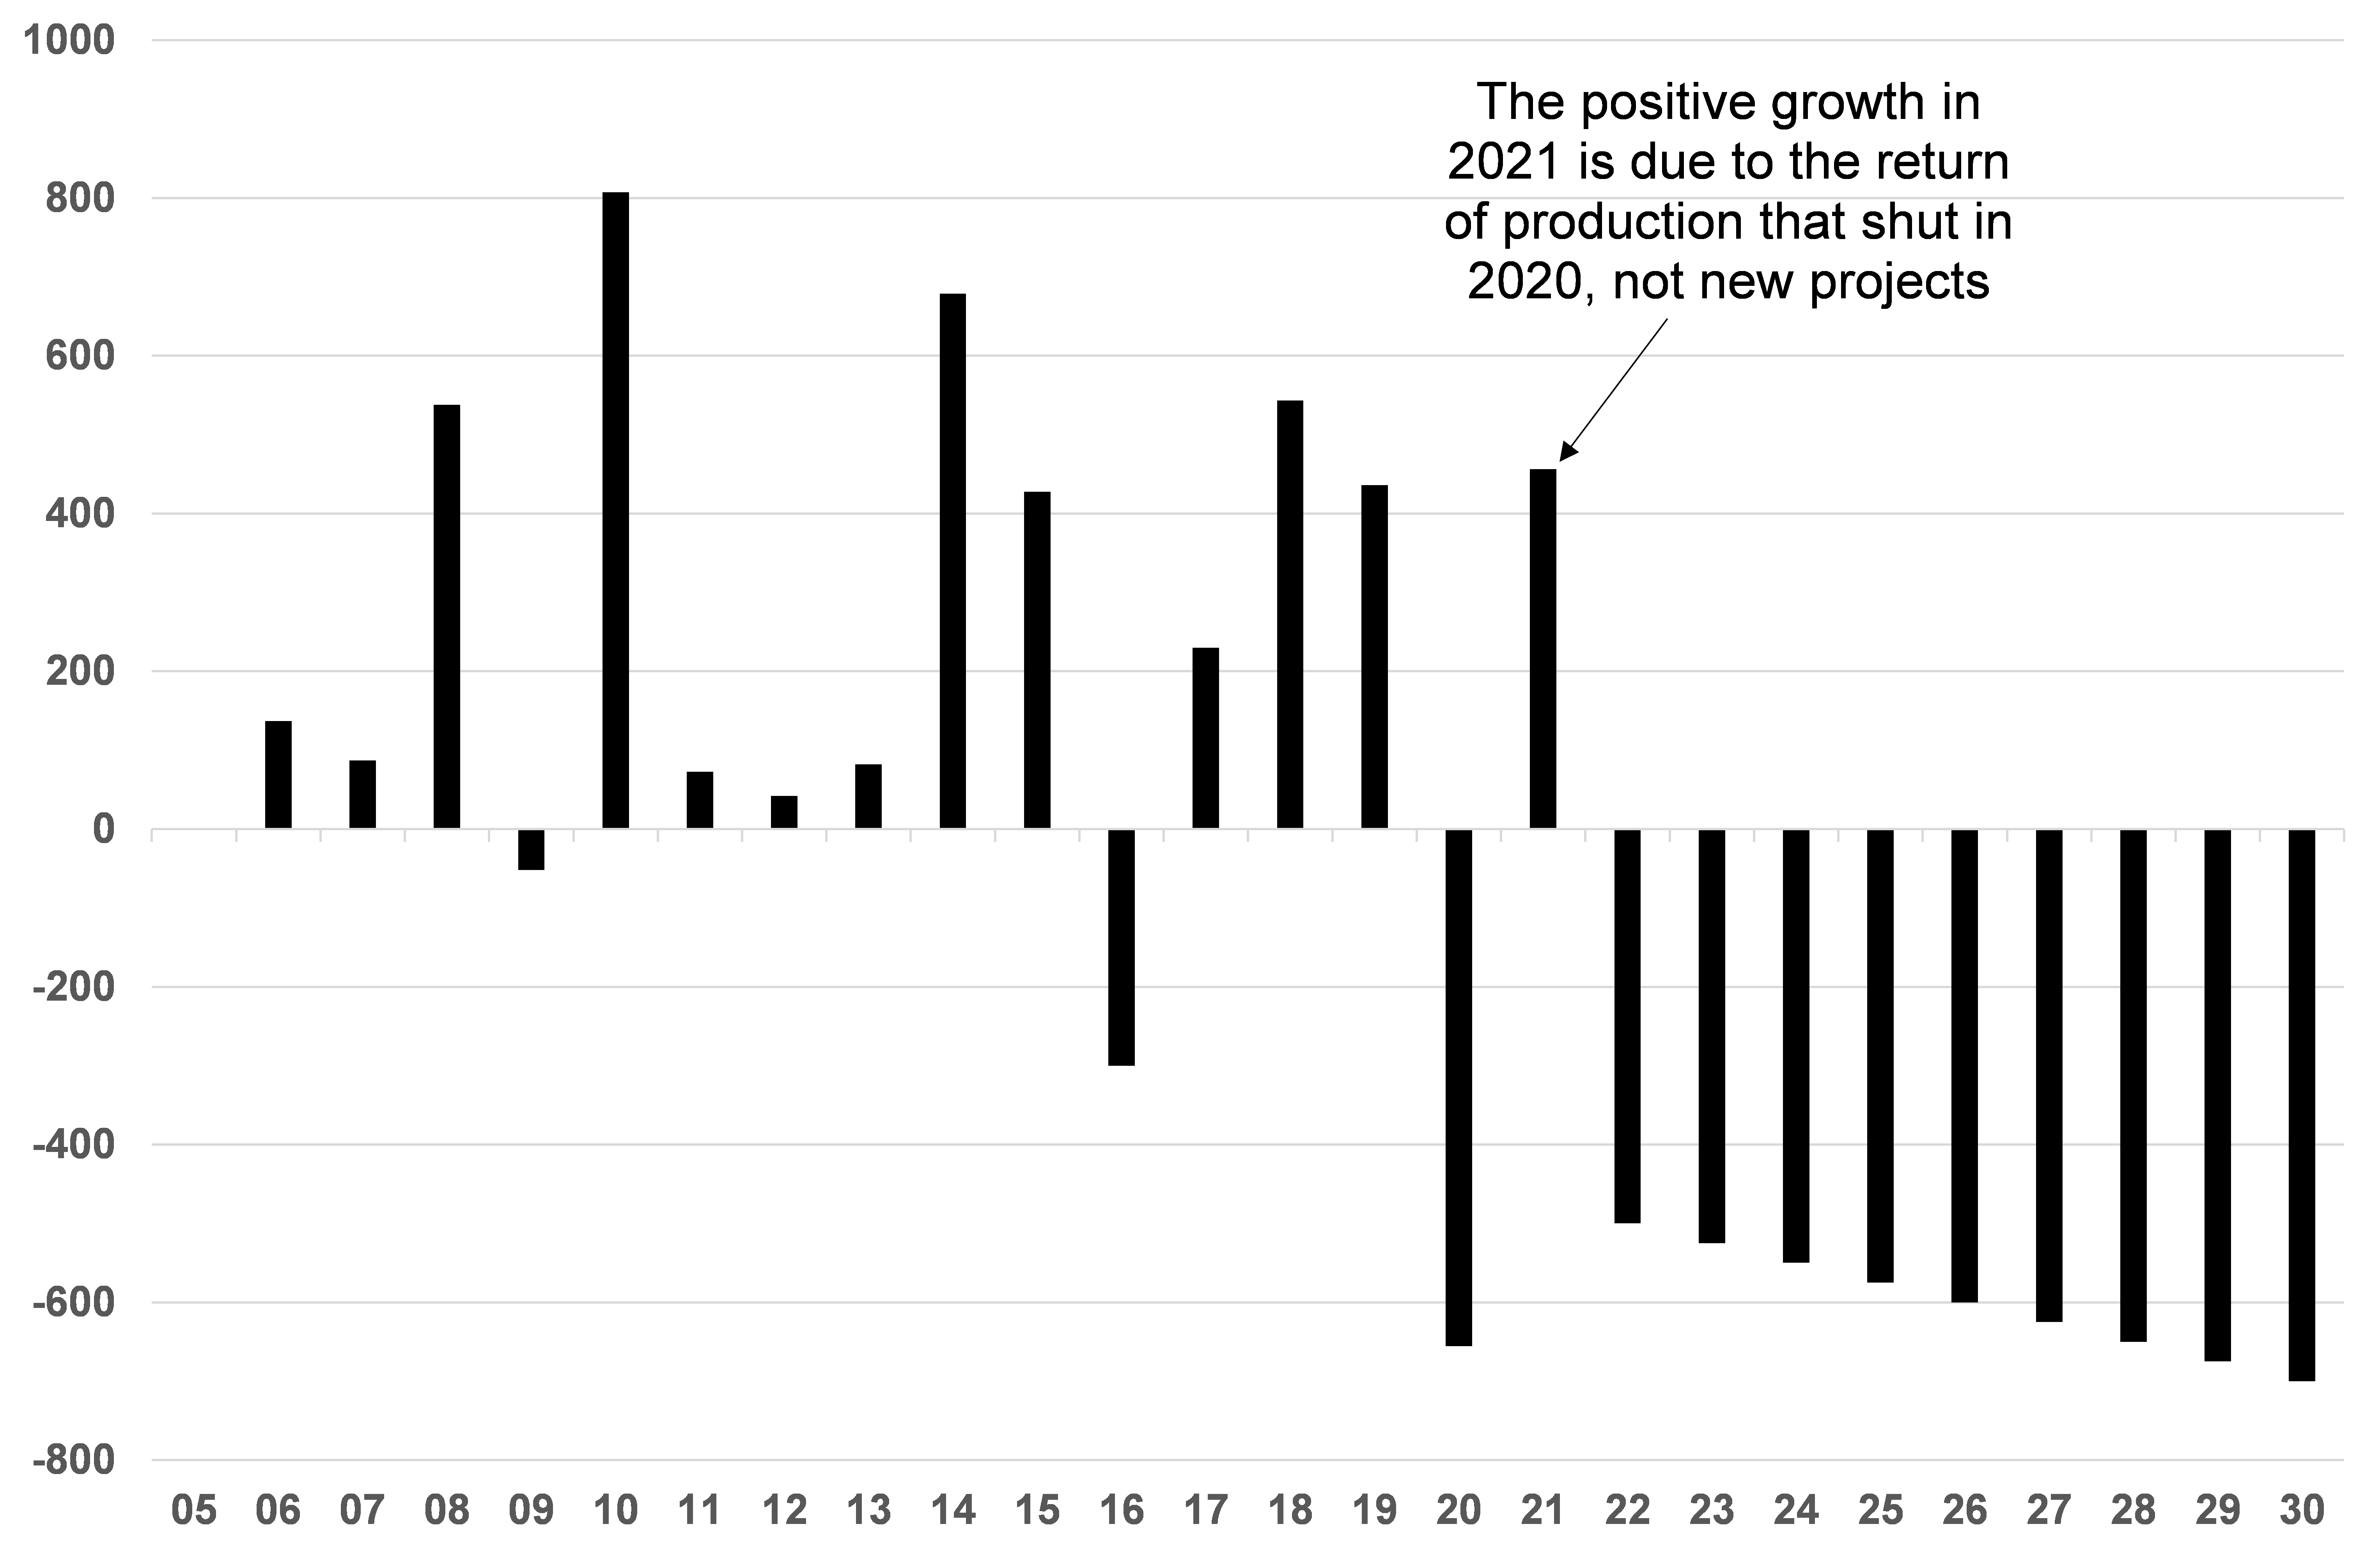
Avant l’apparition de la COVID-19, nous avions soutenu que 2020 serait la dernière année de croissance positive de la production hors OPEP et hors schiste américain. La production devait augmenter à mesure que des projets approuvés de longue date entreraient enfin en service. Toutefois, un portefeuille de projets en voie d’épuisement rapide, combiné à des taux de déclin naturel en accélération, signifierait qu’à partir de 2021, la production hors OPEP et hors schiste américain déclinerait dans un avenir prévisible.
La chute des prix en 2020 a entraîné un recul de la production dès 2020, certains producteurs approchant leurs coûts décaissés. De nombreux producteurs ont réduit la maintenance de leurs champs, ce que nous avions déjà observé en 2008-2009. Il s’agit toutefois d’un effet à court terme. L’effet le plus important est que les producteurs hors OPEP ont massivement réduit leurs CAPEX. Exxon a réduit de 30 % ses dépenses de 2020, puis de 11 à 25 % supplémentaires en 2020. BP a réduit de 25 % ses dépenses d’investissement de 2020. La société a également annoncé en mars 2021 qu’elle quitterait ses projets pétroliers au Kazakhstan, un moteur important de croissance future, et qu’elle se concentrerait sur les énergies renouvelables. BP cherche à réduire de 40 % son activité d’hydrocarbures au cours des dix prochaines années. Shell et Total ont réduit leurs CAPEX 2020 de 20 % et ont annoncé leur transformation vers une activité plus verte, Shell visant à devenir une entreprise énergétique à émissions nettes nulles d’ici 2050. Si certaines de ces cessions signifient simplement que des actifs existants passent d’une grande compagnie pétrolière à une autre, cela signifie aussi que les sociétés qui vendent leurs actifs n’investiront pas dans de nouveaux projets.
Cela signifie que le portefeuille de projets, déjà asséché, s’épuisera encore plus vite. Cela tient en partie au choc des prix, mais tout autant au réalignement des compagnies pétrolières mondiales vers une économie plus verte. De nombreuses grandes compagnies pétrolières et gazières ont annoncé leur intention d’investir dans les énergies renouvelables au détriment de leur activité traditionnelle. Par le passé, de telles annonces relevaient surtout d’opérations de relations publiques, mais la crise de la COVID-19 a probablement accéléré aussi la décarbonation de l’économie. Nous nous attendons à ce que les gouvernements du monde entier poussent de grands projets de loi sur les infrastructures dans les mois à venir, axés clairement sur un « Green New Deal ». Parallèlement, la tarification du carbone se mondialise. Les géants de l’énergie doivent décider s’ils investissent des milliards de dollars dans des projets d’énergies fossiles dont les délais de mise en œuvre dépassent souvent 10 ans et dont la durée de vie atteint 30 ans ou plus. Même si ces projets peuvent finalement se révéler très rentables, ils s’accompagnent d’une incertitude considérable liée à l’avenir des énergies fossiles. Ce problème d’incertitude n’est pas nouveau et a poussé les grandes compagnies pétrolières vers le secteur du schiste ces dernières années, car les délais y sont bien plus courts. Mais dans le contexte actuel, les compagnies pétrolières y réfléchissent probablement non pas à deux fois, mais à trois fois avant d’approuver l’un de ces gigantesques projets pétroliers.
En conséquence, nous pensons que la production hors OPEP et hors schiste américain a probablement atteint son pic et qu’elle déclinera lentement à partir de maintenant. Des prix nettement plus élevés (sur la partie lointaine de la courbe) seront nécessaires pour inciter les compagnies pétrolières à réaliser les investissements requis, et même si ces investissements sont réalisés, il faudra de nombreuses années avant que cette production devienne opérationnelle.
Graphique 10 : La production hors OPEP et hors schiste américain devrait décliner dans les années à venir
Kb/j en glissement annuel
Source : Goldmoney Analyses
Pétrole de schiste américain :
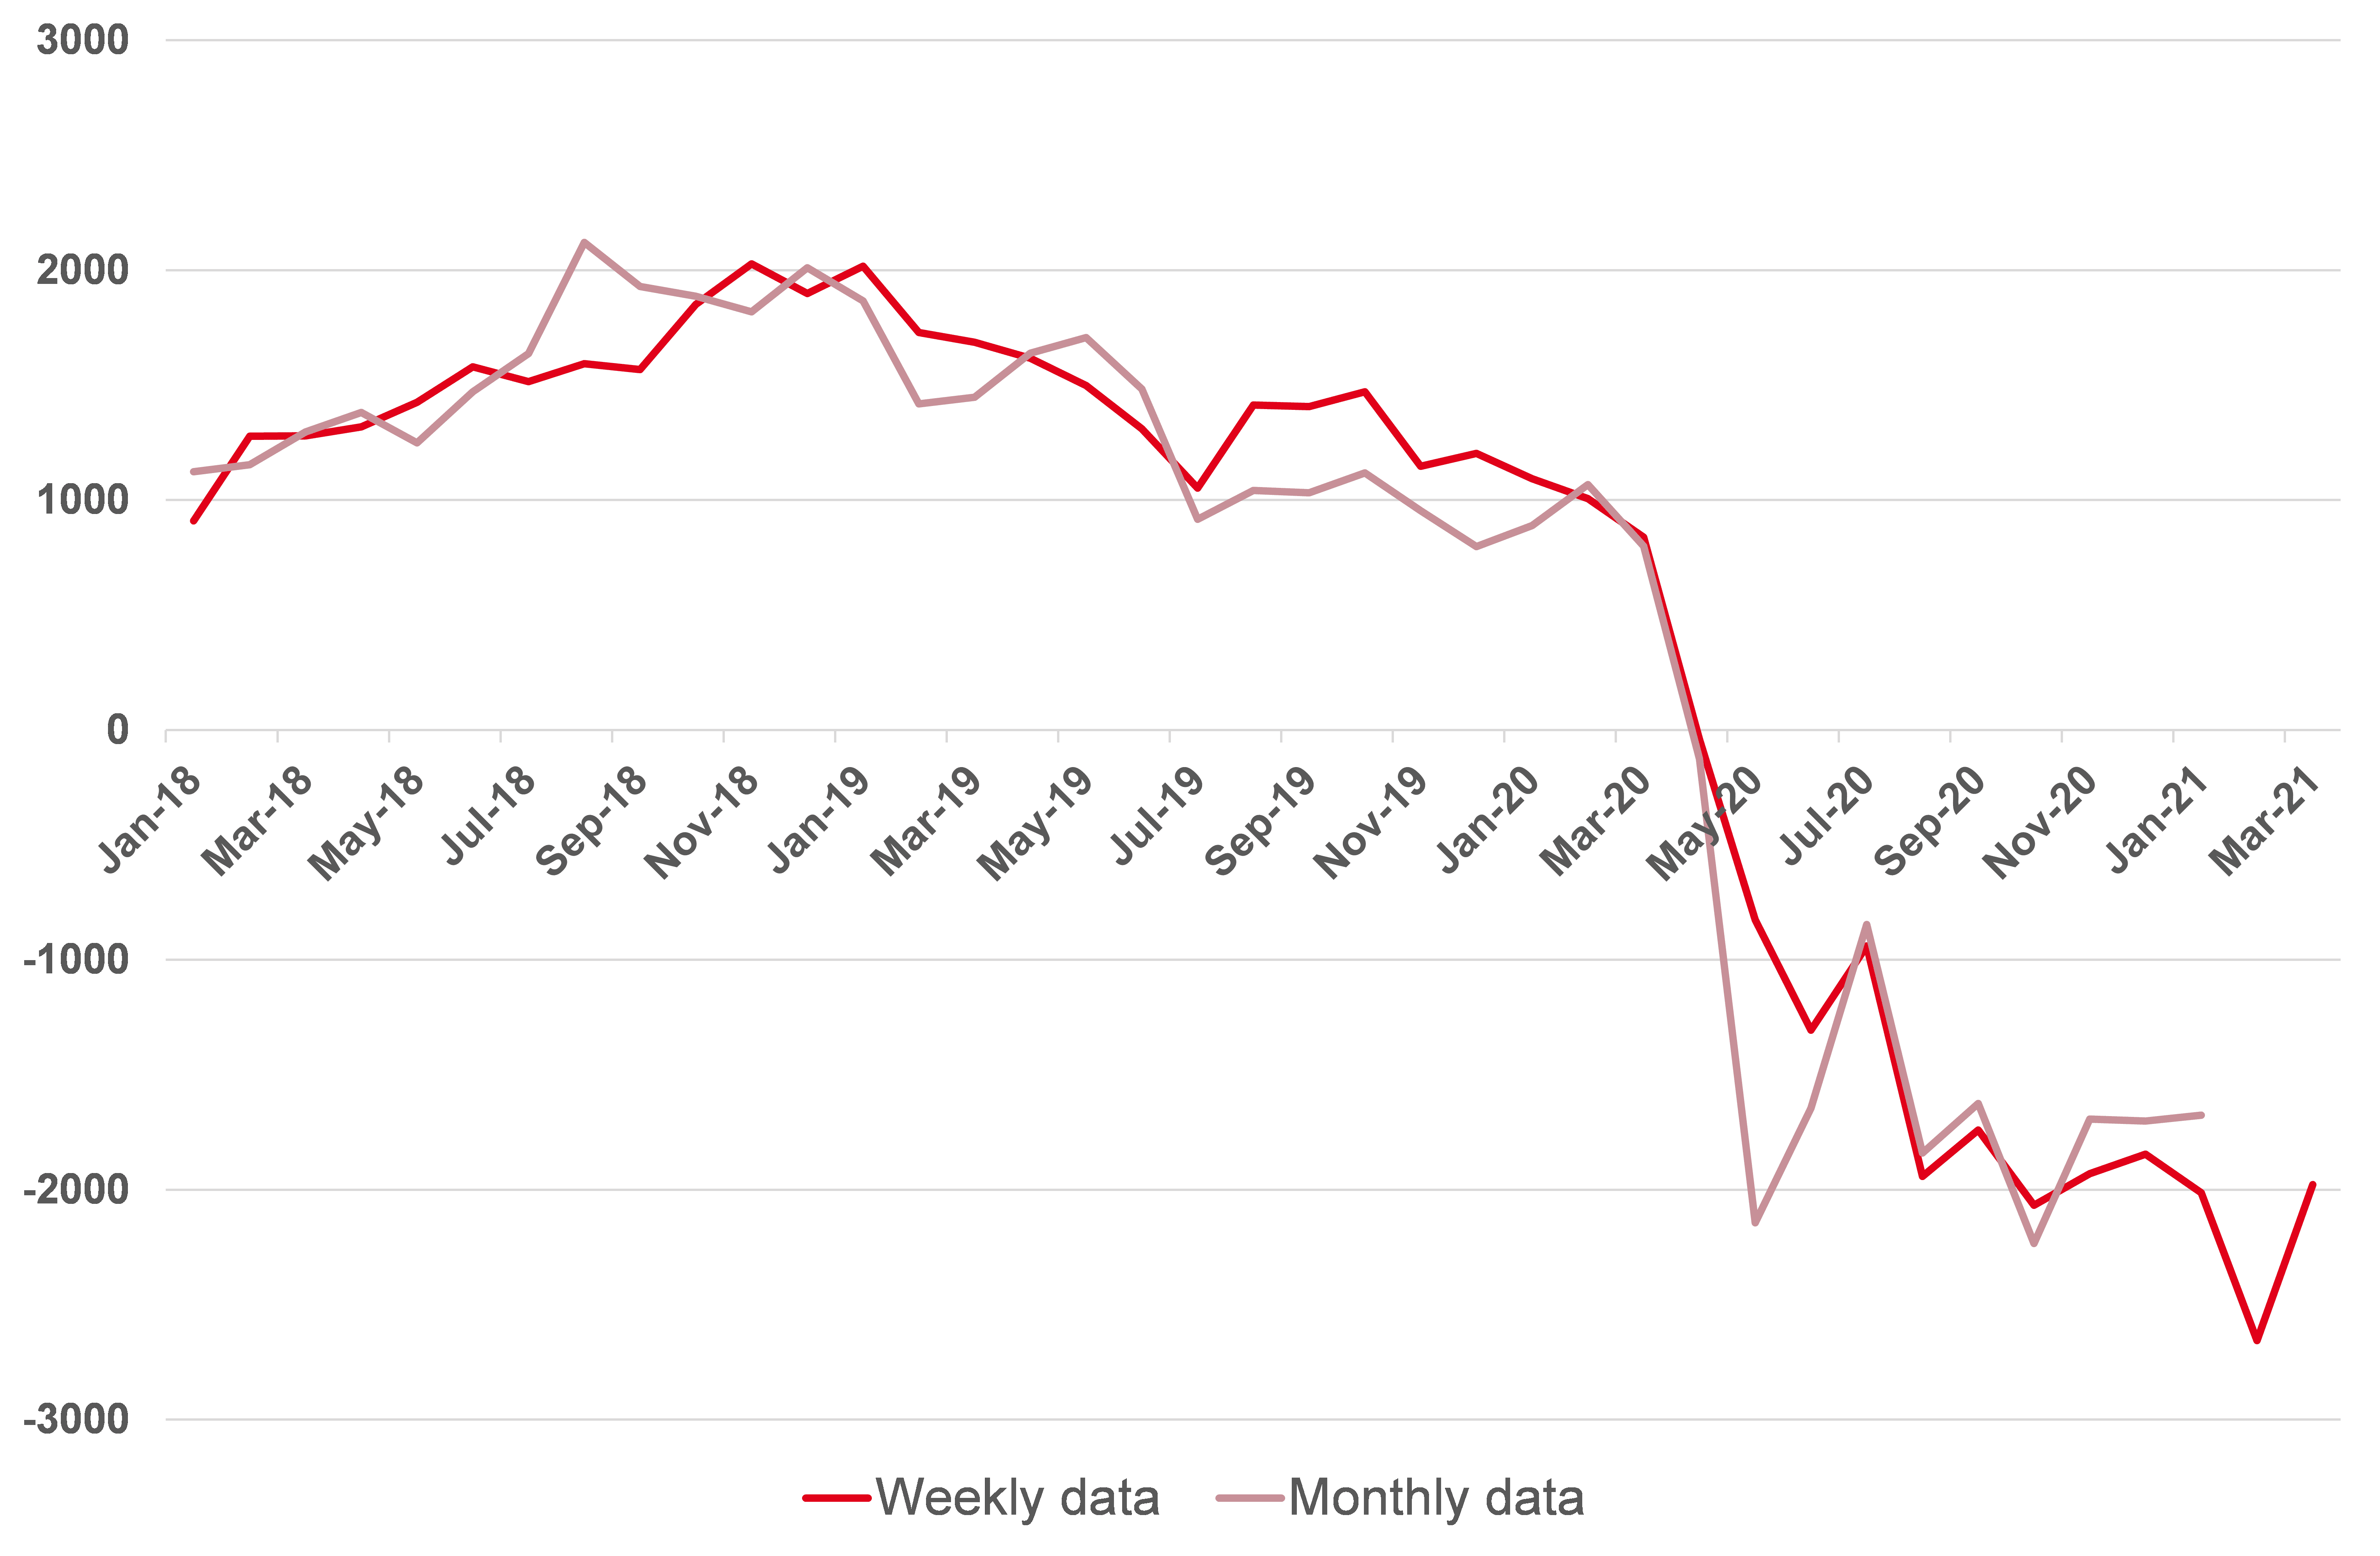
Les producteurs américains de pétrole de schiste ont arrêté leur production parce qu’elle était devenue très fortement déficitaire. Pour une grande partie de la production américaine, les prix sont même devenus négatifs. Mais même lorsque les prix ont rapidement rebondi à 40 $/baril, presque aucun producteur ne couvrait ses coûts d’exploitation, encore moins ne dégageait de bénéfices. Cela a entraîné une baisse continue de la production, et ce n’est que très récemment que l’on a observé une modeste reprise. À ce stade, la production est inférieure d’environ 2,5 mb/j à son pic.
On pourrait objecter que nous avons déjà vu les mêmes dynamiques. En 2014, la production américaine de pétrole de schiste progressait elle aussi à un rythme effréné. Cela a fini par provoquer une offre excédentaire sur le marché mondial et une chute des prix de 110 $/baril à 30 $/baril en 18 mois. En conséquence, la production américaine de pétrole de schiste a aussi fortement reculé, ce qui a fini par rééquilibrer le marché. Les prix se sont redressés et stabilisés autour de 60-70 $/baril. Par la suite, les producteurs américains de schiste se sont lentement adaptés au nouvel environnement de prix et, en 2019, la production progressait de nouveau de plus de 2 mb/j. Mais en 2019, le marché n’avait guère de difficulté à absorber un tel volume de production. En fait, il en dépendait.
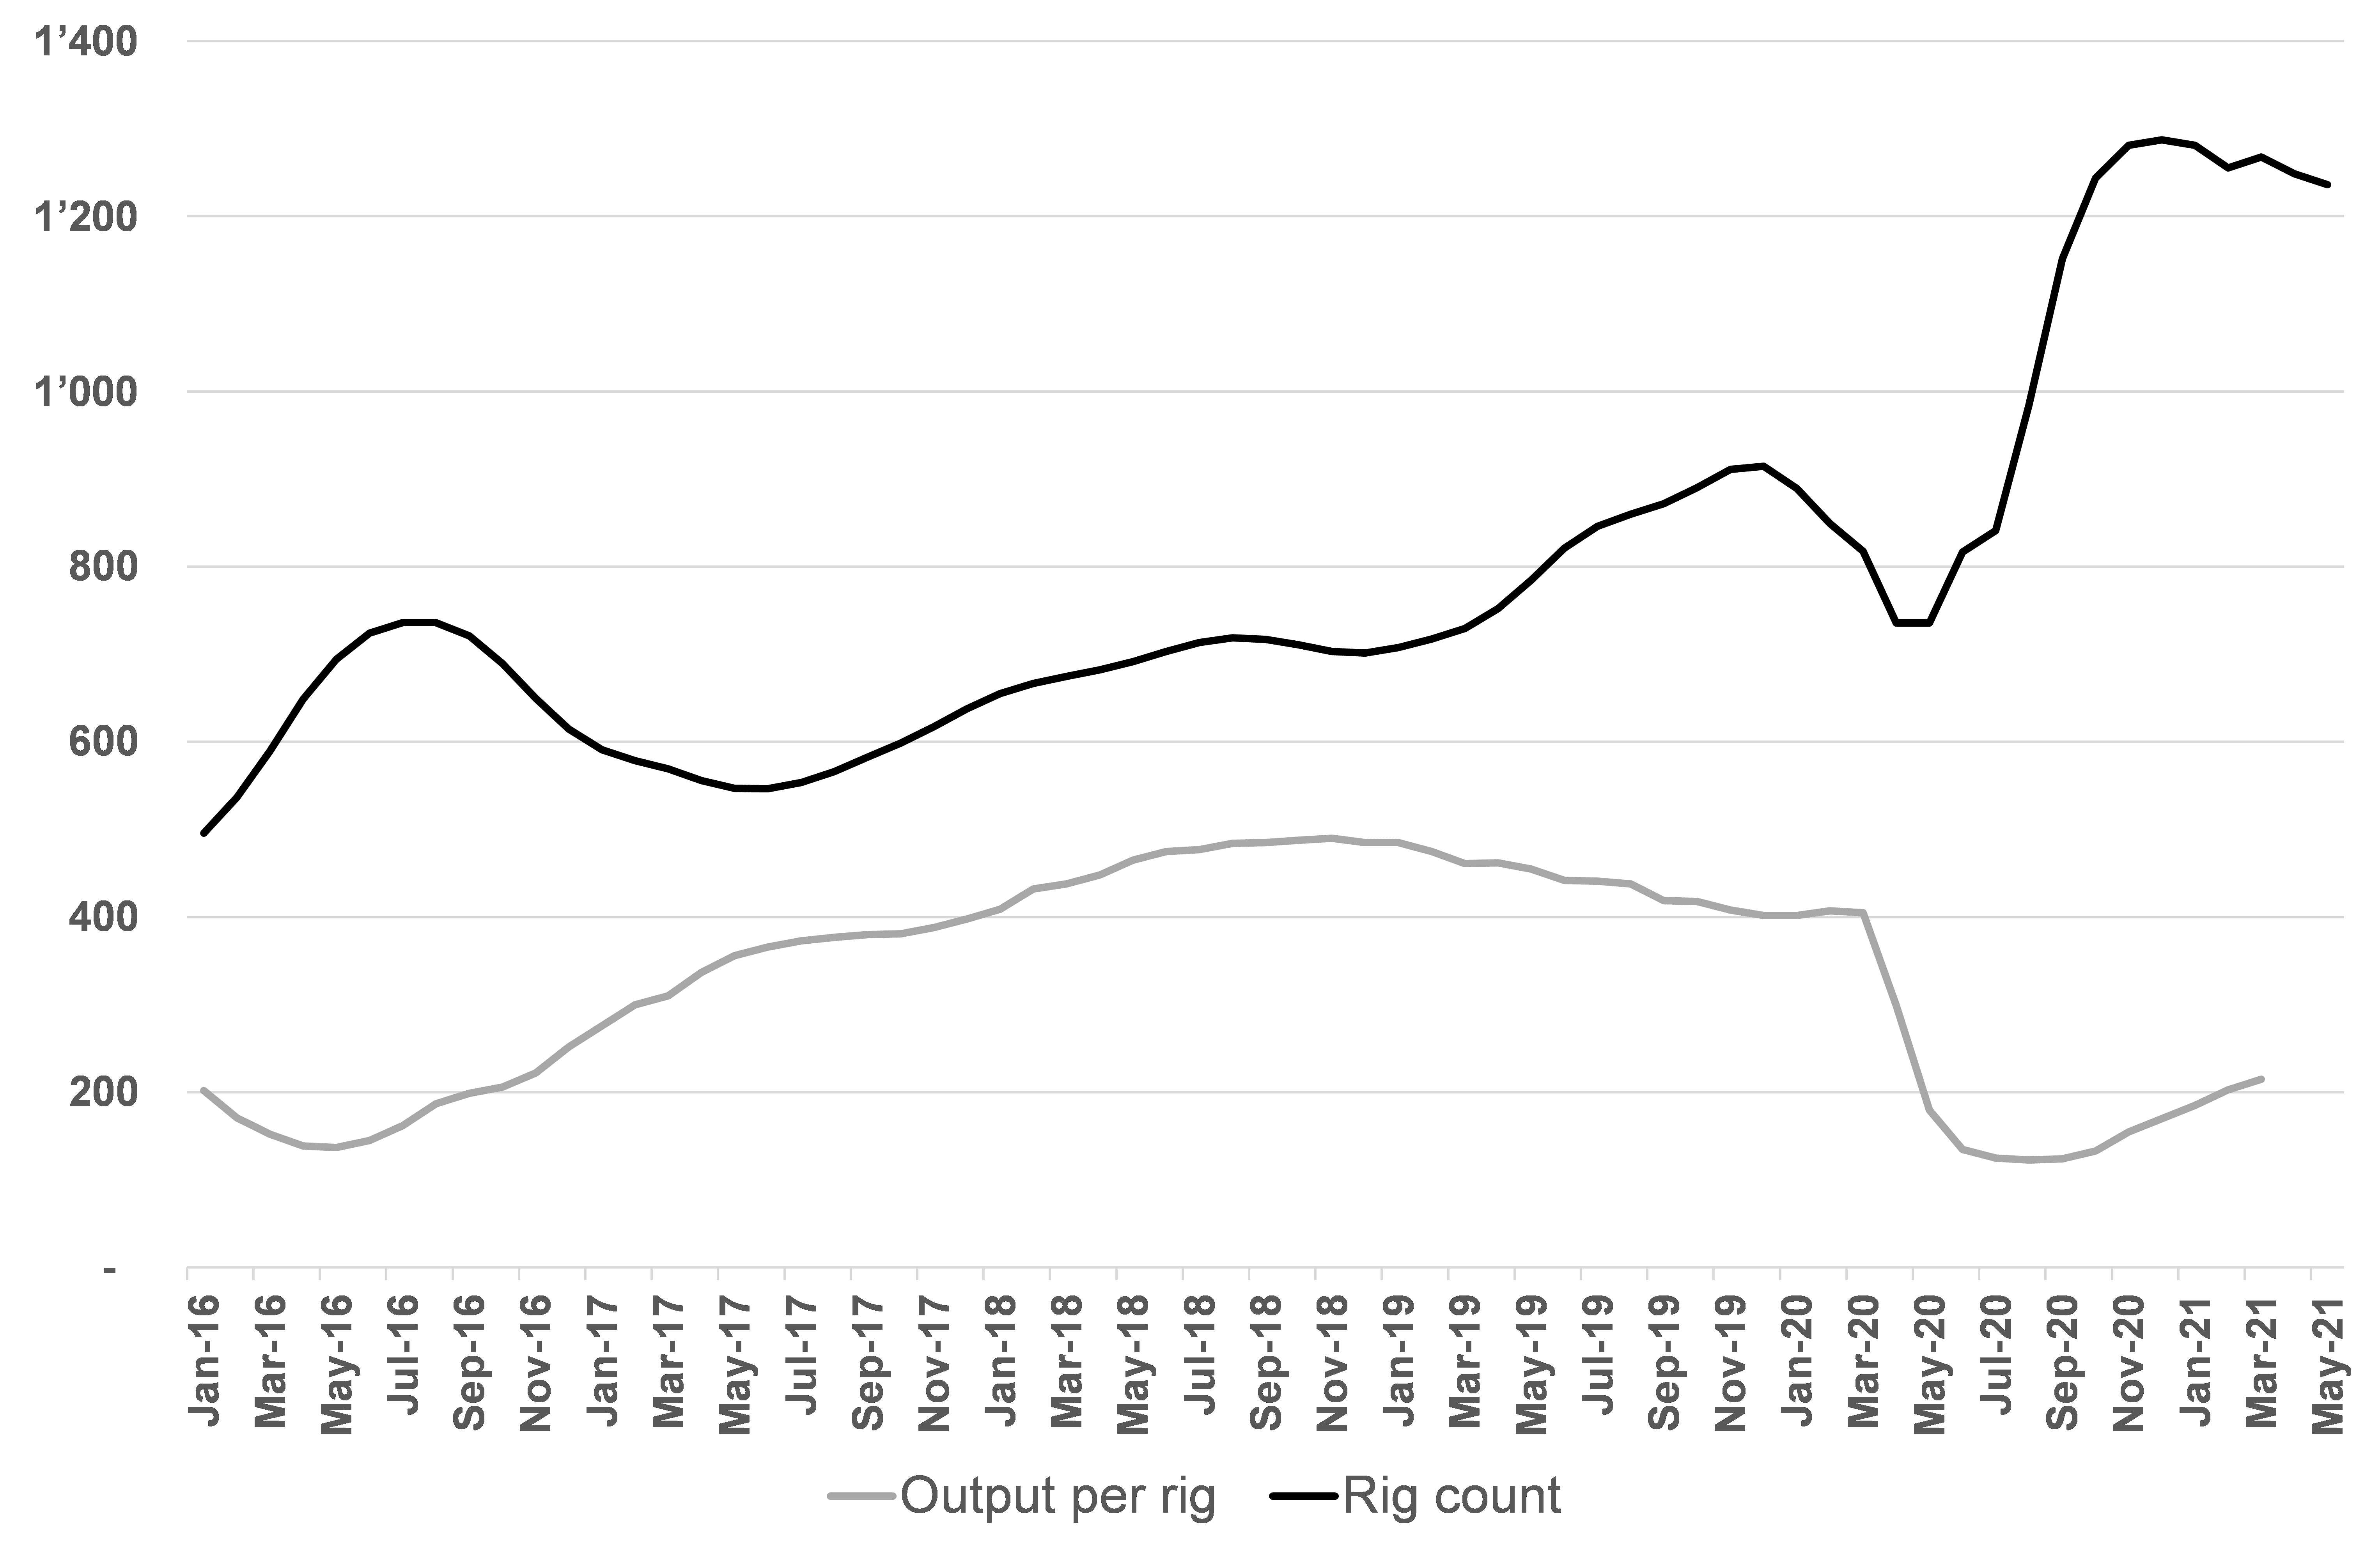
Cependant, la récente chute des prix et le recul de la production qui s’en est suivi ne semblent pas suivre la même trajectoire. Les prix du pétrole se sont entièrement redressés à ce jour, mais pas la production. En fait, la production américaine est proche de son plus bas niveau depuis le début de la pandémie. De plus, l’activité de forage accuse également un net retard. Certes, le nombre de forages pétroliers actifs aux États-Unis est passé de 172 en août 2020 à 344 actuellement, mais cela ne semble pas suffisant pour maintenir la production constante.
Graphique 11 : La production américaine n’affiche encore aucune reprise significative malgré le rétablissement complet des prix
Kb/j en glissement annuel
Source : EIA, Goldmoney Analyses
En fait, si la production de schiste américain n’est pas plus basse malgré ce très faible nombre de forages, c’est parce que les producteurs ont recouru au « high grading ». Le « high grading » signifie que les producteurs exploitent leurs zones les plus prolifiques. Cela signifie aussi que toute hausse de production exigerait un redéploiement massif de forages, car les nouveaux puits seraient moins prolifiques que les puits actuels. Mais les producteurs américains ont promis à leurs investisseurs ainsi qu’à leurs banques que, contrairement à la dernière reprise des prix, ils s’abstiendraient de développer la production et se concentreraient plutôt sur la rentabilité.
Graphique 12 : Alors que le nombre de forages a diminué, la production moyenne par appareil a augmenté en raison du « high grading »
B/j et nombre de forages (bassin permien)
Source : EIA, Goldmoney Analyses
Un autre problème tient à la taille de la production de schiste américain et à la forte pente des taux de déclin. Contrairement aux producteurs de gaz de schiste, qui sont parvenus d’une manière ou d’une autre à aplatir leurs courbes de déclin, les producteurs de pétrole de schiste peinent encore avec des taux de déclin d’environ 70 % la première année. Plus la production totale de pétrole de schiste américain est élevée, plus il faut mettre en service de nouvelle production pour simplement compenser le déclin de la production existante. Ce n’est pas un problème nouveau, mais la réticence récente des producteurs américains à accroître la production à tout prix fait que ce problème est désormais bien réel.
Graphique 13 : Les taux de déclin élevés restent un problème, la production de pétrole de schiste américain demeurant élevée même après la chute
B/j, tous bassins

Source : EIA, Goldmoney Analyses
La pandémie et la chute des prix ont aussi accéléré un phénomène déjà connu sur le marché du gaz de schiste, mais nouveau pour celui du pétrole de schiste. Aux États-Unis, il existait auparavant plusieurs bassins de pétrole de schiste qui affichaient tous une croissance de la production, quoiqu’à des rythmes différents. Le bassin permien est devenu en quelque sorte le roi du pétrole de schiste, mais d’autres bassins tels que le Bakken (le premier), Eagle Ford, Mississippi Lime et Niobrara ont eux aussi progressé. Or, dans cette reprise des prix, et malgré le rebond du nombre de forages, tous ces bassins affichent un déclin continu. Le bassin permien est le seul bassin de pétrole de schiste qui montre une reprise de l’offre (bien que modeste). Cela ressemble à ce que nous avons observé dans le gaz américain, où la production de gaz de schiste a débuté dans le schiste de Barnett, puis le bassin de Haynesville a dépassé tous les autres, mais où c’est désormais le schiste de Marcellus qui domine les marchés gaziers américains.
Graphique 14 : Seul le bassin permien affiche une certaine reprise de la production
b/j

Source : EIA, Goldmoney Analyses
Si ce schéma se reproduit pleinement dans le pétrole de schiste, la production sera limitée par la capacité de pipelines pouvant sortir du bassin permien. On peut soutenir que c’était déjà un problème auparavant, mais si la production continue de décliner dans les autres bassins, le bassin permien doit aussi compenser ces baisses. Cela restreindrait encore la vitesse à laquelle la production pourra croître à l’avenir.
Nous pensons que l’impératif de rentabilité, combiné aux taux de déclin élevés qui deviennent plus dominants à mesure que la production de base augmente, limite la croissance de la production américaine de pétrole de schiste à long terme. Nous ne pensons pas que la production croîtra de nouveau aux rythmes record du passé, certainement pas aux prix actuels. Des prix beaucoup plus élevés relanceraient probablement la ruée dans le secteur, mais les taux de déclin finiraient par dominer et par limiter effectivement la croissance de la production.
L’avenir de la croissance de l’offre mondiale :
Au total, cela signifie que l’offre aura du mal à revenir rapidement aux niveaux d’avant la COVID-19, car la production hors OPEP et hors schiste américain sera durablement plus basse et continuera de décliner, tandis que les États-Unis mettront du temps à retrouver leurs anciens sommets. Il est peu probable que la production américaine de pétrole de schiste croisse de nouveau aux rythmes passés, en particulier aux prix actuels. Et une fois que la production de schiste américain aura atteint ses précédents pics, il sera de plus en plus difficile de la faire croître beaucoup plus, car les taux de déclin élevés limitent simplement le niveau que la production peut atteindre. Même avant la pandémie, la plupart des pays de l’OPEP se préoccupaient davantage de maintenir leur production que de l’accroître à long terme. Les prix bas et la forte capacité excédentaire ont aussi conduit les membres centraux de l’OPEP à réduire leurs CAPEX, au moins temporairement.
Le décalage de durée entre les pics d’offre et de demande
Le problème est que, alors que les producteurs de pétrole se préparent à un avenir sobre en carbone, avec une demande de pétrole potentiellement en baisse, la demande de pétrole elle-même continuera de croître pendant de nombreuses années. Le secteur pétrolier fait face à un décalage de durée.
La demande de pétrole est principalement tirée par le secteur des transports et, dans une moindre mesure, par l’industrie pétrochimique et le secteur industriel dans son ensemble. Ensemble, ils représentent 84 % de la demande mondiale de pétrole, 87 % si l’on ajoute la demande des secteurs de l’agriculture, de la sylviculture et de la pêche (car il s’agit probablement aussi, pour l’essentiel, de demande liée aux transports). Le secteur des transports représente environ les deux tiers de la demande mondiale de pétrole et celle-ci continue de croître. Le secteur pétrochimique en représente 11 % et est le secteur dont la demande de pétrole croît le plus vite. La demande industrielle arrive en troisième position, à 7 %, et elle diminue depuis des décennies.
Graphique 15 : Les demandes des transports et de la pétrochimie sont les plus importantes et croissent

Source : Goldmoney Analyses
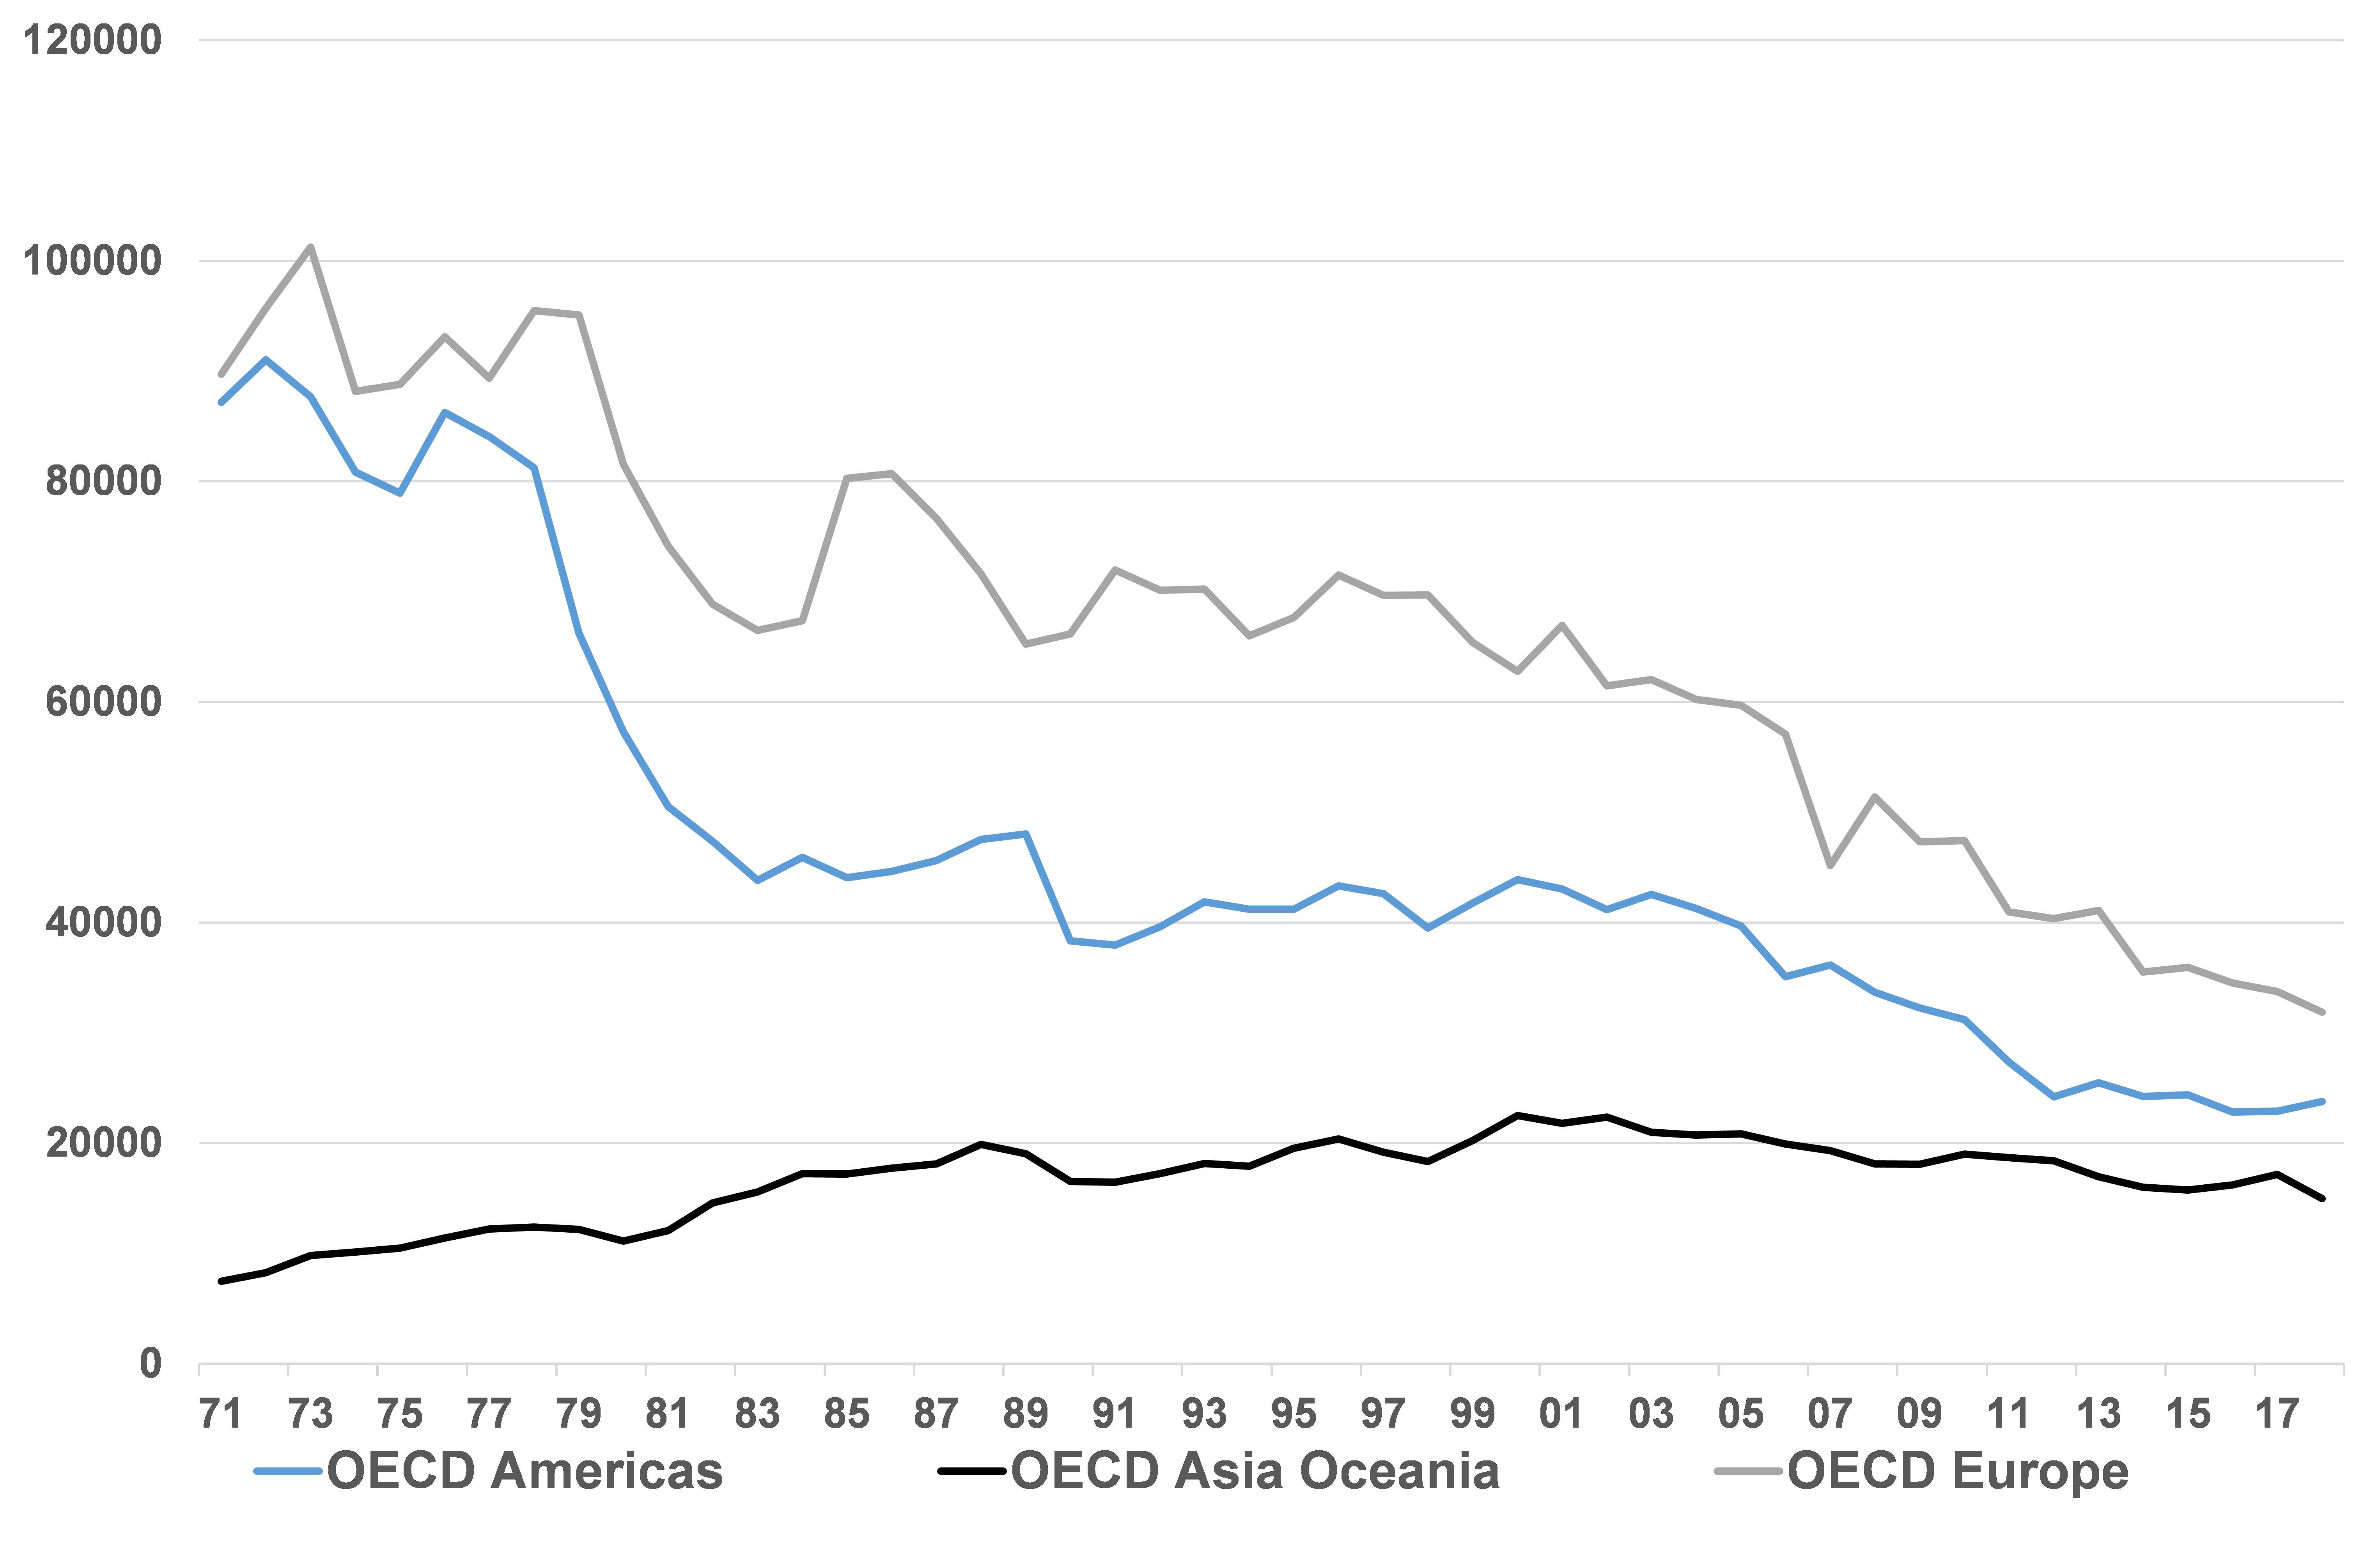
Il reste très peu de demande provenant du secteur de l’électricité, et la demande du secteur résidentiel est surtout liée au chauffage (qui est en déclin depuis plusieurs décennies dans les pays de l’OCDE ; voir le graphique 16).
Graphique 16 : La demande résidentielle de pétrole dans l’OCDE est en déclin depuis plusieurs décennies
Tep
Source : Goldmoney Analyses
L’avenir de la demande de pétrole
La demande industrielle continuera probablement de diminuer lentement. Partout où c’est possible, le pétrole est remplacé, car il tend à être l’une des sources d’énergie les plus chères comparée à l’électricité ou au gaz. Mais il s’agit d’un processus continu, et les gains faciles ont été réalisés il y a des décennies. Ce déclin futur est donc sans importance dans la perspective d’ensemble.
En revanche, la demande du secteur pétrochimique continuera de croître dans un avenir prévisible, car la demande de plastiques continuera d’augmenter avec la croissance démographique et l’expansion économique mondiale. Nous prévoyons que la croissance de la demande pétrochimique compensera les baisses de tous les secteurs autres que les transports.
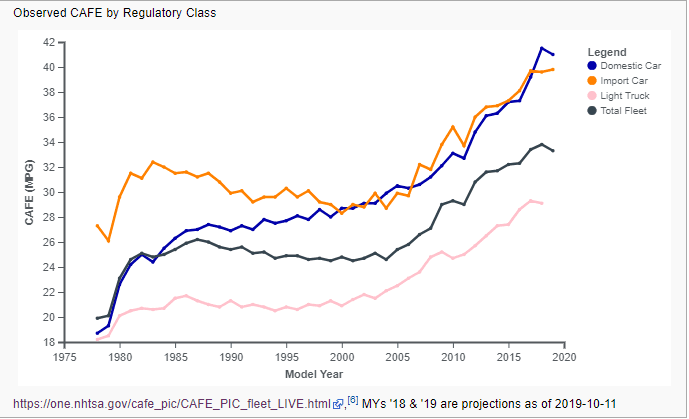
La grande question est donc de savoir ce qu’il adviendra de la demande des transports. La demande de carburants de transport diminue depuis de nombreuses années dans la plupart des économies occidentales, alors même que ces économies continuaient de croître et que la population dans son ensemble comme la mobilité continuaient d’augmenter. Cela s’explique principalement par une bien meilleure sobriété énergétique des véhicules, largement due à la réglementation. Point important, les cadres réglementaires à l’origine de ces gains d’efficacité ne sont pas nouveaux. Aux États-Unis, les normes CAFE (Corporate Average Fuel Economy) ont été introduites dès 1975, en réaction à l’embargo pétrolier de 1973-1974. Ce cadre réglementaire vise directement la consommation de carburant. Les normes CAFE ont été durcies continuellement au cours des 45 dernières années.
Graphique 17 : L’efficacité énergétique progresse depuis des décennies sans électrification
Source : Wikipédia
L’Union européenne a adopté un cadre réglementaire à double objectif, qui vise non seulement la sobriété énergétique, mais aussi les émissions. Les constructeurs européens sont soumis à un objectif contraignant d’émissions de 95 g de CO2/km pour la masse moyenne de leurs véhicules à partir de 2021. Il était de 130 g de CO2/km de 2015 à 2019. D’autres pays de l’OCDE appliquent des normes similaires, qui se sont durcies au fil des décennies.
Il en résulte que la consommation de carburant dans la plupart des pays de l’OCDE a atteint son pic il y a un certain temps. Les pays à forte croissance démographique, comme les États-Unis, ont vu leur consommation globale de carburant augmenter, mais pas aussi vite que leur population et leur économie.
Graphique 18 : La demande de carburants de transport a atteint son pic dans la plupart des pays de l’OCDE il y a de nombreuses années
Kb/j

Source : Goldmoney Analyses
Le principal contributeur à la croissance de la demande de carburant depuis plus de 20 ans a été celui des marchés émergents. Sur les marchés émergents, la sobriété des voitures neuves vendues est déjà assez élevée, car les voitures vendues tendent à être plus petites, plus légères et équipées de moteurs plus petits. Selon le SIPA Center on Global Energy Policy, la consommation moyenne des voitures vendues en Chine en 2018 était d’environ 5,8 litres aux 100 km, soit l’équivalent de 40,5 mpg. En revanche, le véhicule moyen vendu aux États-Unis affichait une consommation d’environ 33,8 mpg. Toutefois, compte tenu de l’expansion rapide des parcs automobiles dans ces pays, la demande de carburant a fortement augmenté au cours des dernières décennies.
Point important, la popularité croissante des voitures hybrides et électriques ces dernières années n’a pas encore entraîné un renversement complet de la tendance de la consommation de carburant. Les gains d’efficacité des dernières années ont encore été principalement dus à des voitures à moteur thermique plus sobres. La raison est que, malgré leur popularité, les véhicules hybrides et entièrement électriques ne représentent encore qu’une faible fraction de l’ensemble des véhicules de transport vendus dans le monde, et une part encore plus faible du parc automobile mondial.
Selon l’Agence internationale de l’énergie (AIE), environ 90 millions de voitures sont vendues dans le monde, contre environ 60 millions d’unités en 2005. Toujours selon l’AIE, seuls 2,1 % des véhicules vendus en 2019 étaient électriques sous une forme ou une autre, ce qui inclut les voitures hybrides.
Selon Bloomberg, il y a actuellement 1,2 milliard de véhicules dans le monde. Selon l’AIE, le parc total de voitures électriques n’est que de 7 millions. Là encore, cela inclut les voitures hybrides.
Graphique 19 : Parc total de voitures électriques

Source : AIE
On peut soutenir que les ventes de véhicules électriques, hybrides comme entièrement électriques, se sont fortement accélérées ces dernières années. Selon l’AIE, les ventes de véhicules électriques ont augmenté de 30 % par an de 2016 à 2018, avant de ralentir à 6 % en 2019. Ce ralentissement s’explique aussi par la baisse des ventes de voitures dans leur ensemble, en particulier en Chine, qui représentait jusqu’à récemment près de la moitié de toutes les ventes de véhicules électriques dans le monde.
Bloomberg a récemment publié un rapport dans lequel la société estime que la part des véhicules électriques dans le total des ventes de voitures devrait passer de 2,7 % en 2020 à 10 % (8,5 millions) d’ici 2025, 28 % (26 millions) d’ici 2030 et 58 % (54 millions) d’ici 2040. En conséquence, le parc mondial de véhicules électriques devrait atteindre 8,5 millions d’ici 2025 et 116 millions d’ici 2030. Toutefois, Bloomberg estime que le parc mondial de véhicules s’élèvera à environ 1,4 milliard d’ici 2030. Selon l’Organisation internationale des constructeurs d’automobiles, environ 45 millions de véhicules ont été ajoutés en net chaque année au cours des 10 dernières années. La poursuite de cette tendance impliquerait que le parc mondial de véhicules dans 10 ans se rapprocherait de 1,6 à 1,7 milliard.
Cela implique que les véhicules électriques ne représenteront au mieux que 8 % du parc automobile mondial, et ce chiffre inclut encore les véhicules hybrides, dont certains sont moins sobres que de petites voitures à moteur thermique. Cela signifie aussi que le parc de véhicules à moteur à combustion interne augmentera encore d’au moins 100 millions, voire potentiellement de 400 millions d’unités, au cours des 10 prochaines années.
Nous estimons donc que la propagation rapide des véhicules électriques n’aura qu’un effet relativement mineur sur la demande de carburants de transport au cours des dix prochaines années. Nous prévoyons que l’efficacité énergétique moyenne continuera de progresser, mais que le principal moteur restera des moteurs thermiques plus sobres plutôt que l’électrification. Cela commencera à changer après les années 2030 si nous parvenons à faire dépasser 50 % aux ventes de véhicules électriques. Cela signifie que le parc automobile existant sera progressivement remplacé par des voitures qui consomment peu ou pas de carburants de transport. Toutefois, pour les 10 prochaines années, cela signifie que la demande de carburants de transport continuera probablement de croître, ce qui signifie à son tour que la demande de pétrole continuera probablement de croître.
C’est là que réside le décalage de durée entre le pic de l’offre et le pic de la demande. Une fois que l’OPEP aura remis en service toute sa capacité excédentaire, aucune nouvelle offre significative n’arrivera sur le marché, hormis le pétrole de schiste américain. Mais le schiste américain ne peut pas croître pendant plus de 10 ans au rythme requis pour répondre à toute la nouvelle demande ET compenser le déclin de l’offre hors OPEP. Par conséquent, les grandes compagnies pétrolières mondiales devront finir par approuver certains des projets qu’elles ont mis de côté. Mais nous pensons que cela exigera des prix beaucoup plus élevés sur la partie lointaine de la courbe. Si ce n’est pas le cas, nous serons confrontés à d’importants déficits d’offre à moyen et long terme.
Ainsi, selon nous, soit les prix du pétrole à échéance lointaine inversent bientôt leur tendance vieille d’une décennie et commencent à signaler aux producteurs que leurs investissements sont nécessaires, ce qui serait un moteur très positif pour les cours de l’or. Nous pensons que l’incitation par les prix devra être substantielle, car les producteurs de pétrole savent que la durée de vie de ces projets dépassera le pic de la demande de pétrole. Par conséquent, tout grand projet approuvé aujourd’hui produira pendant des décennies sur un marché pétrolier à demande déclinante. Soit, à l’inverse, les prix du pétrole à échéance lointaine n’inversent pas la tendance maintenant. Dans ce cas, nous pensons qu’une pénurie massive d’offre nous attend. Nous pouvons alors nous attendre à une explosion des prix au comptant, qui poussera probablement l’ensemble de la courbe des prix à la hausse. L’effet sur l’or serait probablement encore plus important. Dans un cas comme dans l’autre, nous pensons que le point bas des prix de l’énergie à échéance lointaine est enfin atteint, et que ces prix soutiendront l’or à l’avenir.
| Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et détient, par conséquent, un intérêt indirect dans Menē. |