
Le mois de janvier a vu un changement substantiel dans la vision prospective du marché sur la politique de la Fed. Les contrats à terme sur les taux des fonds fédéraux anticipent actuellement quatre hausses de taux au cours des douze prochains mois (voir Graphique 1), soit les perspectives les plus restrictives depuis le début de la pandémie, qui avait entraîné la plus rapide et la plus forte augmentation du bilan de la Fed de son histoire.
Graphique 1 : Le marché des contrats à terme sur les taux des fonds fédéraux est désormais le plus restrictif depuis le début de la pandémie, anticipant quatre hausses de taux au cours des douze prochains mois

Source : Goldmoney Analyses
Ce constat, ainsi que la perspective que l’actuel cycle d’assouplissement quantitatif (QE) de la Fed prenne officiellement fin à court terme, a entraîné une correction à la hausse des rendements nominaux et des anticipations de taux d’intérêt réels. Les rendements des bons du Trésor à 10 ans approchent rapidement les 2 %, un niveau inédit depuis l’été 2019, lorsque les taux des fonds fédéraux étaient à 2,5 %. Il s’agit d’une forte hausse par rapport aux 1,25 % observés à la fin de l’été dernier.
Graphique 2 : Les taux d’intérêt nominaux sont en hausse…
Rendements des bons du Trésor à 10 ans, en %

Source : FRED, Goldmoney Analyses
Les anticipations de taux d’intérêt réels, reflétées par les rendements des TIPS à 10 ans (titres du Trésor indexés sur l’inflation), augmentent encore plus vite et atteignent -0,6 %, alors qu’ils s’échangeaient à un plus bas historique de -1,2 % il y a seulement deux mois.
Graphique 3 : …et les anticipations de taux d’intérêt réels plus encore
Rendements des TIPS à 10 ans, en %

La réévaluation par le marché du sérieux de la Fed quant au relèvement des taux a eu un double effet sur les rendements des TIPS. D’une part, elle a accru les anticipations de taux nominaux. D’autre part, elle a mis fin à la hausse incessante des anticipations d’inflation implicites (inflation breakeven) que nous avons observée ces derniers mois. Du moins, c’est ce qu’il semble[1].
Graphique 4 : Les perspectives de taux restrictives ont interrompu la hausse incessante de l’inflation breakeven
Anticipation d’inflation breakeven à 10 ans
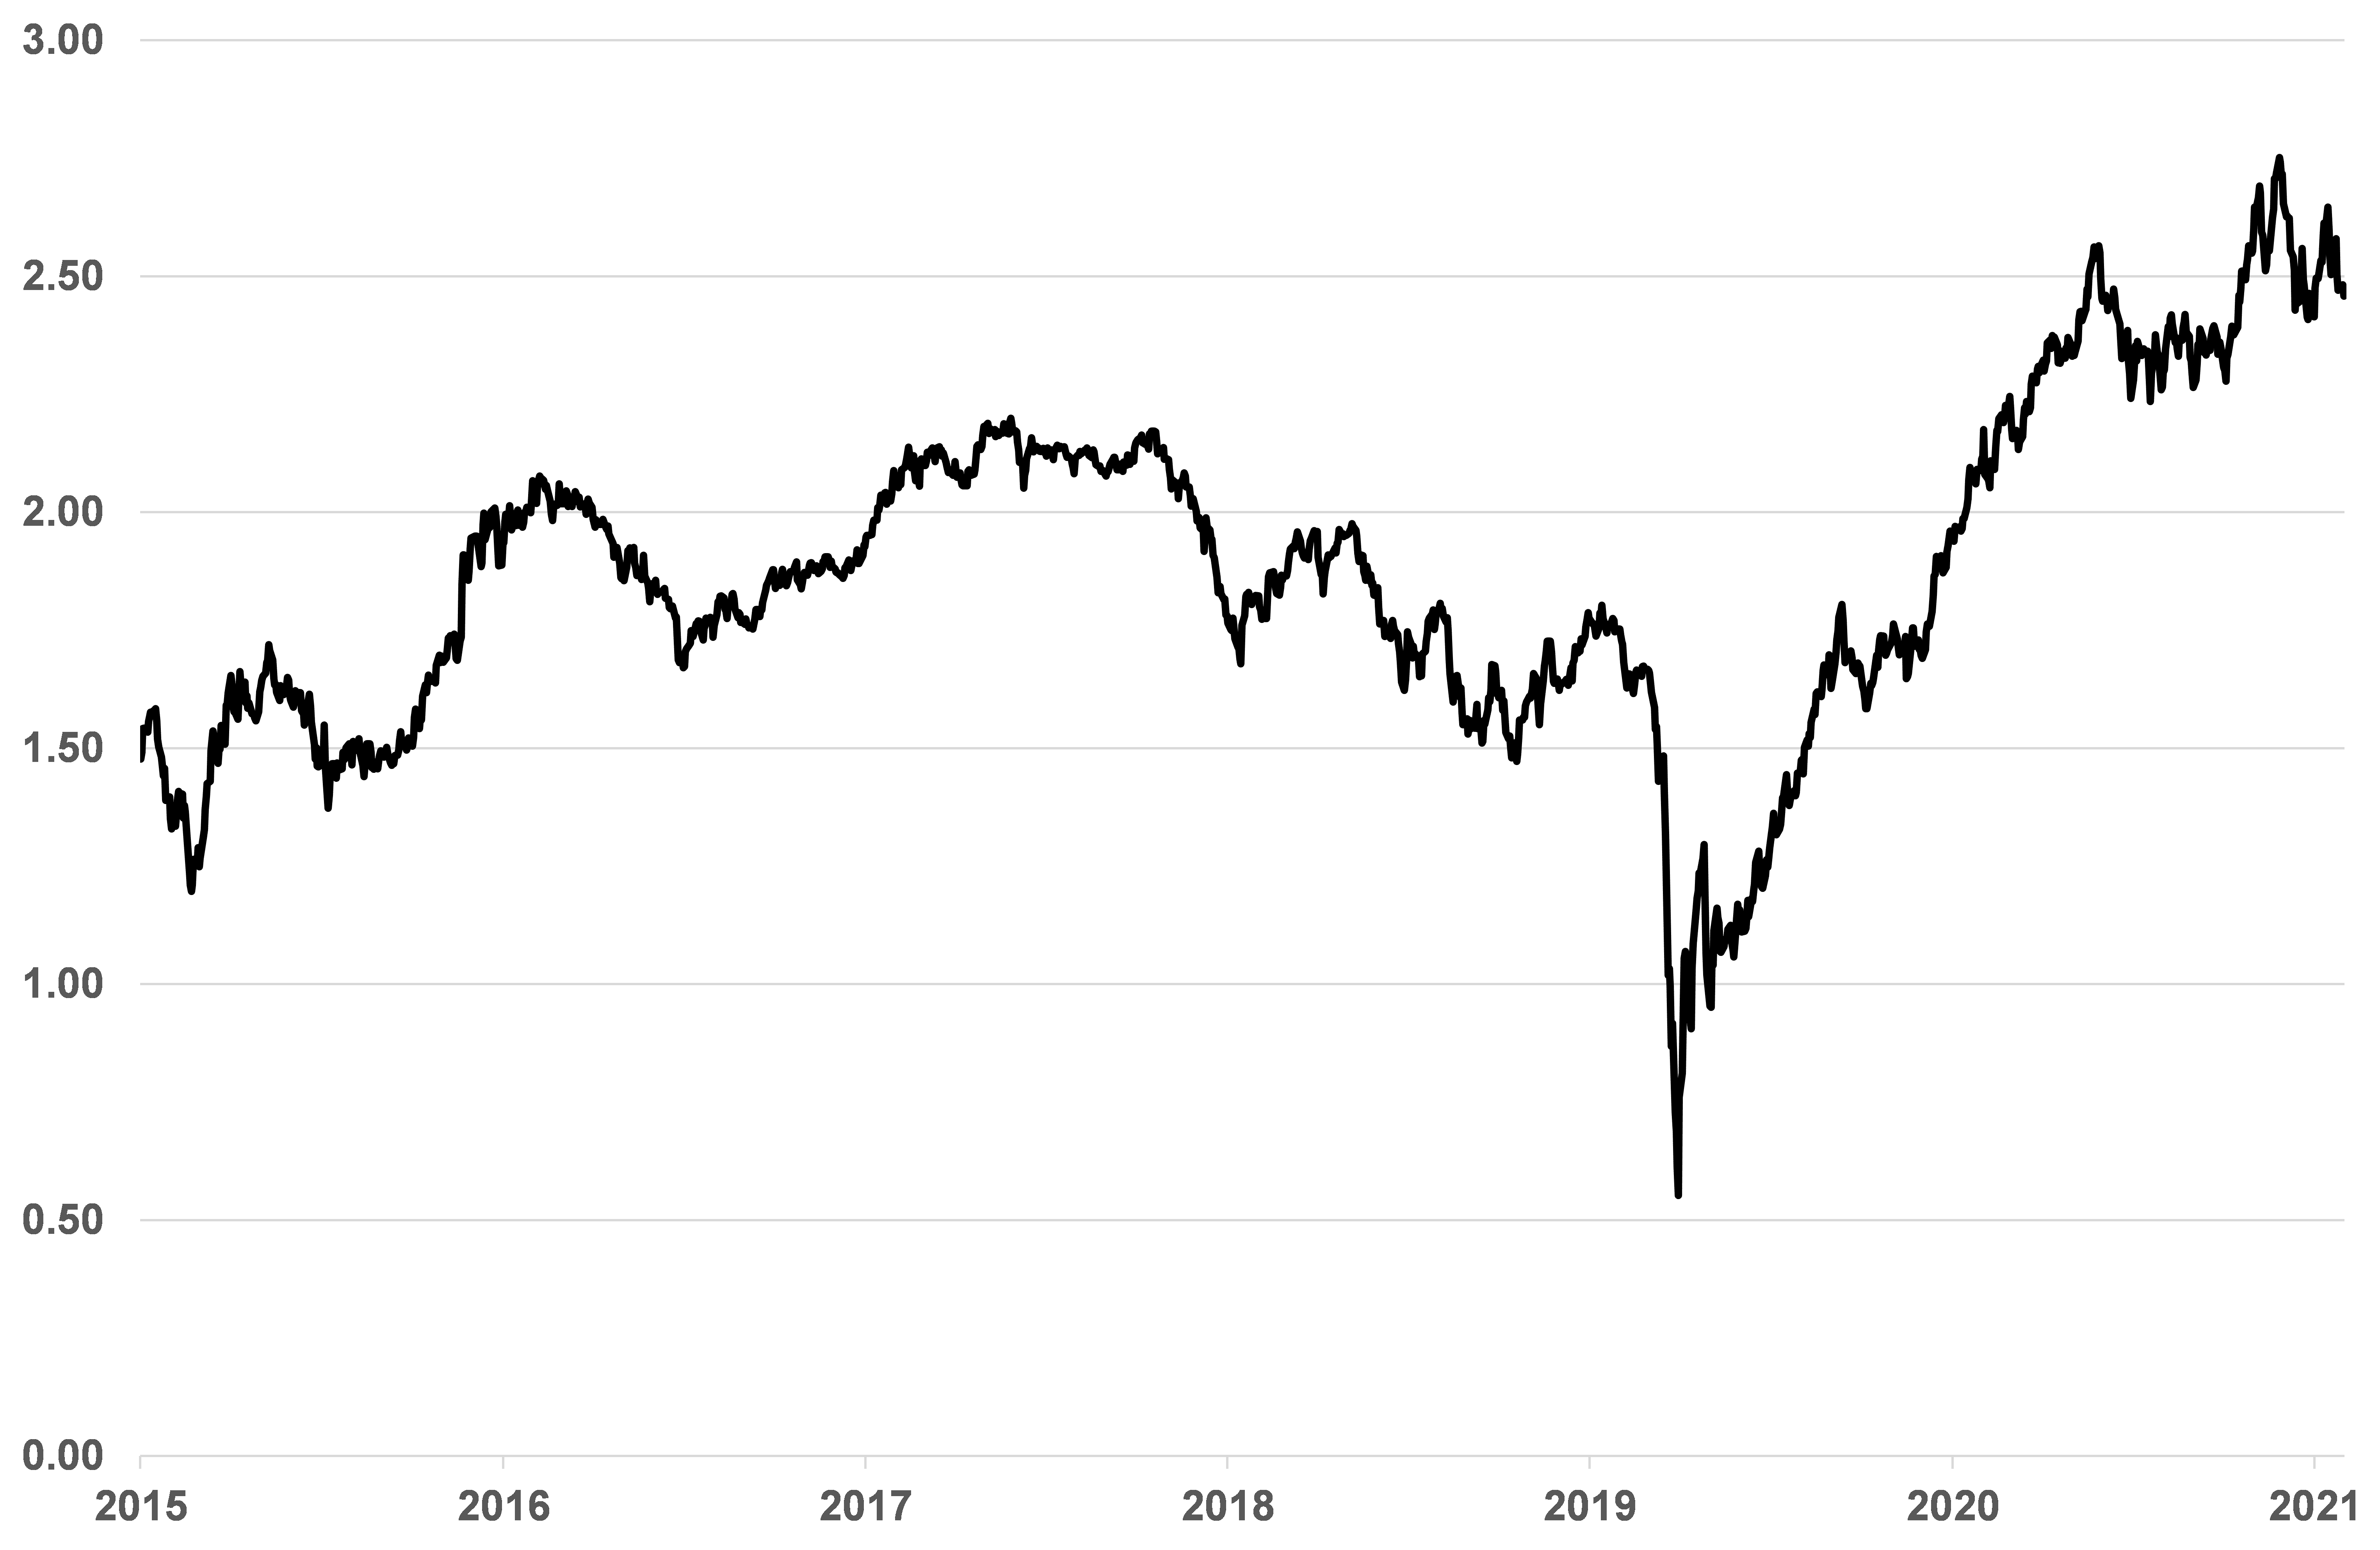
Source : Goldmoney Analyses
Dans notre cadre d’analyse du cours de l’or (Gold Price Framework Vol. 2 – The Energy Side of the Equation, 28 mai 2018), nous avons identifié trois principaux déterminants du cours de l’or à long terme : la politique des banques centrales (anticipations de taux d’intérêt réels et assouplissement quantitatif), les ventes nettes d’or par les banques centrales et les prix de l’énergie à plus longue échéance. Nous avons constaté que les cours de l’or suivent ces trois déterminants de manière extrêmement fidèle.
Cela soulève une question importante. Alors que les anticipations de taux d’intérêt réels augmentent, pourquoi les cours de l’or n’ont-ils pas corrigé à la baisse ? Alors que les rendements des TIPS à 10 ans sont passés d’un plus bas historique de -1,20 % le 11 novembre 2021 à -0,6 % au moment de la rédaction, les cours de l’or sont stables (voir Graphique 5).
[1] Nous expliquons plus loin pourquoi nous pensons que l’inflation breakeven a été, au cours de l’année écoulée, un mauvais indicateur des « véritables » anticipations d’inflation.
Graphique 5 : Alors que les rendements des TIPS à 10 ans ont augmenté de 60 points de base, les cours de l’or sont stables

À notre avis, la réponse tient en partie à la structure récente du marché des TIPS. Selon les données du département du Trésor, les TIPS ne représentent qu’environ 8 % des titres du Trésor américain en circulation. En décembre 2021, l’encours total s’élevait à 22 000 milliards de dollars, dont 1 700 milliards de dollars de TIPS (voir Graphique 6).
Graphique 6 : Les TIPS ne représentent qu’environ 8 % des titres de dette fédérale en circulation
En % du total des titres du Trésor en circulation

Source : Treasury Direct, Goldmoney Analyses
La Réserve fédérale détient actuellement un niveau record d’actifs au total, ainsi qu’un montant record de titres du Trésor à son bilan. Mercredi dernier, la Fed détenait 8 788 milliards de dollars d’actifs au total, dont 65 % de titres du Trésor (voir Graphique 7).
Graphique 7 : Environ les deux tiers des actifs du bilan de la Fed sont des titres du Trésor
En millions de dollars (échelle de gauche), en % du total des actifs détenus (échelle de droite)

Source : Fred, Goldmoney Analyses
Point important : bien que la Fed détienne environ 20 % de l'ensemble des Treasuries en circulation (TIPS compris), elle détient une part encore plus importante du marché des TIPS. Mercredi dernier, la Fed détenait 27 % de l'ensemble des titres du Trésor indexés sur l'inflation en circulation. Plus important encore, depuis le début de la pandémie de Covid-19, la Fed achète des TIPS à un rythme bien plus rapide que les titres du Trésor non indexés sur l'inflation (voir le graphique 8).
Graphique 8 : La Fed achète des TIPS à un rythme bien plus rapide que les Treasuries nominaux
TIPS en pourcentage des titres du Trésor détenus par la Fed
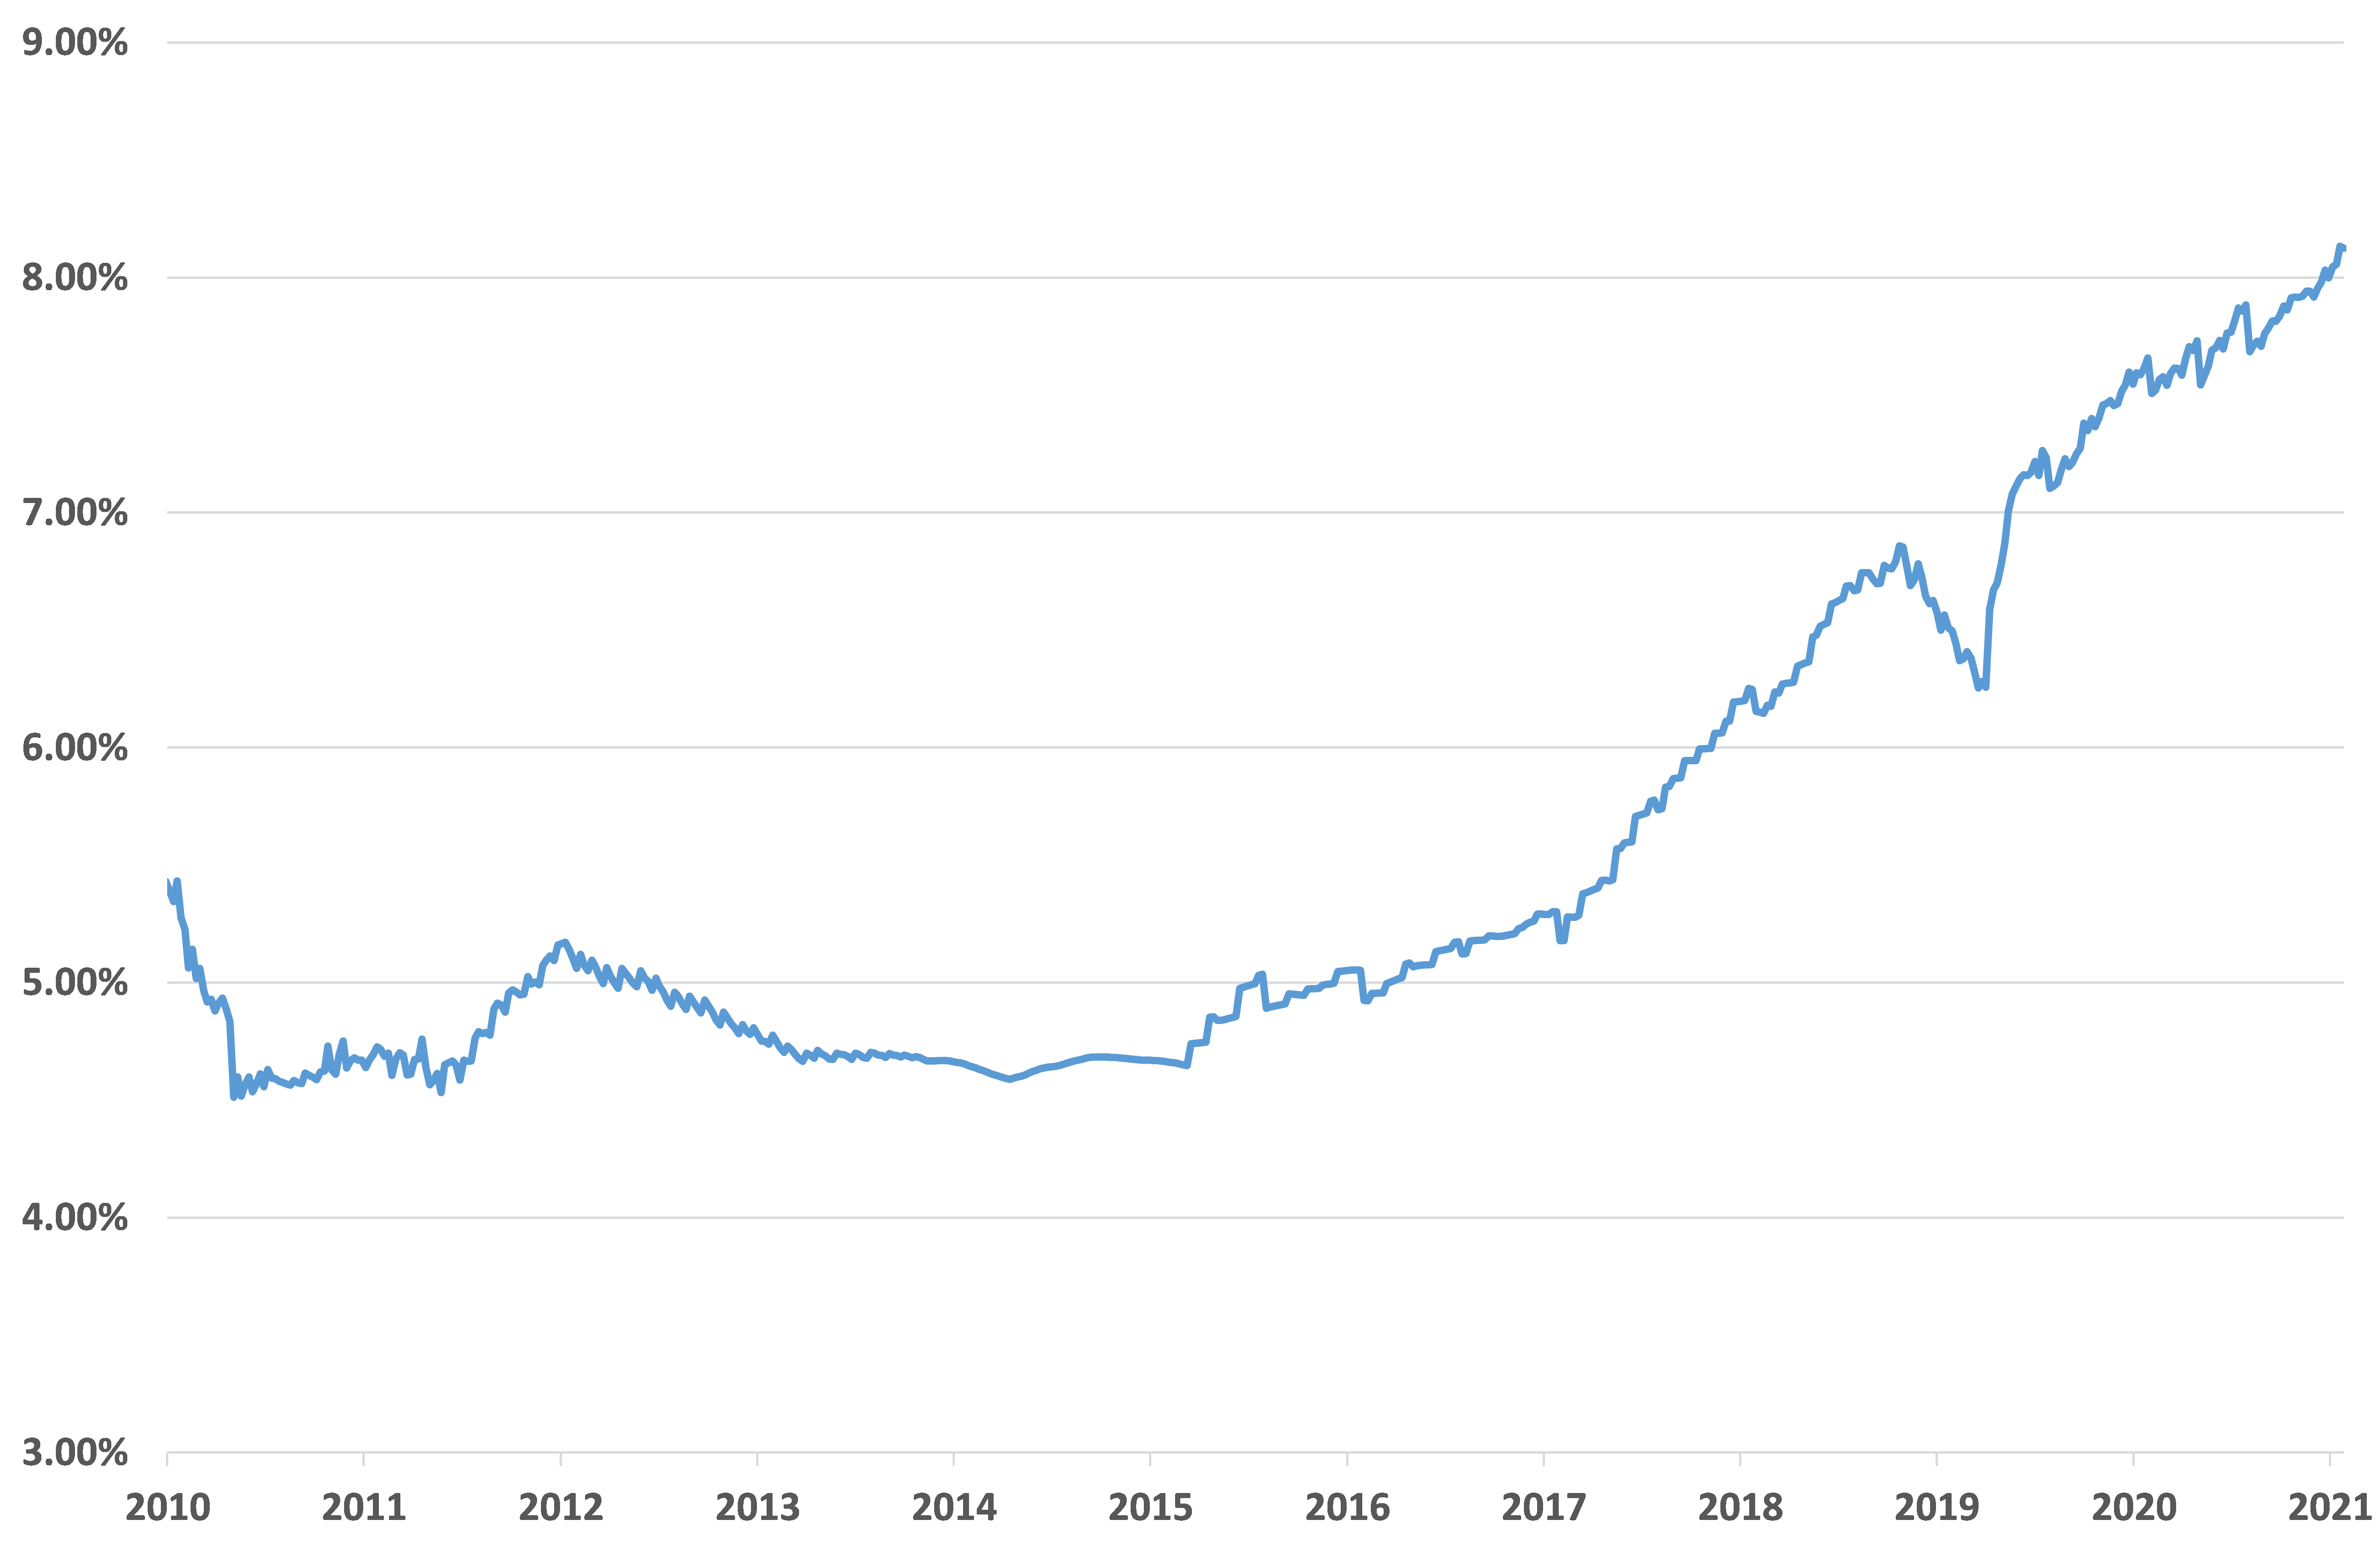
Lorsque la Fed achète des Treasuries, elle fait mécaniquement baisser les taux. Si elle achetait des TIPS au même rythme que des Treasuries nominaux, on s'attendrait à un effet équivalent sur leurs rendements respectifs. Or, la Fed ayant acheté des TIPS plus rapidement pendant la pandémie, elle a fait baisser les rendements des TIPS davantage que ceux des Treasuries nominaux.
Cela influe sur l'inflation anticipée (« breakeven »), c'est-à-dire l'écart entre les rendements des TIPS et ceux des Treasuries de même échéance. L'inflation anticipée correspond à l'attente d'inflation à 10 ans implicitement incluse dans les TIPS. Normalement, elle reflète ce que le marché attend de l'inflation PCI au cours des 10 prochaines années. Cependant, les achats excessifs de TIPS par la Fed ont conduit à une surestimation des anticipations d'inflation implicites.
À l'inverse, lorsque la Fed a commencé à réduire son programme d'achats d'actifs ces derniers mois, l'effet a été plus marqué sur les rendements des TIPS que sur ceux des Treasuries, avec donc un effet négatif sur l'inflation anticipée. À notre avis, cela explique en partie pourquoi l'inflation anticipée à 10 ans a reculé au cours des deux derniers mois, alors même que l'inflation mesurée explosait.
Les anticipations d'inflation ont probablement progressé, malgré le repli de l'inflation anticipée
Lorsque la pandémie a éclaté et que la Fed a commencé à acheter des actifs au rythme le plus rapide de son histoire, cela a déclenché une ruée vers l'or. Les anticipations d'inflation ont augmenté et celles de taux d'intérêt réels ont baissé, mais le cours de l'or a progressé bien davantage, dépassant les prix prévus par notre modèle. Cette exubérance a toutefois été de courte durée, et le cours de l'or s'est corrigé par rapport à ses sommets à la fin de 2020. Dans les mois qui ont suivi, l'or a de nouveau suivi les prix prévus par notre modèle. Mais à la fin du printemps 2022, un fait nouveau s'est produit. Malgré une forte baisse des rendements des TIPS, le cours de l'or est resté globalement stable. Nous pensons que la raison en est que, depuis début 2021, l'or ne suit plus simplement les rendements des TIPS, mais les anticipations de taux d'intérêt réels « véritables » (qui étaient plus basses que ce qu'impliquaient les rendements des TIPS). En novembre 2021, lorsque les rendements des TIPS ont soudainement commencé à augmenter, le cours de l'or est également resté stable. Là encore, nous pensons que le cours de l'or a suivi les anticipations de taux d'intérêt réels « véritables » plutôt que les rendements des TIPS.
Notre modèle de cours de l'or utilise les rendements des TIPS à 10 ans comme indicateur des anticipations de taux d'intérêt réels. Il a donc également prévu des prix bien supérieurs à ceux observés pendant la majeure partie de 2021, mais il a aussi prévu une forte correction à la baisse au cours des deux derniers mois, en raison de la hausse des rendements des TIPS (voir le graphique 10).
Graphique 10 : cours de l'or prévus par le modèle à partir des rendements des TIPS par rapport aux cours réels
$/once troy

Source : Goldmoney Analyses
Pour être clair, nous ne cherchons pas, dans ce rapport, à démontrer que les anticipations d’inflation à long terme du marché sont correctes. En fait, nous estimons que le marché sous-estime fortement le risque que nous ne soyons qu’au début d’un cycle d’inflation élevée de plusieurs années. Nous montrons simplement que les véritables anticipations d’inflation du marché n’ont pas été reflétées avec exactitude par les rendements des TIPS au cours de l’année écoulée, car la Fed a faussé le marché des TIPS plus encore que celui des bons du Trésor nominaux.
Cela implique que le cours de l’or donne une image beaucoup plus fidèle des anticipations de taux d’intérêt réels du marché que les rendements actuels des TIPS. Et ce que nous disent les cours de l’or, c’est que le marché considère que les anticipations d’inflation à long terme ont continué à augmenter ces derniers mois, contrairement à ce que suggèrent les taux d’inflation implicites à 10 ans.
Nos perspectives à moyen terme
À notre avis, si les prochaines hausses de taux font encore peser un risque sur le cours de l’or à court terme, cette menace sera de courte durée. La hausse incessante des prix des actifs au cours des 22 derniers mois, notamment des actions, a été la conséquence directe de la politique des banques centrales, véritablement extraordinaire, que nous observons depuis le début de la pandémie. Cela implique qu’un retour en arrière comporte un risque indéniable d’effondrement de ces marchés.
Selon nous, deux voies sont possibles. Dans la première, la Fed avance avec beaucoup de prudence et parvient à achever la réduction de ses achats d’actifs et à relever ses taux à plusieurs reprises sans trop effrayer les investisseurs en actions. Mais la Fed se heurtera à un plafond rigide quant au niveau auquel elle peut porter ses taux. Nous ne pensons pas qu’elle parvienne à les relever ne serait-ce qu’aux sommets d’avant la pandémie, soit 2,5 % en 2019. Ensuite, il suffirait d’attendre le prochain ralentissement économique, qui contraindrait la Fed à rabaisser à nouveau ses taux à zéro (voire en dessous) et à relancer son assouplissement quantitatif. La seconde voie est celle où la Fed relève ses taux plus agressivement à court terme, et tente même de réduire son bilan, saisie de panique face à l’inflation observée. Rappelons qu’après avoir retiré seulement 700 milliards de dollars d’actifs de son bilan entre 2018 et l’été 2019, les marchés du repo ont commencé à se rebeller violemment, obligeant la Fed à faire brusquement marche arrière. La Fed a alors acheté des actifs plus rapidement que jamais, y compris plus vite que durant la crise financière de 2008-2009. Étant donné que les actifs détenus par la Fed et les valorisations boursières sont désormais nettement plus élevés qu’en 2018, lorsque la Fed a tenté cette expérience pour la dernière fois, nous pensons qu’une action résolument restrictive de la Fed provoquerait un effondrement des prix des actifs.
Cela déclencherait selon nous une réaction de la politique de la Fed beaucoup plus rapide et plus forte. Nous pensons qu’une grande partie de ce qui est actuellement perçu comme une reprise économique est en réalité un effet de richesse, dont une partie de la population a bénéficié grâce à la hausse des prix des actifs. Si cette hausse s’inverse, l’effet de richesse s’inverse aussi. Contrairement à la première voie, il ne serait pas nécessaire d’attendre le prochain ralentissement économique : c’est l’effondrement qui le provoquerait. À notre avis, la Fed ne restera pas inactive très longtemps cette fois-ci et choisira plutôt d’inverser complètement les politiques qui en seraient à l’origine.
Nous pensons que le marché de l’or partage pleinement cette partie de notre analyse. Il reste largement indifférent à la menace de hausses de taux, non pas parce que les acteurs du marché pensent qu’elles n’auront pas lieu, mais parce qu’ils s’attendent à ce que cette phase de resserrement soit de courte durée. Là où le marché n’est actuellement pas d’accord avec nous, c’est sur les perspectives d’inflation à long terme. Alors que nous estimons que les véritables anticipations d’inflation du marché dépassent l’inflation implicite publiée (et continuent d’augmenter), le marché n’attribue encore qu’une très faible probabilité à l’idée que l’inflation actuelle des prix ne soit pas en grande partie transitoire. Compte tenu de notre vision prospective des tensions sur l’énergie (nous y consacrerons un prochain rapport), cela nous paraît trop optimiste.
Les opinions et points de vue exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d’investissement ou autres. Il convient de solliciter de tels conseils auprès d’une personne ou d’un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l’est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n’acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l’auteur est administrateur et actionnaire de Goldmoney et détient donc un intérêt indirect dans Menē.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Les informations fournies dans cet article le sont uniquement à titre de commentaire général sur le marché et ne constituent pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant découler, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et détient, de ce fait, un intérêt indirect dans Menē.