
En pleine pandémie mondiale de COVID-19, les actions ont connu une progression spectaculaire au cours des 12 derniers mois. Le S&P 500 a presque doublé en moins d’un an, passant d’un plus bas de 2 240 points le 23 mars 2020 à 3 860 points à la date de rédaction. Par ailleurs, certains indices plus restreints ont fait encore mieux. Certaines valeurs technologiques, en particulier, ont progressé sans relâche dans un contexte de tensions économiques.
Il en résulte une forte hausse du ratio entre les actions et l’or (voir graphique 1), alors même que la croissance économique s’est effondrée et que la Fed a accru son bilan à un niveau sans précédent.
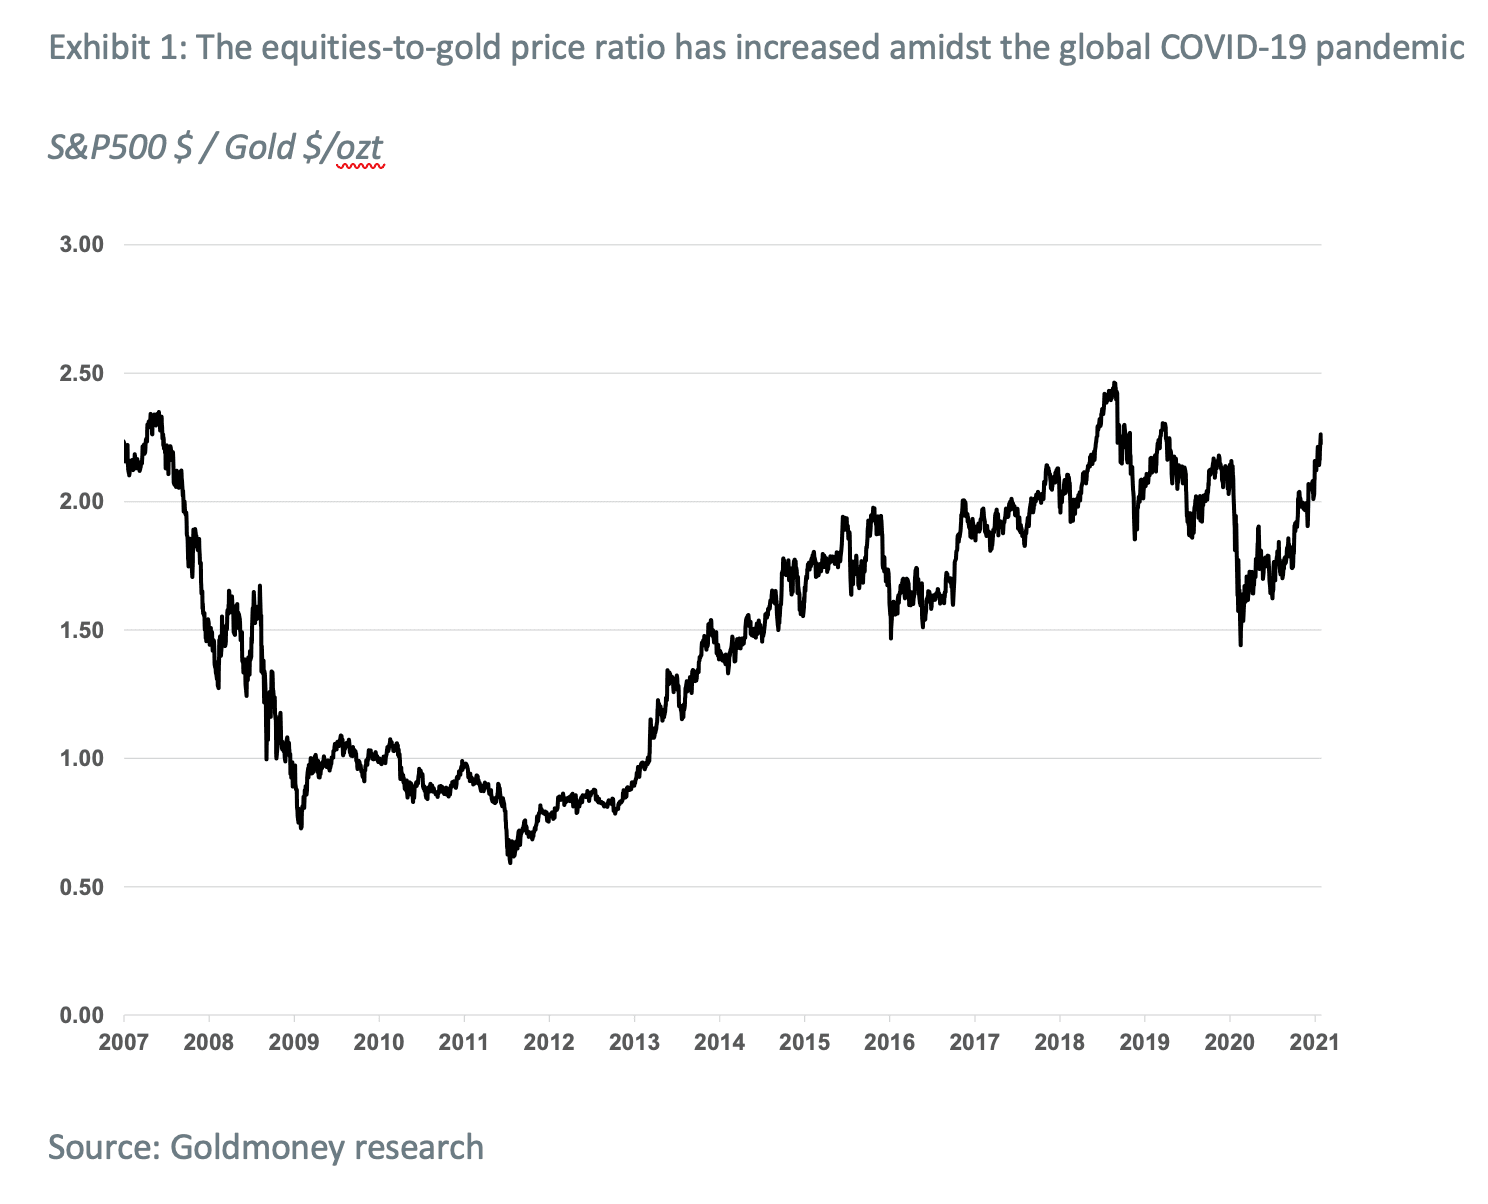
Cette hausse du ratio actions/or ne s’explique pas par une mauvaise performance de l’or, dont le prix a progressé de 12 % depuis fin 2019. Elle découle simplement de l’excellente performance des actions. Pourtant, selon les indicateurs traditionnels, les valorisations des actions ont désormais atteint des niveaux extrêmes. Par exemple, le rapport entre la capitalisation boursière totale et le PIB (indicateur de Buffett) s’établit actuellement à 193 % (voir graphique 2), son plus haut niveau historique, soit 50 % au-dessus du pic de la bulle internet.

De plus, le rapport entre les actions mondiales et le PIB est lui aussi extrêmement élevé, à plus de 120 % actuellement (voir graphique 3).

Le ratio cours/bénéfice ajusté du cycle, ou CAPE, une mesure mise au point par Robert Shiller, affiche également un signal d’alerte avec la deuxième valeur la plus élevée de l’histoire, en remontant à la fin des années 1800 (voir graphique 4).

Les ratios cours/chiffre d’affaires ont eux aussi atteint un record (voir graphique 5).
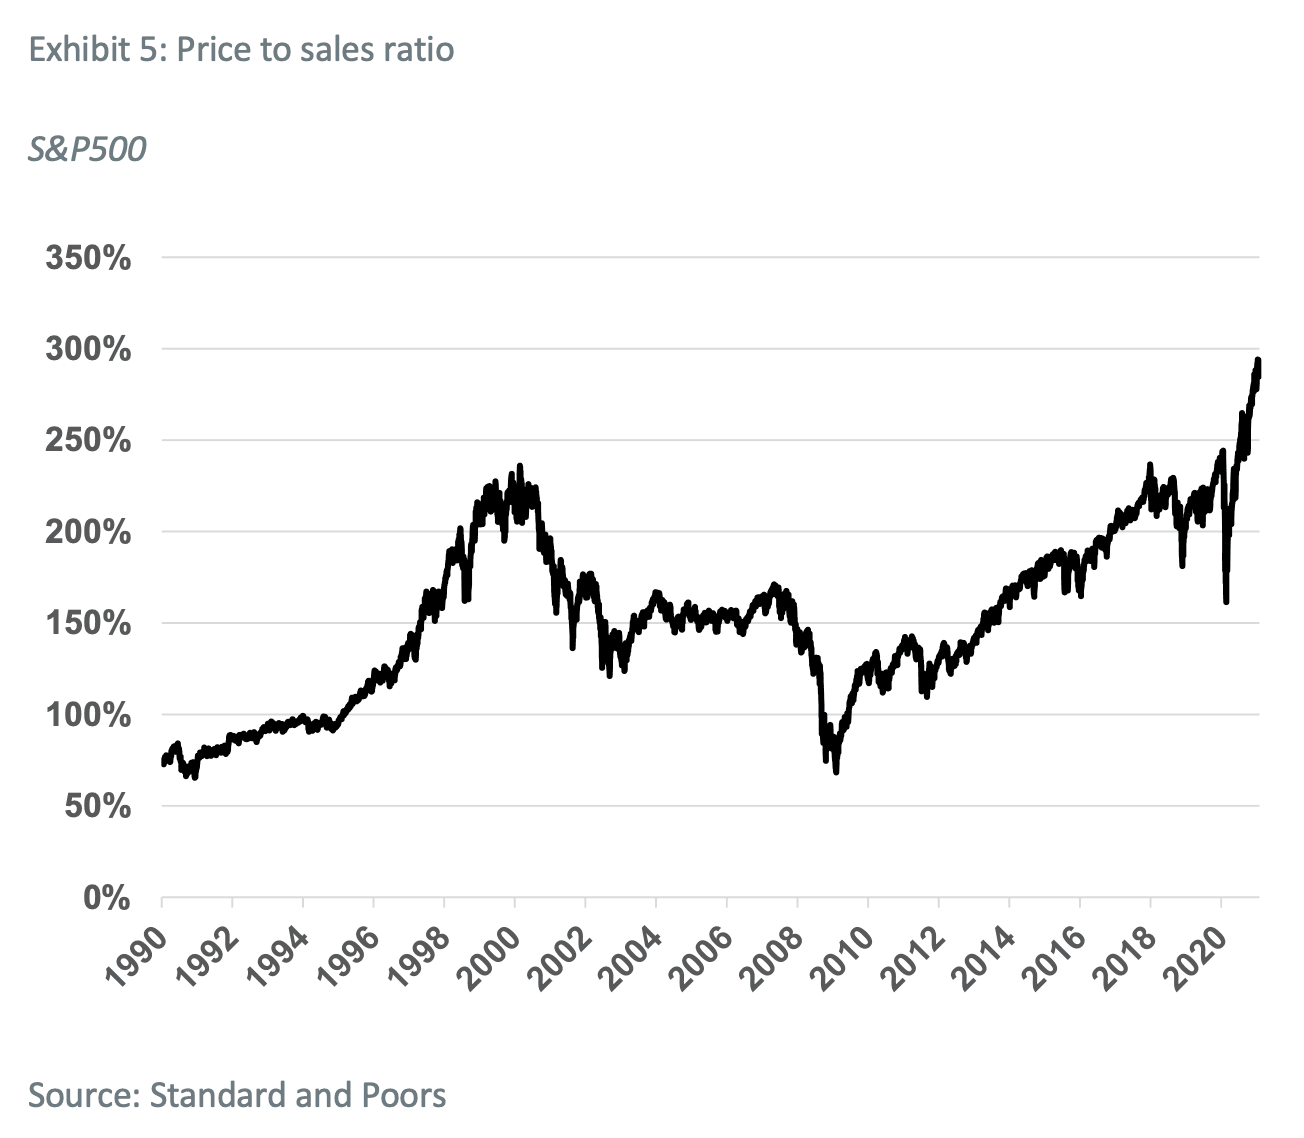
D’autres indicateurs laissent penser que les cours des actions se sont détachés des fondamentaux. Le ratio options de vente/options d’achat du CBOE a désormais atteint les niveaux de la bulle internet (voir graphique 6).

Nous avons également observé un afflux sans précédent de nouveaux intervenants. Des personnes ayant très peu ou pas d’expérience des marchés ont ouvert des comptes de courtage en ligne à un rythme inédit pendant les confinements mondiaux. Selon le Wall Street Journal[1], plus de 10 millions d’Américains ont ouvert un compte-titres en 2020. Selon CNBC[2], dix pour cent des Américains ont acheté une action pour la première fois au cours des 12 derniers mois, et pas moins de vingt-deux pour cent de la génération Z (actuellement âgée de 6 à 24 ans) ont ouvert un compte boursier au cours de cette période.
Et les actions ne sont pas les seuls actifs à s’envoler. Les cryptomonnaies, qui avaient temporairement perdu de leur attrait depuis 2017, progressent à un rythme effréné depuis le début de la pandémie (voir graphique 7).

À en juger par ces seuls indicateurs, les marchés actions sont manifestement dans une bulle. Mais la situation est-elle peut-être réellement différente cette fois, comme le soutiennent les partisans des actions ? Selon nous, il n’existe que deux façons de justifier les cours actuels des actions :
1. Gatsby le Magnifique : la pandémie, aussi négative qu’elle ait été pour l’activité économique à court terme, sera suivie d’une période d’expansion économique sans précédent. Le PIB augmentera donc rapidement et comblera l’écart avec les cours des actions.
2. La grande inflation : les actions anticipent simplement l’inflation à venir, qui finira par apparaître après des décennies de taux ultra-bas et d’expansion des bilans des banques centrales.
Nous examinerons ci-dessous la validité de ces scénarios. Comme nous le montrerons, ils supposeraient l’entrée dans une période pluriannuelle de croissance économique ou d’inflation extrêmes, ou d’un mélange des deux. Nous montrerons toutefois que l’or devrait surperformer les actions dans l’un comme dans l’autre cas. Et si aucun des deux scénarios ne se réalise, les marchés actions sont exposés à une correction substantielle. Dans ce cas, nous nous attendrions à ce que les banques centrales finissent par intervenir, ce qui devrait en définitive profiter également à l’or. Le fait que les actions aient largement surperformé l’or ces derniers mois constitue donc une forme d’énigme. Mais nous sommes convaincus que cette tendance s’inversera.
Premier scénario : Gatsby le Magnifique
Les partisans du scénario « Gatsby le Magnifique » soutiennent qu'une fois la pandémie de COVID-19 derrière nous, lorsqu'un nombre suffisant de personnes seront vaccinées et que la normalité sera revenue, l'activité économique explosera. Selon cette argumentation, il existe une forte demande refoulée, car les gens ont été contraints d'épargner pendant les confinements et ont hâte de consommer. Cette demande sera encore alimentée par les chèques de relance (potentiellement versés à perpétuité, sous la forme d'un revenu universel de base). Parallèlement, les gouvernements du monde entier lancent d'immenses programmes d'infrastructures vertes, en partie pour lutter contre le changement climatique et en partie pour relancer l'économie.
Si certaines de ces réflexions ne sont pas dénuées de fondement, elles appellent plusieurs réserves importantes. À notre avis, il est extrêmement improbable que l'économie reprenne simplement là où elle s'était arrêtée, même si les mesures actuellement destinées à contenir la pandémie sont entièrement levées. De nombreuses petites entreprises ont fermé définitivement ou sont sur le point de le faire à court terme. Les entreprises qui subsistent réduisent leurs coûts de manière agressive en a) licenciant du personnel et b) diminuant leur production. Le premier point pèsera sur la demande des consommateurs à l'avenir, le second affectera les entreprises situées plus en amont dans la chaîne de production. Si une demande refoulée des consommateurs peut exister chez ceux qui ont conservé un emploi et beaucoup épargné pendant les confinements, il y aura probablement aussi de nombreuses faillites différées, car beaucoup d'entreprises n'ont survécu jusqu'ici que grâce à l'intervention de l'État. À terme, bon nombre d'entre elles fermeront. Cela vaut tout particulièrement pour de nombreuses économies européennes, où les gouvernements ont de facto payé les entreprises pour qu'elles ne licencient pas.
Le problème est aggravé par le fait que l'économie était déjà en perte de vitesse bien avant que le coronavirus ne devienne un nom familier. La Fed a dû inverser énergiquement son cycle de hausses dès le troisième trimestre 2019, alors que les marchés commençaient à se dégrader. Nous estimons que nous étions proches d'une récession, voire déjà en récession, à la fin de 2019. Par conséquent, un simple retour à l'économie d'avant la COVID équivaudrait à un retour à une récession « normale ». Les moteurs de ce supposé futur supercycle de croissance pluriannuel doivent donc être assez puissants pour compenser également ces facteurs baissiers.
Vient ensuite l'ampleur de l'expansion que l'économie devrait connaître pour justifier de telles valorisations boursières. Si l'on retient un indicateur simple comme le ratio capitalisation boursière/PIB, le PIB devrait presque doubler par rapport à son niveau actuel pour s'aligner sur les moyennes historiques. Cela implique un PIB nominal de 40 000 milliards de dollars, soit 86 % de plus qu'avant la COVID (moyenne de 2019). Même en admettant que le ratio capitalisation boursière/PIB était déjà gonflé, à environ 1,2 en moyenne sur les dix années précédant la pandémie en raison de taux d'intérêt ultra-bas, un retour à cette moyenne exigerait encore que le PIB nominal atteigne 35 000 milliards de dollars, soit une hausse de 63 % par rapport aux niveaux d'avant la COVID.
Même avec une croissance annuelle du PIB de 5 %, déjà considérable, et une inflation de 2 %, il faudrait encore plus de sept ans pour y parvenir. Les actions intègrent-elles réellement dans leurs cours l'année 2028 avec un taux d'actualisation de 0 % ? Et, si c'est le cas, quel serait le moteur fondamental susceptible de pousser les actions encore plus haut à partir d'ici ? Existe-t-il d'ailleurs un précédent historique pour de tels chiffres de croissance ? Depuis la Seconde Guerre mondiale, on ne recense que deux périodes où l'expansion économique a atteint un tel niveau sur une durée prolongée (voir graphique 8).
Après la fin de la Seconde Guerre mondiale, les États-Unis ont connu quelques années de croissance modérée, les dépenses publiques s'étant effondrées, suivies de taux de croissance très élevés, d'environ 6,9 % entre 1949 et 1953. Cela a été possible parce que les États-Unis étaient l'un des très rares pays dont aucune infrastructure n'avait été détruite, alors que le reste du monde devait être reconstruit. Toutefois, sur le plan mathématique, même une répétition de la période de croissance 1949-1953 au cours des prochaines années ne suffirait pas à justifier les cours actuels des actions, car elle n'a duré que quatre ans, « seulement », avant que les États-Unis ne retombent en récession.
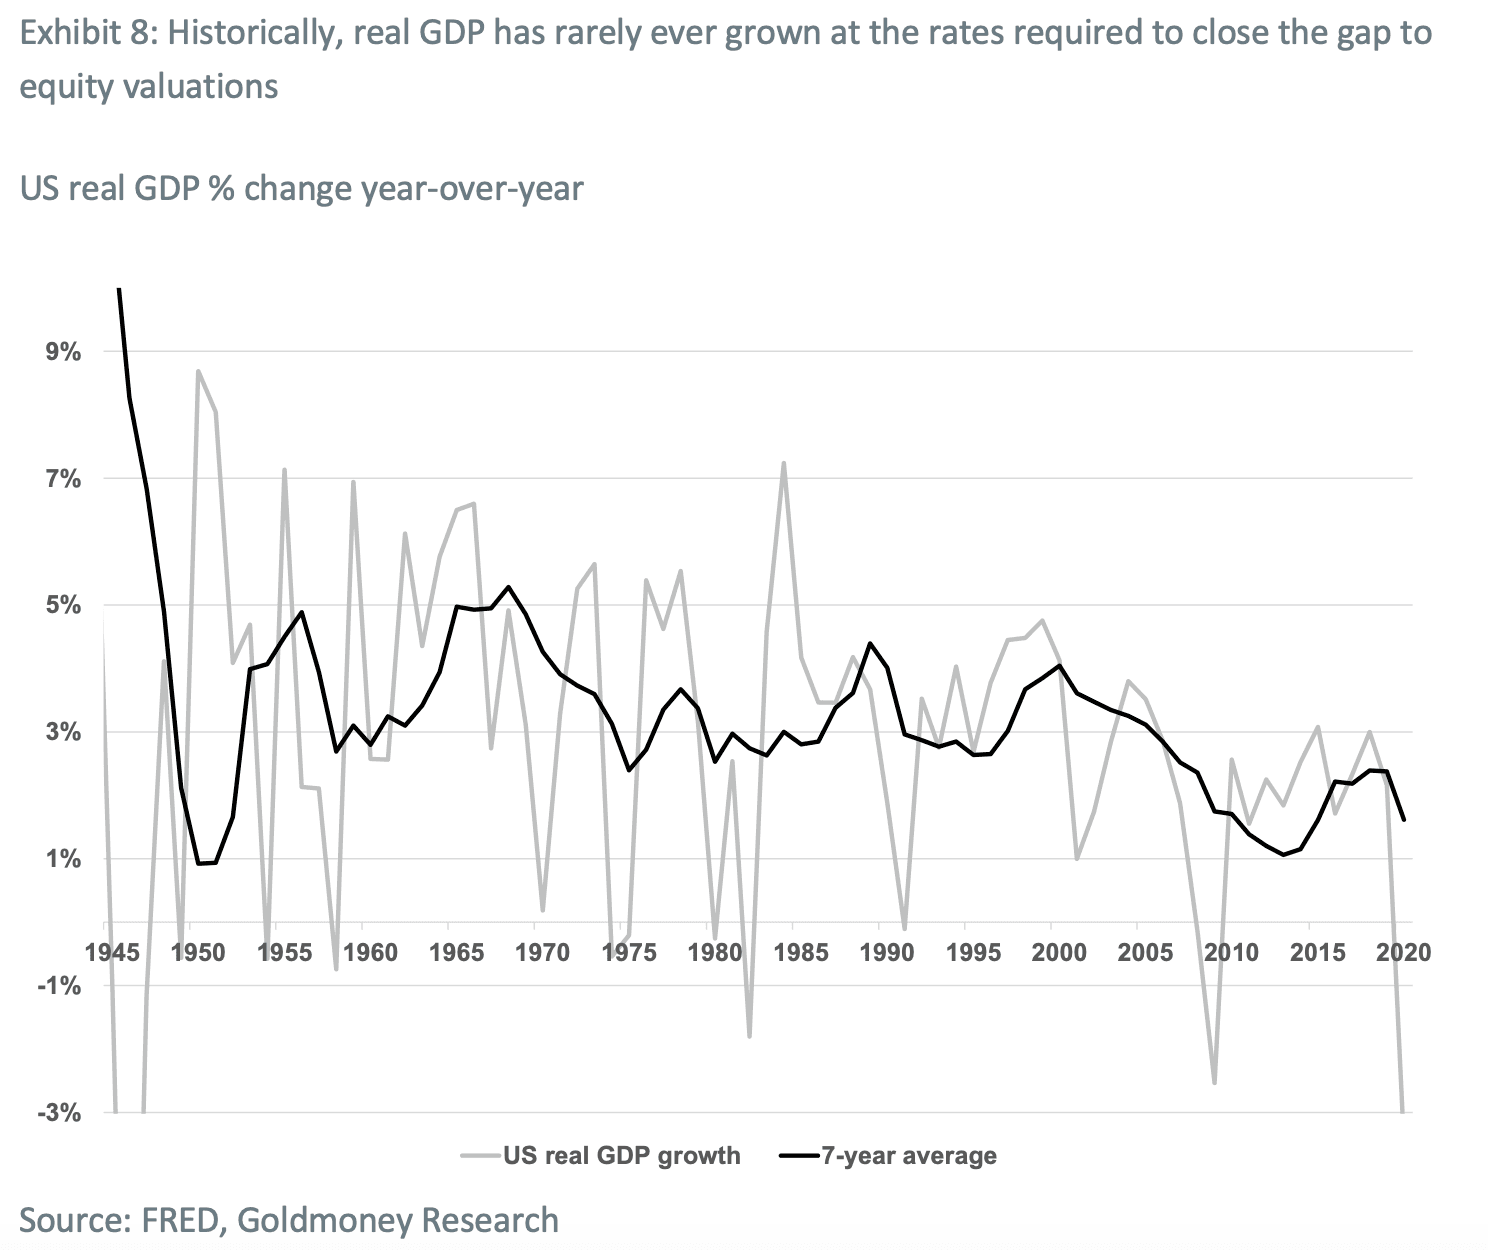
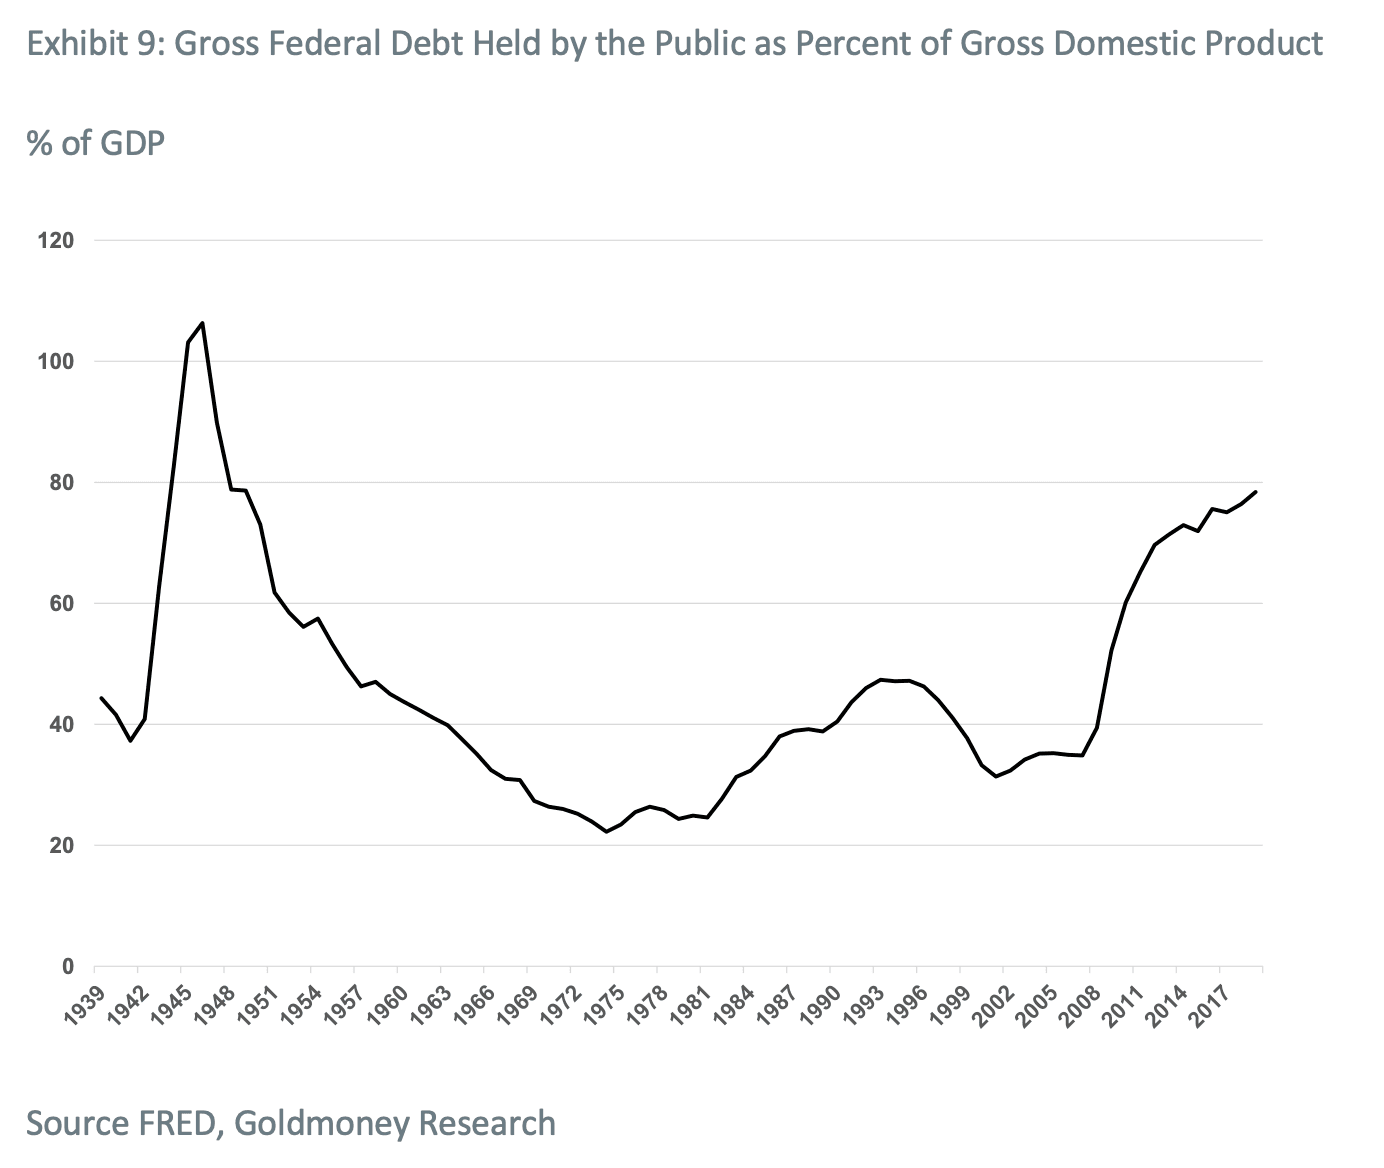
De 1958 à 1969, l'économie américaine a pu croître de près de 5 %, avec une brève récession monétaire en 1960. À notre avis, cette période de croissance des années 1960 est la seule qui reflète l'ampleur et la durée nécessaires pour aligner le PIB américain sur les cours actuels des actions. Cependant, le contexte économique des années 1960 était très différent de celui d'aujourd'hui. Plus précisément, les États-Unis sont sortis de la Seconde Guerre mondiale avec un niveau record de dette rapportée au PIB, supérieur à 100 %. Ils ont ensuite immédiatement réduit leurs dépenses (ce qui a entraîné les taux de croissance plus faibles des années qui ont immédiatement suivi la guerre) et diminué leur dette. L'inflation a également progressé, ce qui a, dans une certaine mesure, contribué à réduire encore davantage la dette[1]. En 1959, le gouvernement américain avait ramené sa dette détenue par le public à 44 %, et celle-ci est tombée à 27 % à la fin des années 1960 (voir graphique 9).
En outre, les taux des bons du Trésor à 10 ans se sont établis en moyenne autour de 5 % sur l'ensemble de cette période de croissance. Le contraste est frappant avec les 1,5 % que nous observons actuellement (qui semblent déjà ébranler les marchés). De plus, la Fed n'a plus de marge de baisse, puisque les taux des fonds fédéraux sont déjà à zéro pour cent. Le seul soutien monétaire qui subsiste passe donc par la poursuite, voire l'intensification, de l'assouplissement quantitatif (QE). Or, comme nous l'avons montré à de nombreuses reprises (voir Gold Price Framework Vol. 2: The energy side of the equation, 28 mai 2018), le QE a toujours eu un effet considérable et direct sur le cours de l'or, et l'or n'intègre actuellement rien de tout cela. À l'inverse, les marchés actions et l'or semblent anticiper une expansion économique portée par tout sauf par un surcroît de soutien monétaire.
Un autre thème du scénario « Gatsby le Magnifique » est que les gouvernements vont engager une transformation massive vers un avenir plus vert. Cela entraînera d'importants investissements dans les infrastructures liées à l'énergie, aux transports et aux matières premières, créera des emplois et libérera la croissance économique. Si nous pensons que cela est probablement exact, le marché semble ignorer que cela ne peut être financé que par un surcroît de dette publique. Les banques centrales devront en définitive racheter cette dette, ce qui produit le même effet que le QE, puisque leur bilan s'accroît. Et, comme nous l'avons exposé précédemment, un QE plus important conduit à un cours de l'or plus élevé. Ainsi, si les marchés anticipent une expansion économique grâce à un « Green New Deal », ils semblent supposer à tort que cela peut se faire sans effet sur le cours de l'or.
Enfin, certains envisagent que les chèques d'aide liés à la COVID se poursuivent indéfiniment, instaurant de facto une forme de revenu universel de base (RUB). Cela aurait un effet sur la consommation des ménages et, partant, sur le chiffre d'affaires des entreprises. Toutefois, les États-Unis affichent actuellement le déficit le plus élevé de leur histoire. Si le RUB devenait réalité, il devrait lui aussi être entièrement financé par la dette. Comme indiqué plus haut, les marchés n'intègrent pas cet élément, faute de quoi nous observerions un effet sur l'or.
Ainsi, l'énigme actions-or ne disparaît pas dans le scénario « Gatsby le Magnifique ». En fait, nous pensons que si nous assistons à une forte croissance économique au cours des prochaines années, celle-ci sera entièrement financée par la dette et que, par conséquent, l'or devrait surperformer les actions, et non l'inverse.
Dans la deuxième partie de ce rapport, à paraître prochainement, nous examinerons l'autre explication possible des valorisations boursières actuelles : la grande inflation
[1] https://www.wsj.com/articles/new-army-of-individual-investors-flexes-its-muscle-11609329600#:~:text=More%20than%2010%20million%20new,in%20to%20bet%20on%20stocks
[2] https://www.cnbc.com/2021/02/26/what-charlie-munger-bill-gates-overlook-in-robinhood-trading-.html
[1] Notez qu'une forte inflation n'entraîne une baisse du ratio dette/PIB que lorsque le budget de l'État est excédentaire. Lorsque l'État est en déficit, ses recettes et ses dépenses augmentent toutes deux avec l'inflation et, si la dette existante diminue par rapport au PIB, la nouvelle dette émise augmente en valeur nominale.
| Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur ou des auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être demandés à une personne ou à un organisme indépendant et réglementé, dûment qualifié à cet effet. Les informations fournies dans cet article le sont uniquement à titre de commentaire général sur le marché et ne constituent pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē, et l'auteur est administrateur et actionnaire de Goldmoney ; il détient donc un intérêt indirect dans Menē. |