
Ce rapport comporte deux parties, dans lesquelles nous analysons la dichotomie entre les cours actuels des actions – qui, selon les indicateurs de valorisation conventionnels, paraissent extrêmement surévalués – et l’or. Dans la première partie de ce rapport (voir L’énigme du prix des actions et de l’or – Partie I, 8 mars 2021), nous avons identifié les deux arguments courants avancés par les partisans des actions pour justifier ces valorisations :
1. Le grand Gatsby : la pandémie, aussi négative ait-elle été pour l’activité économique à court terme, sera suivie d’une période d’expansion économique sans précédent. Le PIB augmentera donc rapidement et comblera l’écart avec les cours des actions.
2. La grande inflation : les actions intègrent simplement dans leurs prix l’inflation à venir, qui finira par se manifester après des décennies de taux ultra-bas et d’expansion des bilans des banques centrales.
Nous avons ensuite examiné de plus près le premier argument : les partisans du scénario du grand Gatsby soutiennent qu’une fois la pandémie de COVID-19 derrière nous, lorsqu’un nombre suffisant de personnes seront vaccinées et que la normalité sera revenue, l’activité économique connaîtra un essor spectaculaire. Cependant, nous avons constaté que, pour combler l’écart entre le PIB et les cours des actions, les États-Unis devraient connaître une période prolongée de très forte expansion économique réelle. Compte tenu de l’ampleur de cette période d’expansion, il n’existe qu’un seul précédent depuis la fin de la Seconde Guerre mondiale, et à son commencement, l’économie américaine se trouvait dans une position de départ nettement meilleure. Par conséquent, pour que le scénario du grand Gatsby se réalise, d’importantes mesures de soutien monétaire et économique (programmes d’infrastructures et, potentiellement, revenu universel de base) seraient nécessaires[1]. Or, ces programmes devraient être entièrement financés par la dette.
Ainsi, l’énigme entre les actions et l’or ne disparaît pas dans le scénario du grand Gatsby. De fait, nous pensons que, si nous observons une forte croissance économique au cours des prochaines années, elle sera entièrement financée par la dette et que, par conséquent, l’or devrait surperformer les actions, et non l’inverse.
Graphique 1 : le ratio entre le prix des actions et celui de l’or a augmenté en pleine pandémie mondiale de COVID
S&P500 en $ / Or en $/once troy

Source : Goldmoney research
Dans cette seconde partie du rapport, nous examinons l’autre justification possible des cours actuels des actions – le scénario de la grande inflation – et étudions la possibilité que les actions surperforment l’or dans un tel environnement.
Scénario 2. La grande inflation
Le scénario de la grande inflation suppose que les valorisations actuelles des actions intègrent simplement une forte inflation future. Dans un environnement inflationniste, les coûts et les revenus d’une entreprise augmentent en valeur nominale. Toutes choses égales par ailleurs, les bénéfices, et donc les cours des actions, devraient progresser au rythme de l’inflation. Il en va de même pour le PIB. Les marchés actions étant dans une certaine mesure prospectifs, les cours anticipent l’impact de l’inflation sur les actions avant qu’il ne se produise dans l’économie réelle. Par conséquent, si le marché s’attend à une forte inflation à venir, les cours des actions pourraient temporairement se détacher de la réalité économique actuelle, et les indicateurs de valorisation des actions, tels que le ratio capitalisation boursière totale/PIB, commencer à paraître très élevés. Toutefois, dès que l’inflation s’installe, le PIB nominal augmente, ce qui ramène les cours, les bénéfices et le PIB en cohérence.Ce scénario paraît intuitif à première vue. Comme nous l’avons souligné précédemment, avant le déclenchement de la pandémie de COVID, l’économie américaine, et par extension l’économie mondiale, avait commencé à vaciller, et une intervention massive de la Fed a été nécessaire pour reprendre le contrôle du marché des pensions livrées (repo). La Fed avait abaissé ses taux de 2,5 % en juillet 2019 à 1,75 % en décembre, avant même que le COVID-19 ne fasse la une de l’actualité. Les taux des bons du Trésor à 10 ans sont passés de plus de 3 % à 1,5 % sur la même période (voir graphique 2).
Graphique 2 : L’économie américaine semblait surchauffer dès la mi-2019, contraignant la Fed à faire marche arrière %

Source : FRED, Goldmoney Analyses
À l’époque, nous avions conclu que le cycle de hausse des taux était terminé et que nous verrions probablement bientôt de nouveaux plus bas des anticipations de taux d’intérêt réels et un nouveau record du bilan de la Fed. Ce qui a suivi a été véritablement sans précédent. La pandémie mondiale de COVID-19 et les confinements qui en ont découlé ont fait chuter les prix des actifs, et la production économique s’est contractée au rythme le plus rapide de l’histoire. La Fed n’a pas hésité et a ramené ses taux à zéro. Plus important encore, elle a considérablement accru son bilan.
De fin février à fin mai 2020, la Fed a ajouté 3 000 milliards de dollars d’actifs à son bilan. D’autres banques centrales ont suivi. La BCE, par exemple, a ajouté 2 400 milliards d’euros à son bilan depuis mars 2020.
Graphique 3 : La Fed et la BCE ont fortement accru leurs programmes d’assouplissement quantitatif
Millions de $ pour la Fed, millions d’€ pour la BCE

Source : Bloomberg, Goldmoney Analyses
Cela a fait nettement baisser les anticipations de taux d’intérêt réels, les rendements des TIPS à 10 ans passant pour la première fois sous -1 %. Si les anticipations d’inflation ont d’abord subi un coup lorsque la pandémie s’est déclarée, tombant à près de 0,5 % (point mort d’inflation à 10 ans), elles sont rapidement remontées et s’établissent actuellement à 2,2 % (voir graphique 3).
Graphique 3 : Les anticipations d’inflation (points morts) ont d’abord fortement chuté, mais sont désormais revenues au-dessus de 2 %
% Rendements des TIPS à 10 ans

Source : FRED, Goldmoney Analyses
L’une des principales différences entre le scénario de Gatsby le Magnifique et celui de la grande inflation est le temps. La croissance réelle sur un an est limitée, mais la croissance nominale due à l’inflation ne l’est pas. Dans la première partie de ce rapport, nous nous demandions :
Même avec une croissance annuelle du PIB de 5 %, pourtant colossale, et une inflation de 2 %, il faudrait encore plus de sept ans pour y parvenir. Les actions anticipent-elles réellement l’année 2028 avec un taux d’actualisation de 0 % ?
Comme nous l’avons démontré, il n’y a guère eu de période prolongée de croissance réelle supérieure à 5 %. En revanche, dans les années 1970, les États-Unis ont connu plusieurs années de croissance du PIB nominal à deux chiffres en raison d’une forte inflation. En dehors des États-Unis, les exemples abondent de PIB nominal progressant bien plus vite que 5 % en raison d’une dévaluation rapide de la monnaie. Ainsi, à notre avis, le scénario de la grande inflation explique mieux les cours actuels des actions que celui de Gatsby le Magnifique. Mais résout-il l’énigme du rapport entre le prix des actions et celui de l’or ? Autrement dit, les actions devraient-elles surperformer l’or à l’aube d’une grande période inflationniste ?
Tout d’abord, il est important de se faire une idée de l’inflation nécessaire pour ramener les cours actuels des actions en phase avec les valorisations historiques. Une façon de l’estimer consiste à déterminer quel niveau de PIB nominal est requis pour ramener le ratio capitalisation boursière totale/PIB à des niveaux raisonnables. Pour rappel, dans la première partie de ce rapport, nous avons montré que ce ratio atteint le niveau considérable de 193 %. Historiquement, le ratio « soutenable » moyen se situait autour de 100 % (il était de 120 % au cours des 10 dernières années).
On peut soutenir que le PIB actuel est fortement affecté par les confinements. Aussi, pour les besoins du raisonnement, supposons que le PIB nominal américain retrouve ses niveaux d’avant la COVID dès la réouverture de l’économie[2]. Dans ce cas, le PIB américain partirait de 21 400 milliards de dollars. Le PIB nominal devrait donc augmenter de 86 % pour ramener le ratio capitalisation boursière totale/PIB à 100 % (40 000 milliards de dollars), ou de 63 % pour le ramener à 120 % (35 000 milliards de dollars). Supposons également que l’économie américaine croisse de 2 % en termes réels sur le long terme une fois revenue aux niveaux d’avant la COVID. Sur une période de 5 ans, cela porterait le PIB nominal à seulement 23 600 milliards de dollars. C’est donc à l’inflation de combler l’écart. Ainsi, l’inflation devrait atteindre en moyenne 10 % pour aligner les cours des actions sur le PIB en 5 ans. Et cela supposerait que les cours des actions restent stables pendant les 5 prochaines années. Les marchés actions sont-ils à ce point prospectifs ? Quelle inflation faudrait-il pour remettre les cours en phase sur une période plus courte ? Le tableau ci-dessous apporte une réponse.
Tableau 1 : l'inflation nécessaire pour ramener les actions en adéquation avec le PIB américain
$tn
Source : Analyses Goldmoney
Par conséquent, pour que la valorisation des actions soit cohérente, même sur le long terme, il faudrait une inflation TRÈS élevée. Or, lorsque l'on observe les épisodes passés de forte inflation, on constate que les actions n'ont pas si bien protégé les investisseurs contre l'inflation. Après que le président Nixon a suspendu temporairement la convertibilité du dollar américain en or en 1971, mettant de facto fin à l'étalon-or, les États-Unis sont entrés dans une longue période de très forte inflation, qui ne s'est achevée qu'au début des années 1980. Les revenus des entreprises ont augmenté avec l'inflation, mais les cours des actions ont pris du retard. De fait, il a fallu 17 ans aux cours des actions pour rattraper l'inflation (voir le graphique 2)
Graphique 2 : Alors que les bénéfices des entreprises ont progressé avec l'inflation dans les années 1970, les cours des actions ont pris du retard
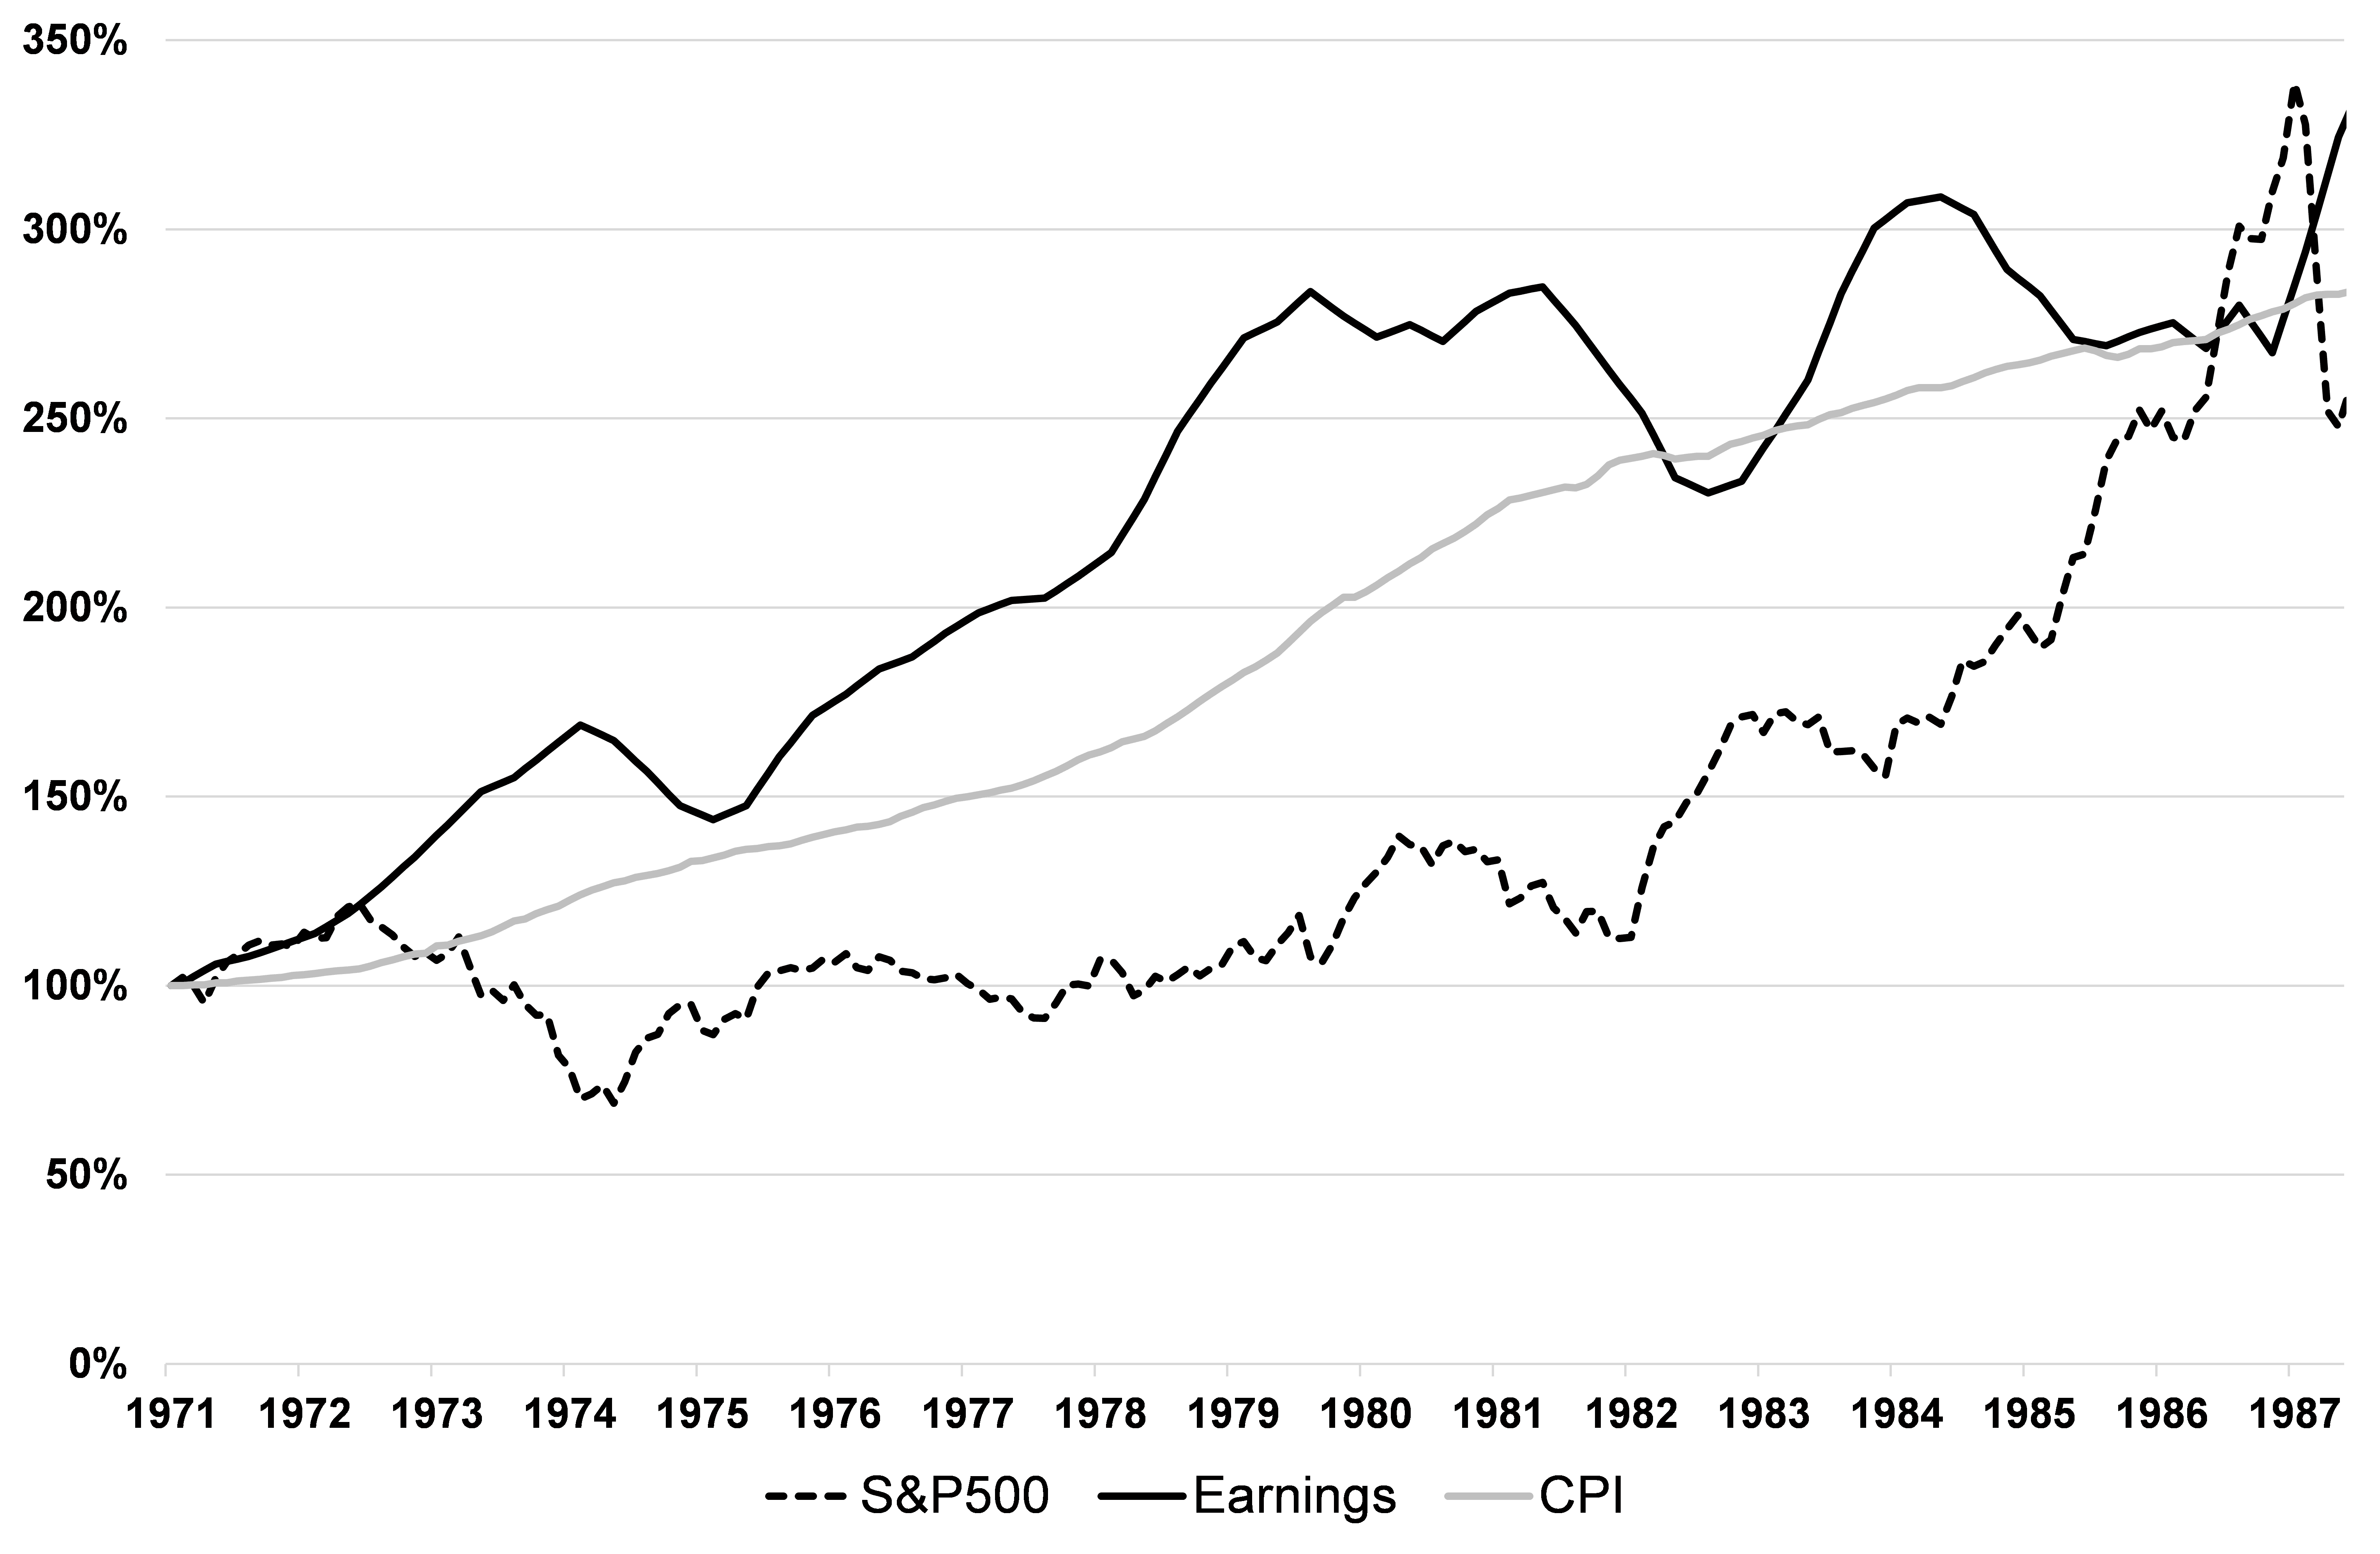 Source : FRED, Analyses Goldmoney
Ainsi, investir en actions n'a historiquement pas constitué un très bon moyen de se protéger contre une inflation future très élevée. L'or, en revanche, anticipe l'inflation. Quant au ratio actions/or en période de forte inflation, il a fallu 27 ans au S&P500, à partir de 1971, pour rattraper l'or (voir le graphique 4)
Graphique 4 : Dans les années 1970, l'or intégrait l'inflation future bien plus efficacement que les actions
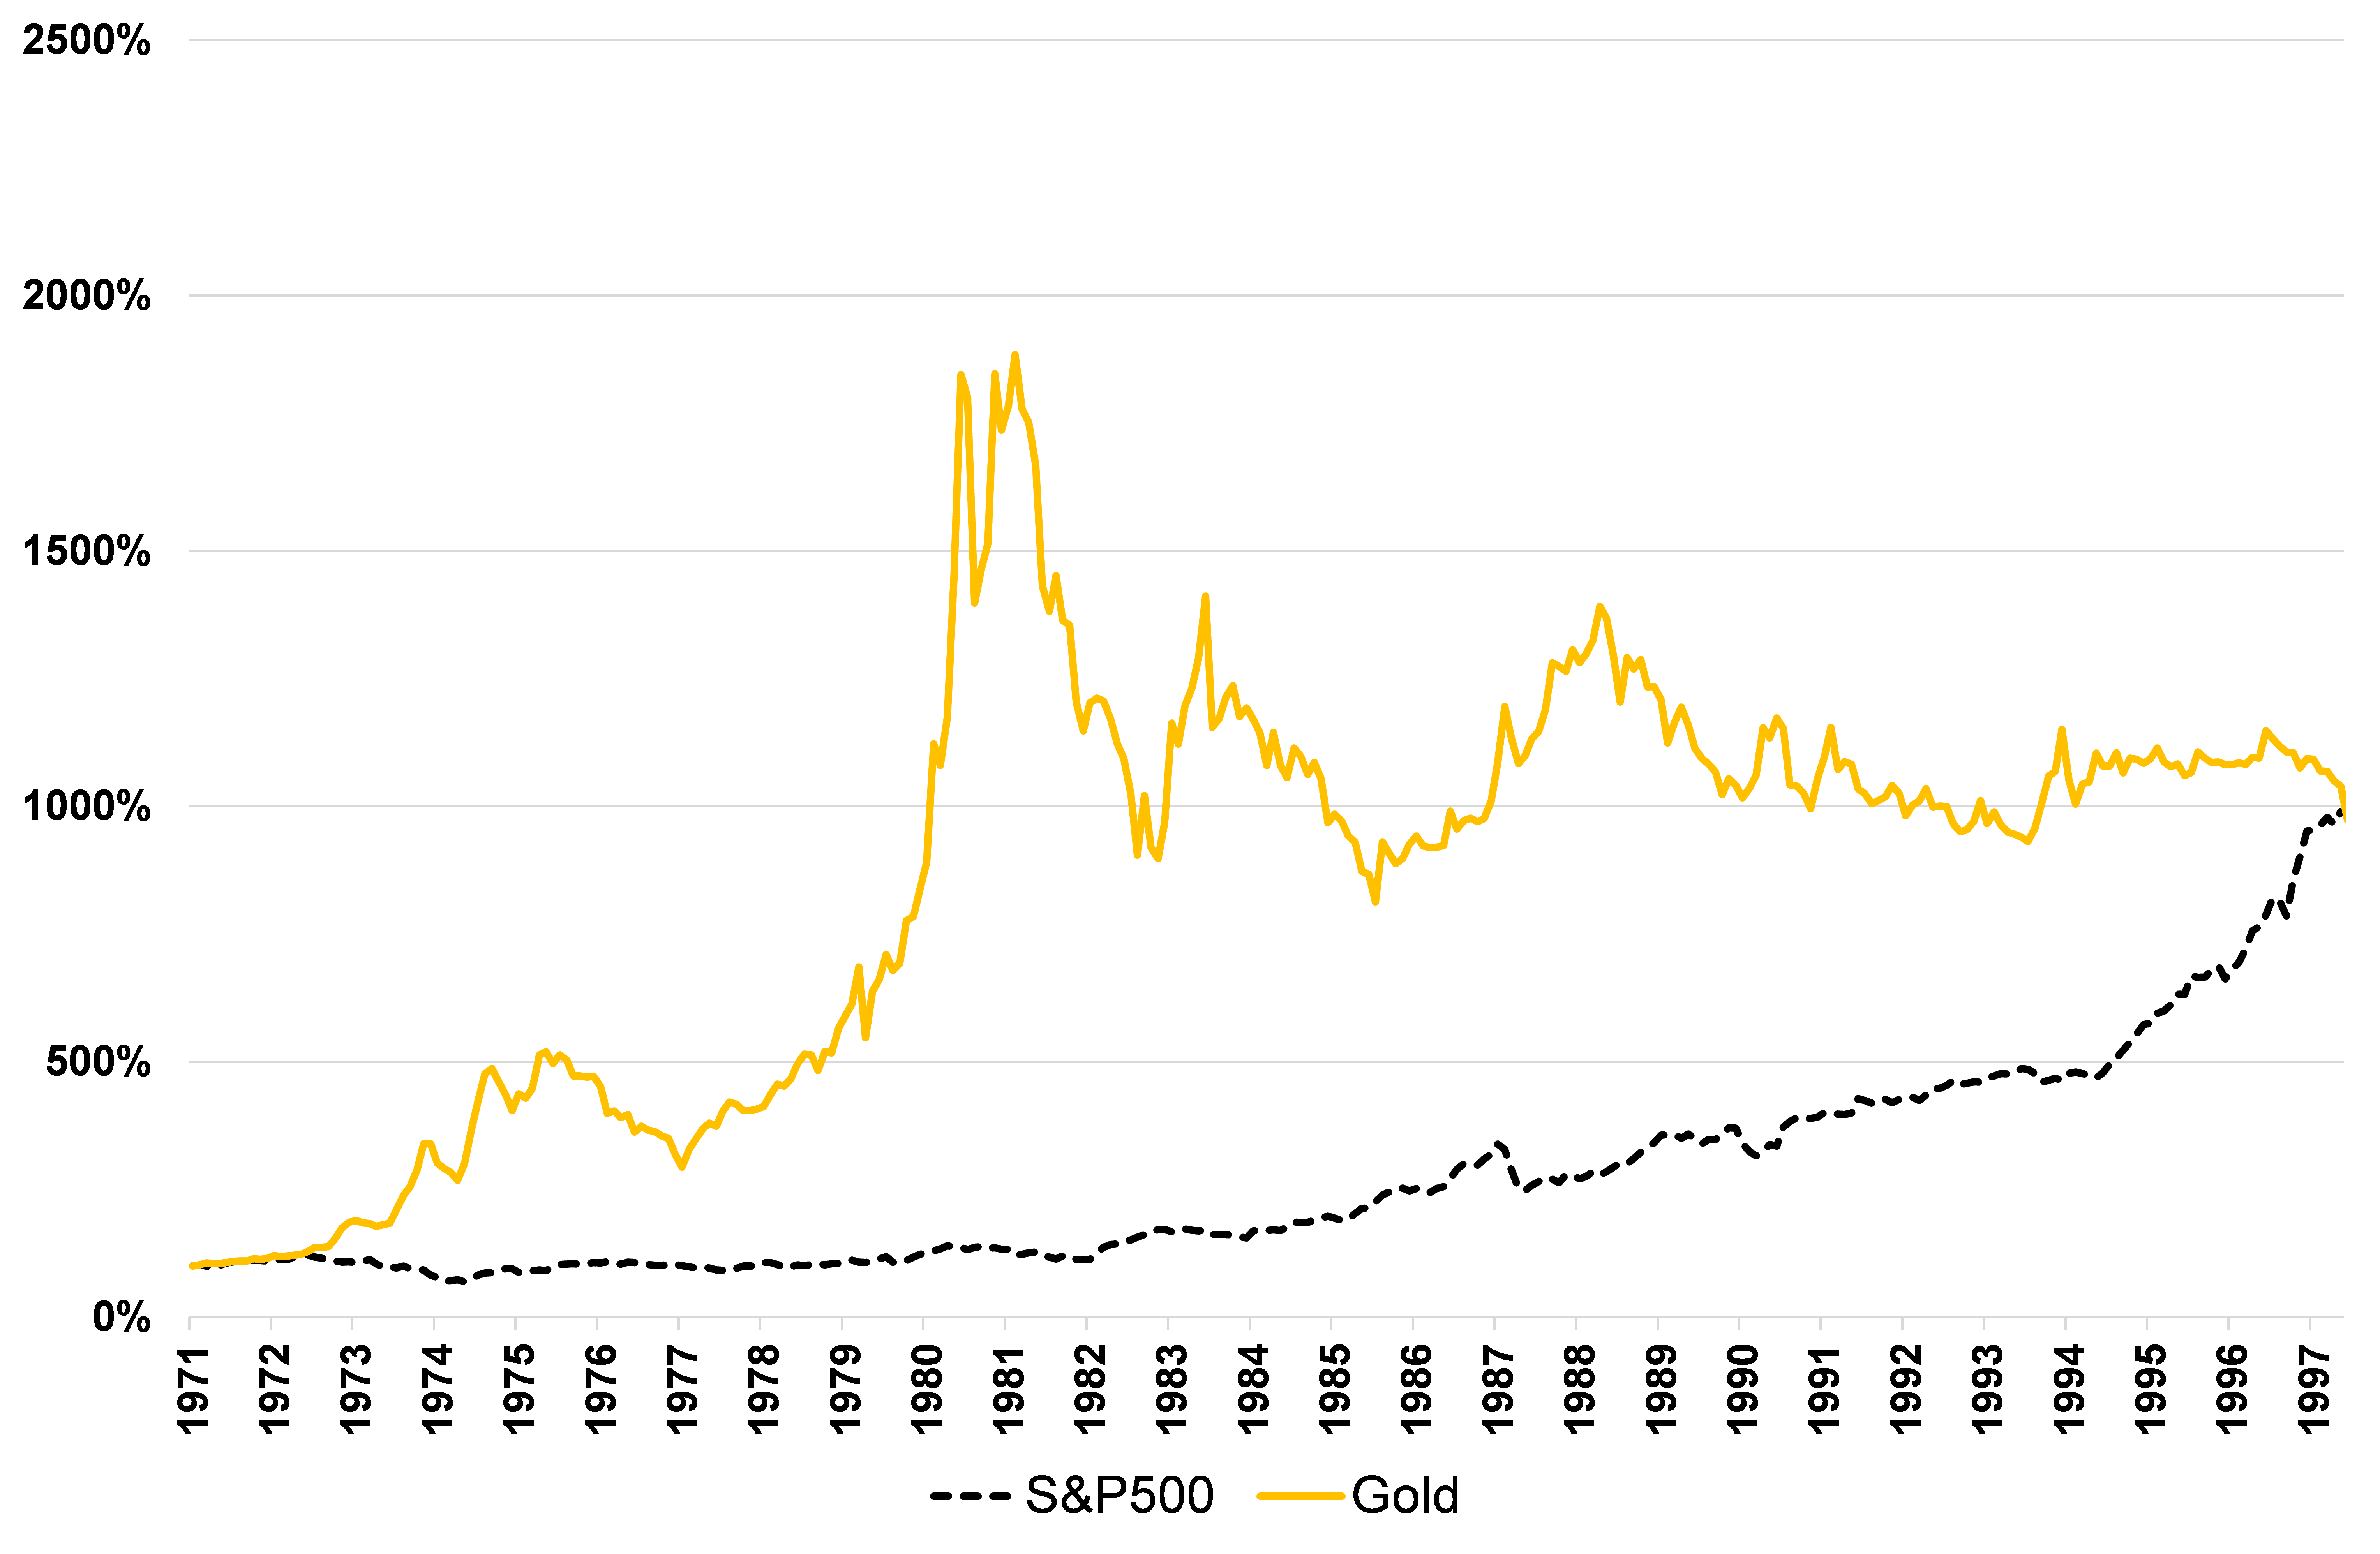 Source : Bloomberg, Analyses Goldmoney
On peut objecter que les actions versent aussi des dividendes, et qu'il serait donc injuste de comparer uniquement les cours. Mais même en tenant compte des dividendes, le S&P500 a nettement sous-performé l'or, tant en amont que pendant les années d'inflation à deux chiffres (voir le graphique 5).[3] Lorsque l'inflation a atteint son pic au début des années 1980, l'or avait surperformé les actions à dividendes réinvestis de 1 500 %, un écart considérable. Il aurait fallu 14 années complètes aux actions à dividendes réinvestis pour rattraper totalement l'or, alors même que le cours de l'or reculait fortement par rapport à ses sommets, le président de la Fed, Paul Volcker, ayant relevé agressivement les taux à plus de 20 % pour combattre l'inflation.
Graphique 5 : Même avec réinvestissement des dividendes, les actions ont nettement sous-performé l'or lors de l'inflation des années 1970
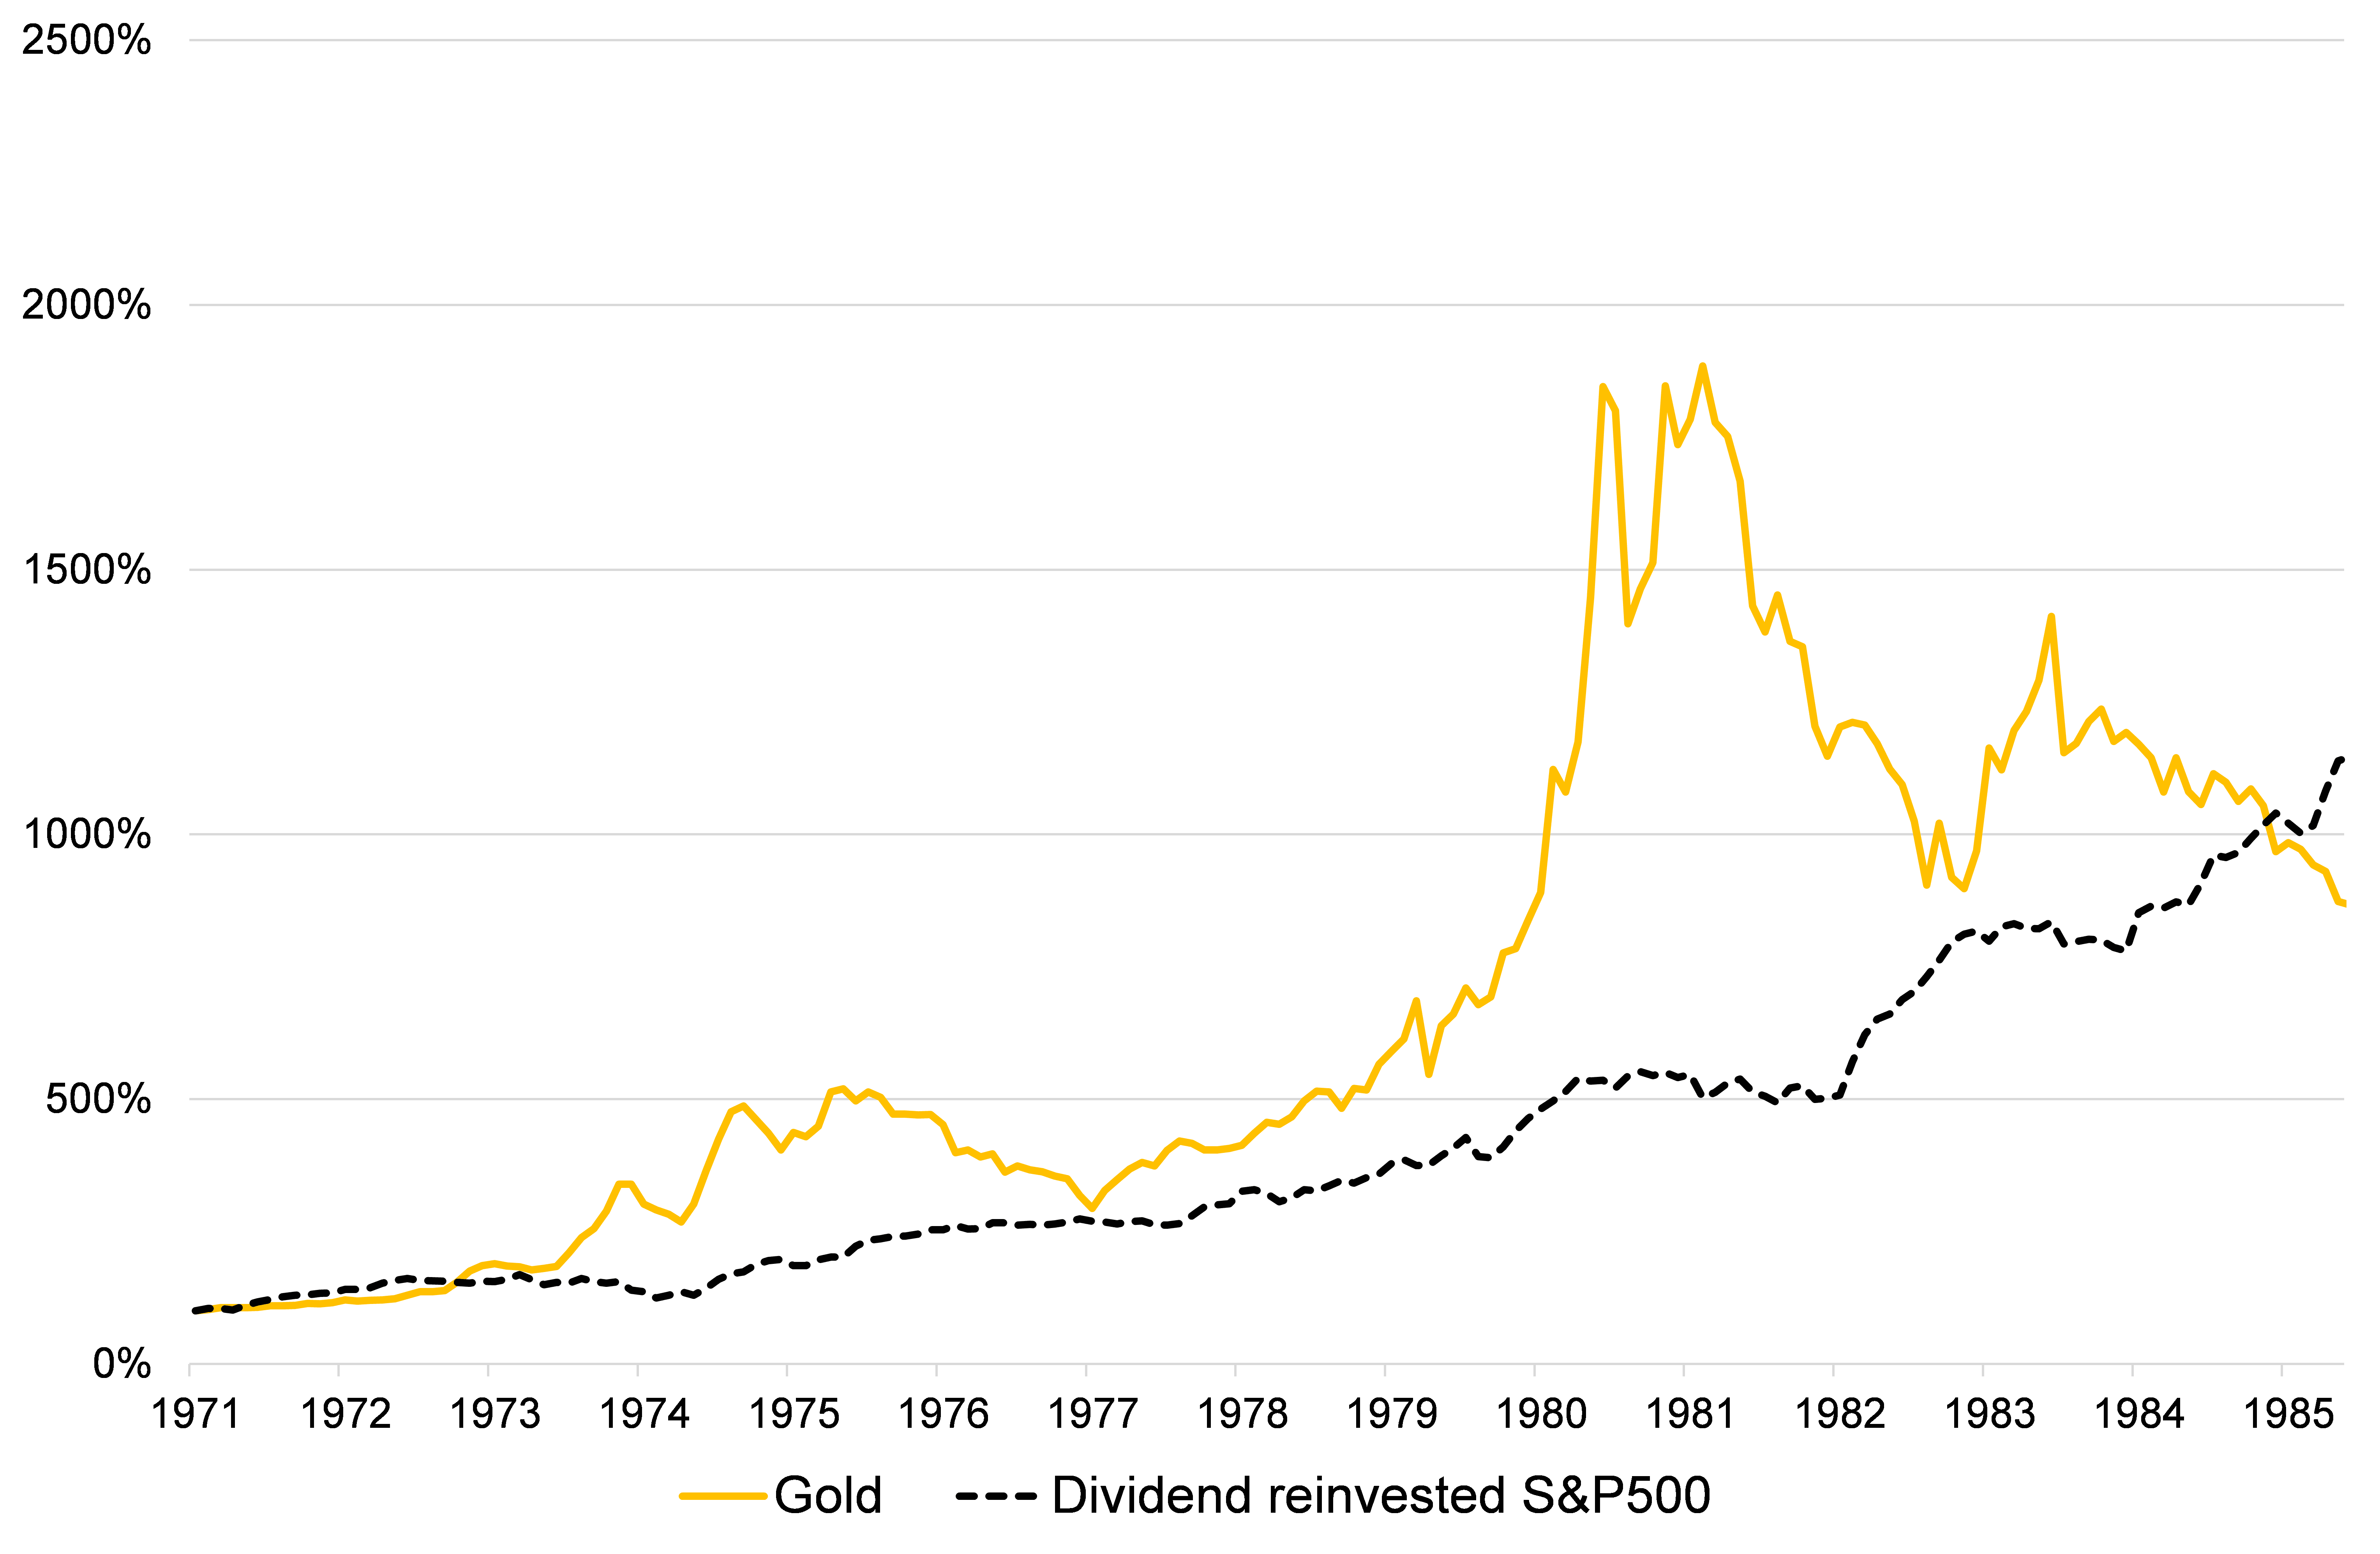 On peut soutenir que, même si l'inflation et les anticipations d'inflation ont récemment progressé, la politique monétaire sans précédent des 12 derniers mois ne s'est pas, jusqu'à présent, traduite par une hausse équivalente de l'inflation des prix à la consommation. Elle a au contraire conduit presque exclusivement à une inflation du prix des actifs. C'est très différent des années 1970, qui ont connu une inflation considérable des prix de tous les biens et services. L'or devrait-il néanmoins surperformer les actions dans un tel scénario ?
Nous disposons d'un exemple historique d'un environnement monétaire ayant conduit principalement à une inflation du prix des actifs, avec une inflation des prix à la consommation, mesurée par l'IPC, relativement modérée. Il s'agit de la période de politique monétaire extrême qui a suivi la grande crise financière. La Fed a commencé à abaisser son taux directeur en septembre 2007, alors que la crise des « subprimes » s'amorçait. À partir de septembre 2008, elle a étendu son bilan de manière agressive. En décembre 2008, elle avait ramené ses taux à zéro.
Nous constatons que l'or a surperformé les actions pendant au moins 4 ans, quel que soit le point de départ retenu (voir le graphique 5). De fait, en partant de la première baisse de taux de la Fed en 2007, l'or a surperformé les actions pendant 11 ans.
Graphique 5 : L'or a surperformé les actions (S&P500) dans un environnement où l'inflation se manifestait principalement dans le prix des actifs
 Source : Analyses Goldmoney
En résumé :
1. Nous jugeons peu plausible le scénario « Gatsby le Magnifique » d'une explosion de la croissance économique réelle dans les années à venir, sauf s'il s'appuie sur d'importantes dépenses d'infrastructures, entièrement financées par une expansion inédite de la dette. Or, une telle expansion de la dette favoriserait l'or plutôt que les actions.
2. Nous jugeons le scénario de la grande inflation plausible, mais dans ce scénario aussi, nous nous attendons à ce que l'or surperforme les actions
3. Si aucun de ces scénarios ne se réalise, les actions devraient connaître une correction significative. Cela forcerait en définitive la Fed à intervenir de nouveau, ce qui favoriserait également l'or (toutefois, la correction initiale des actions pourrait aussi peser sur le cours de l'or, mais bien moins, et seulement brièvement). Ainsi, à notre avis, bien que le calendrier reste difficile à déterminer, nous nous attendons à ce que l'or surperforme les actions au cours des prochaines années.
[1] Savoir si cela serait suffisant est une autre question
[2] Comme nous l'avons déjà exposé, il y a de nombreuses raisons de penser que ce ne sera probablement pas le cas.
[3] Nous avons supposé que les dividendes sont imposés au taux actuel de 22 % et appliqué des coûts minimes de frais de courtage ainsi que, le cas échéant, des frais de gestion de 25 points de base par an. Les coûts réels pour maintenir un portefeuille reproduisant fidèlement le S&P500 sont probablement bien plus élevés.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être sollicités auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et a donc un intérêt indirect dans Menē.