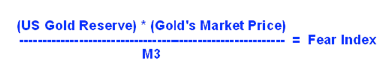L'agrégat M3 américain a dépassé 15 100 milliards de dollars en avril ; toutefois, la croissance monétaire semble avoir nettement ralenti au cours des trois derniers mois, bien que la Réserve fédérale continue d'injecter plus de 85 milliards de dollars par mois dans le cadre de ses programmes de liquidité, que l'on peut désormais qualifier à juste titre de QE perpétuel.
La correction du cours de l'or en avril, qui l'a ramené à un plus bas de 1 321 $ l'once, a fait redescendre l'indice de la peur à 2,55 %, un niveau inédit depuis octobre 2010 ; la moyenne mobile sur 21 mois s'établit à 2,97 %.

Toutefois, l'objet du GoldMoney Fear Index n'est pas d'évaluer l'état actuel du marché haussier de l'or, d'analyser les mouvements de marché à court terme, ni même de visualiser la tendance en termes relatifs. Les opérateurs trouveront de nombreux autres indicateurs utiles à cet effet. James Turk a créé la formule du GoldMoney Fear Index, fondée sur l'équation officielle de Bretton Woods, afin de pouvoir déterminer la valeur de l'or, et donc de savoir quand l'or était surévalué ou sous-évalué au cours actuel.
Rappelons qu'avant août 1971, l'or était officiellement de la monnaie aux États-Unis et que, par le biais du système de Bretton Woods mis en place en 1944, il l'était aussi pour les deux tiers du monde, comme le montre cet historique des régimes de change. Même les chartalistes, qui soutiennent que cette qualité « officielle » ou légale est le principal critère pour qu'une chose soit de la monnaie, admettent que l'or était alors de la monnaie. Jusqu'en 2000, le franc suisse était encore couvert à 40 % par de l'or.
En d'autres termes, l'or était incontestablement de la monnaie dans la majeure partie du monde il y a à peine une génération, et il l'est resté dans certaines régions jusqu'à il y a un peu plus d'une décennie. Mais l'or est-il de la monnaie aujourd'hui ?
La plupart des experts monétaires répondraient que non. La plupart des analystes financiers rangent actuellement l'or parmi les matières premières ; même certains partisans convaincus de l'or, favorables à l'étalon-or, estiment qu'à l'heure actuelle l'or n'est pas de la monnaie.
Ils ont tort.
Tout d'abord, écartons l'argument très souvent invoqué selon lequel on ne peut pas simplement entrer dans un magasin et payer ses courses avec de l'or. On pourrait objecter qu'on ne peut pas non plus payer en euros dans un magasin de l'Indiana ni en dollars dans un bar portugais, et pourtant l'euro et le dollar sont largement considérés comme de la monnaie. Plus frappant encore, il est difficile de payer avec un billet de 500 € dans un café italien, et les chauffeurs de taxi espagnols se réservent toujours le droit de refuser les billets de 50 € ; il est en fait plus facile de leur faire accepter des pièces d'argent de 12 € (oui, les banques centrales de l'Eurosystème frappent encore des pièces d'argent) que des billets de forte valeur faciale.
Ensuite, rappelons que l'or n'a jamais vraiment été une monnaie de la rue ni des petites transactions. Comme le dit l'adage : « l'or est la monnaie des rois, l'argent est la monnaie des gentilshommes, le cuivre est la monnaie des paysans et la dette est la monnaie des esclaves ». Le rapport élevé entre la valeur et le poids de l'or fait qu'il a toujours trouvé sa place dans les transactions de grande valeur : commerce international, marchés immobiliers, règlements interbancaires et entre banques centrales, etc.
Ainsi, pour ceux d'entre nous qui ne sont pas chartalistes et qui se soucient réellement de ce qui se passe sur le marché et dans le monde réel, il suffit, pour répondre à la question de savoir si l'or est ou non de la monnaie, de savoir s'il est utilisé comme tel. L'or est-il actuellement utilisé comme réserve de valeur, unité de compte et moyen d'échange ?
Il remplit manifestement la première fonction, celle de réserve de valeur : c'est ce que sont les réserves d'or des banques centrales. C'est ce que sont les dots indiennes en or à haute teneur en carats. C'est ce que sont les lingots de bonne livraison stockés dans les chambres fortes du monde entier. Les matières premières ne sont pas stockées en telles quantités ; aucune matière première n'a un ratio stock/flux de 65 pour 1, car les matières premières sont produites et consommées, avec tout au plus un petit stock résiduel destiné à la spéculation et à la flexibilité. La Chine n'importe pas plus de 1 000 tonnes d'or par an pour les consommer, mais pour les détenir. À quelle fin ? Comme réserve de valeur !

L'or est-il actuellement utilisé comme moyen d'échange ? Oui. Certes pas autant qu'il y a une génération, mais les agents immobiliers du Vietnam effectuent encore des transactions en or, malgré les efforts du gouvernement pour mettre fin à cette pratique. L'Iran, la Turquie et la Chine ont récemment conclu d'importants accords commerciaux internationaux dans lesquels le pétrole était payé en or. En 2013, il semble que la Russie ait également rejoint le club du pétrole contre or. Treize États américains, dont l'Utah, le Colorado et le Minnesota, ont adopté ou sont en passe d'adopter des lois faisant de l'or une monnaie légale. Des associations volontaires comme l'AOCS regroupent des milliers de commerçants qui acceptent l'or et l'argent en paiement.
C'est sur le plan de l'unité de compte que l'or est nettement en retard, bien qu'il existe une demande croissante pour l'utilisation de l'or comme numéraire, d'autant plus que les guerres de devises rendent la monnaie fiduciaire de moins en moins fiable comme unité de mesure et que le besoin d'un étalon objectif et indépendant grandit.
Évaluer l’or comme une matière première (au sens strict et financier du terme) est une erreur. L’offre d’or est relativement stable, avec une croissance inférieure à 1,5 % par an ; c’est donc la demande de détention d’or qui est le facteur décisif sur le marché de l’or. La « consommation » d’or est également numériquement négligeable. Quel autre type d’actif se caractérise et s’évalue par le désir relatif de détenir des encaisses (ou « réserves ») libellées dans sa propre unité ? Exactement : les monnaies. C’est la classe d’actifs qui convient à l’or (et à l’argent), et c’est la raison pour laquelle la liste des codes de devises de la norme ISO 4217 comprend XAU (onces d’or) et XAG (onces d’argent). Il n’existe aucun code ISO 4217 pour le pétrole, le cuivre ou le blé.
Cette discussion peut sembler très théorique et peu pratique à beaucoup, mais il existe de très bonnes raisons concrètes de mener ce débat, car classer l’or et l’argent dans une catégorie plutôt qu’une autre a des conséquences très importantes lorsqu’il s’agit de les évaluer. De même que tenter d’évaluer une action selon les critères d’évaluation de la dette conduirait à des conclusions absurdes, ou qu’évaluer l’immobilier comme une matière première pourrait vous mener sur un terrain d’investissement délicat… tenter d’évaluer l’or avec les mêmes critères et modèles que ceux employés pour le pétrole ou le gaz naturel mène à de mauvaises conclusions. C’est pourquoi la plupart des analystes chargés d’évaluer l’or et de prévoir son cours se sont constamment trompés au cours des 10 dernières années. Les maisons d’investissement confiaient cette tâche aux mêmes personnes qui prévoyaient le prix du cuivre et du fer.
Le Fear Index part de la bonne hypothèse : l’or est de la monnaie. Il l’évalue ensuite comme on doit évaluer les monnaies : par rapport à d’autres monnaies. L’alternative naturelle à la détention d’encaisses dans une monnaie est de les détenir dans une monnaie concurrente ; le mécanisme qui décrit la fuite d’une monnaie surévaluée vers une monnaie sous-évaluée est la loi de Gresham (très souvent mal présentée et mal comprise). Dans le cas du Fear Index, nous comparons l’or au dollar américain, ce qui est particulièrement pertinent puisque les deux étaient liés il n’y a pas si longtemps. L’Euro Fear Index fait de même avec la monnaie du même nom.
Nous sommes désormais sur la bonne voie et nous posons les bonnes questions : quelle est la meilleure monnaie ? Quelle part du marché chaque type de monnaie captera-t-il ? Comment les taux d’intérêt et la politique monétaire influent-ils sur la demande de détention de l’une ou l’autre monnaie ?
Et bien sûr, pour quiconque craint que le système actuel de monnaie fiduciaire soit insoutenable et voué à s’effondrer dans une inflation galopante ou dans le plus grand défaut de paiement de l’histoire, la question essentielle est la suivante : quelle quantité d’or serait nécessaire pour rétablir la confiance dans la monnaie après l’effondrement ? Quel prix de l’or impliqueraient une couverture or de 40 % ou de 100 % pour le dollar ?
Pour répondre à cette question, le Fear Index se révèle précieux.