
Les prix de l'argent accusent un retard sur ceux de l'or depuis 2017, ce qui a porté le ratio or/argent près de son plus haut historique. Ils se situent en outre nettement en deçà du niveau prévu par notre modèle de valorisation. Nous pensons que les raisons de cette performance atone sont transitoires et que l'argent surperformera de nouveau l'or à mesure que le prochain cycle des métaux précieux se déploie rapidement.
Au printemps 2017, nous avons présenté un cadre d'analyse pour comprendre la formation des prix de l'argent (Silver price framework: Both money and a commodity, 9 mars 2017). Dans le présent rapport, nous utilisons ce cadre pour analyser la performance récente de l'argent et présenter notre perspective sur son évolution au cours des prochains mois. Dans notre étude de référence, nous avons conclu que l'argent est à la fois une monnaie (réserve de valeur) et une matière première industrielle, et qu'il faut donc tenir compte de l'effet de la demande industrielle comme de la demande monétaire :
- D'une part, l'argent est une forme de monnaie exempte de risque de contrepartie, dont le coût de remplacement fixe le plancher de prix, selon la même preuve de valeur énergétique qui sous-tend les prix de l'or. Il devrait donc être influencé par les mêmes facteurs que l'or : les anticipations de taux d'intérêt réels, la politique des banques centrales et les prix de l'énergie à plus long terme.
- D'autre part, l'argent est une matière première aux nombreuses applications industrielles. Les variations de l'activité industrielle devraient donc aussi influer sur son prix.
Dans notre note de référence, nous avons également exposé les deux principales raisons pour lesquelles l'argent tend à surperformer l'or sur les marchés haussiers et à sous-performer sur les marchés baissiers :
- Comme la valeur des stocks mondiaux d'argent est bien inférieure à celle des stocks mondiaux d'or, du fait de l'usage industriel de l'argent, une hausse de la demande monétaire d'argent a un effet disproportionné. Autrement dit, lorsque la demande de métaux comme alternative aux monnaies fiduciaires augmente, il y a simplement moins d'argent disponible à échanger.
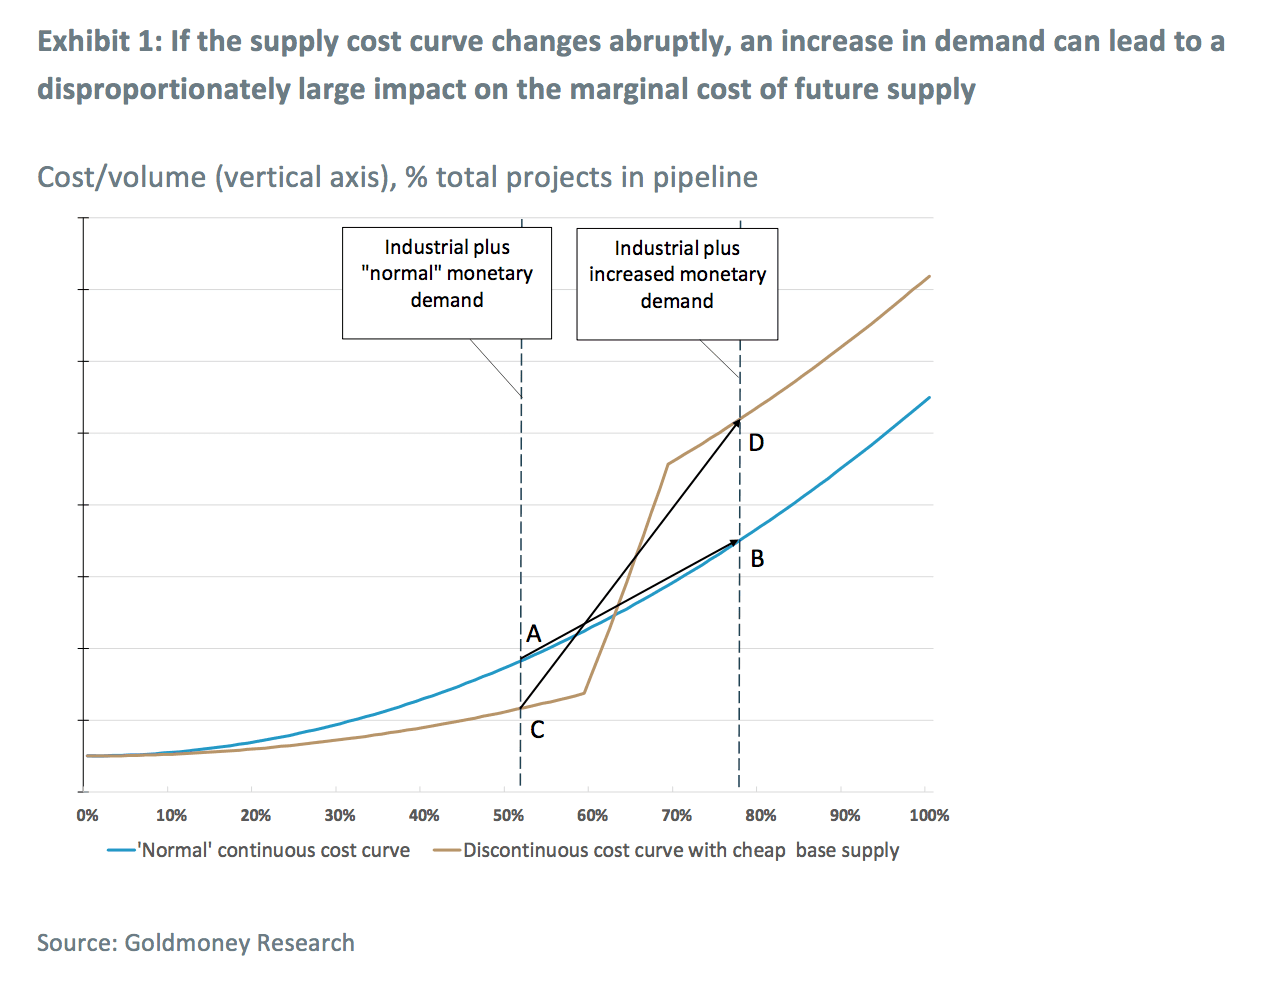
- Une grande partie de la production mondiale d'argent est un sous-produit d'autres activités minières, telles que la production de cuivre. Cette production de base suffit généralement à répondre à la demande industrielle et à la demande monétaire « normale » d'argent. Comme une large part de l'argent est extraite en tant que sous-produit, la courbe des coûts de l'argent présente une forme discontinue : la production de base est relativement peu coûteuse, mais pour accroître sensiblement l'offre, il faut que des projets d'argent « pur », bien plus coûteux, deviennent économiquement viables. Ainsi, lorsqu'une forte hausse de la demande monétaire entraîne un déplacement sur la courbe des coûts, les prix tendent à augmenter fortement. Le graphique 1 l'illustre. Sur une courbe d'offre continue et régulière, une hausse de la demande future attendue entraîne un déplacement sur la courbe des coûts de l'offre de A à B. Pour l'argent, en revanche, la courbe des coûts est différente : elle présente un « point d'inflexion » (un changement abrupt et discontinu de la dérivée première), car une grande quantité d'argent est produite en tant que sous-produit, c'est-à-dire presque indépendamment de son prix. Ainsi, de faibles variations de la demande future attendue n'entraînent que de très légères variations des coûts marginaux. En revanche, une forte hausse de la demande monétaire d'argent provoque une forte augmentation du coût marginal de l'offre future (de C à D), car un accroissement de l'offre future ne peut être obtenu qu'en approuvant des projets d'argent pur à coût élevé.
Les prix de l'argent ont atteint un sommet début 2011, à près de 50,00 USD/once troy, puis ont progressivement reculé jusqu'à un plancher de 13,70 USD/once troy fin 2015, à peu près au moment où l'or touchait son point bas. Ce recul était conforme aux conclusions de notre modèle : la demande monétaire d'argent a nettement ralenti à mesure que les anticipations de taux d'intérêt réels en USD (rendements des TIPS à 10 ans) passaient d'environ -1 % à presque +1 % (voir le graphique 2), un indicateur qui tend à être fortement corrélé négativement aux prix des métaux précieux, davantage encore pour l'argent que pour l'or. Comme nous l'avons déjà souligné, la baisse des prix de l'or sur cette période a été amplifiée par une révision des prix de l'énergie à plus long terme, qui a très probablement pesé également sur les prix de l'argent. Toutefois, contrairement à l'or, qui est depuis lors orienté à la hausse et gagne 40 % par rapport à ses plus bas, l'argent a largement stagné (voir le graphique 3).

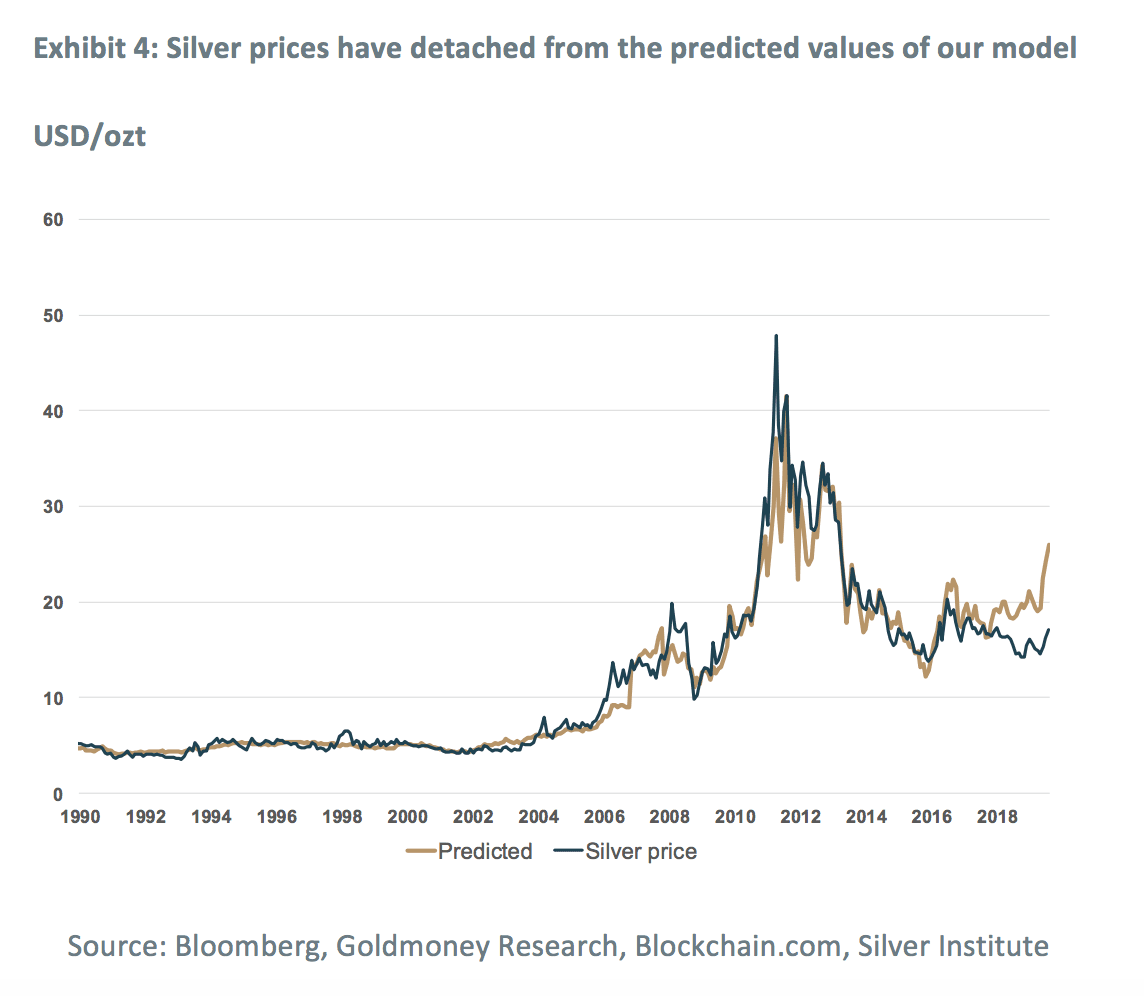
Par ailleurs, les prix de l'argent ne se sont pas seulement découplés de ceux de l'or, ils se sont aussi écartés des niveaux prévus par notre modèle de valorisation (voir le graphique 4). Notre modèle indique que les prix devraient actuellement se situer autour de 25 USD/once troy, soit 8 USD/once troy de plus qu'actuellement. Point important : lorsque les prix de l'argent ont atteint leur plancher fin 2015, ils étaient exactement conformes aux niveaux prévus par notre modèle. Par la suite, notre modèle aurait prévu une hausse des prix, grâce à la lente baisse des anticipations de taux d'intérêt réels et à une croissance modérée de la production industrielle. La baisse des anticipations de taux d'intérêt réels a bien entraîné une hausse des prix de l'or, mais ceux de l'argent n'ont pas suivi.
Pourquoi l'argent est-il à la traîne ?
Nous pensons que la réponse est probablement double :
Premièrement, comme nous l’avons déjà souligné, les cours de l’argent sont influencés à la fois par la demande monétaire et par la demande industrielle. Il en va autrement pour l’or, dont les cours ne dépendent que de la demande monétaire, la demande industrielle étant faible en comparaison et relativement stable. Dans notre modèle de prix, nous utilisons les données de production industrielle comme indicateur indirect de la demande industrielle d’argent. Jusqu’ici, cette approche a bien fonctionné, comme le montre la forte adéquation de notre modèle (voir graphique 4). Toutefois, la relation entre la production industrielle globale et la demande industrielle d’argent a profondément changé ces dernières années. Historiquement, le secteur de la photographie représentait la plus grande part de la demande industrielle d’argent. Cette source de demande a presque entièrement disparu. En 2018, le secteur de la photographie a absorbé un peu moins de 40 millions d’onces, contre environ 200 millions d’onces (un tiers de l’offre mondiale des mines) il y a vingt ans (voir graphique 5). La forte croissance d’autres secteurs (électronique, alliages, oxyde d’éthylène) a en partie compensé le recul de la demande du secteur photographique, mais cette demande a elle aussi atteint un pic vers 2013 et est légèrement en baisse depuis (voir graphique 5). Heureusement pour la filière de l’argent, un secteur manufacturier crée une demande croissante : l’industrie photovoltaïque. La fabrication de panneaux solaires a consommé plus de 80 millions d’onces en 2018 (10 % de l’offre des mines) et continue de croître. Cependant, la demande de l’industrie photovoltaïque est assez récente et, bien qu’elle s’accélère rapidement, elle n’a pas été suffisante au cours des cinq dernières années pour compenser pleinement la perte de la demande photographique et le ralentissement de la demande industrielle. Ainsi, en net, la demande industrielle suit une légère tendance baissière depuis 2013 (voir graphique 5). Nous pensons que l’atonie de la demande industrielle ces dernières années a contribué à la faible performance du cours de l’argent et explique en partie pourquoi l’argent a pris du retard sur l’or.
Surtout, pour l’avenir, nous ne nous attendons plus à ce que la faiblesse de la demande industrielle pèse sur les cours de l’argent. D’une part, la demande du secteur photographique ne peut guère baisser davantage, alors que nous prévoyons une hausse continue de celle de l’industrie photovoltaïque. D’autre part, si une baisse de la demande industrielle, même modeste comme ces dernières années, peut peser sur les cours de l’argent dans un environnement « normal », elle devient secondaire en période de forte demande monétaire, la demande industrielle étant généralement faible de toute façon[1]. 
Deuxièmement, l’argent a peut-être subi une concurrence accrue des cryptomonnaies. La demande monétaire d’or comme d’argent augmente lorsque les anticipations de taux d’intérêt réels baissent. En effet, dans un tel contexte, les épargnants délaissent les monnaies fiduciaires au profit des métaux afin de préserver leur pouvoir d’achat. Pour de nombreux épargnants, l’argent présente l’avantage d’être plus facile à acheter par petits montants (en valeur). L’argent a aussi tendance à surperformer l’or dans les marchés haussiers, ce qui le rend plus attrayant pour les spéculateurs. Le bitcoin a pu prendre une partie de la part de marché de l’argent auprès de ces types d’investisseurs. Le marché de l’argent est en outre nettement plus petit que celui de l’or. Si l’or et l’argent perdent le même volume de demande monétaire au profit des cryptomonnaies, l’effet devrait être bien plus marqué pour l’argent que pour l’or (voir graphique 6). Alors que l’or a évolué exactement conformément aux prévisions de notre modèle, même lorsque le bitcoin est passé de 300 dollars américains fin 2015 à plus de 10 000 dollars américains aujourd’hui, l’argent a sous-performé. 
Bien que nous ne fassions aucune prévision sur l’avenir des cryptomonnaies, nous ne pensons pas que leur concurrence pèsera beaucoup sur l’argent à l’avenir. Si cette concurrence a pu avoir un effet négatif sur l’argent ces dernières années, c’est parce que la reprise de la demande monétaire de métaux précieux est restée modeste jusqu’ici (à l’exception des dernières semaines). Nous nous attendons à ce que la demande monétaire continue de s’accélérer à mesure que ce cycle haussier des métaux précieux prend de la vitesse et que la baisse des anticipations de taux réels s’accentue. Dans un tel environnement, deux facteurs deviennent dominants pour les cours de l’argent : la faiblesse des stocks d’argent en surface et la forme discontinue de la courbe des coûts de l’argent.
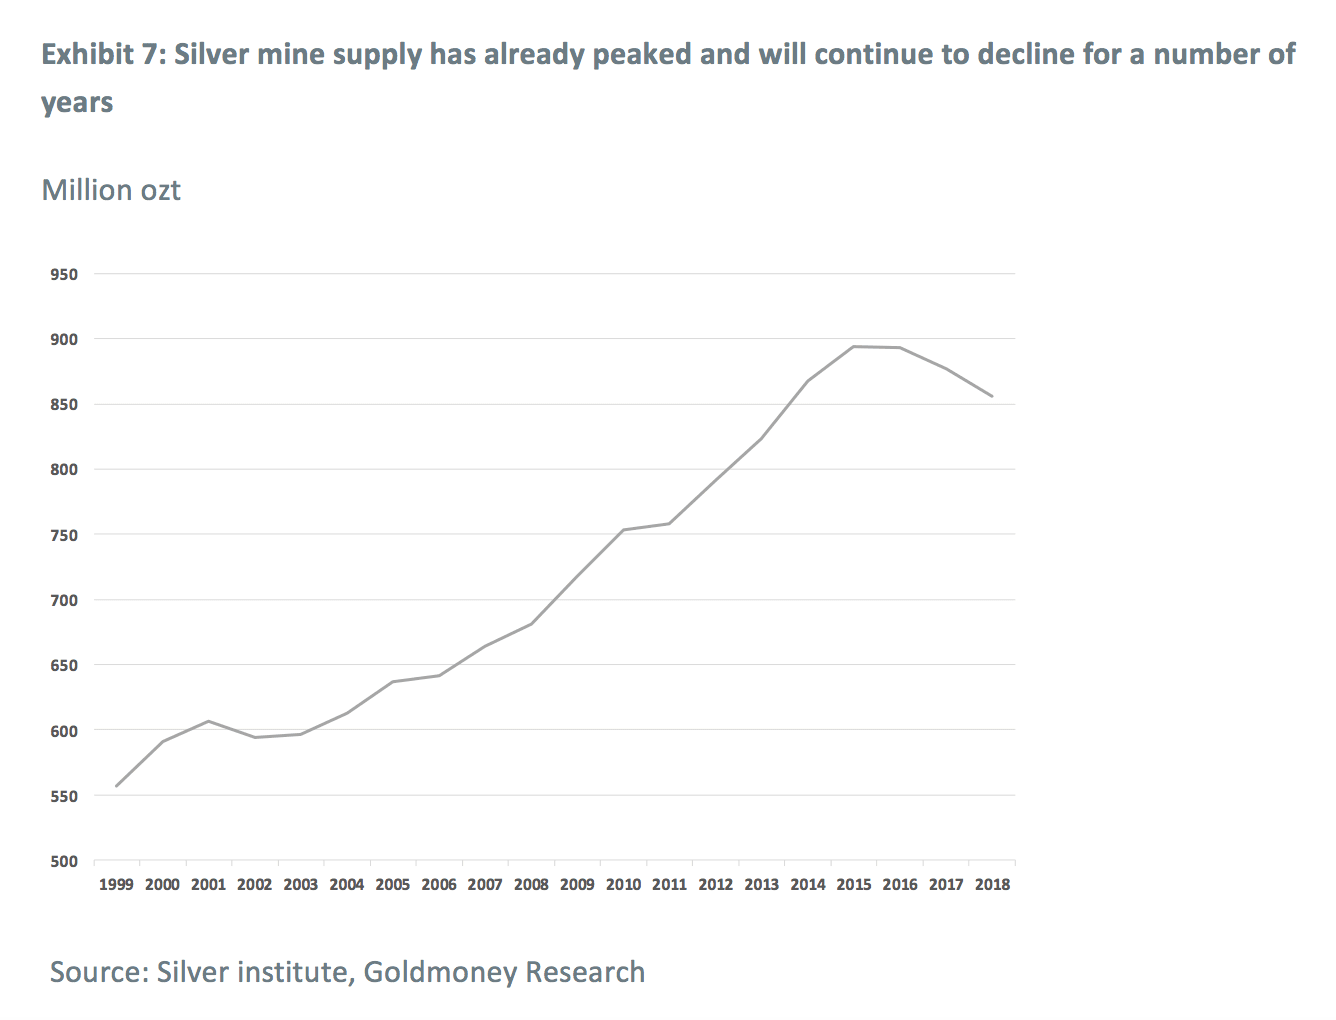
Concernant ce dernier point, il est important de noter que la production minière d’argent est en recul. Selon le Silver Institute, l’offre des mines d’argent a atteint un pic en 2015/2016. Alors que l’industrie aurifère s’apprête à entrer dans une période de baisse de l’offre minière en raison d’une longue période de sous-investissement, la filière de l’argent est bien plus avancée dans cette évolution : l’offre des mines a déjà reculé de 2 % en 2018 et le Silver Institute prévoit une nouvelle baisse de 2 % cette année (voir graphique 7). Rien n’indique un changement de cette tendance et, si la production minière de métaux de base souffre de la faiblesse de la demande en cas de récession économique, la production d’argent, qui en est un sous-produit, diminuera également.
En définitive, nous pensons qu’il est possible que, si l’essor des cryptomonnaies a bien eu un effet négatif sur les cours de l’argent ces dernières années, cela tienne à l’environnement particulier dans lequel il s’est produit. Nous ne prévoyons pas de fortes pressions baissières sur l’argent à l’avenir.
Le ratio or/argent est proche de son plus haut historique, mais nous pensons que l’argent va commencer à surperformer
Par conséquent, l'argent se négocie actuellement à un ratio de 88 par rapport à l'or, proche des sommets historiques de 1991. À l'époque, l'argent s'échangeait à 3,67 USD l'once troy. Ce niveau a également marqué le point bas intermédiaire des cours de l'argent, qui ont ensuite progressé de 1 300 % jusqu'au pic de 2011 (voir graphique 8).
Au cours des dernières semaines, l'argent a enfin réussi à franchir un seuil de résistance. Il est passé de 14 USD l'once troy en novembre dernier à 17 USD aujourd'hui, soit une hausse de 21 %. Toutefois, l'argent n'a fait que suivre l'or, qui est passé de 1 200 USD l'once troy à plus de 1 500 USD actuellement (voir graphique 9). Comme nous l'avons déjà indiqué, nous pensons être au début d'un cycle haussier du cours de l'or, et les mouvements de prix récents ont renforcé notre conviction (Gold Price Framework – The next cycle unfolds, 20 juin 2009). Dans un tel environnement haussier, nous nous attendons à ce que l'argent surperforme de nouveau l'or. Ainsi, selon nous, la récente hausse du cours de l'argent n'est que le début.

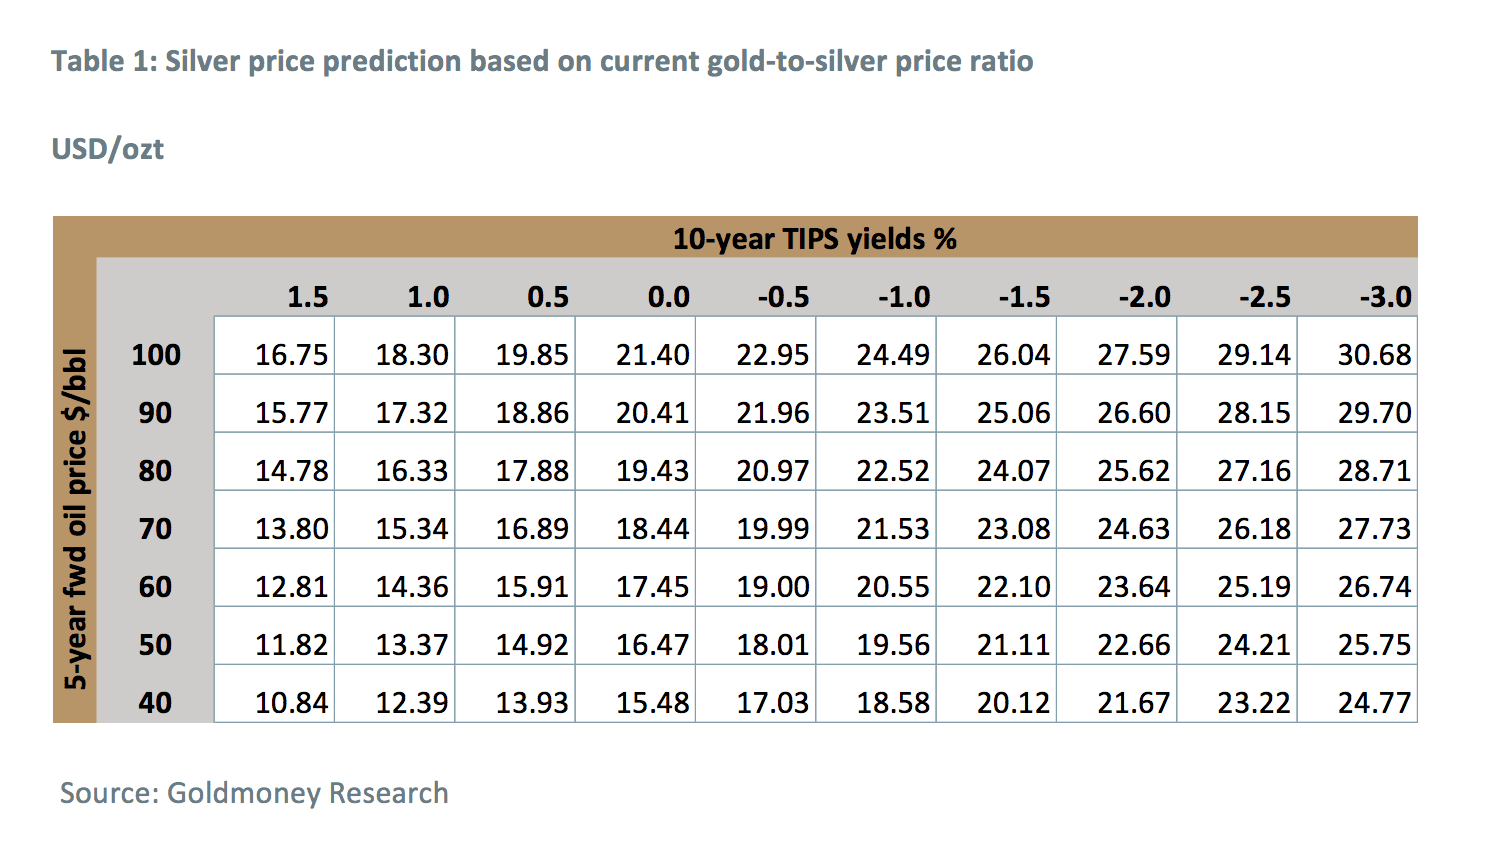
Dans le rapport sur l'or mentionné ci-dessus, nous avons présenté un tableau indiquant nos prévisions du cours de l'or selon différents scénarios d'anticipations de taux d'intérêt réels et de prix de l'énergie à plus long terme. Le tableau ci-dessous reprend ces prévisions et les convertit en cours de l'argent, d'une part au ratio or/argent actuel et, d'autre part, au ratio moyen des 25 dernières années (voir tableau 1 et tableau 2). Si les cours de l'argent atteignaient ces dernières valeurs, cela correspondrait de nouveau à la performance de 2 pour 1 de l'argent par rapport à l'or que l'on observe habituellement durant les cycles haussiers des métaux précieux. Dans les deux cas, nous estimons que les cours de l'argent présentent un potentiel de hausse explosif au cours des prochaines années.

[1] Les cycles haussiers de l'or et de l'argent sont portés par la baisse des anticipations de taux d'intérêt réels. Celle-ci résulte généralement de la politique des banques centrales, soit par une baisse des taux d'intérêt nominaux, soit par une hausse des anticipations d'inflation due à la politique monétaire. Les banques centrales ont tendance à réduire fortement leurs taux lorsque l'activité économique (et donc la demande industrielle d'argent) est faible. Une forte inflation tend à peser sur la croissance économique. Ceci figure à la fin de chaque publication (Updates, Analysis, Insights)
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et détient donc un intérêt indirect dans Menē.