
La Fed semble être parvenue à stopper l'énorme pénurie de dollars ainsi que la vigueur associée des rendements nominaux et des anticipations de taux d'intérêt réels. Cela a entraîné un renversement de la baisse assez singulière de l'or, amorcée début mars. Nous pensons que cette victoire à court terme de la Fed se fera au prix d'une forte dépréciation des devises à moyen terme. Nous estimons que ce scénario sera très favorable à l'or à moyen terme.
Il y a tout juste une semaine, nous avons publié un rapport intitulé « Qu'est-ce qui retient l'or ? » (What is holding gold back, 20 mars 2020). Dans ce rapport, nous analysions le mouvement baissier atypique de l'or depuis début mars, en pleine pandémie mondiale, alors que les marchés actions s'effondraient, que les banques centrales intervenaient sans retenue et que se profilaient les plus importants plans de relance budgétaire que le monde ait jamais connus. Nous concluions que la principale raison de cette baisse, à savoir une forte hausse des anticipations de taux d'intérêt réels, était temporaire et pouvait s'inverser très brusquement. Nous n'avons pas eu longtemps à attendre.
Afin de mieux comprendre la situation, nous avons examiné de plus près, dans le rapport de la semaine dernière, les principaux déterminants du cours de l'or que nous avions identifiés dans notre cadre d'analyse du prix de l'or (Gold Price Framework Vol. 1: Price Model, 8 octobre 2015). Nous avons constaté qu'un net bond des anticipations de taux d'intérêt réels était en grande partie responsable du recul de 1 700 $ à 1 450 $. Comme nous l'indiquions dans notre rapport du 20 mars :
À partir de la fin février, les rendements des bons du Trésor à 10 ans ont commencé à reculer nettement, dans l'anticipation de baisses de taux de la Fed. Celle-ci s'est exécutée lors d'une réunion d'urgence le 3 mars, en abaissant ses taux de 50 points de base. Les taux ont continué de baisser jusqu'au 9 mars 2020. À cette date, les rendements des bons du Trésor à 10 ans étaient tombés à seulement 55 points de base. Parallèlement, cependant, les anticipations d'inflation à long terme ont elles aussi commencé à chuter fortement. Au 9 mars, les anticipations d'inflation implicites à 10 ans n'étaient que de 1 %. Or, ce qui s'est produit ensuite a dû constituer un choc pour la Fed : les rendements des bons du Trésor à 10 ans ont commencé à remonter. La Fed a tenu une seconde réunion d'urgence le 15 mars 2020, au cours de laquelle elle a ramené ses taux à zéro. Mais cela n'a pas arrêté la hausse des rendements nominaux. Au 19 mars 2020, les bons du Trésor à 10 ans étaient remontés à 1,15 %. Dans le même temps, les anticipations d'inflation à long terme ont continué de s'effondrer et ne s'établissent actuellement qu'à 0,5 %.
L'effondrement des anticipations d'inflation et la hausse des rendements nominaux ont fait passer les anticipations de taux d'intérêt réels de -0,057 % à +0,55 %. C'est ce qui a provoqué la baisse de 250 $ par once troy en seulement 7 jours (voir Graphique 1).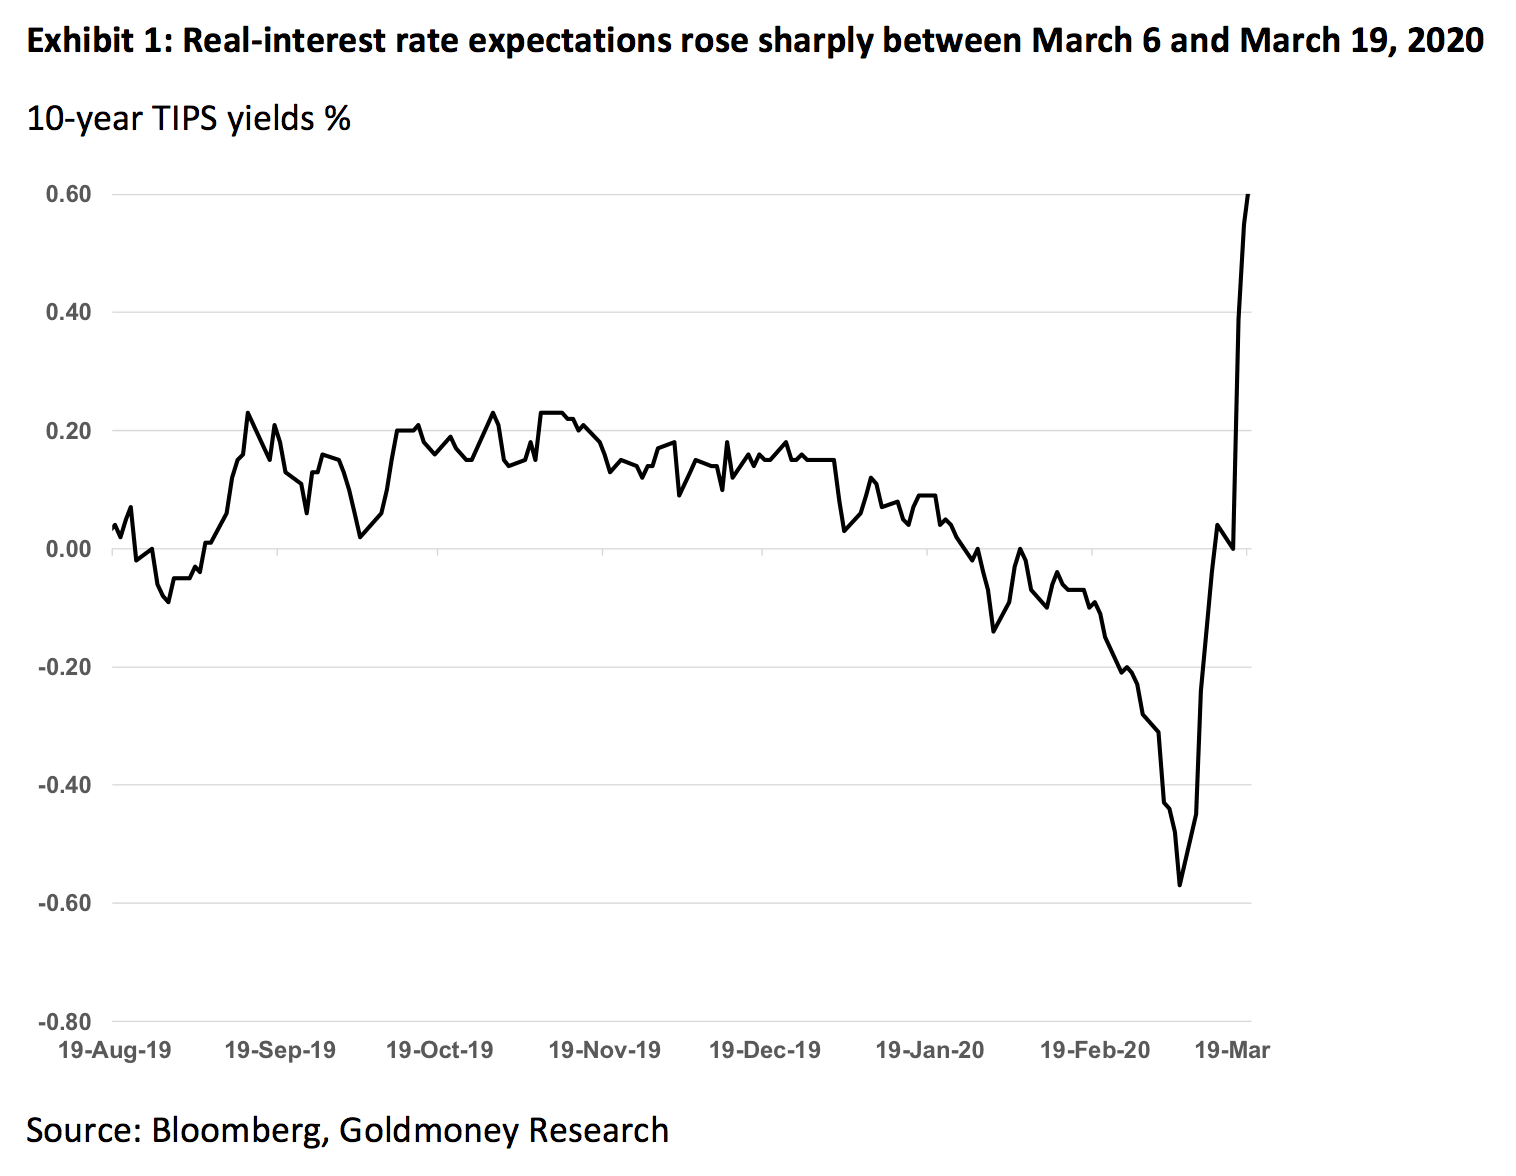
Fait important, cette forte hausse des taux d'intérêt nominaux et des anticipations de taux d'intérêt réels s'est produite dans un contexte de vigueur extrême du dollar. Dans notre rapport, nous soulignions également que, selon nous, la vigueur du dollar et la forte hausse des anticipations de taux d'intérêt réels en dollars étaient les deux faces d'une même médaille, causées par les ondes de choc massives qui ont traversé le système financier et provoqué une demande sans précédent de dollars.
Comme nous nous attendions à ce que la Fed continue d'intervenir et fasse tout ce qui est nécessaire pour maîtriser cette vigueur du dollar, nous estimions que la hausse des anticipations de taux d'intérêt réels était temporaire et pouvait s'inverser très brusquement. C'est exactement ce qui s'est produit lorsque la Fed a annoncé un assouplissement quantitatif sans limite trois jours plus tard. Cette mesure désespérée semble avoir atteint l'objectif visé par la Fed, à savoir mettre fin à cette vigueur du dollar (et, par conséquent, à la hausse des taux nominaux et réels). Parallèlement, un gigantesque plan de relance de 2 000 milliards de dollars a été adopté par le Sénat.
Le jour de la publication de notre rapport (20 mars 2020), les anticipations de taux d'intérêt réels et le dollar montraient déjà quelques signes de détente. Au cours des trois jours suivants, nous avons assisté à un renversement massif de cette vigueur à court terme du dollar et des taux, et, en conséquence, le cours de l'or a rebondi de plus de 150 $ par once troy depuis ses plus bas (voir Graphique 2).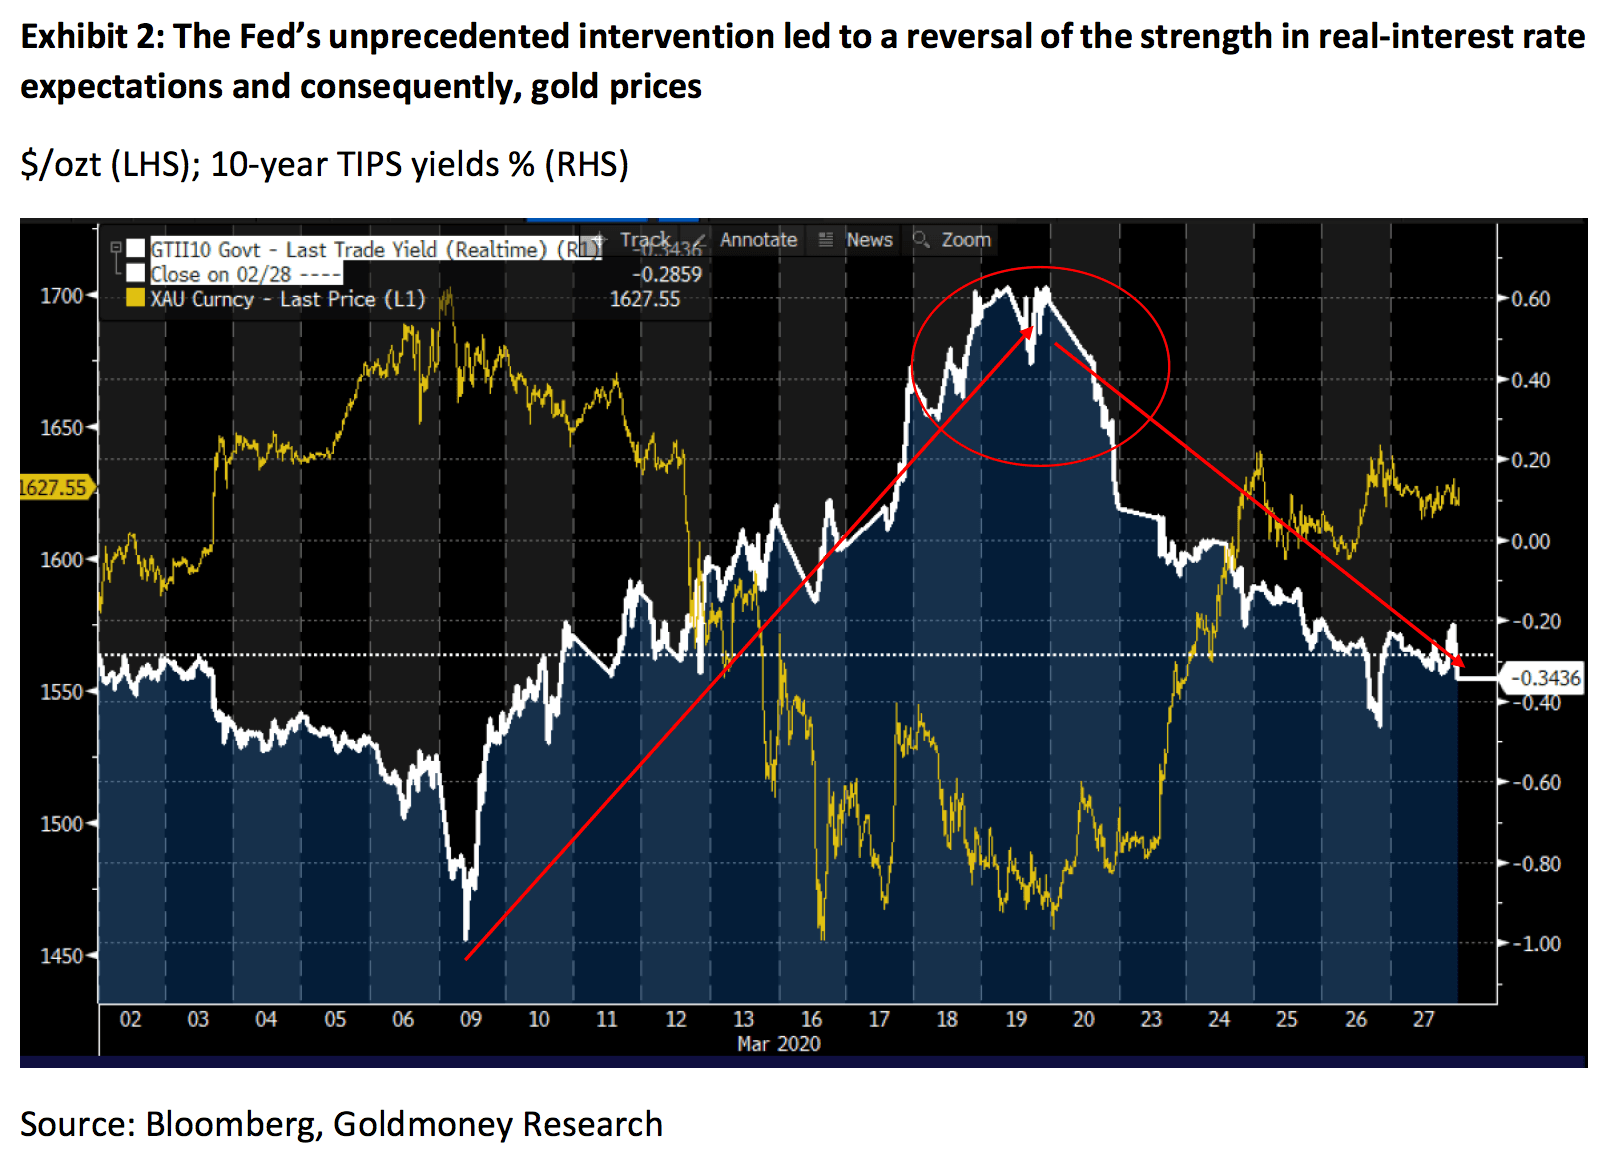
Alors, que va-t-il se passer ? Nous pensons que ce n'est qu'un début. La tension sur le dollar semble s'atténuer, mais la Fed devra rester un acheteur permanent d'obligations. Cela entraînera inévitablement une forte expansion du bilan de la Fed, au moins comparable à celle des années 2008 à 2014. De fait, la vitesse à laquelle la Fed a été contrainte d'étendre son bilan la semaine dernière est stupéfiante. Le bilan de la Fed est passé de 0,9 billion de dollars à l'été 2008 à 2,0 billions un an plus tard, soit une hausse de 1,1 billion. Il a suffi de 4 semaines à la Fed pour obtenir le même résultat (voir Graphique 3). Et nous n'avons pas encore reçu les derniers chiffres.
En ce qui concerne la relance budgétaire, les 2 000 milliards de dollars actuels ne seront presque certainement pas le dernier plan adopté. Les marchés actions ont accueilli le projet de loi de manière anticipée par une hausse de plus de 10 %, mais depuis, les cours des actions ont de nouveau stagné. Étant donné que, selon nous, l'économie mondiale ralentissait fortement avant l'apparition du coronavirus, un rebond vigoureux de l'économie, une fois l'épidémie elle-même résorbée, est peu probable. Nous nous attendons donc à d'autres plans de relance budgétaire, et très probablement de plus grande ampleur, au cours des prochains mois.
En outre, nous observons une ruée sur les lingots physiques, alors même que l'offre s'est raréfiée. Le confinement généralisé lié à l'épidémie de coronavirus a entraîné la fermeture de nombreuses raffineries. L'or physique est également bloqué aux mauvais endroits, car les métaux précieux sont habituellement acheminés par vols commerciaux, qui sont aujourd'hui cloués au sol. De nombreux négociants de pièces et de lingots affichent des primes considérables, voire sont en rupture de stock. De grandes banques suisses ont ouvert des listes d'attente pour leurs clients souhaitant acheter des lingots physiques. Ces derniers jours, nous avons également assisté à un short squeeze historique sur le marché des contrats à terme, comme l'a écrit Alasdair Macleod, responsable des analyses de Goldmoney, dans son dernier rapport de marché (Bear squeeze on bullion banks, 27 mars 2020).
Nous pensons que cela marque le début d'un cycle de dévaluation monétaire substantiel. Si la pression sur le dollar sera particulièrement forte, les autres banques centrales ne laisseront vraisemblablement pas leurs monnaies s'apprécier massivement face au dollar. Nous prévoyons également des plans de relance budgétaire (d'une taille relative comparable à celle des États-Unis) dans la plupart des pays au cours des prochains mois. Nous nous attendons donc à une dépréciation substantielle de toutes les monnaies fiduciaires au cours des prochaines années.
Aucune banque centrale ne peut imprimer de l'or ni d'autres métaux précieux ; nous anticipons donc des hausses de prix substantielles au cours des prochaines années. Dans notre dernier rapport, nous avions fixé à 2 600 $ l'objectif minimum pour l'or à moyen terme, mais nous avions aussi souligné qu'il s'agit de l'objectif de prix si les banques centrales parviennent à repousser le problème une fois de plus (voir Graphique 4). À mesure que cette crise se déroule rapidement, les risques d'un autre scénario – celui où les banques centrales perdent le contrôle de l'inflation – augmentent régulièrement.

Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.