
Sur la base des conclusions de notre cadre de prix de l'or, nous soutenons depuis longtemps que nous sommes entrés dans un nouveau cycle de l'or. Toutefois, jusqu'à présent, il subsistait toujours le risque qu'une forte croissance économique permette à la Fed de relever ses taux au-delà de ce que les membres du FOMC eux-mêmes jugeaient possible. Alors que les marchés et la Fed elle-même s'adaptent rapidement à la nouvelle réalité d'un ralentissement de la croissance économique, ces risques se sont dissipés, ce qui renforce notre conviction que le prochain cycle de l'or est sur le point de s'amorcer.
En 2018, nous avons publié une série en trois parties intitulée « Gold Price Framework Vol. 2: The Energy Side of the Equation », dans laquelle nous avons présenté notre modèle révisé de prix de l'or (partie 1), approfondi le lien entre les prix de l'énergie à plus longue échéance et l'or en analysant en détail l'exposition énergétique des sociétés minières aurifères (partie 2), et présenté des perspectives pour les prix de l'or (partie 3).Pour ceux qui ne connaissent pas notre modèle, nous recommandons de lire au moins la partie 1 afin de mieux comprendre les conclusions de ce rapport. En résumé, nous avons constaté que la majorité des variations du prix de l'or s'explique par seulement trois facteurs : la politique des banques centrales (plus précisément les anticipations de taux d'intérêt réels et l'assouplissement quantitatif), les variations des prix de l'énergie à plus longue échéance, et les achats nets d'or des banques centrales (le facteur le moins important). Ces trois facteurs expliquent plus de 80 % des variations annuelles du prix de l'or (voir Graphique 1).
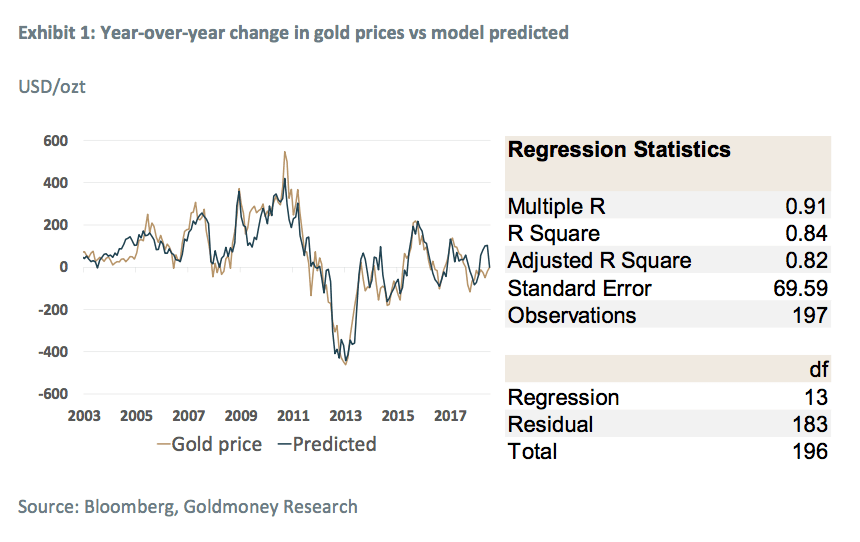
Compte tenu des perspectives des principaux facteurs du prix de l'or, nous réitérons notre opinion selon laquelle le risque pour les prix de l'or est nettement orienté à la hausse, position que nous maintenons depuis début 2016. Si notre vision haussière sur l'or demeure inchangée, notre niveau de conviction, lui, a clairement évolué. Au cours des trois dernières années, nous avons soutenu que nous étions dans un nouveau cycle haussier, mais nous avons toujours conservé une position quelque peu prudente, car nous pouvions envisager à court terme un scénario dans lequel la Fed serait en mesure de continuer à relever ses taux grâce à une accélération de la croissance économique. Nous estimons désormais que ce risque a pratiquement disparu : la croissance économique mondiale s'oriente à la baisse, les membres du FOMC eux-mêmes revoient à la baisse leurs anticipations de taux futurs, et le marché commence à intégrer des baisses de taux plutôt que de nouvelles hausses. En d'autres termes, le prochain cycle est sur le point de s'amorcer.
le cycle actuel du prix de l'or a débuté fin 2015…
Depuis que nous avons présenté pour la première fois notre cadre de prix de l'or, fin 2015, nous soutenons que nous sommes entrés dans un nouveau cycle sur le marché de l'or. À l'époque, nous pensions que les prix du pétrole à plus longue échéance (Brent à terme à 5 ans) avaient probablement atteint un plancher fin 2015 (à 47 USD le baril, contre 60 USD aujourd'hui) et que les anticipations de taux d'intérêt réels (rendements des TIPS à 10 ans) étaient proches de leur sommet de cycle, à 0,8 % (0,3 % aujourd'hui) (voir Graphique 2). Selon nous, bien qu'il existe une certaine marge de baisse, le risque pour les prix de l'or était clairement orienté à la hausse. Bien que nous n'étions pas extrêmement optimistes à court terme sur les prix de l'énergie à plus longue échéance[1], notre opinion haussière sur l'or reposait sur le fait que nous voyions un risque de baisse bien plus important que de hausse pour les anticipations de taux d'intérêt réels.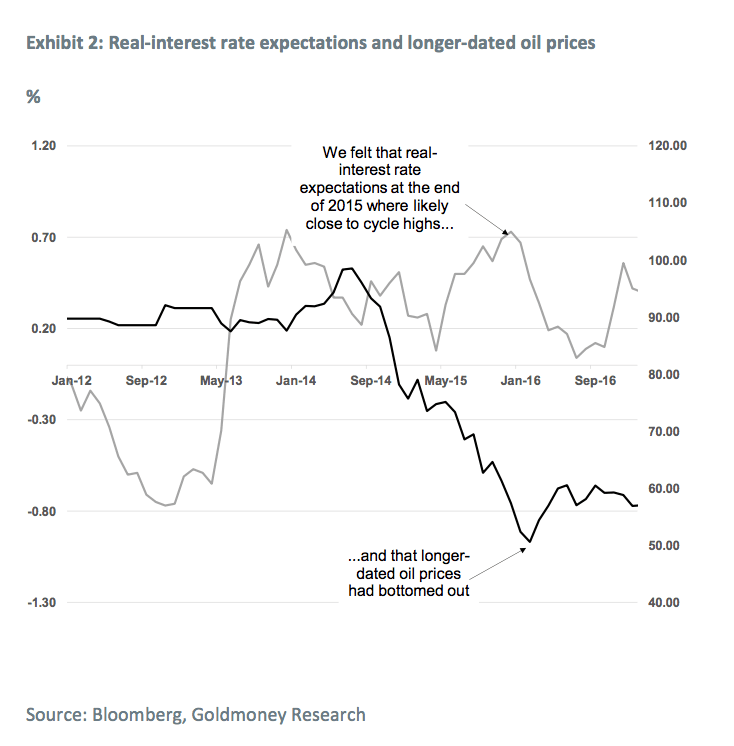
Fin 2015, les membres du FOMC prévoyaient des taux terminaux des fonds fédéraux de 3,5 % (voir Graphique 3). La Fed a également une cible d'inflation PCE (dépenses de consommation personnelle) de 2 %, ce qui, selon nous, correspond à une inflation CPI (indice des prix à la consommation) d'environ 2,5 à 3 % intégrée dans les rendements des TIPS. Nous nous attendions donc à ce que les rendements des TIPS ne dépassent pas beaucoup 1 %, même si la Fed parvenait à relever ses taux autant de fois qu'elle l'avait annoncé à l'époque. 
Cependant, nous avons également reconnu qu’une incertitude importante entourait la trajectoire des anticipations de taux d’intérêt réels pour les prochaines années. Le célèbre « dot plot » de la Fed montre simplement ce que les membres du FOMC anticipent pour les taux nominaux futurs, et non un objectif déclaré. Un net regain de l’activité économique pourrait permettre à la Fed de relever encore ses taux. À notre avis, un rendement « normal » des bons du Trésor à 10 ans, de 5 à 6 %, aurait eu un impact négatif assez marqué sur le cours de l’or. En supposant que la Fed s’en tienne à son objectif d’inflation de 2 %, les anticipations de taux d’intérêt réels se situeraient très probablement autour de 2 à 2,5 %[2]. Toutes choses égales par ailleurs, notre modèle prévoirait dans un tel environnement une baisse du cours de l’or sous 1 000 USD/once troy.
Au lendemain de l’élection présidentielle américaine de 2016, c’est exactement ce que le marché a commencé à intégrer. Il espérait que la déréglementation libérerait la croissance économique et compenserait l’impact négatif de la réduction du bilan de la Fed. Pendant un temps, il a semblé que la conjoncture économique aux États-Unis prenait effectivement de la vigueur et surprenait à la fois le marché et la Fed. En conséquence, les membres du FOMC ont commencé à relever leurs anticipations de taux terminaux, de 2,75 % seulement à 3 %.
Si cela a fait passer les anticipations d’inflation à 10 ans de 1,2 % début 2016 à 2,2 % en 2018, les taux nominaux ont augmenté encore plus rapidement, la Fed étant enfin en mesure de relever ses taux plusieurs fois par an, ce qui a porté le rendement des bons du Trésor à 10 ans à 3,2 % fin 2018. Il en a résulté un nouveau rebond des anticipations de taux d’intérêt réels, à 1,2 % (voir Graphique 4).

Comme on pouvait s’y attendre, l’or a quelque peu peiné dans cet environnement, mais le redouté scénario de marché baissier de l’or ne s’est jamais concrétisé. Le cours de l’or était proche de 1 300 USD/once troy avant le jour de l’élection et n’avait baissé que de moins de 100 USD/once troy lorsque les taux ont atteint leur pic à la fin de l’an dernier, malgré un environnement baissier pour l’énergie.
Cette résilience s’explique en partie par le fait que, tandis que la Fed resserrait les conditions monétaires en relevant ses taux et en réduisant son bilan, les banques centrales du reste du monde ont continué à assouplir leur politique, et le total des actifs des banques centrales atteint actuellement un niveau record. Cela explique aussi pourquoi le cours de l’or dans certaines autres devises est lui aussi à des niveaux record. Au total, le cycle haussier amorcé en 2015 reste intact, et la Fed vient de le confirmer.
…and it just got confirmed by the chairman of the FED
L’optimisme quant au regain de croissance économique aux États-Unis s’est révélé de courte durée. Au cours des derniers mois, les membres du FOMC ont progressivement abaissé leurs anticipations à 2,5 % (voir Graphique 5) et, surtout, ont fortement réduit leurs anticipations concernant le taux des fonds fédéraux à fin 2019, à seulement 2,375 %, ce qui implique l’absence de toute hausse.

Nous estimons toutefois que, au regard de la politique passée de la Fed, le marché semble encore beaucoup trop optimiste. Comme nous l'avons déjà souligné, au cours des 30 dernières années, la Fed a abaissé ses taux de 5,5 % en moyenne lorsque les États-Unis entraient en récession. Cela impliquerait des taux des bons du Trésor à 10 ans fortement négatifs (voir Graphique 7).

Et cela ne tient même pas compte de la forte probabilité que la Fed revienne à ce que l'on qualifiait autrefois de politique monétaire non conventionnelle : l'assouplissement quantitatif (QE). Selon nous, l'évolution la plus importante en matière de politique monétaire n'a pas été le changement de position des membres du FOMC quant aux perspectives (le marché l'anticipait depuis un certain temps), mais une remarque du président de la Fed, Jerome Powell, lors d'une conférence le 4 juin 2019. M. Powell a adressé un message fort au marché en le préparant à ce que la plupart des acteurs du marché de l'or attendaient depuis le début : l'assouplissement quantitatif ne devrait plus être considéré comme non conventionnel, mais devenir à l'avenir un outil standard dans l'arsenal de la Fed. M. Powell a déclaré :
« Il y aura une prochaine fois », (…) [Des taux d'intérêt si proches de zéro] « sont devenus le principal défi de politique monétaire de notre époque. Il est peut-être temps d'abandonner le terme "non conventionnels" pour désigner les outils utilisés pendant la crise. Nous savons que de tels outils seront probablement nécessaires sous une forme ou une autre à l'avenir. »
Et sans vouloir être en reste par rapport à la Fed, le président de la BCE, Mario Draghi, a surpris les marchés deux semaines plus tard, lors du Forum de la BCE au Portugal, en déclarant :
« Faute d'amélioration, si le retour durable de l'inflation vers notre objectif est menacé, des mesures de relance supplémentaires seront nécessaires »
Étant donné que le taux directeur de la BCE est resté à zéro, cela ne pourrait signifier qu'un nouvel assouplissement quantitatif, ou un dispositif dérivé. En d'autres termes, lorsque la prochaine récession surviendra, il faut s'attendre à beaucoup plus de QE, non seulement de la part de la Fed, mais de la part de pratiquement toutes les grandes banques centrales.
Et ce n'est que la conclusion logique. Si la Fed ne peut pas porter ses taux au-delà de 2,5 % avant la prochaine récession, une baisse de 5,5 % ferait passer le nouveau taux directeur à -3 %. C'est un niveau de taux d'intérêt négatifs qu'aucune autre banque centrale n'a approché, même de loin. La Banque nationale suisse maintient son taux directeur à -0,75 % depuis plusieurs années, mais elle affirme le faire pour éviter une trop forte appréciation du franc suisse alors que les économies environnantes de l'Europe peinent, plutôt que pour stimuler l'économie suisse. Il semble donc inévitable que l'assouplissement quantitatif soit de nouveau déployé à l'arrivée de la prochaine récession, et que les taux soient abaissés au moins à zéro.
Si le calendrier de tout cela demeure incertain, la direction, elle, est claire. On peut soutenir que l'économie américaine a jusqu'ici fait preuve d'une résilience remarquable face à la hausse des taux d'intérêt, à une courbe des taux inversée, à des prix de l'énergie plus élevés (jusqu'à très récemment) et à une guerre commerciale croissante entre la Chine et les États-Unis, et potentiellement d'autres pays[3]. Et si les États-Unis et la Chine résolvaient leur différend commercial, on pourrait s'attendre à un rebond à court terme de la confiance et de l'activité économique. Mais les taux ont atteint un seuil à partir duquel ils commencent à avoir un effet significatif et, selon nous, irréversible sur l'économie. Les marchés immobiliers des grandes villes, qui n'ont connu qu'une seule direction pendant 10 ans, ont déjà commencé à s'essouffler. Les derniers chiffres de l'emploi ont eux aussi été moins qu'encourageants. Et la hausse des taux américains a également pesé sur le reste du monde. Les indices PMI européens, par exemple, sont faibles depuis des mois. Quant à la Chine, elle a ses propres difficultés, probablement aggravées par la guerre commerciale en cours.

Par conséquent, à notre avis, la question n'est pas de savoir si les États-Unis entreront dans la prochaine récession, mais quand. Dans quelques semaines, cette période deviendra officiellement la plus longue phase d'expansion économique de l'histoire des États-Unis, dépassant les 120 mois consécutifs d'expansion de 1991 à 2001. Compte tenu des forts vents contraires pesant sur la croissance économique, nous avons peu d'espoir que cette expansion dure encore très longtemps. Et il semble que la Fed en convienne désormais. Bien que la Fed ait laissé son taux directeur inchangé lors de sa réunion de juin, tant le langage de son communiqué que les anticipations de taux des différents membres du FOMC ont changé de manière significative. Lors de leur réunion de mars, l'anticipation médiane des membres du FOMC pour les taux de fin 2019 et de fin 2020 était de 2,375 % et 2,625 %. Trois mois plus tard, l'anticipation pour fin 2020 est tombée à seulement 2,125 %, et bien que l'anticipation médiane pour fin 2019 soit restée la même, 8 membres s'attendent désormais à des taux plus bas, contre aucun auparavant. Le marché y voit le signe qu'un revirement de la Fed et le début des baisses de taux sont imminents.
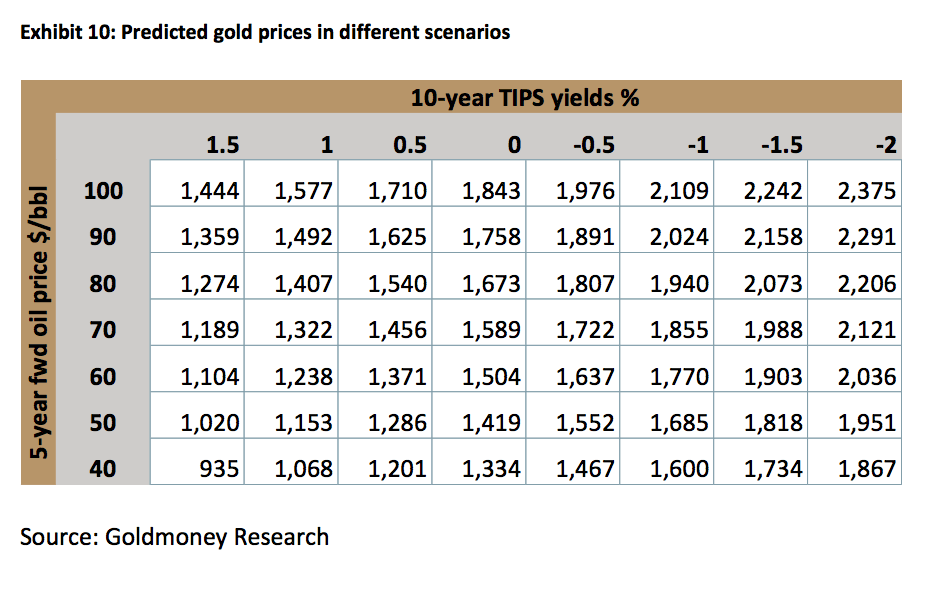
À notre avis, cela signifie que nous sommes désormais clairement dans le cycle suivant. Le risque d'une forte hausse des taux, c'est-à-dire jusqu'à 5-6 %, est définitivement écarté. Le prochain mouvement important des anticipations de taux d'intérêt réels sera donc à la baisse. Le tableau ci-dessous présente les résultats du modèle pour différents scénarios (voir Graphique 10). Il importe de souligner que le QE exerce sur l'or un effet positif qui va au-delà de son impact sur les anticipations de taux d'intérêt réels. Davantage de QE ne fera donc pas seulement monter l'or par le biais d'anticipations de taux réels plus basses, mais constitue aussi un facteur favorable en soi. L'impact du QE sur l'or est toutefois beaucoup plus difficile à estimer dans une analyse de régression multiple. Chaque cycle de QE a eu un impact différent, tout comme la réduction progressive des achats et le dénouement qui a suivi. Dans le tableau, nous présentons donc les niveaux que le modèle prévoit pour le cours de l'or selon différents scénarios d'anticipations de taux d'intérêt réels et de prix de l'énergie à plus long terme. Davantage de QE implique un potentiel de hausse supplémentaire par rapport à ces objectifs.
[1] Et ils ne le sont toujours pas ; simplement, nous ne voyons pas non plus beaucoup de risque de baisse. Nous pensons en revanche qu'il existe un fort potentiel de hausse à moyen et long terme, voir « Crude Oil – The Next 5 Years, 14 mai 2018 »
[2] Il existe un scénario alternatif dans lequel les taux nominaux augmentent rapidement parce que l'inflation dépasse le taux cible. Dans ce scénario, les anticipations de taux d'intérêt réels reculeraient très probablement et deviendraient fortement négatives.
[3] Les droits de douane potentiels sur les produits mexicains semblent écartés pour l'instant, mais, compte tenu de l'efficacité démontrée des droits de douane dans ce cas, l'administration américaine pourrait utiliser cet instrument comme levier ailleurs.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas nécessairement ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou de son ou de ses auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans l'article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations contenues dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qui y figurent l'est à vos propres risques.