
Il y a quatre ans, nous avons présenté notre cadre d’analyse du prix de l’argent, dans lequel nous cherchions à identifier les facteurs fondamentaux qui déterminent les cours (Silver price framework: Both money and a commodity, 9 mars 2017). À l’été 2019, nous avons publié un rapport et réexaminé notre modèle de prix de l’argent. Dans ce rapport, nous concluions que les cours de l’argent présentaient un « potentiel de hausse explosif » (Silver prices with explosive upside, 15 août 2019). À l’époque, l’argent s’échangeait autour de 16 $ l’once troy. Un an plus tard, il s’échangeait à 26 $ l’once troy, soit légèrement en dessous des niveaux actuels (voir graphique 1). Nous sommes aujourd’hui dans un environnement où nous nous attendons de nouveau à des risques fortement orientés à la hausse, et le prochain mouvement de l’argent pourrait être beaucoup plus ample.
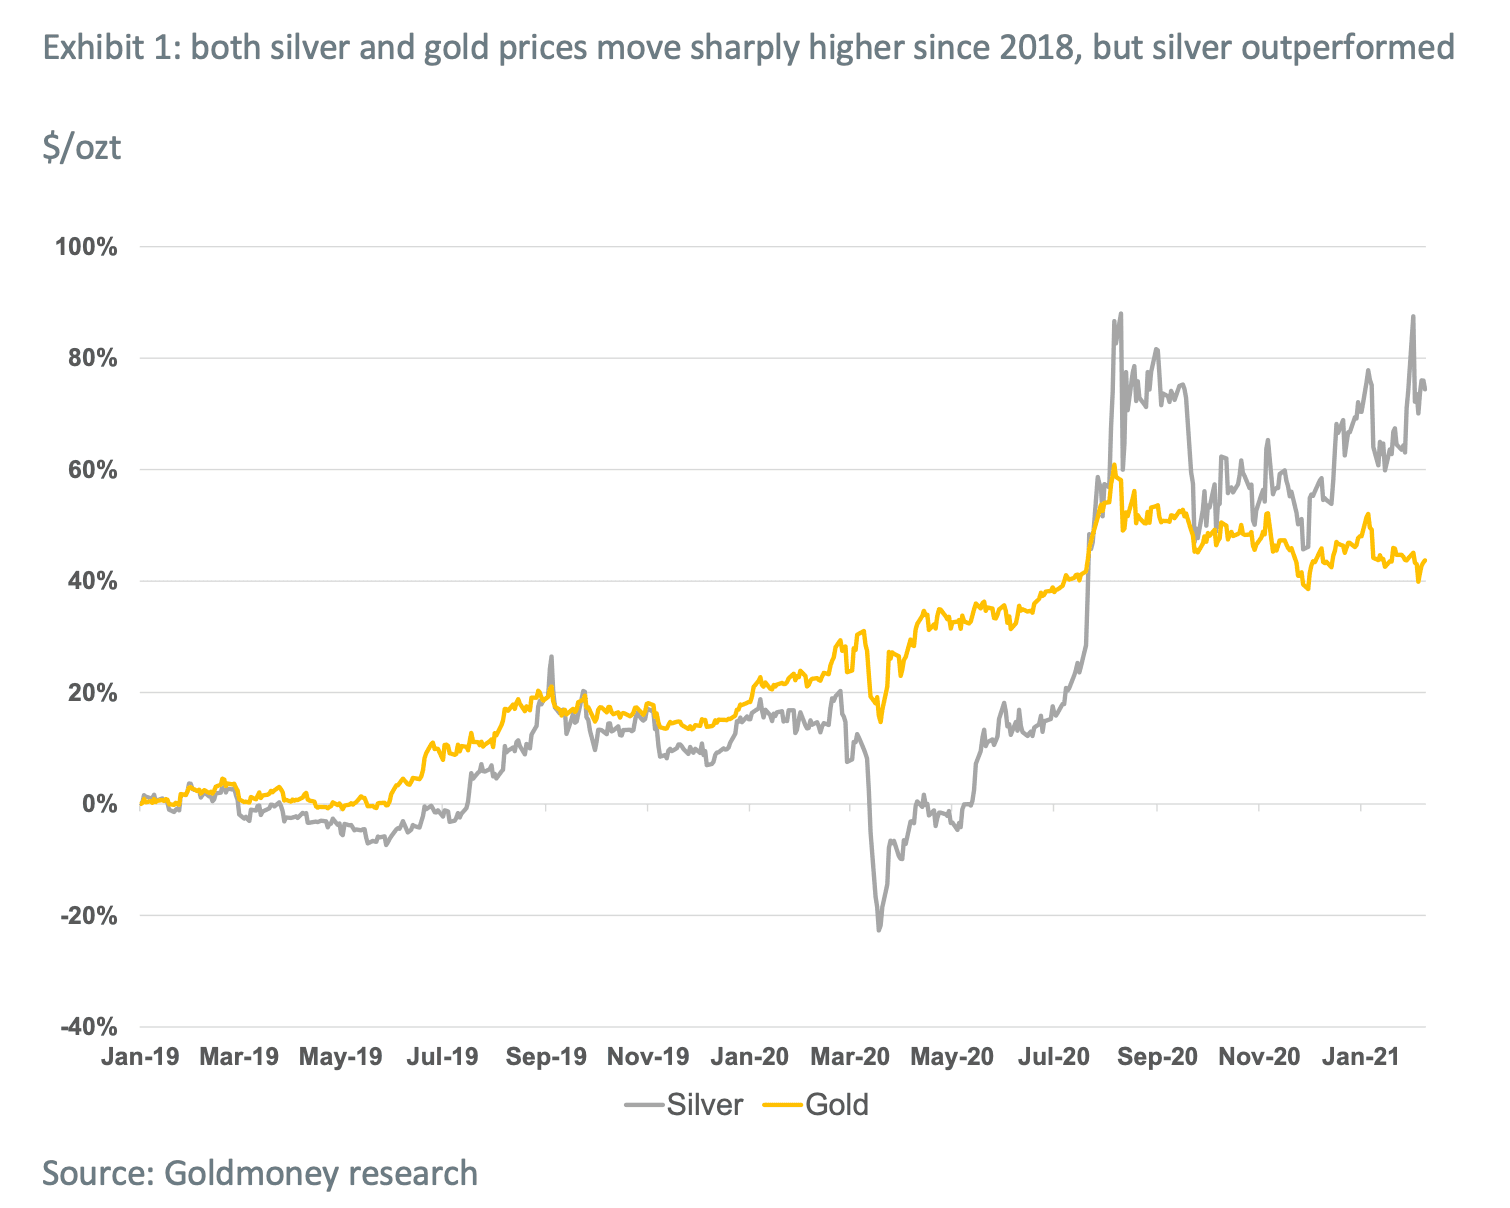
Pour comprendre notre analyse actuelle, il est utile de revenir sur notre rapport de 2019 et sur les raisons pour lesquelles nous étions alors favorables à ce métal. Comme nous l’avons exposé dans notre cadre d’analyse du prix de l’argent, l’argent est à la fois une monnaie (réserve de valeur) et une matière première utilisée dans l’industrie. Contrairement à l’or, qui est simplement une monnaie, l’argent est influencé à la fois par les variations de la demande monétaire et par celles de la demande industrielle. Extrait de notre cadre d’analyse initial :
- D’une part, l’argent est une forme de monnaie exempte de risque de contrepartie, dont le coût de remplacement fixe le plancher des prix – la même preuve de valeur énergétique qui sous-tend le cours de l’or. L’argent devrait donc être influencé par les mêmes facteurs que l’or : les anticipations de taux d’intérêt réels, la politique des banques centrales et les prix de l’énergie à plus long terme.
- D’autre part, l’argent est une matière première aux applications industrielles très étendues. Par conséquent, les variations de l’activité industrielle devraient également influer sur le prix de l’argent.
Par ailleurs, les cours de l’argent se sont non seulement décorrélés de ceux de l’or, mais aussi des niveaux prévus par notre modèle de prix (voir graphique 4). Notre modèle indique que les cours devraient actuellement se situer autour de 25 $ l’once troy, soit 8 $ de plus qu’aujourd’hui. Fait important, lorsque les cours de l’argent ont atteint leur point bas fin 2015, ils étaient exactement en ligne avec les niveaux prévus par notre modèle. Par la suite, notre modèle aurait prévu une hausse des cours, portée par la baisse progressive des anticipations de taux d’intérêt réels et par une croissance modeste de la production industrielle. La baisse des anticipations de taux d’intérêt réels a bien entraîné une hausse du cours de l’or, mais le cours de l’argent n’a pas suivi.
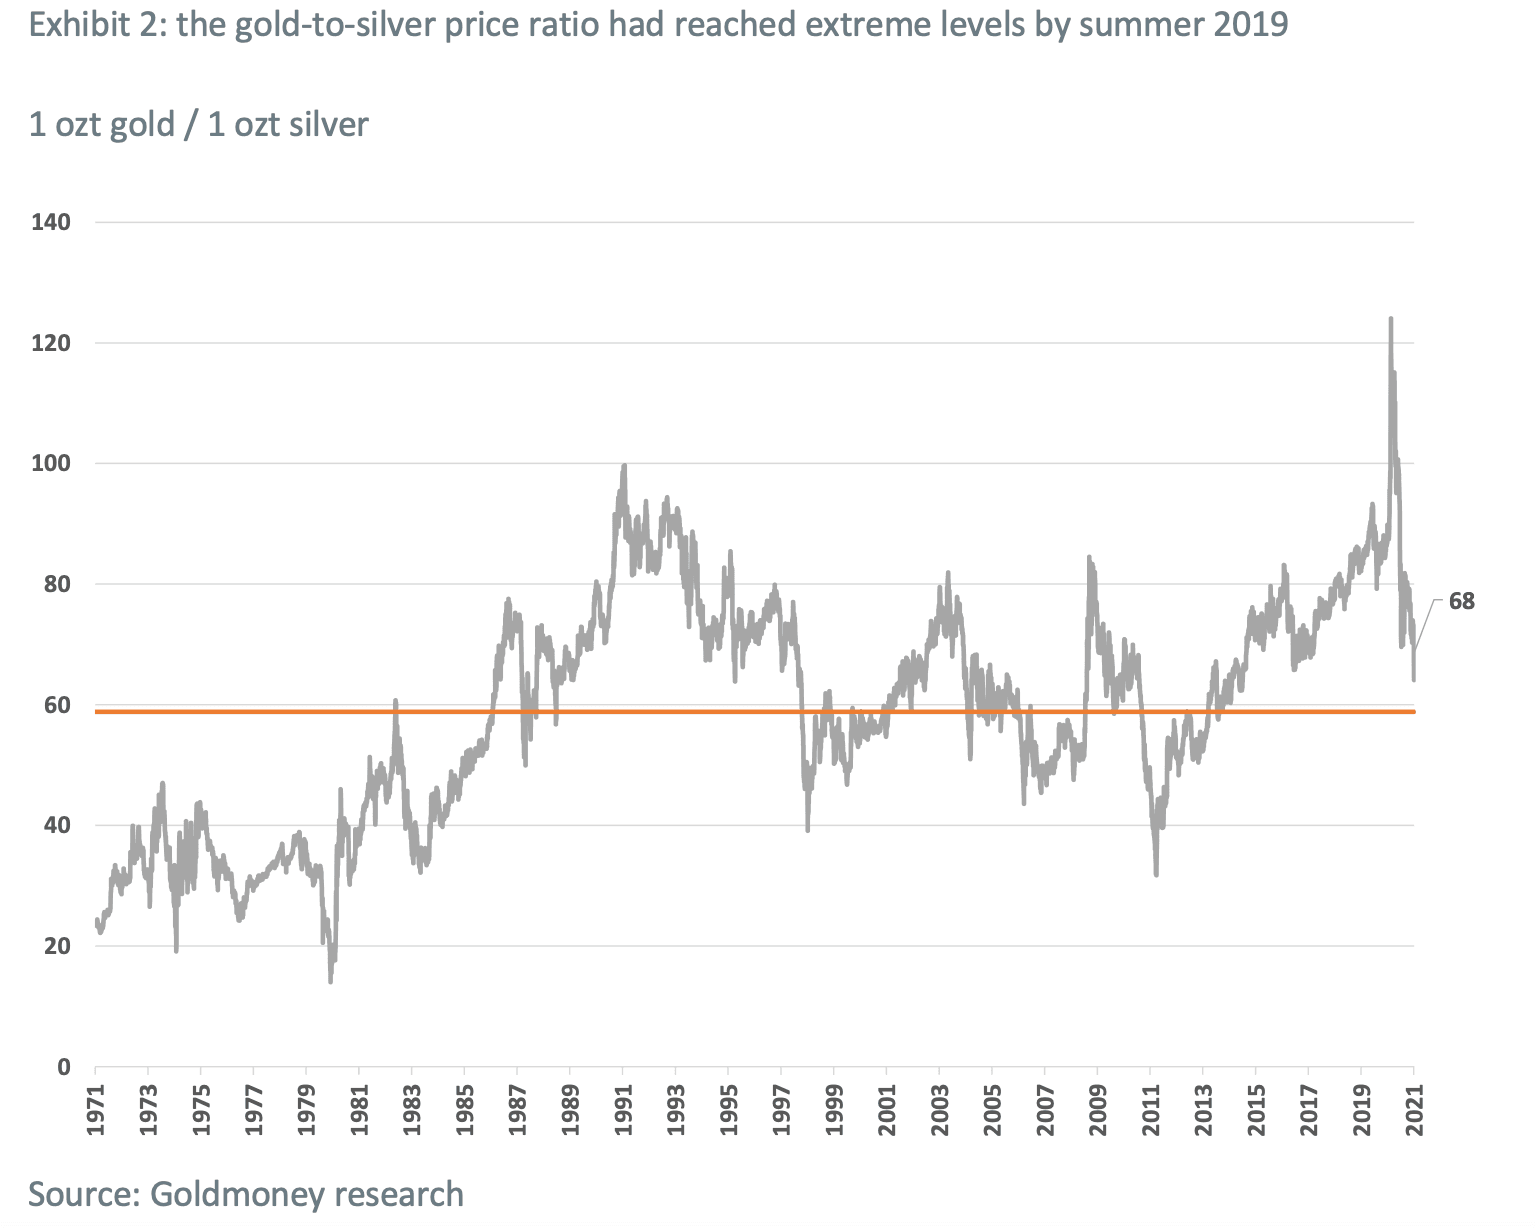
Pourquoi l’argent a-t-il donc pris du retard sur l’or au cours des années précédant 2019 ? Nous avions alors conclu que la relation historique entre la production industrielle globale et la demande industrielle d’argent s’était rompue, la demande du secteur de la photographie s’étant effondrée. Si la demande d’autres secteurs (photovoltaïque) avait compensé une partie de cette perte, elle restait encore trop faible en comparaison. Cela avait fait grimper le ratio argent/or au-dessus de 90, alors que la moyenne historique depuis 1971 était plus proche de 60 (voir graphique 2).
Nous avions toutefois également conclu que la demande industrielle avait probablement atteint son point bas à ce moment-là, car il ne restait presque plus de demande du secteur de la photographie et que celle des autres industries continuait de croître. En outre, l’offre minière avait atteint son sommet en 2016 (voir graphique 3). Ce recul de l’offre minière primaire avait également contribué à compenser la perte de demande du secteur de la photographie. Comme nous nous attendions à ce que l’offre minière continue de baisser alors que la demande de la photographie n’avait guère de marge de baisse supplémentaire, ce facteur allait devenir un soutien pour la suite (et, de fait, la production minière a poursuivi sa tendance baissière en 2020).

Ainsi, à la mi-2019, nous avions conclu que les vents contraires provenant du secteur industriel, qui avaient pesé sur les cours de l’argent, appartenaient probablement au passé. En conséquence, nous nous attendions à ce que l’argent finisse par combler son écart avec l’or, ce qui impliquait une hausse substantielle du prix.
En l’absence de nouveaux vents contraires du côté industriel, la demande monétaire deviendrait le principal moteur de l’argent pour la suite. Fait important, en août 2019, nous étions devenus de plus en plus optimistes quant à la demande monétaire de métaux précieux en général, la Fed ayant entamé un nouveau cycle de baisse des taux. La Fed relevait ses taux depuis fin 2015. Cette phase a duré jusqu’au début de 2019, lorsque les conditions financières ont commencé à se durcir, contraignant la Fed à marquer une pause (voir graphique 4).
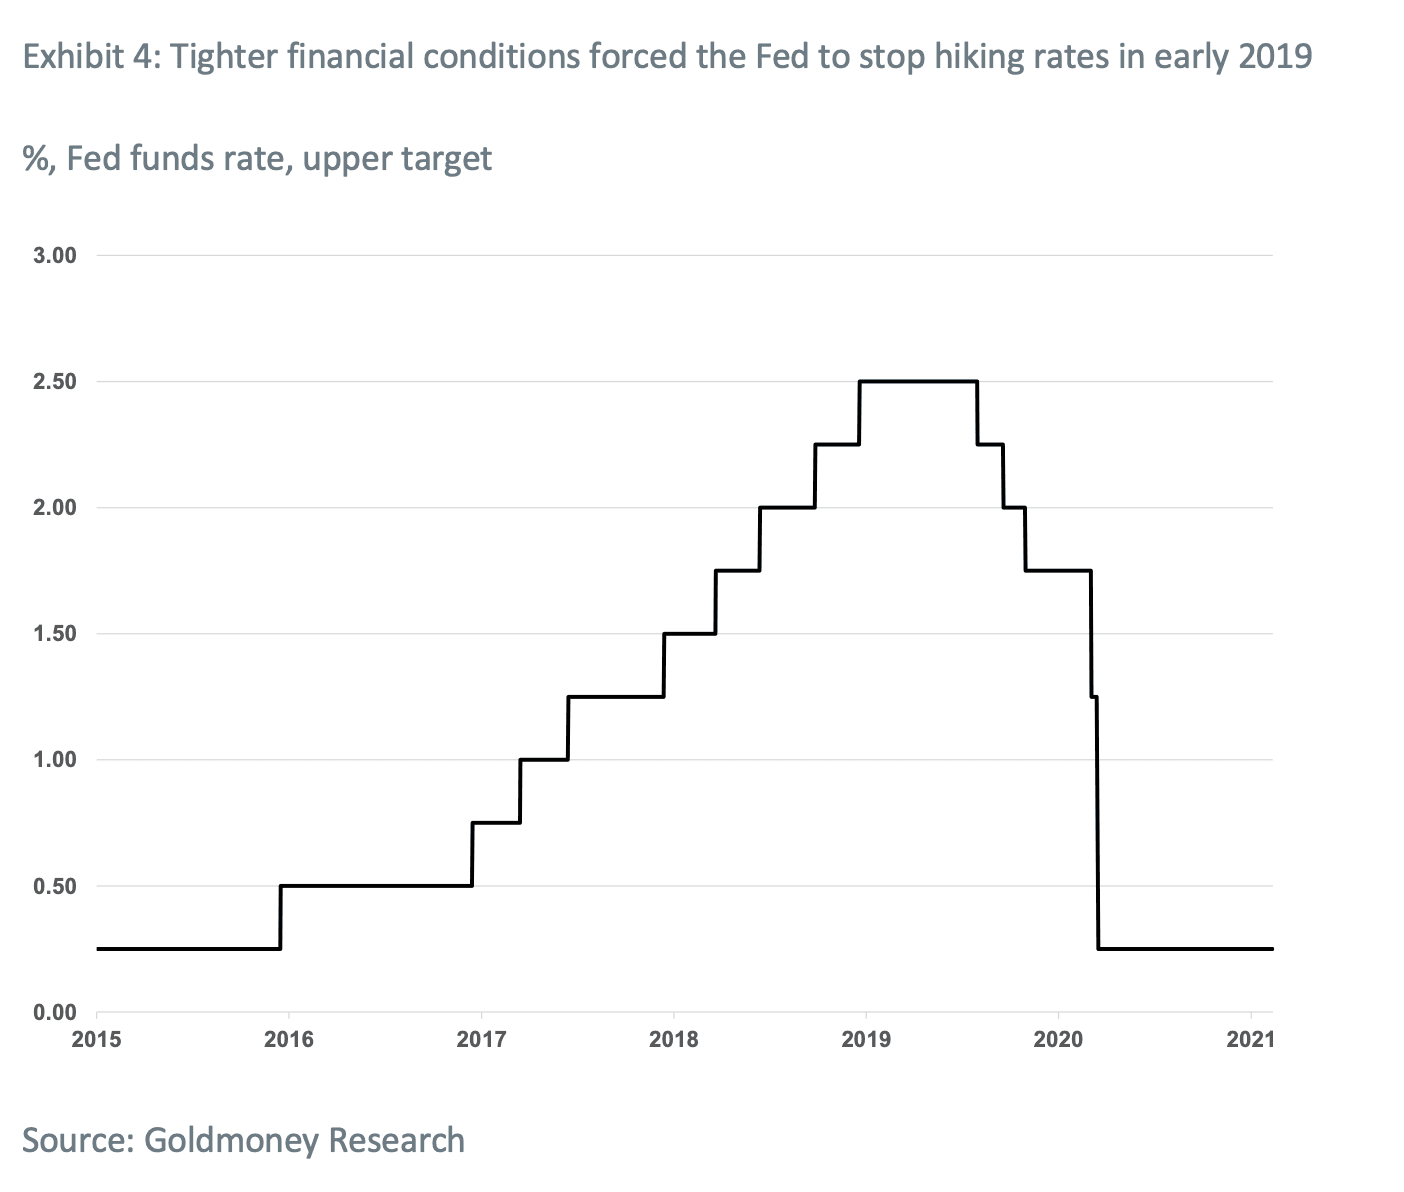
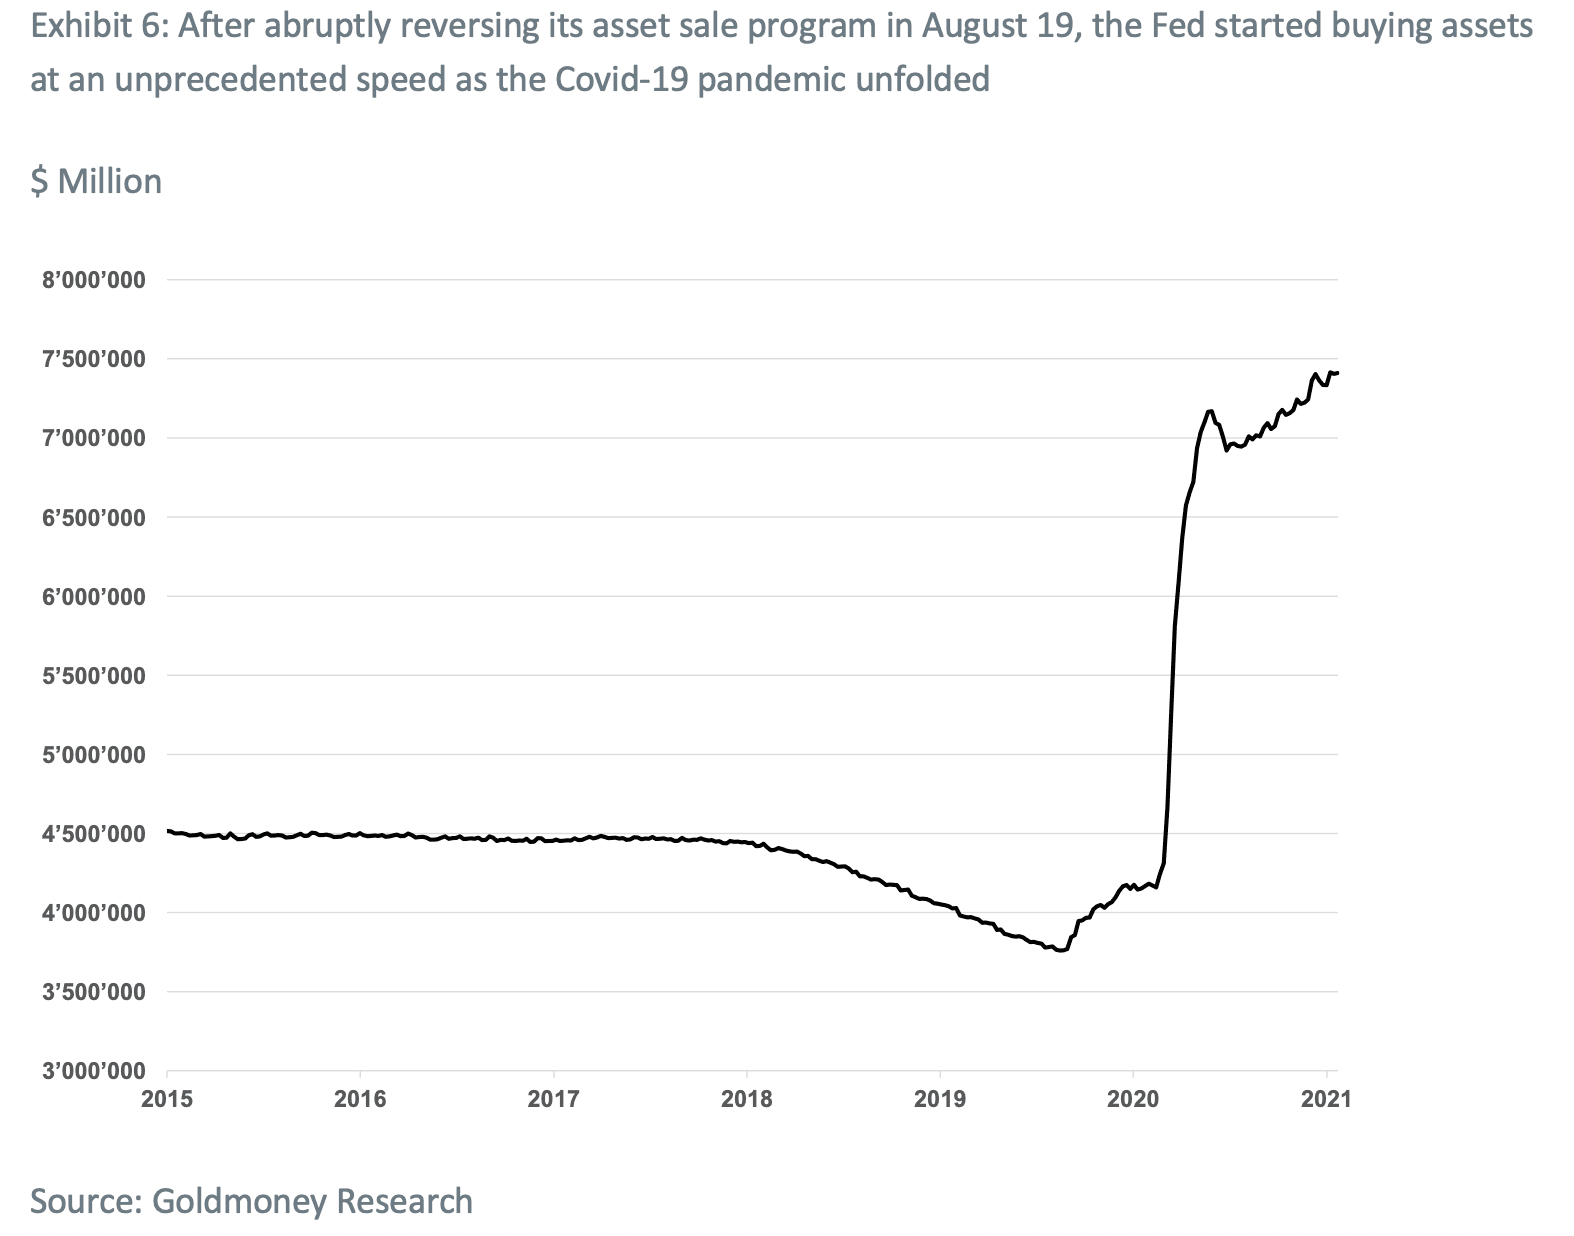
Le 31 juillet de cette même année, les conditions financières s'étaient dégradées au point que la Fed avait dû baisser ses taux pour la première fois en dix ans. Peu après, elle a brusquement mis fin à la revente des actifs de son bilan et a commencé à acheter des actifs de manière agressive. Ce revirement de la politique de la banque centrale est intervenu en pleine turbulence sur les marchés du repo. Compte tenu de tout cela, nous avons conclu que le cycle de resserrement de la Fed était terminé et que nous allions assister à une période de baisses de taux et de poursuite des achats d'actifs par la banque centrale, ce qui, à son tour, ferait monter les prix des métaux précieux.
Comme nous l'avons déjà exposé, lorsque l'or et l'argent progressent sous l'effet d'une demande monétaire accrue, l'argent tend à surperformer l'or (voir l'exhibit 5). Ainsi, la combinaison de vents monétaires favorables puissants et d'un potentiel de rattrapage du prix de l'or, les vents contraires industriels ayant disparu, nous a conduits à conclure que le prix de l'argent présentait un potentiel de hausse explosif.

La pandémie de Covid-19 a provoqué un changement de paradigme de la politique monétaire
Ce qui a suivi, nous aurions difficilement pu le prévoir. Dans un premier temps, la pandémie de Covid-19 a fait plonger les prix des actifs. L'or comme l'argent se sont effondrés, l'argent plus encore que l'or, car la demande industrielle se trouvait de nouveau menacée. Cependant, les banques centrales ont réagi presque instantanément comme nous l'avions anticipé : elles ont commencé à inonder le marché de liquidités, ramenant les taux à zéro et achetant des actifs à un rythme sans précédent (voir l'exhibit 6).
Ainsi, le marché baissier des métaux précieux s'est révélé très bref : à la mi-2020, l'or avait établi un nouveau record historique et l'argent avait doublé de prix. Cette forte hausse de l'argent a comblé l'écart entre son prix réel et celui que prédit notre modèle (voir l'exhibit 7).

Aujourd'hui, les perspectives sont très haussières pour les métaux précieux. Comme nous l'avons indiqué dans notre récent rapport sur l'or (Gold Price Framework Update – the New Cycle Accelerates, 28 janvier 2021), nous estimons que la hausse de 25 % de l'or l'an dernier ne marque que le début du cycle actuel du prix de l'or.
Nous prévoyons que le risque pesant sur tous les déterminants du prix de l'or restera nettement orienté en faveur de l'or. Les anticipations de taux d'intérêt réels sont actuellement à leur plus bas niveau historique, mais l'action passée des banques centrales après une récession laisse penser qu'il existe une large marge de baisse. Les prix de l'énergie à plus longue échéance se sont effondrés avec la pandémie mondiale de Covid-19, ce qui accélérera la pénurie d'approvisionnement énergétique que nous anticipons pour les années à venir. Et rien n'indique que la tendance de long terme à l'augmentation des réserves d'or des banques centrales soit sur le point de s'inverser.
Et plus loin :
Si les taux d'intérêt réels devaient baisser dans les mêmes proportions que celles observées historiquement au lendemain d'une récession, cela suffirait à lui seul à porter le prix de l'or à environ 2 600-3 100 $. Un tel mouvement sur l'ensemble du cycle du prix de l'or serait en ligne avec la hausse d'environ 270 % du creux au sommet observée entre 2008 et 2011. Point important, ce scénario ne suppose toujours pas de forte remontée de l'inflation.
Cela est très favorable aux prix de l'argent. Si la demande industrielle d'argent devrait rester faible pendant un certain temps en raison des dommages durables causés à l'économie mondiale, la demande monétaire la compensera largement à l'avenir.
Point important : bien que le ratio or/argent soit nettement redescendu de son sommet d'environ 120 au début de 2020 à environ 70 aujourd'hui, il reste bien supérieur à sa moyenne de long terme et au ratio observé lorsque l'or a atteint son pic en 2011. À l'époque, le ratio or/argent était tombé à 40. Un retour à un ratio de 40 impliquerait à lui seul un prix de l'argent de 46 $/once troy. Toutefois, nous estimons qu'un tel retour ne se produirait qu'avec des prix de l'or nettement plus élevés, ce qui implique à son tour des prix de l'argent encore plus élevés.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d'information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu'il contient l'est à vos propres risques.