
Nuestro modelo propio de precios del oro ha seguido muy bien la evolución de los precios desde que lo presentamos a nuestros lectores por primera vez en 2016. Como ya hemos explicado, la finalidad de nuestro modelo no es ofrecer señales de trading. Nos parece, más bien, una herramienta muy útil para entender a fondo los factores básicos que mueven los precios del oro. A lo largo de los años, hemos escrito extensamente sobre la relación entre el precio del oro y las variables subyacentes que identificamos. Podéis ponerte al día con estos debates en nuestro informe marco en tres partes, aquí (Gold Price Framework Vol. 2: The energy side of the equation, 28 de mayo de 2018), aquí (Parte II, 10 de julio de 2018) y aquí (Parte III, 24 de agosto de 2018), así como en algunos informes posteriores que se basaron en el modelo (Gold Price Framework Update – the New Cycle Accelerates, 28 de enero de 2021) y (Gold prices continue to weather the rate storm, 13 de abril de 2022.
Como ocurre con todos los modelos que pretenden explicar el precio de un activo a partir de variables subyacentes a lo largo del tiempo, hay periodos en los que el precio observado y el precio previsto por el modelo divergen de forma significativa. Estos casos siempre nos han parecido los más interesantes. Cuando sucede, surge la pregunta de si el mercado del oro está descontando algo que las variables subyacentes no recogen, o bien si el mercado del oro no refleja del todo la información que aportan esas variables.
En algunas ocasiones del pasado, los precios convergieron porque los precios previstos por el modelo se acercaron a los precios observados. Esto ocurre cuando el mercado del oro se anticipa a algunos movimientos de los factores subyacentes o cuando los precios de las variables subyacentes están distorsionados por algún motivo. Por ejemplo, las expectativas de inflación a largo plazo implícitas en el mercado de TIPS (uno de los factores) pueden ser demasiado bajas o altas por razones técnicas. En algún momento de los últimos años, la Fed poseía una proporción mucho mayor del total de TIPS en circulación que de los bonos del Tesoro nominales, y, en nuestra opinión, tanto la acumulación de esa posición como su reducción distorsionaron las expectativas de inflación implícitas. En ese caso, sugerimos que el mercado del oro reflejaba mejor que el mercado de TIPS las expectativas de inflación «reales». Y cuando esas distorsiones desaparecieron, los precios previstos por el modelo convergieron hacia el precio observado del oro.
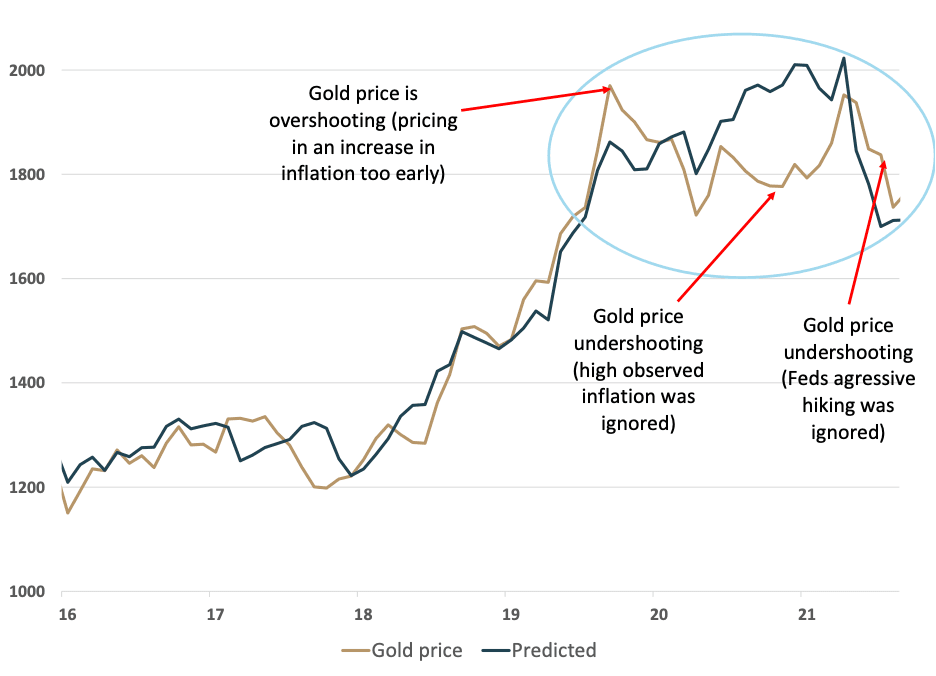
En otras ocasiones, los precios convergieron porque los precios observados se acercaron a los precios previstos. En esos casos, el mercado del oro estaba mal valorado en relación con las variables subyacentes, las cuales, con la perspectiva del tiempo, resultaron reflejar con más exactitud el estado del mercado. La última vez que ocurrió fue a mediados de 2020, cuando el precio del oro subió rápidamente hasta los 2200 $ impulsado por la expansión sin precedentes de los balances de los bancos centrales. De repente, el mercado se preocupó mucho por el impacto inflacionario de esa última ronda de QE. Sin embargo, aunque las expectativas de tipos de interés reales cayeron con fuerza, se detuvieron en torno al -1,2 %. Podría decirse que esto marcó un nuevo mínimo, pero el mercado del oro había descontado expectativas de inflación a largo plazo aún más altas y, por tanto, expectativas de tipos de interés reales más bajas (véase el gráfico 1). Y cuando esas expectativas de inflación a largo plazo no se materializaron en el mercado de TIPS, los precios del oro corrigieron a la baja. No obstante, la inflación SÍ empezó a subir con fuerza en 2021, lo que también afectó a las expectativas de inflación a largo plazo en los TIPS. Esto hizo que los precios previstos por nuestro modelo empezaran a subir. El mercado del oro se resistió durante mucho tiempo a moverse con la inflación observada, pero finalmente capituló y el oro volvió a acercarse a los 2000 $/ozt, nivel en el que el modelo ya llevaba un tiempo (véase el gráfico 1). Irónicamente, cuando los precios por fin convergieron, nuestro modelo ya preveía una fuerte corrección del precio a raíz de la retórica agresiva de la Fed sobre las subidas de tipos (que llevó los rendimientos de los TIPS por encima del 2 % en muy poco tiempo). De nuevo, el precio observado del oro siguió al previsto solo con retraso. Durante todo este periodo, el precio previsto por el modelo fue por delante del precio observado del oro (véase el gráfico 1).
Gráfico 1: Desde principios de 2020 hasta mediados de 2022, el precio previsto por nuestro modelo se adelantó varios meses a los precios observados del oro, tanto al alza como a la baja
$/ozt
Fuente: Goldmoney Análisis
Es importante señalar que, cuando los precios observados del oro y los precios previstos por nuestro modelo divergieron en el pasado, fue por una de estas dos razones. Sin embargo, siempre hubo una tercera posibilidad: varias veces, al ver grandes discrepancias entre ambos, nos preguntamos si lo que observábamos era un cambio de paradigma y el modelo simplemente había dejado de funcionar. ¿Habíamos llegado a un punto en el que la relación entre el oro y las variables subyacentes que identificamos se había roto?
Como ya destacamos antes, esto no había ocurrido nunca hasta ahora. Siempre que los precios observados del oro se han desviado de los precios predichos por el modelo, al final han acabado convergiendo de nuevo. Por ello, aunque los bancos centrales han seguido aplicando políticas monetarias sin precedentes, todavía no hemos visto un cambio de paradigma en el que los precios del oro se desvinculen de forma sostenida de sus factores subyacentes. Sin embargo, esperamos que ese cambio de paradigma acabe produciéndose cuando los bancos centrales pierdan el control del entorno monetario.
Volvemos a preguntarnos si este es ahora el momento de un cambio de paradigma.
En los últimos meses, el precio del oro se ha vuelto a desviar del precio predicho por el modelo, y lo ha hecho de una forma notable. En primer lugar, la diferencia entre el precio observado del oro y el precio predicho por el modelo ha alcanzado un máximo histórico. Los precios actuales del oro superan en más de 400 $/ozt los precios predichos por el modelo (véase el Gráfico 2). El máximo histórico anterior fue de 200 $/ozt y solo duró un breve periodo de tiempo.
Gráfico 2: Los precios observados del oro son sustancialmente superiores al precio predicho por el modelo
$/ozt
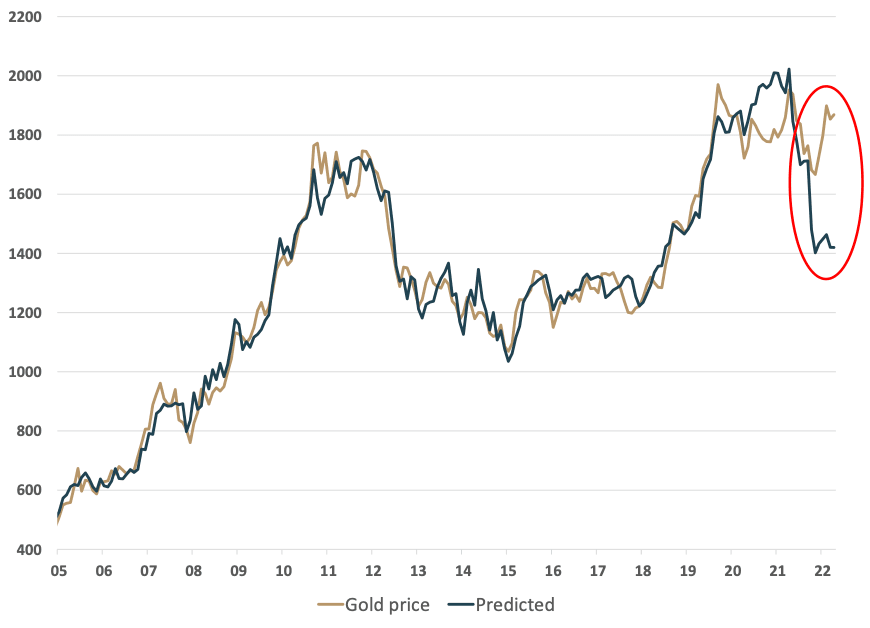
Fuente: Goldmoney Análisis
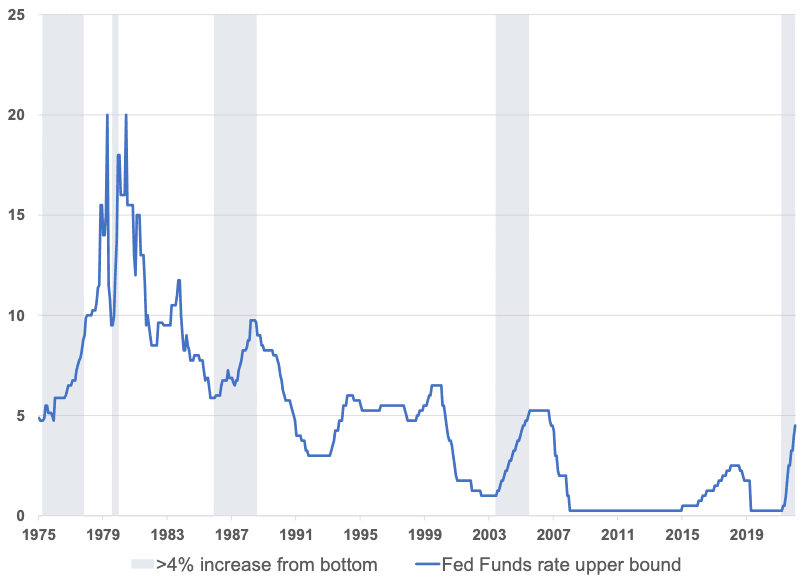
En segundo lugar, esto ocurre en el entorno menos probable de todos. La Fed lleva 12 meses subiendo los tipos de forma agresiva para combatir la mayor inflación en más de 40 años. La Fed elevó el tipo de los fondos federales del 0 % al 4,5 % en solo 12 meses. Es muy raro ver subidas de tipos tan grandes desde los mínimos del ciclo. De hecho, solo ha ocurrido cinco veces desde 1975 que la Fed subiera los tipos más de un 4 % desde el mínimo (véase el Gráfico 3).
Gráfico 3: Solo ha ocurrido 5 veces desde 1975 que la Fed subiera los tipos más de un 4 % desde los mínimos del ciclo
% Fuente: FRED, Análisis de Goldmoney
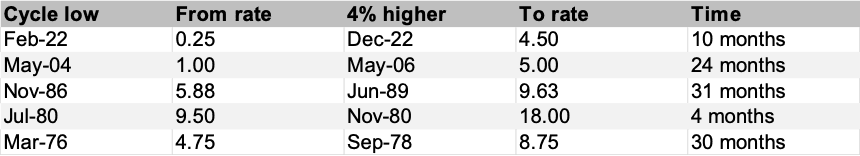
Y la velocidad a la que se ha producido esta última subida de tipos también es notable (véase la tabla 1). Solo la subida de 1980 fue más rápida (apenas 4 meses para una subida del 8,5 %), pero podría decirse que fue una corrección de política debida a un error de ajuste fino en un entorno de inflación y tipos del 20 % (más concretamente, la Fed había bajado los tipos demasiado rápido, del 20 % en marzo de 1980 al 9,5 % solo tres meses después, y se vio obligada a volver a subirlos rápidamente hasta el 18 %. Por ello, sostenemos que fue solo un paréntesis en el periodo de relajación que siguió al shock de Volcker). En los otros tres casos en los que la Fed subió los tipos un 4 % o más desde el mínimo, lo hizo a lo largo de un periodo medio de 28 meses. Esto significa que el reciente ciclo de subidas ha sido el más brusco en más de 50 años. Además, es el único que partió del límite de cero.
Tabla 1: La velocidad de la última subida de tipos de la Fed no tiene precedentes
Fuente: FRED, Goldmoney Análisis
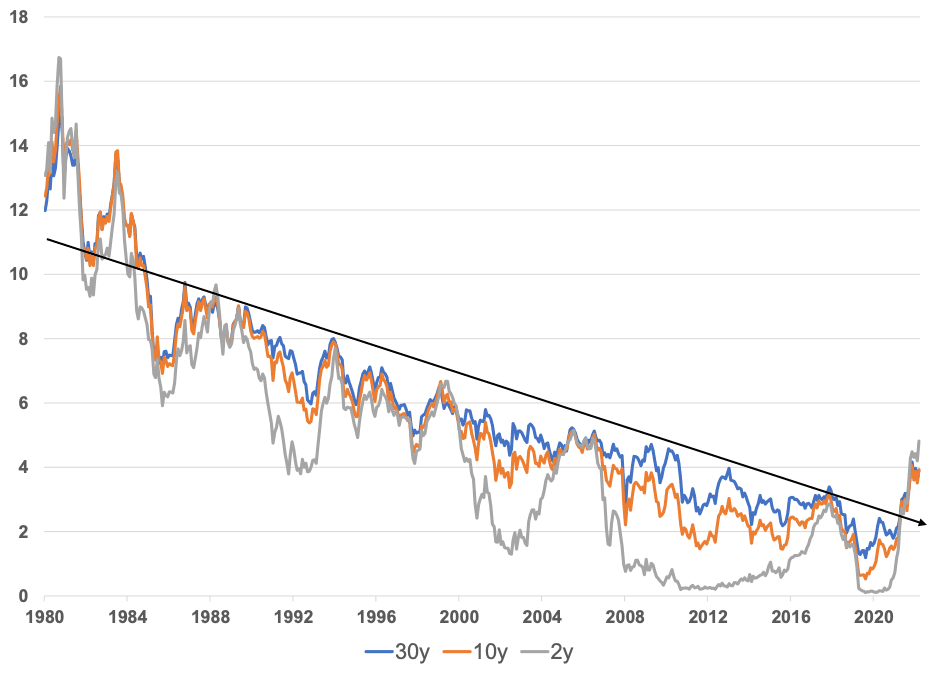
Además, el tipo de los fondos federales ha roto claramente la tendencia bajista de 45 años en la que se encontraba. Lo mismo le ha ocurrido a todo el mercado de renta fija (véase el Gráfico 4).
Gráfico 4: Los tipos de EE. UU. han roto claramente su tendencia bajista de 45 años
Fuente: Goldmoney Análisis
Al mismo tiempo, aunque la inflación del IPC sigue siendo alta, los precios de las materias primas han retrocedido de forma sustancial. Esto tiene dos efectos. Reduce los costes de producción del oro, ya que los precios de la energía a largo plazo han bajado junto con los mercados de materias primas en general (véase el Gráfico 5)…
Gráfico 5: Los precios de la energía, tanto a corto como a largo plazo, han bajado de forma significativa
$/barril

Fuente: Goldmoney Análisis
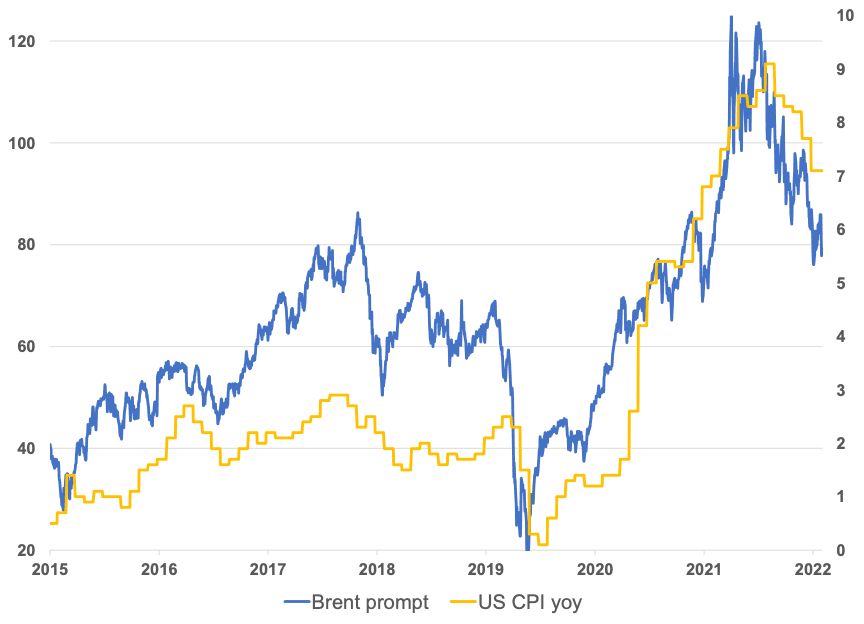
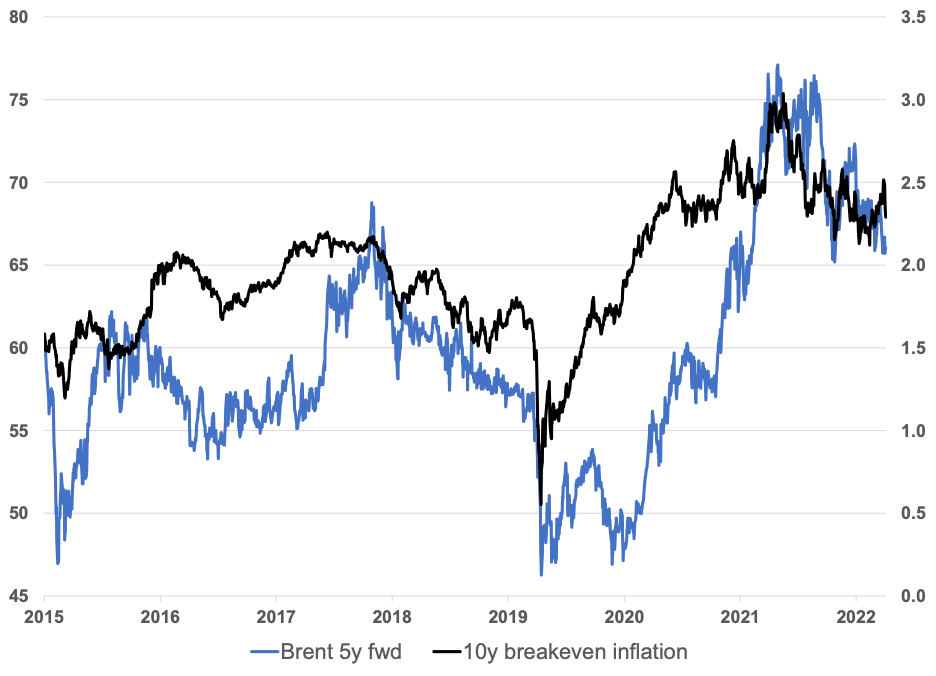
…y también sugiere que la inflación del IPC probablemente se ralentizará en los próximos meses (véase el Gráfico 6), lo que podría afectar aún más a las expectativas de inflación a largo plazo y, por tanto, a las expectativas de tipos de interés reales (Gráfico 7).
Gráfico 6: Precios de la energía frente al IPC
$/bbl (eje izq.), % (eje dcho.)
 Fuente: Análisis de Goldmoney
Gráfico 7: Precio de la energía a largo plazo frente a las expectativas de inflación
Fuente: Goldmoney Análisis
Sin embargo, a pesar de todo esto, los precios del oro no solo se han mantenido, ¡sino que han subido! Podría ser, y es discutible, que el mercado del oro simplemente se haya vuelto a adelantar a sí mismo. O que esta vez realmente estemos ante un cambio de paradigma.
Antes de seguir explorando esta idea, debemos hacer una salvedad. En nuestros modelos utilizamos datos de acceso público sobre las ventas y compras netas de los bancos centrales. Los datos oficiales del FMI son, como es sabido, tardíos e incompletos, y estamos seguros de que las cifras de compras netas comunicadas son muy inferiores a las reales. El World Gold Council (WGC), por ejemplo, informa de adiciones netas de 1136 toneladas en 2022, más del doble de las 450 toneladas que compraron los bancos centrales en 2021. No es ningún secreto que los bancos centrales se lanzaron a comprar en la segunda mitad del año pasado. Pero cuánto oro añadieron exactamente sigue siendo un misterio. Dicho esto, incluso suponiendo que las compras reales de oro de los bancos centrales superaran las estimaciones del WGC en un enorme 50 %, el precio previsto por el modelo solo se acercaría unos 70 $/ozt al precio observado. Creemos que esto se debe en parte a una limitación de nuestro modelo, ya que se basa en datos históricos y en el pasado no hemos visto mucha volatilidad en las compras de oro de los bancos centrales. Sin embargo, ya hemos tenido años con grandes compras de los bancos centrales, y años con una demanda total de oro más alta en todos los sectores, y aun así esto no provocó grandes distorsiones en nuestro modelo. Por tanto, no creemos que las compras de los bancos centrales puedan explicar la enorme discrepancia actual entre los precios previstos y los observados.
Por lo tanto, en nuestra opinión, la única razón por la que los precios del oro se separan de las variables subyacentes de nuestro modelo en una magnitud tan grande y durante tanto tiempo es que el mercado del oro por fin empieza a descontar el riesgo de que los bancos centrales, en particular la Fed, estén perdiendo el control de la inflación, lo cual es notable dada la narrativa predominante de que la Fed está dispuesta y es capaz de hacer lo que sea necesario para controlarla.
En la segunda parte de este informe analizaremos con más detalle el entorno actual del mercado. Explicaremos por qué hasta ahora le resultó relativamente fácil a la Fed subir los tipos, por qué esto está a punto de cambiar y por qué el mercado del oro puede, de hecho, estar descontando un cambio de paradigma.