
En febrero de este año publicamos un informe titulado El oro desafía un entorno de tipos restrictivos (2 de febrero de 2022), en el que destacábamos la discrepancia entre el rápido aumento de los tipos de interés reales y la resistencia del precio del oro. Durante los últimos años hemos escrito extensamente sobre la relación inversa entre las expectativas de tipos de interés reales y el precio del oro (véase Marco de precios del oro, vol. 2: el lado energético de la ecuación, 28 de mayo de 2018) (véase el Gráfico 1).
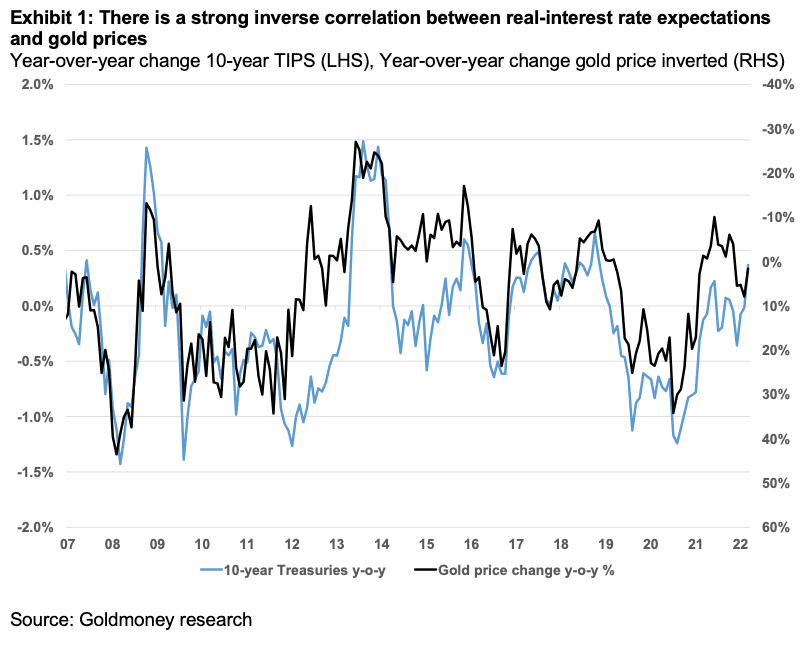
Las expectativas de tipos reales (observadas en los rendimientos de los bonos del Tesoro protegidos contra la inflación, o TIPS) venían subiendo desde que tocaron fondo en diciembre de 2021. Cuando publicamos nuestro informe de febrero, los rendimientos de los TIPS a 10 años habían pasado de su mínimo histórico del -1,2 % al -0,6 % en solo dos meses, a medida que el mercado reevaluaba bruscamente las perspectivas de subidas de tipos de la Fed y de una rápida reducción de las compras de activos (Quantitative Easing, QE). Sin embargo, el precio del oro desafió estas presiones y se mantuvo estable. De hecho, en el momento de publicar el informe el oro había subido en ese periodo.
Avanzando hasta hoy, el entorno de tipos (y de QE) resulta aún más favorable para la subida de tipos. Los rendimientos de los TIPS a 10 años se sitúan ahora en el -0,1 % y siguen una trayectoria alcista muy pronunciada. El QE no solo ha terminado, sino que se espera que a corto plazo comience la reducción del balance (QE negativo). Incluso algunos de los miembros del FOMC históricamente más partidarios de una política monetaria laxa piden reducciones rápidas del balance.

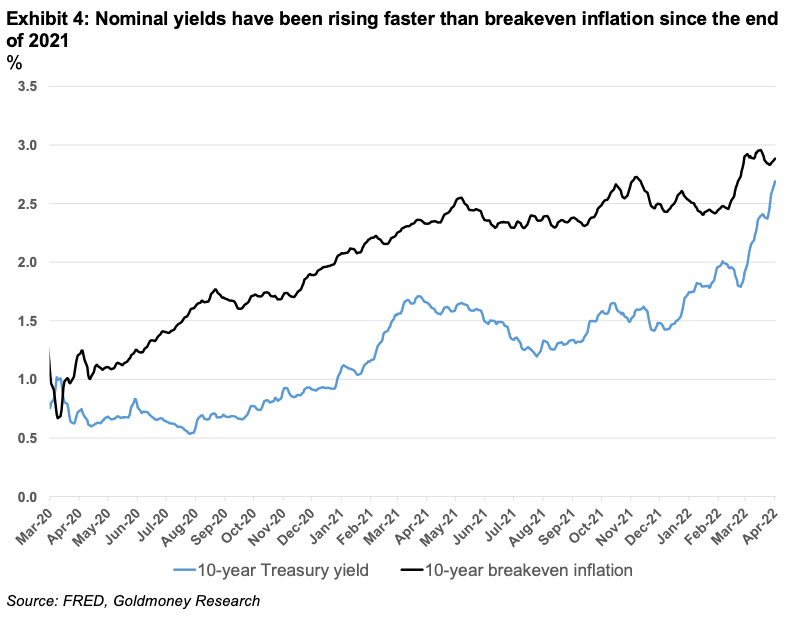
Todo ello llega tras una inflación realizada en máximos de varias décadas. Esto también ha elevado las expectativas de inflación a más largo plazo, observadas en los TIPS a 10 años. La inflación implícita (breakeven) a 10 años se sitúa ahora en un enorme 2,9 %, el nivel más alto desde que se comercializaron los primeros TIPS en 1997.

Sin embargo, los rendimientos nominales han subido más rápido que la inflación implícita, de modo que las expectativas de tipos de interés reales a largo plazo aumentaron más de un 1 % en menos de cuatro meses.
Aunque todo esto debería ser muy negativo para el oro, su precio sigue capeando la tormenta de los tipos. El oro cotizaba a 1.829 $/onza troy a finales de diciembre de 2021, cuando los rendimientos de los TIPS eran del -1,1 %. Hoy los rendimientos de los TIPS son un 1 % más altos y el oro está 125 $/onza troy más alto.
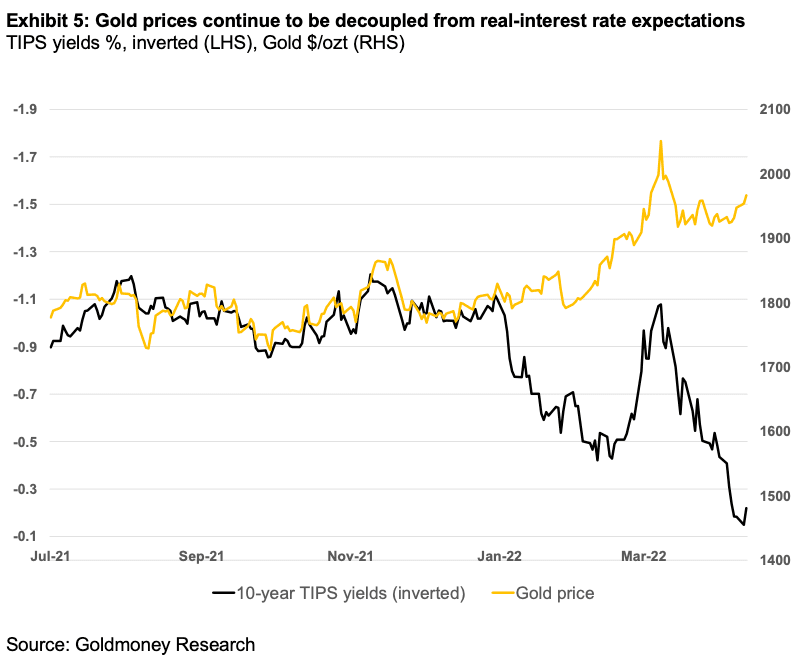
En nuestro informe de febrero expusimos algunas ideas sobre por qué el precio del oro no cayó pese al aumento de los tipos reales. Señalamos que la Fed había comprado TIPS a un ritmo mayor que bonos del Tesoro nominales, en relación con el tamaño de cada mercado. Esto hizo que los rendimientos de los TIPS bajaran más que los nominales cuando el QE era intenso, y que las expectativas de inflación implícitas quedaran distorsionadas al alza. Como consecuencia, el precio del oro parecía demasiado bajo en relación con los rendimientos de los TIPS mientras la Fed compraba activos. Vemos este efecto en nuestro marco de precios del oro, donde el precio del oro quedó por debajo del precio previsto durante todo 2021. En algunos momentos, el precio realizado del oro estuvo 200 $/onza troy por debajo del previsto (véase el Gráfico 6).
Cuando la Fed empezó a reducir sus compras y finalmente puso fin al QE, se produjo el efecto contrario: el precio del oro se mantuvo estable e incluso subió, aun cuando las expectativas de tipos de interés reales empezaron a aumentar. Esto llevó a una convergencia entre el precio realizado del oro y los valores previstos por el modelo (véase el Gráfico 6). En nuestro informe de febrero concluimos que el precio del oro reflejaba las expectativas de inflación "verdaderas" a largo plazo del mercado, más que la inflación implícita derivada de los rendimientos de los TIPS.
Curiosamente, aunque el QE terminó hace ya un tiempo, el precio del oro sigue desafiando el continuo aumento de los tipos de interés reales. En el momento de redactar este texto, el precio del oro supera en unos 75 $/onza troy el precio previsto por el modelo.

En el informe de febrero señalamos que el oro refleja con mayor precisión que el mercado de TIPS las expectativas de inflación a largo plazo del mercado, pero que, a nuestro juicio, el mercado estaba subestimando gravemente los riesgos de inflación a largo plazo. Desde entonces, el mercado ha revisado al alza sus perspectivas de inflación a largo plazo, tanto en los TIPS como en el precio del oro, y por primera vez desde 2020 el precio del oro refleja mayores riesgos de inflación a largo plazo que los TIPS. Según nuestro modelo de precio del oro, las expectativas de inflación a 10 años rondan el 3,15 % (frente al 2,9 % de inflación implícita en los TIPS).
Es importante señalar que tanto el mercado de TIPS como el precio del oro siguen descontando el riesgo de que las elevadas tasas de inflación actuales sean cualquier cosa menos transitorias. La inflación general realizada del IPC de marzo fue del 8,5 %, mientras que la inflación implícita a 10 años sigue siendo solo del 2,9 %.
 Además, el motivo por el que las expectativas de inflación a 10 años se acercan al 3 % se debe casi por completo a las mayores expectativas de inflación a corto plazo (0-2 años). Las expectativas de inflación más allá de 2 años apenas superan su media a largo plazo. En otras palabras, el mercado sigue pensando que la inflación probablemente sea solo transitoria y se limite a los próximos dos años.

En nuestra opinión, el mercado de TIPS subestima gravemente los riesgos al alza de la inflación futura. El oro está descontando expectativas de inflación a largo plazo algo más altas, pero, a nuestro juicio, siguen siendo muy bajas. Creemos que el mercado confía demasiado en que la Fed (y más adelante otros grandes bancos centrales) subirá los tipos de interés hasta el nivel que haga falta para frenar la inflación. Creemos que nos encontramos en un entorno que da mucho margen de maniobra a los bancos centrales.
Los bancos centrales se encuentran actualmente entre la espada y la pared. La escasez de energía y los problemas en las cadenas de suministro siguen lastrando la actividad económica. Los recientes confinamientos generalizados en China no harán sino empeorar la situación. Al mismo tiempo, la inflación realizada en muchas economías occidentales ya se sitúa en los niveles más altos desde la década de 1970. La Fed lidera el camino y está subiendo los tipos a un ritmo rápido (rápido en comparación con anteriores periodos de subidas) y varios miembros del FOMC se han pronunciado abiertamente a favor de reducir el balance de la Fed.
Pero solo pueden subir los tipos un número limitado de veces antes de empujar a la economía estadounidense a una recesión. El resto del mundo la seguiría. Para empeorar las cosas, los precios de los activos siguen en niveles extremadamente elevados según las métricas convencionales. Un empeoramiento de las perspectivas económicas, junto con tipos más altos y la retirada del QE, podría provocar un desplome masivo de los precios de los activos (renta variable, inmobiliario), lo que a su vez agravaría la recesión (efecto riqueza negativo, impagos hipotecarios, restricción del crédito). Aunque una recesión global podría dar cierto alivio temporal a los problemas de las cadenas de suministro, es posible que ni siquiera suponga un alivio temporal para la inflación. En última instancia, creemos que los bancos centrales se verán obligados a poner fin al ciclo de subidas mucho antes de alcanzar sus objetivos designados (actualmente el 3 % para 2023).
Creemos que una recesión global volverá a cambiar radicalmente la postura de los bancos centrales y que hay una alta probabilidad de que veamos recortes agresivos de tipos y más QE (o posiblemente un sucesor del QE, como más cheques de estímulo o alguna forma de renta básica universal). Las condiciones de fondo que han llevado a las tasas de inflación actuales seguirán en gran medida vigentes, y nuevos estímulos y un regreso a tipos de interés cero (ZIRP) o incluso negativos (NIRP) caerán en terreno fértil. Dadas las expectativas de inflación incorporadas en el horizonte de 2 a 10 años, el mercado de TIPS asigna hoy a este escenario una probabilidad cercana a cero. Esto significa que el mercado del oro también asigna a este escenario una probabilidad cercana a cero. No obstante, parece que en las últimas semanas, al menos el mercado del oro se ha ido abriendo lentamente a este posible futuro, a la vista de la creciente brecha entre los tipos y el precio del oro.
La amenaza de subidas agresivas de tipos en los próximos meses, junto con el riesgo de una recesión global, puede impedir por ahora una fuerte ruptura al alza del oro. Sin embargo, cuando se erosione la confianza en la capacidad de la Fed (y de otros bancos centrales) para contener la inflación, las expectativas de tipos de interés reales caerán con fuerza. El resultado será una rápida revalorización del oro.

Las opiniones y los puntos de vista expresados en este artículo son los del autor o los autores y no reflejan los de Goldmoney, salvo que se indique expresamente lo contrario. El artículo tiene únicamente fines de información general y no supone que Goldmoney o el autor o los autores te proporcionen asesoramiento jurídico, financiero, fiscal, de inversión o contable. No deberías actuar ni basarte en ninguna información contenida en el artículo sin consultar antes con un profesional independiente. Se ha procurado que la información del artículo sea fiable; sin embargo, Goldmoney no garantiza que sea exacta, completa o actualizada, ni que deba tomarse como una indicación de resultados futuros, y no debe confiarse en ella como tal. Goldmoney no se hará responsable de ninguna reclamación, pérdida, daño o inconveniente causado como consecuencia de cualquier información u opinión contenida en este artículo, y cualquier acción emprendida a raíz de las opiniones y la información que contiene corre por tu cuenta y riesgo.