
Im Februar dieses Jahres haben wir einen Bericht mit dem Titel Gold trotzt dem restriktiven Zinsumfeld (2. Februar 2022) veröffentlicht, in dem wir die Diskrepanz zwischen rasch steigenden Realzinsen und der Widerstandsfähigkeit der Goldpreise hervorgehoben haben. In den vergangenen Jahren haben wir ausführlich über den inversen Zusammenhang zwischen den Realzinserwartungen und dem Goldpreis geschrieben (siehe Gold Price Framework Vol. 2: The energy side of the equation, 28. Mai 2018) (siehe Exhibit 1).
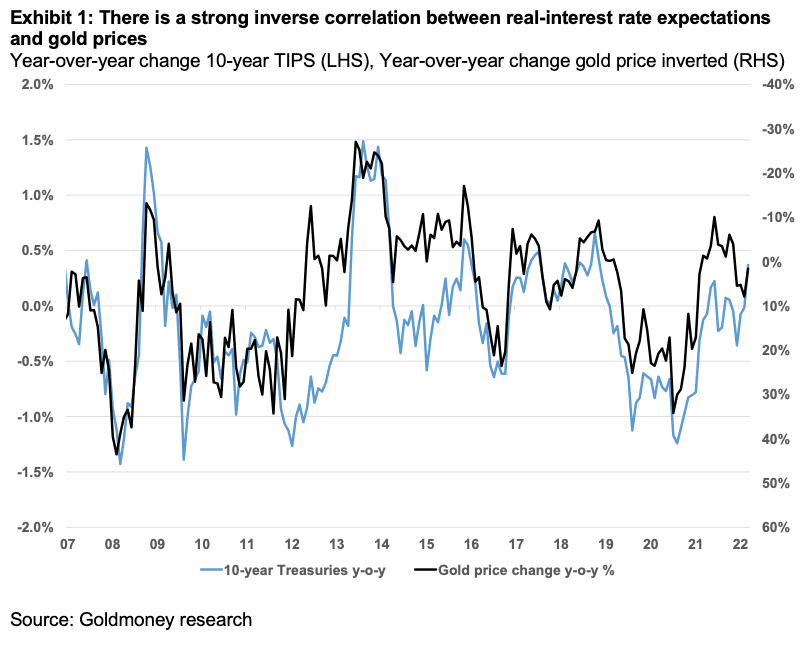
Die Realzinserwartungen (gemessen an den Renditen inflationsgeschützter US-Staatsanleihen, sogenannter TIPS) steigen seit ihrem Tiefpunkt im Dezember 2021. Zum Zeitpunkt der Veröffentlichung unseres Februar-Berichts waren die Renditen 10-jähriger TIPS in nur zwei Monaten von ihrem Rekordtief von -1,2 % auf -0,6 % gestiegen, da der Markt den Ausblick für Zinserhöhungen der Fed und eine rasche Rückführung der quantitativen Lockerung (Quantitative Easing, QE) deutlich neu bewertete. Dennoch trotzten die Goldpreise diesem Druck und blieben stabil. Tatsächlich lag Gold über diesen Zeitraum zum Zeitpunkt der Veröffentlichung des Berichts sogar im Plus.
Seither hat sich das Umfeld für Zinsen (und QE) noch restriktiver entwickelt. Die Renditen 10-jähriger TIPS liegen nun bei -0,1 % und befinden sich in einem steilen Aufwärtstrend. QE ist nicht nur beendet, vielmehr wird kurzfristig mit dem Beginn der Bilanzverkürzung (negatives QE) gerechnet. Selbst einige der historisch am stärksten zu einer lockeren Geldpolitik neigenden Mitglieder des FOMC fordern eine rasche Verkürzung der Bilanz.

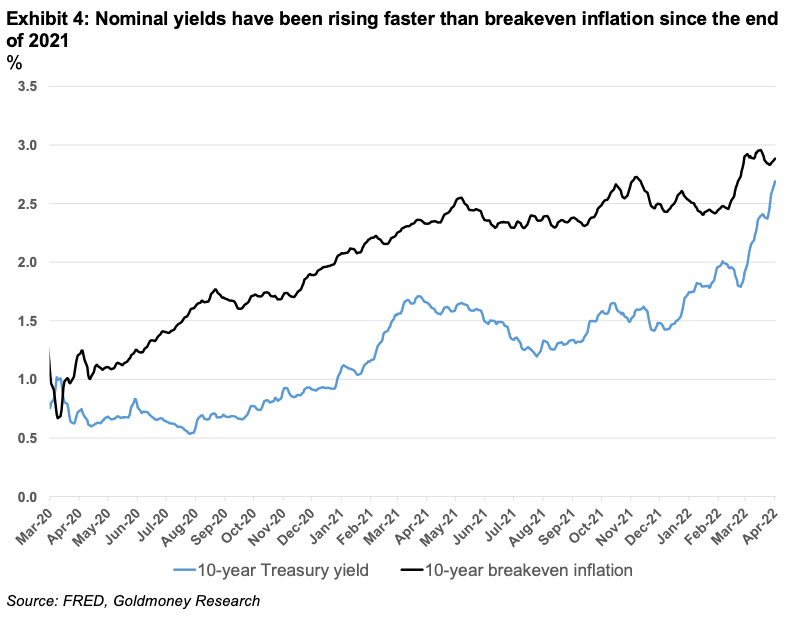
All dies geschieht vor dem Hintergrund einer realisierten Inflation, die so hoch ist wie seit mehreren Jahrzehnten nicht mehr. Dadurch sind auch die längerfristigen Inflationserwartungen gestiegen, wie sie sich in 10-jährigen TIPS zeigen. Die 10-jährige Breakeven-Inflation liegt nun bei beachtlichen 2,9 % und damit auf dem höchsten Stand seit der Markteinführung der ersten TIPS im Jahr 1997.

Allerdings sind die nominalen Renditen schneller gestiegen als die implizierte Breakeven-Inflation, sodass die langfristigen Realzinserwartungen in weniger als vier Monaten um mehr als 1 % zugelegt haben.
Obwohl all dies für Gold sehr negativ sein sollte, trotzt der Goldpreis weiterhin dem Zinssturm. Ende Dezember 2021, als die TIPS-Renditen bei -1,1 % lagen, notierte Gold bei 1.829 $/ozt. Heute liegen die TIPS-Renditen 1 % höher, und Gold liegt 125 $/ozt höher.
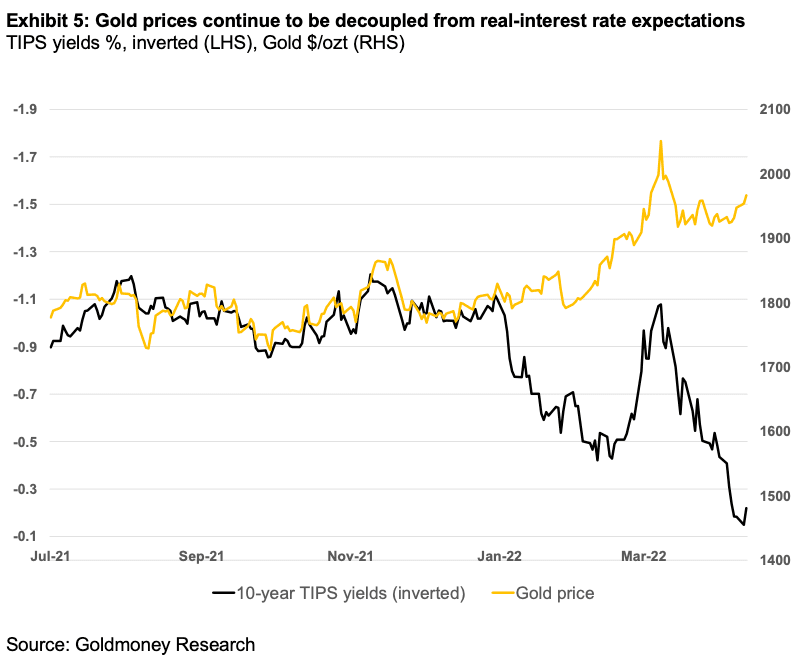
In unserem Februar-Bericht haben wir einige Überlegungen dazu dargelegt, warum die Goldpreise trotz des Anstiegs der Realzinsen nicht gefallen sind. Wir haben darauf hingewiesen, dass die Fed, bezogen auf die jeweilige Marktgröße, TIPS in schnellerem Tempo gekauft hat als nominale Staatsanleihen. Dies führte dazu, dass die TIPS-Renditen bei starkem QE stärker sanken als die nominalen Renditen und die implizierten Inflationserwartungen nach oben verzerrt wurden. Dadurch erschienen die Goldpreise im Verhältnis zu den TIPS-Renditen zu niedrig, solange die Fed Vermögenswerte kaufte. Diesen Effekt können wir in unserem Goldpreis-Rahmenmodell beobachten, in dem die Goldpreise während des gesamten Jahres 2021 hinter den prognostizierten Preisen zurückblieben. Zeitweise lagen die realisierten Goldpreise 200 $/ozt unter den prognostizierten Preisen (siehe Exhibit 6).
Sobald die Fed begann, ihre Käufe zu reduzieren, und QE schließlich beendete, trat der gegenteilige Effekt ein: Die Goldpreise blieben stabil und stiegen sogar, obwohl die Realzinserwartungen zu steigen begannen. Dies führte zu einer Annäherung der realisierten Goldpreise an die vom Modell prognostizierten Werte (siehe Exhibit 6). In unserem Februar-Bericht kamen wir zu dem Schluss, dass die Goldpreise die „wahren“ langfristigen Inflationserwartungen des Marktes widerspiegeln und nicht die aus den TIPS-Renditen abgeleitete Breakeven-Inflationsrate.
Interessanterweise trotzen die Goldpreise den weiter steigenden Realzinsen auch jetzt, da QE bereits seit einiger Zeit beendet ist. Zum Zeitpunkt der Berichterstellung liegen die Goldpreise um rund 75 $/ozt über den vom Modell prognostizierten Preisen.

Im Februar-Bericht haben wir hervorgehoben, dass Gold die langfristigen Inflationserwartungen des Marktes genauer widerspiegelt als der TIPS-Markt, dass der Markt die langfristigen Inflationsrisiken unserer Ansicht nach jedoch erheblich unterschätzt. Seither hat der Markt seinen langfristigen Inflationsausblick, der sowohl in den TIPS als auch in den Goldpreisen enthalten ist, nach oben angepasst, und zum ersten Mal seit 2020 spiegeln die Goldpreise nun höhere langfristige Inflationsrisiken wider als die TIPS. Laut unserem Goldpreismodell liegen die 10-jährigen Inflationserwartungen bei rund 3,15 % (gegenüber 2,9 % Breakeven-Inflation, die in den TIPS enthalten ist).
Wichtig ist, dass sowohl der TIPS-Markt als auch die Goldpreise das Risiko, dass die derzeit beobachteten hohen Inflationsraten alles andere als vorübergehend sind, weiterhin nicht einpreisen. Die realisierte Gesamtinflation (Headline-CPI) lag im März bei 8,5 %, während die 10-jährige Breakeven-Inflation nach wie vor nur 2,9 % beträgt.
 Hinzu kommt, dass die 10-jährigen Inflationserwartungen nur deshalb nahe 3 % liegen, weil die kurzfristigen Inflationserwartungen (0–2 Jahre) erhöht sind. Die Inflationserwartungen jenseits von zwei Jahren liegen kaum über ihrem langfristigen Durchschnitt. Mit anderen Worten: Der Markt geht weiterhin davon aus, dass die Inflation wahrscheinlich nur vorübergehend und auf die nächsten zwei Jahre begrenzt ist.

Unserer Ansicht nach unterschätzt der TIPS-Markt die Aufwärtsrisiken der künftigen Inflation erheblich. Gold preist etwas höhere langfristige Inflationserwartungen ein, doch auch diese sind unserer Einschätzung nach noch viel zu niedrig. Wir denken, dass der Markt zu zuversichtlich ist, dass die Fed (und später andere große Zentralbanken) die Zinsen auf jedes Niveau anheben wird, das nötig ist, um die Inflation abzuwürgen. Wir sind der Ansicht, dass das derzeitige Umfeld den Zentralbanken großen Spielraum lässt.
Die Zentralbanken befinden sich derzeit in einer Zwickmühle. Energieknappheit und Lieferkettenprobleme bremsen weiterhin die Wirtschaftstätigkeit. Die jüngsten weitreichenden Lockdowns in China werden die Lage nur noch verschlimmern. Gleichzeitig liegt die realisierte Inflation in vielen westlichen Volkswirtschaften bereits auf dem höchsten Stand seit den 1970er-Jahren. Die Fed geht voran und erhöht die Zinsen in rasantem Tempo (rasant im Vergleich zu früheren Zinserhöhungszyklen), und mehrere Mitglieder des FOMC haben sich deutlich für einen Abbau der Fed-Bilanz ausgesprochen.
Doch sie können die Zinsen nur eine begrenzte Anzahl von Malen anheben, bevor sie die US-Wirtschaft in eine Rezession stürzen. Der Rest der Welt würde folgen. Erschwerend kommt hinzu, dass die Vermögenspreise nach herkömmlichen Kennzahlen weiterhin extrem hoch sind. Ein sich verschlechternder Wirtschaftsausblick in Verbindung mit höheren Zinsen und dem Abbau von QE könnte zu einem massiven Einbruch der Vermögenspreise (Aktien, Immobilien) führen, der wiederum die Rezession verschärfen würde (negativer Vermögenseffekt, Hypothekenausfälle, Kreditklemme). Eine globale Rezession könnte zwar eine vorübergehende Entlastung bei den Lieferkettenproblemen bringen, doch möglicherweise nicht einmal eine vorübergehende Entlastung bei der Inflation. Letztlich werden die Zentralbanken unserer Ansicht nach gezwungen sein, den Zinserhöhungszyklus zu beenden, lange bevor sie ihre erklärten Ziele erreichen (derzeit 3 % bis 2023).
Wir gehen davon aus, dass eine globale Rezession die Haltung der Zentralbanken erneut radikal verändern wird, und es besteht eine hohe Wahrscheinlichkeit, dass wir aggressive Zinssenkungen und mehr QE erleben werden (oder möglicherweise einen Nachfolger von QE, etwa weitere Konjunkturschecks oder eine Form des bedingungslosen Grundeinkommens). Die zugrunde liegenden Bedingungen, die zu den aktuellen Inflationsraten geführt haben, werden weitgehend bestehen bleiben, und neue Konjunkturmaßnahmen sowie ein erneutes ZIRP- oder sogar NIRP-Umfeld würden auf fruchtbaren Boden fallen. Angesichts der eingebetteten Inflationserwartungen über den Horizont von 2 bis 10 Jahren räumt der TIPS-Markt diesem Szenario derzeit noch eine Wahrscheinlichkeit von nahezu null Prozent ein. Das bedeutet, dass auch der Goldmarkt diesem Szenario eine Wahrscheinlichkeit von nahezu null Prozent beimisst. Allerdings scheint sich zumindest der Goldmarkt in den vergangenen Wochen angesichts der sich vergrößernden Lücke zwischen Zinsen und Goldpreisen langsam mit dieser möglichen Zukunft anzufreunden.
Die Drohung aggressiver Zinserhöhungen in den kommenden Monaten in Verbindung mit dem Risiko einer globalen Rezession könnte einen massiven Ausbruch beim Gold vorerst verhindern. Sobald jedoch das Vertrauen in die Fähigkeit der Fed (und anderer Zentralbanken), die Inflation einzudämmen, schwindet, werden die Realzinserwartungen deutlich sinken. Die Folge wird eine rasche Neubewertung von Gold sein.

Die in diesem Artikel geäußerten Ansichten und Meinungen sind die des Autors bzw. der Autoren und geben nicht die Ansichten von Goldmoney wieder, sofern nicht ausdrücklich anders angegeben. Der Artikel dient ausschließlich der allgemeinen Information und stellt keine Rechts-, Finanz-, Steuer-, Anlage- oder Buchhaltungsberatung durch Goldmoney oder den Autor bzw. die Autoren dar. Sie sollten nicht auf Grundlage der im Artikel enthaltenen Informationen handeln oder sich auf diese verlassen, ohne zuvor unabhängigen fachlichen Rat einzuholen. Es wurde Sorgfalt darauf verwendet, die Zuverlässigkeit der Informationen im Artikel sicherzustellen; Goldmoney übernimmt jedoch keine Gewähr dafür, dass sie richtig, vollständig und aktuell sind oder als Hinweis auf künftige Ergebnisse verstanden werden können, und sie sollten nicht als solche herangezogen werden. Goldmoney haftet nicht für Ansprüche, Verluste, Schäden oder Unannehmlichkeiten, die sich aus den in diesem Artikel enthaltenen Informationen oder Meinungen ergeben. Jede Handlung, die aufgrund der in diesem Artikel enthaltenen Meinungen und Informationen vorgenommen wird, erfolgt auf Ihr eigenes Risiko.