
Unser proprietäres Goldpreismodell hat die Goldpreisentwicklung seit seiner erstmaligen Vorstellung gegenüber unseren Leserinnen und Lesern im Jahr 2016 sehr gut abgebildet. Wie bereits erläutert, besteht der Zweck unseres Goldpreismodells nicht darin, Handelssignale zu liefern. Vielmehr halten wir das Modell für ein sehr nützliches Instrument, um die grundlegenden Treiber der Goldpreise gründlich zu verstehen. Im Laufe der Jahre haben wir ausführlich über den Zusammenhang zwischen dem Goldpreis und den von uns identifizierten zugrunde liegenden Variablen geschrieben. Diese Ausführungen können Sie in unserem dreiteiligen Rahmenbericht nachlesen, und zwar hier (Gold Price Framework Vol. 2: The energy side of the equation, 28. Mai 2018), hier (Part II, 10. Juli 2018) und hier (Part III, 24. August 2018) sowie in einigen Folgeberichten, die auf dem Modell aufbauten (Gold Price Framework Update – the New Cycle Accelerates, 28. Januar 2021) und (Gold prices continue to weather the rate storm, 13. April 2022).
Wie bei allen Modellen, die den Preis eines Vermögenswerts anhand zugrunde liegender Variablen im Zeitverlauf erklären sollen, gibt es Phasen, in denen der beobachtete Preis und der vom Modell prognostizierte Preis deutlich voneinander abweichen. Diese Fälle waren für uns stets die interessantesten. Wenn sie eintreten, stellt sich die Frage, ob der Goldmarkt etwas einpreist, das die zugrunde liegenden Variablen nicht abbilden, oder ob der Goldmarkt die von den zugrunde liegenden Variablen gelieferten Informationen nicht vollständig widerspiegelt.
In einigen früheren Fällen näherten sich die Preise an, weil sich die vom Modell prognostizierten Preise den beobachteten Preisen annäherten. Dies geschieht, wenn der Goldmarkt einige der Bewegungen der zugrunde liegenden Treiber vorwegnimmt oder wenn die Preise der zugrunde liegenden Variablen aus irgendeinem Grund verzerrt sind. So können beispielsweise die im TIPS-Markt (einem der Treiber) implizierten langfristigen Inflationserwartungen aus technischen Gründen zu niedrig oder zu hoch sein. In den vergangenen Jahren hielt die Fed zeitweise einen deutlich größeren Anteil aller ausstehenden TIPS als an nominalen Staatsanleihen, und sowohl der Aufbau als auch der Abbau dieser Position verzerrten unserer Ansicht nach die implizierten Inflationserwartungen. In jenem Fall vertraten wir die Auffassung, dass der Goldmarkt die „wahren“ Inflationserwartungen besser widerspiegelte als der TIPS-Markt. Und als diese Verzerrungen verschwanden, näherten sich die vom Modell prognostizierten Preise dem beobachteten Goldpreis an.
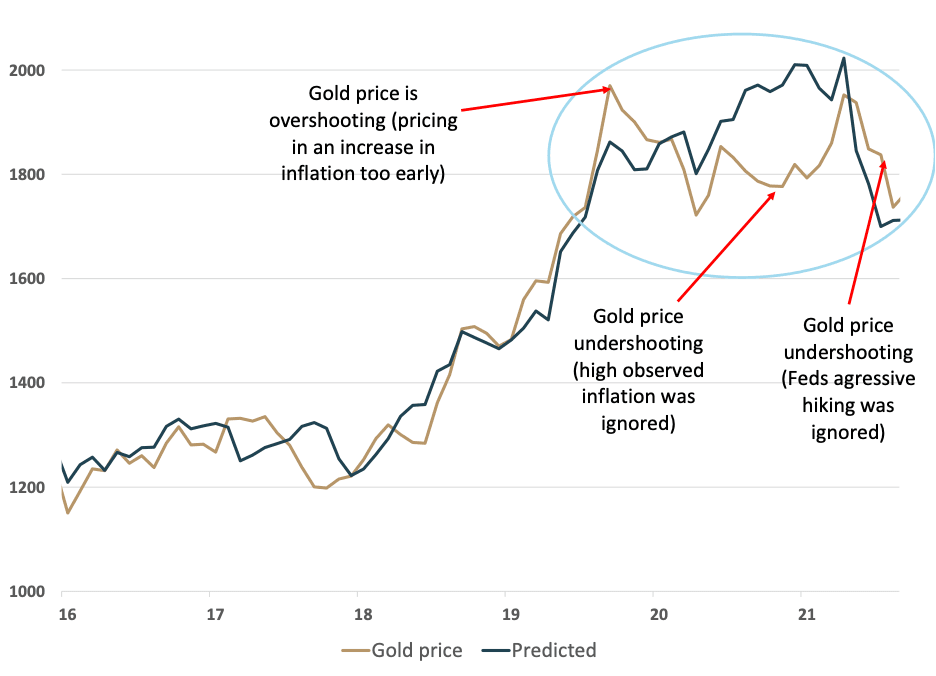
In anderen Fällen näherten sich die Preise an, weil sich die beobachteten Preise den prognostizierten Preisen annäherten. In diesen Fällen war der Goldmarkt im Verhältnis zu den zugrunde liegenden Variablen falsch bewertet, die rückblickend den Zustand des Marktes zutreffender widerspiegelten. Zuletzt war dies Mitte 2020 der Fall, als der Goldpreis angesichts der beispiellosen Ausweitung der Zentralbankbilanzen rasch auf 2.200 US-Dollar stieg. Der Markt war plötzlich sehr besorgt über die inflationären Auswirkungen der jüngsten QE-Runde. Obwohl die Realzinserwartungen stark sanken, kam der Rückgang bei etwa -1,2 % zum Stillstand. Das markierte wohl ein neues Tief, doch der Goldmarkt hatte noch höhere langfristige Inflationserwartungen und damit niedrigere Realzinserwartungen eingepreist (siehe Exhibit 1). Und als sich diese langfristigen Inflationserwartungen im TIPS-Markt nicht materialisierten, korrigierten die Goldpreise nach unten. Die Inflation begann jedoch 2021 tatsächlich stark zu steigen, was sich auch auf die langfristigen Inflationserwartungen in den TIPS auswirkte. Das bedeutete, dass die von unserem Modell prognostizierten Preise zu steigen begannen. Der Goldmarkt sträubte sich lange, der beobachteten Inflation zu folgen, gab schließlich aber nach, und Gold bewegte sich erneut in Richtung 2.000 US-Dollar/ozt, wo sich das Modell bereits seit einiger Zeit befand (siehe Exhibit 1). Ironischerweise prognostizierte unser Goldpreismodell bereits eine deutliche Preiskorrektur aufgrund der aggressiven Rhetorik der Fed zu Zinserhöhungen (die die TIPS-Renditen in sehr kurzer Zeit auf über 2 % trieb), als sich die Preise schließlich annäherten. Auch hier folgte der beobachtete Goldpreis nur mit Verzögerung. Während dieses gesamten Zeitraums lief der vom Modell prognostizierte Preis dem beobachteten Goldpreis voraus (siehe Exhibit 1).
Exhibit 1: Von Anfang 2020 bis Mitte 2022 lief der von unserem Modell prognostizierte Preis den beobachteten Goldpreisen um mehrere Monate voraus, sowohl nach oben als auch nach unten
$/oz t
Quelle: Goldmoney Analysen
Wichtig ist: Wenn die beobachteten Goldpreise und die von unserem Modell prognostizierten Preise in der Vergangenheit auseinanderliefen, lag dies an einem dieser beiden Gründe. Es gab jedoch stets eine dritte Möglichkeit: Mehrfach haben wir uns angesichts großer Abweichungen zwischen beiden gefragt, ob das, was wir beobachteten, ein Paradigmenwechsel war und das Modell schlicht nicht mehr funktionierte. Waren wir an einem Punkt angelangt, an dem der Zusammenhang zwischen Gold und den von uns identifizierten zugrunde liegenden Variablen zusammengebrochen war?
Wie bereits hervorgehoben, ist dies bisher noch nie geschehen. Immer wenn sich die beobachteten Goldpreise von den modellprognostizierten Preisen entfernten, näherten sie sich letztlich wieder an. Obwohl die Zentralbanken fortwährend beispiellose geldpolitische Maßnahmen ergriffen haben, haben wir daher noch keinen Paradigmenwechsel erlebt, bei dem sich die Goldpreise nachhaltig von den zugrunde liegenden Einflussfaktoren gelöst hätten. Wir erwarten jedoch, dass ein solcher Paradigmenwechsel irgendwann eintreten wird, sobald die Zentralbanken die Kontrolle über das geldpolitische Umfeld verlieren.
Wir fragen uns erneut, ob dies nun der Zeitpunkt eines Paradigmenwechsels ist.
In den vergangenen Monaten hat sich der Goldpreis erneut vom Preis entfernt, den das Modell prognostiziert. Und er hat dies in bemerkenswerter Weise getan. Erstens hat die Differenz zwischen dem beobachteten Goldpreis und dem modellprognostizierten Preis ein Rekordhoch erreicht. Die aktuellen Goldpreise liegen mehr als 400 $/ozt über den modellprognostizierten Preisen (siehe Exhibit 2). Das vorherige Rekordhoch lag bei 200 $/ozt und hielt nur für kurze Zeit an.
Exhibit 2: Die beobachteten Goldpreise liegen deutlich über dem modellprognostizierten Preis
$/oz t
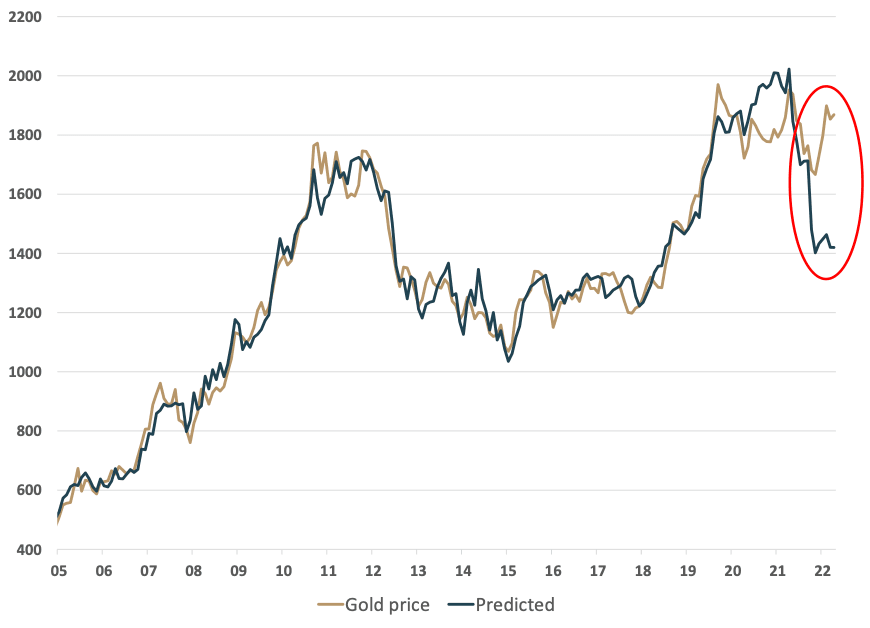
Quelle: Goldmoney Analysen
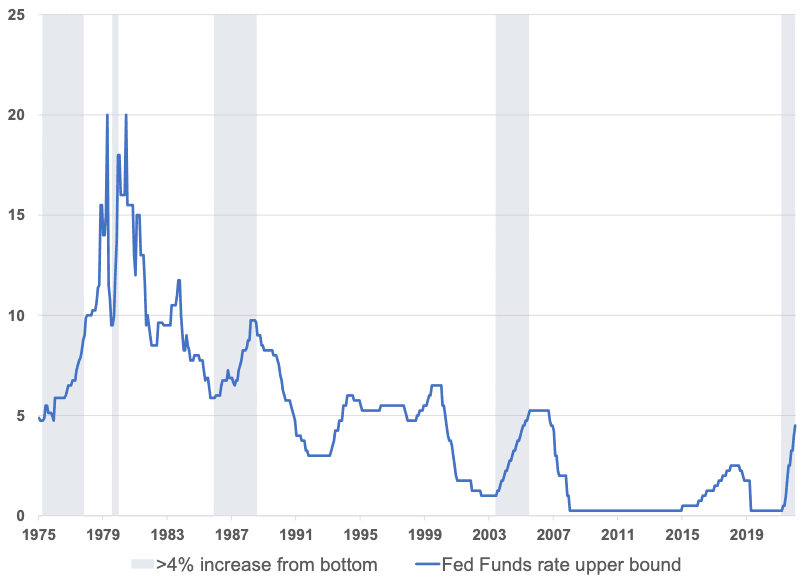
Zweitens geschieht dies in dem denkbar unwahrscheinlichsten Umfeld. Die Fed hat in den vergangenen 12 Monaten die Zinsen aggressiv angehoben, um die höchste Inflation seit über 40 Jahren zu bekämpfen. Sie erhöhte den Leitzins (Fed Funds Rate) innerhalb von nur 12 Monaten von 0 % auf 4,5 %. Derart starke Zinserhöhungen ausgehend vom Zyklustief sind sehr selten. Tatsächlich hat die Fed die Zinsen seit 1975 nur fünfmal um mehr als 4 % gegenüber dem Tiefpunkt angehoben (siehe Exhibit 3).
Exhibit 3: Seit 1975 hat die Fed die Zinsen nur fünfmal um mehr als 4 % gegenüber den Zyklustiefs angehoben
% Quelle: FRED, Goldmoney Analysen
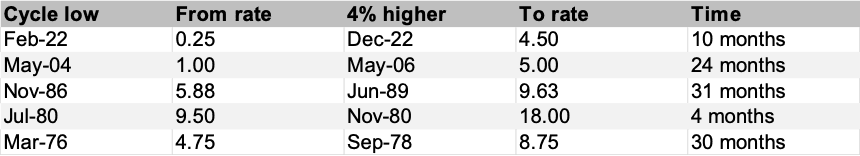
Auch das Tempo der jüngsten Zinserhöhung ist bemerkenswert (siehe Tabelle 1). Nur die Zinserhöhung von 1980 verlief schneller (nur 4 Monate für eine Anhebung um 8,5 %), doch dabei handelte es sich wohl um eine Kurskorrektur aufgrund eines Feinsteuerungsfehlers in einem Umfeld mit 20 % Inflation bzw. Zinsen (genauer gesagt hatte die Fed die Zinsen zu schnell gesenkt, von 20 % im März 1980 auf 9,5 % nur drei Monate später. Anschließend sah sie sich gezwungen, sie rasch wieder auf 18 % anzuheben. Wir würden daher argumentieren, dass dies lediglich eine Unterbrechung in der Lockerungsphase nach dem Volcker-Schock war). In den anderen drei Fällen, in denen die Fed die Zinsen um 4 % oder mehr gegenüber dem Tiefpunkt anhob, geschah dies im Durchschnitt über einen Zeitraum von 28 Monaten. Das bedeutet, dass der jüngste Zinserhöhungszyklus der schärfste seit über 50 Jahren war. Zudem ist er der einzige, der von der Nullzinsgrenze aus startete.
Tabelle 1: Das Tempo der jüngsten Zinserhöhung der Fed ist beispiellos
Quelle: FRED, Goldmoney Analysen
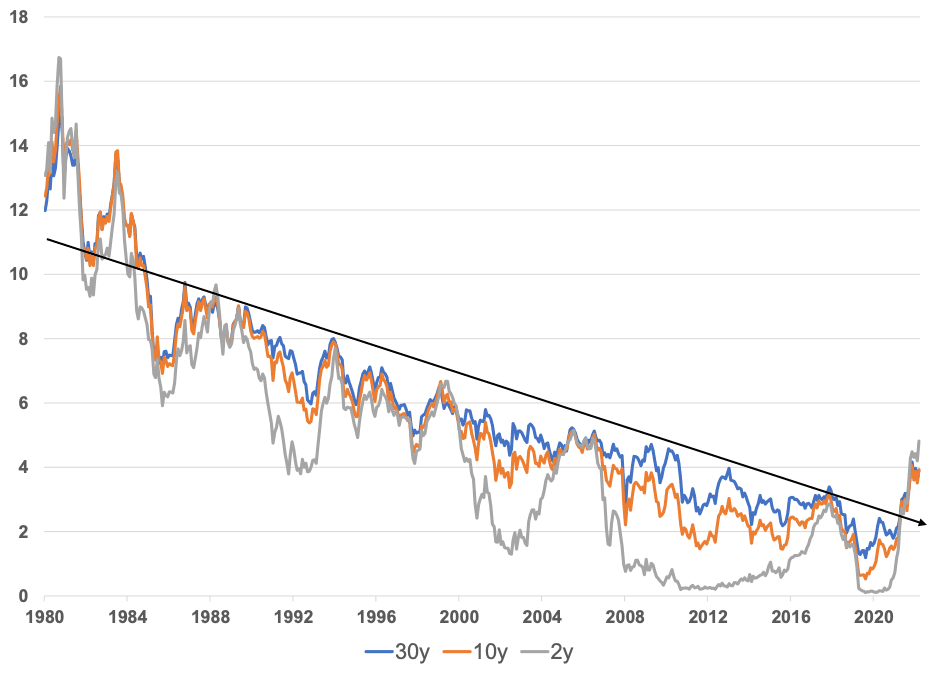
Darüber hinaus hat der Leitzins (Fed Funds Rate) den 45-jährigen Abwärtstrend, in dem er sich befand, nun deutlich durchbrochen. Dasselbe geschah am gesamten Markt für festverzinsliche Wertpapiere (siehe Exhibit 4).
Exhibit 4: Die US-Zinsen haben ihren 45-jährigen Abwärtstrend deutlich durchbrochen
Quelle: Goldmoney Analysen
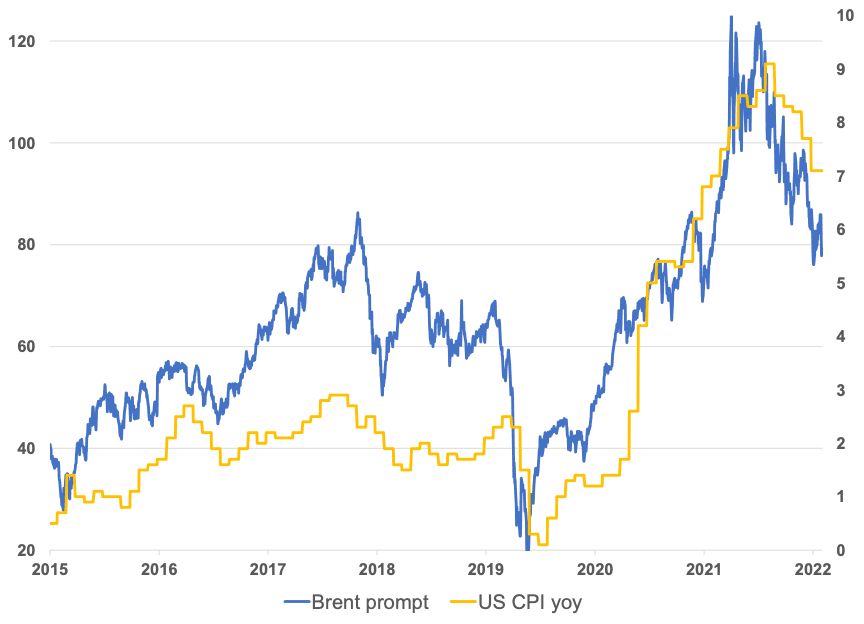
Gleichzeitig haben die Rohstoffpreise erheblich nachgegeben, während die Verbraucherpreisinflation hoch bleibt. Das hat zwei Effekte. Zum einen senkt es die Einsatzkosten der Goldproduktion, da die langfristigen Energiepreise zusammen mit den breiteren Rohstoffmärkten gesunken sind (siehe Exhibit 5) …
Exhibit 5: Sowohl die kurz- als auch die langfristigen Energiepreise sind deutlich gesunken
$/Barrel

Quelle: Goldmoney Analysen
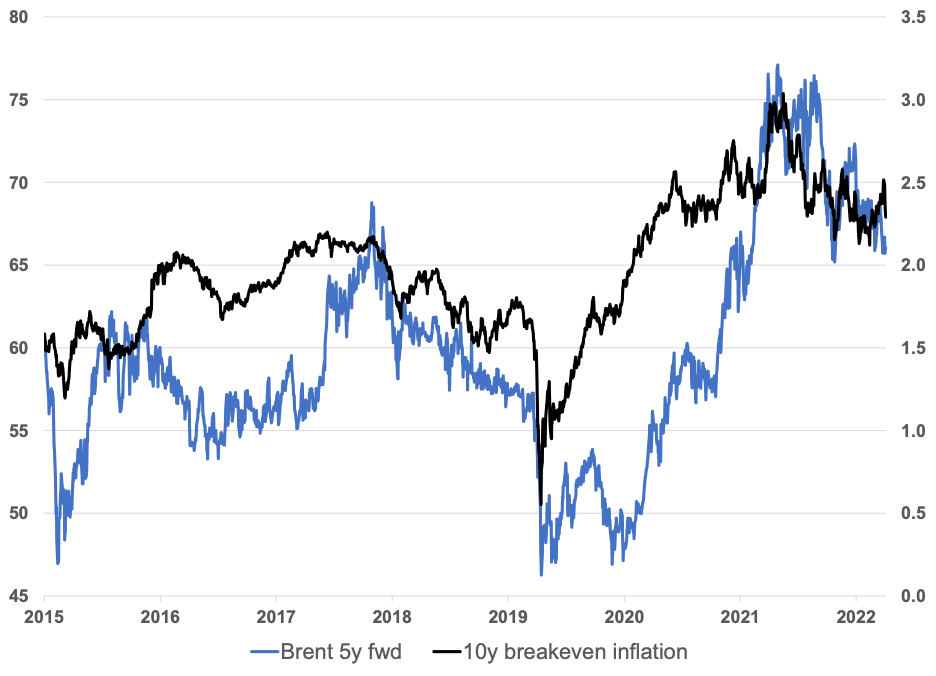
… und zum anderen deutet es darauf hin, dass sich die Verbraucherpreisinflation in den kommenden Monaten voraussichtlich abschwächen wird (siehe Exhibit 6). Dies könnte die langfristigen Inflationserwartungen und damit die Erwartungen an die Realzinsen noch weiter beeinflussen (Exhibit 7).
Exhibit 6: Energiepreise im Vergleich zur Verbraucherpreisinflation
$/Barrel (linke Skala), % (rechte Skala)
 Quelle: Goldmoney Analysen
Exhibit 7: Langfristiger Energiepreis im Vergleich zu den Inflationserwartungen
Quelle: Goldmoney Analysen
Dennoch haben die Goldpreise trotz alledem nicht nur ihr Niveau gehalten, sondern sind sogar gestiegen! Möglicherweise ist der Goldmarkt einfach wieder einmal über das Ziel hinausgeschossen. Oder wir erleben diesmal tatsächlich einen Paradigmenwechsel.
Bevor wir diesen Gedanken weiterverfolgen, müssen wir eine Einschränkung anführen. In unseren Modellen verwenden wir öffentlich verfügbare Daten zu den Netto-Verkäufen bzw. -Käufen der Zentralbanken. Die offiziellen Daten des IWF sind bekanntermaßen verzögert und unvollständig, und wir sind sicher, dass die gemeldeten Nettokäufe deutlich zu niedrig sind. Der World Gold Council (WGC) beispielsweise meldet für 2022 Nettozukäufe von 1136 Tonnen, mehr als das Doppelte der 450 Tonnen, die Zentralbanken 2021 erworben haben. Es ist kein Geheimnis, dass die Zentralbanken in der zweiten Hälfte des vergangenen Jahres eine regelrechte Einkaufstour unternommen haben. Wie viel Gold sie genau hinzugekauft haben, bleibt jedoch ein wenig rätselhaft. Selbst wenn man annimmt, dass die tatsächlichen Goldkäufe der Zentralbanken die WGC-Schätzungen um satte 50 % übertroffen haben, würde dies den vom Modell prognostizierten Preis nur um etwa 70 $/ozt näher an den beobachteten Preis heranführen. Wir glauben, dass dies teilweise eine Schwäche unseres Modells ist, da es auf historischen Daten beruht und wir in der Vergangenheit keine große Volatilität bei den Goldkäufen der Zentralbanken gesehen haben. Allerdings gab es bereits früher Jahre mit hohen Zentralbankkäufen und Jahre mit höherer Goldnachfrage aus allen Sektoren, und dennoch führte dies in unserem Modell nicht zu großen Verzerrungen. Daher glauben wir nicht, dass die Käufe der Zentralbanken die aktuelle große Diskrepanz zwischen prognostizierten und beobachteten Preisen erklären können.
Aus unserer Sicht besteht daher der einzige Grund dafür, dass sich die Goldpreise so stark und so lange von den zugrunde liegenden Variablen unseres Modells lösen, darin, dass der Goldmarkt endlich einpreist, dass die Zentralbanken, insbesondere die Fed, möglicherweise die Kontrolle über die Inflation verlieren. Das ist bemerkenswert angesichts der vorherrschenden Darstellung, die Fed sei willens und in der Lage, alles Notwendige zu tun, um die Inflation unter Kontrolle zu bringen.
Im zweiten Teil dieses Berichts werden wir uns eingehender mit dem aktuellen Marktumfeld befassen. Wir erläutern, warum es für die Fed bisher relativ einfach war, die Zinsen anzuheben, warum sich dies bald ändern wird und warum der Goldmarkt tatsächlich einen Paradigmenwechsel einpreisen könnte.