
Il nostro modello proprietario del prezzo dell'oro ha seguito molto bene l'andamento dei prezzi da quando lo abbiamo presentato ai nostri lettori per la prima volta, nel 2016. Come abbiamo già spiegato, lo scopo del nostro modello non è fornire segnali di trading. Lo riteniamo invece uno strumento molto utile per comprendere a fondo i fattori di base che muovono i prezzi dell'oro. Nel corso degli anni abbiamo scritto molto sul rapporto tra il prezzo dell'oro e le variabili sottostanti che abbiamo individuato. Potete recuperare queste analisi nel nostro rapporto in tre parti qui (Gold Price Framework Vol. 2: The energy side of the equation, 28 maggio 2018), qui (Parte II, 10 luglio 2018) e qui (Parte III, 24 agosto 2018), oltre che in alcuni rapporti successivi che hanno ampliato il modello (Gold Price Framework Update – the New Cycle Accelerates, 28 gennaio 2021) e (Gold prices continue to weather the rate storm, 13 aprile 2022.
Come per tutti i modelli che cercano di spiegare il prezzo di un asset nel tempo in base a variabili sottostanti, ci sono periodi in cui il prezzo osservato e quello previsto dal modello divergono in modo significativo. Per noi questi casi sono sempre stati i più interessanti. Quando accade, ci si chiede se il mercato dell'oro stia scontando qualcosa che le variabili sottostanti non incorporano, oppure se il mercato dell'oro non rifletta pienamente le informazioni che le variabili sottostanti forniscono.
In alcuni casi in passato i prezzi sono tornati a convergere perché i prezzi previsti dal modello si sono avvicinati a quelli osservati. Succede quando il mercato dell'oro anticipa alcuni movimenti dei fattori sottostanti, oppure quando i prezzi delle variabili sottostanti sono distorti per qualche motivo. Ad esempio, le aspettative di inflazione a lungo termine implicite nel mercato dei TIPS (uno dei fattori) possono essere troppo basse o troppo alte per ragioni tecniche. In alcuni momenti degli ultimi anni la Fed ha detenuto una quota dei TIPS in circolazione molto più grande di quella dei titoli del Tesoro nominali, e a nostro avviso sia la costruzione sia lo smantellamento di questa posizione hanno distorto le aspettative di inflazione implicite. In quel caso abbiamo sostenuto che il mercato dell'oro rifletteva le aspettative di inflazione "vere" meglio del mercato dei TIPS. E quando queste distorsioni sono scomparse, i prezzi previsti dal modello sono tornati a convergere verso il prezzo osservato dell'oro.
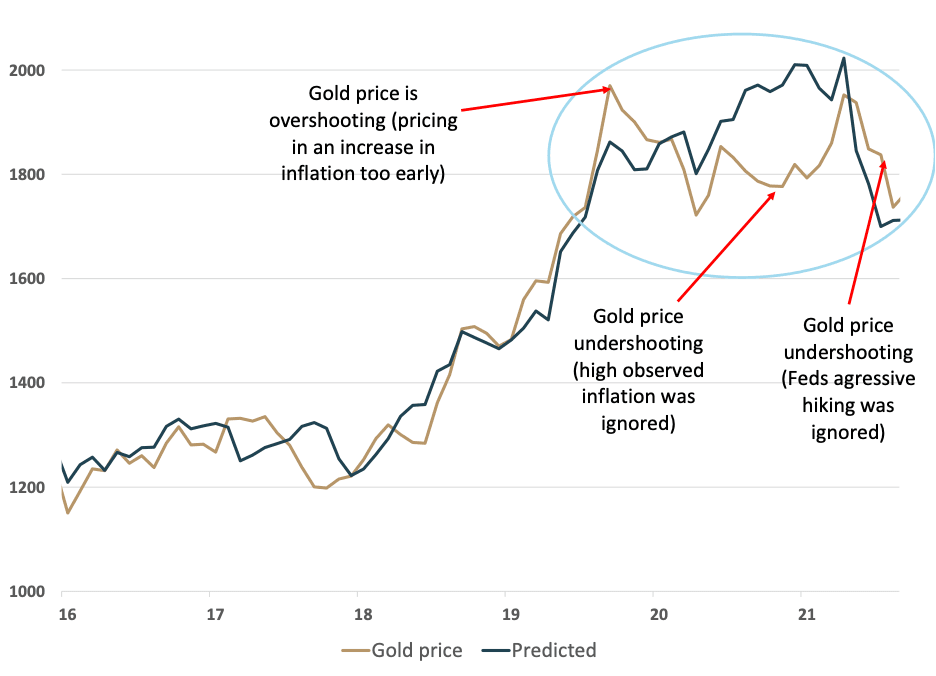
In altri casi i prezzi sono tornati a convergere perché quelli osservati si sono avvicinati a quelli previsti. In quei casi il mercato dell'oro era prezzato in modo errato rispetto alle variabili sottostanti, che, con il senno di poi, si sono rivelate un riflesso più accurato dello stato del mercato. L'ultima volta che è successo è stata a metà del 2020, quando il prezzo dell'oro è salito rapidamente a 2.200 dollari sulla scia dell'espansione senza precedenti dei bilanci delle banche centrali. Il mercato si è improvvisamente preoccupato molto dell'impatto inflazionistico di quell'ultimo round di QE. Tuttavia, mentre le aspettative sui tassi di interesse reali sono scese bruscamente, si sono fermate intorno a -1,2%. Questo ha segnato probabilmente un nuovo minimo, ma il mercato dell'oro aveva scontato aspettative di inflazione a lungo termine ancora più alte e quindi aspettative di tassi reali più basse (vedi Grafico 1). Quando queste aspettative di inflazione a lungo termine non si sono concretizzate nel mercato dei TIPS, i prezzi dell'oro hanno corretto al ribasso. Tuttavia, nel 2021 l'inflazione ha INIZIATO a salire rapidamente, influenzando anche le aspettative di inflazione a lungo termine nei TIPS. Ciò ha fatto sì che i prezzi previsti dal nostro modello cominciassero a salire. Il mercato dell'oro ha resistito a lungo prima di seguire l'inflazione osservata, ma alla fine ha ceduto e l'oro si è mosso di nuovo verso i 2.000 dollari/ozt, dove il modello si trovava già da tempo (vedi Grafico 1). Ironia della sorte, quando i prezzi sono finalmente convergenti, il nostro modello prevedeva già una forte correzione del prezzo a causa della retorica aggressiva della Fed sui rialzi dei tassi (che ha spinto i rendimenti dei TIPS oltre il 2% in pochissimo tempo). Ancora una volta il prezzo osservato dell'oro ha seguito solo con ritardo. In tutto questo periodo il prezzo previsto dal modello ha anticipato il prezzo osservato dell'oro (vedi Grafico 1).
Grafico 1: Dall'inizio del 2020 a metà 2022, il prezzo previsto dal nostro modello ha anticipato di diversi mesi i prezzi osservati dell'oro, sia al rialzo sia al ribasso
$/oncia troy
Fonte: Goldmoney Ricerche
È importante notare che, quando in passato i prezzi osservati dell'oro e quelli previsti dal nostro modello hanno divergito, è stato per uno di questi due motivi. Tuttavia c'era sempre una terza possibilità: più volte in passato, di fronte a grandi discrepanze tra i due, ci siamo chiesti se quello che stavamo osservando fosse un cambio di paradigma e il modello semplicemente non funzionasse più. Eravamo arrivati a un punto in cui il rapporto tra l'oro e le variabili sottostanti che avevamo individuato si era rotto?
Come abbiamo già sottolineato, finora questo non è mai accaduto. Ogni volta che i prezzi osservati dell'oro si sono staccati da quelli previsti dal modello, alla fine sono sempre convergenti di nuovo. Pertanto, anche se le banche centrali hanno continuato a portare avanti politiche monetarie senza precedenti, non abbiamo ancora assistito a un cambio di paradigma in cui i prezzi dell'oro si siano staccati in modo duraturo dai fattori sottostanti. Tuttavia, prevediamo che un cambio di paradigma di questo tipo si verificherà prima o poi, quando le banche centrali perderanno il controllo sul contesto monetario.
Ci chiediamo di nuovo se questo sia ora il momento di un cambio di paradigma.
Negli ultimi mesi il prezzo dell'oro si è nuovamente staccato dal prezzo previsto dal modello, e lo ha fatto in modo notevole. Innanzitutto, il divario tra il prezzo osservato dell'oro e il prezzo previsto dal modello ha raggiunto un massimo storico. Gli attuali prezzi dell'oro superano di oltre 400 $/ozt i prezzi previsti dal modello (vedi Exhibit 2). Il precedente massimo storico era di 200 $/ozt e è durato solo per un breve periodo.
Exhibit 2: I prezzi osservati dell'oro sono sostanzialmente superiori al prezzo previsto dal modello
$/oncia troy
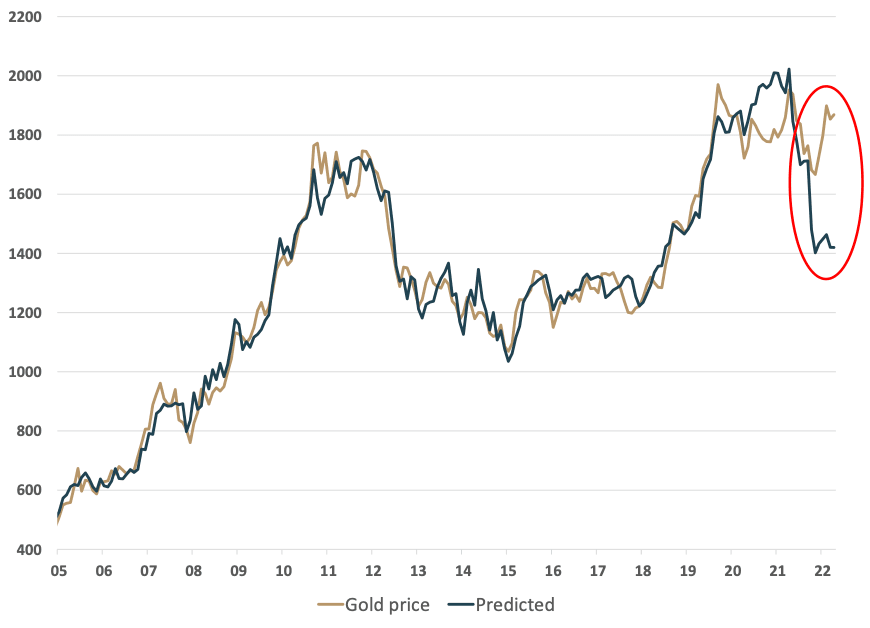
Fonte: Goldmoney Ricerche
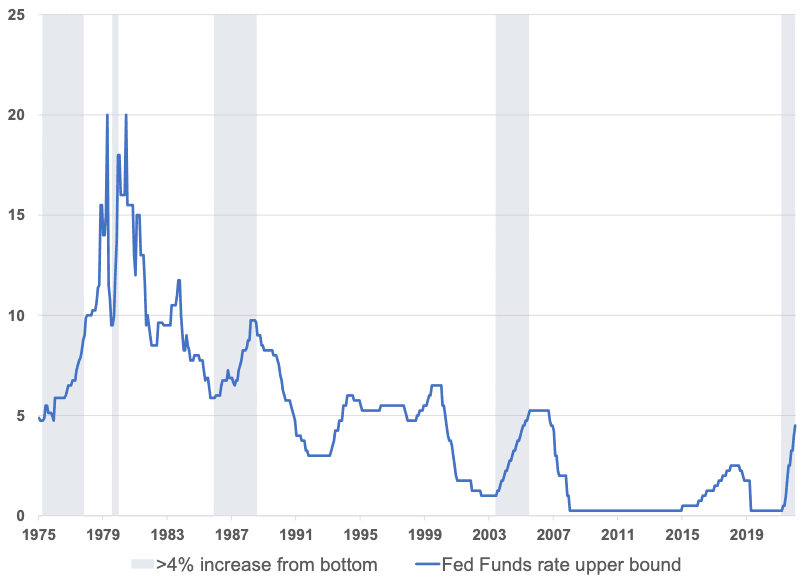
In secondo luogo, tutto questo accade nel contesto meno probabile in assoluto. Negli ultimi 12 mesi la Fed ha alzato i tassi in modo aggressivo per combattere l'inflazione più alta degli ultimi oltre 40 anni. In soli 12 mesi la Fed ha portato il tasso sui Fed Funds dallo 0% al 4,5%. È molto raro vedere rialzi dei tassi così ampi a partire dai minimi del ciclo. Di fatto, dal 1975 è successo solo cinque volte che la Fed alzasse i tassi di oltre il 4% rispetto al minimo (vedi Exhibit 3).
Exhibit 3: Dal 1975 è accaduto solo 5 volte che la Fed alzasse i tassi di oltre il 4% rispetto ai minimi del ciclo
% Fonte: FRED, Goldmoney Ricerche
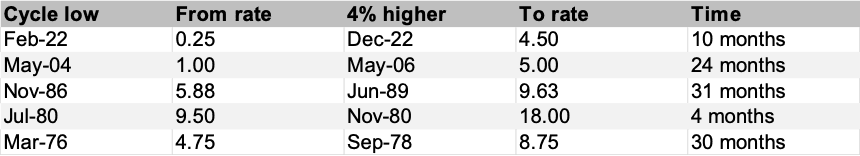
Anche la velocità di questo recente rialzo dei tassi è notevole (vedi tabella 1). Solo il rialzo del 1980 è stato più rapido (appena 4 mesi per un aumento dell'8,5%), ma si trattò probabilmente di una correzione di politica dovuta a un errore di calibrazione in un contesto di inflazione e tassi al 20% (più precisamente, la Fed aveva abbassato i tassi troppo in fretta, dal 20% di marzo 1980 al 9,5% appena tre mesi dopo, e fu poi costretta a rialzarli rapidamente fino al 18%. Riteniamo quindi che sia stato solo un episodio isolato nella fase di allentamento seguita allo shock Volcker). Negli altri tre casi in cui la Fed ha alzato i tassi del 4% o più dal minimo, lo ha fatto in media nell'arco di 28 mesi. Ciò significa che il recente ciclo di rialzi è stato il più brusco degli ultimi oltre 50 anni. Inoltre, è l'unico partito dal limite dello zero.
Tabella 1: La velocità dell'ultimo rialzo dei tassi della Fed non ha precedenti
Fonte: FRED, Goldmoney Ricerche
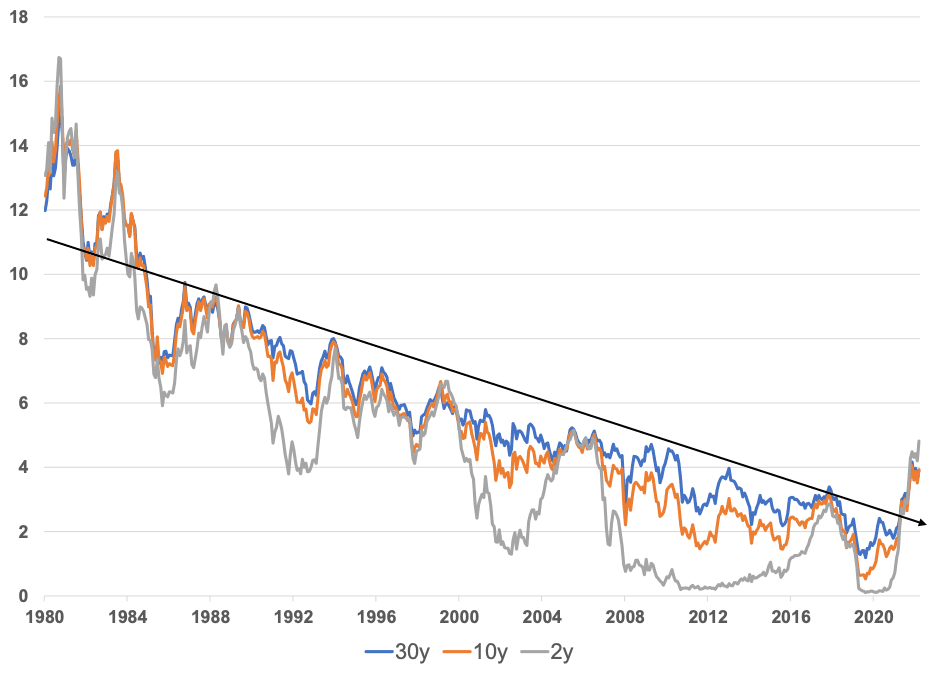
Inoltre, il tasso sui Fed Funds ha ora chiaramente interrotto il trend ribassista di 45 anni in cui si trovava. Lo stesso è accaduto all'intero mercato obbligazionario (vedi Exhibit 4).
Exhibit 4: I tassi USA hanno chiaramente interrotto il loro trend ribassista di 45 anni
Fonte: Goldmoney Ricerche
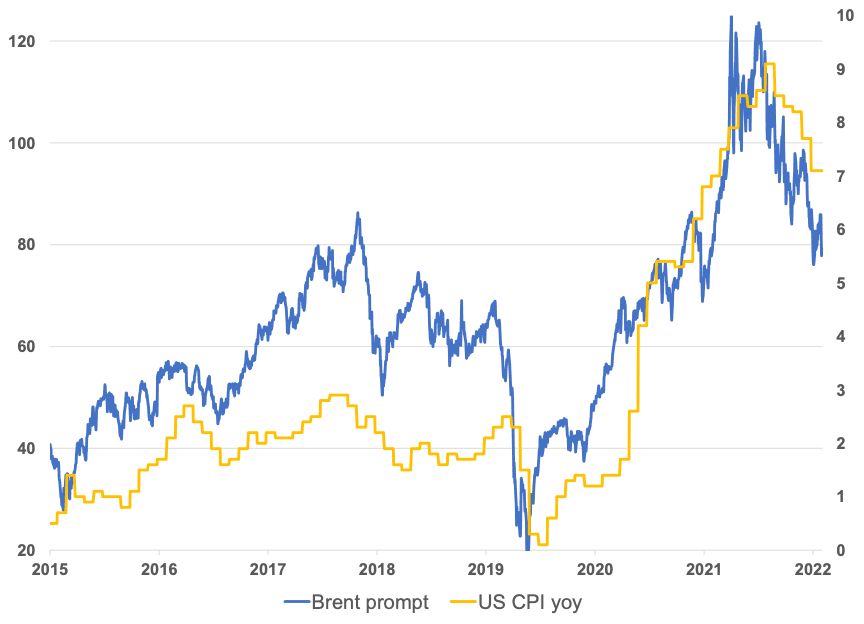
Allo stesso tempo, mentre l'inflazione CPI resta elevata, i prezzi delle materie prime sono arretrati in modo sostanziale. Questo ha due effetti. Riduce i costi di input per la produzione di oro, dato che i prezzi dell'energia a lunga scadenza sono diminuiti insieme ai mercati delle materie prime in generale (vedi Exhibit 5)…
Exhibit 5: I prezzi dell'energia, sia a breve sia a lungo termine, sono diminuiti in modo significativo
$/barile

Fonte: Goldmoney Ricerche
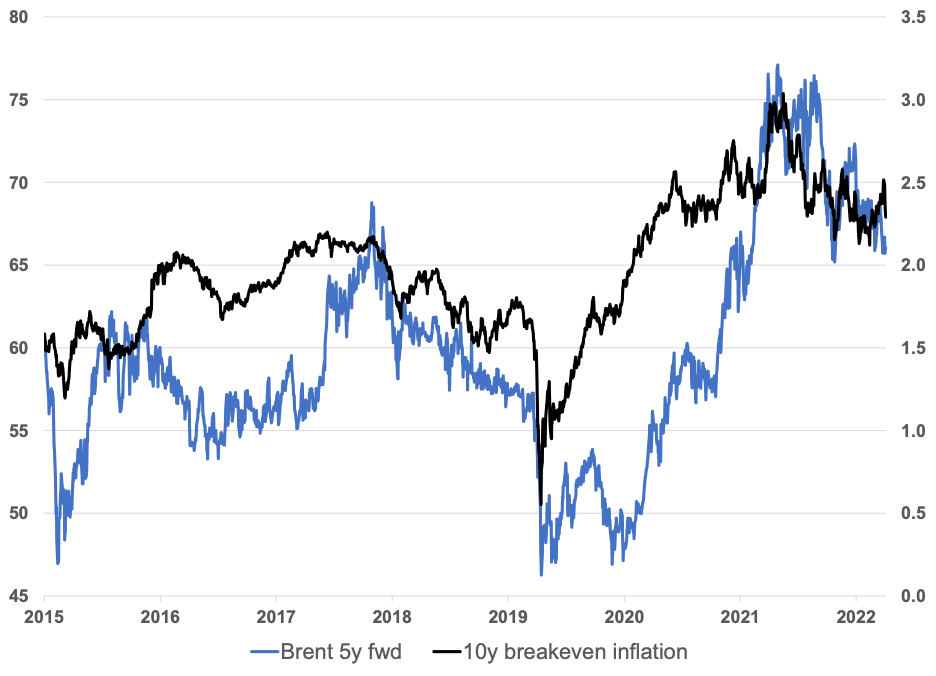
…e suggerisce anche che l'inflazione CPI probabilmente rallenterà nei prossimi mesi (vedi Exhibit 6), il che potrebbe incidere ulteriormente sulle aspettative di inflazione a lungo termine e quindi sulle aspettative sui tassi di interesse reali (Exhibit 7).
Exhibit 6: Prezzi dell'energia e CPI
$/bbl (asse sx), % (asse dx)
 Fonte: Goldmoney Ricerche
Exhibit 7: prezzo dell'energia a lungo termine e aspettative di inflazione
Fonte: Goldmoney Ricerche
Eppure, nonostante tutto ciò, i prezzi dell'oro non si sono limitati a tenere le posizioni: sono addirittura saliti! Si potrebbe sostenere che il mercato dell'oro, ancora una volta, abbia semplicemente anticipato troppo i tempi. Oppure, questa volta, siamo davvero di fronte a un cambio di paradigma.
Prima di proseguire con questa riflessione, dobbiamo aggiungere una precisazione. Nei nostri modelli utilizziamo i dati pubblicamente disponibili sulle vendite e sugli acquisti netti delle banche centrali. I dati ufficiali del FMI sono notoriamente in ritardo e incompleti, e siamo certi che i numeri riportati sugli acquisti netti siano di gran lunga troppo bassi. Il World Gold Council (WGC), ad esempio, riporta acquisti netti pari a 1136 tonnellate nel 2022, più del doppio delle 450 tonnellate acquistate dalle banche centrali nel 2021. Non è un segreto che nella seconda metà dello scorso anno le banche centrali abbiano fatto acquisti a ritmo sostenuto. Ma quanto oro abbiano aggiunto esattamente resta un po' un mistero. Detto questo, anche ipotizzando che gli acquisti effettivi di oro delle banche centrali abbiano superato le stime del WGC di ben il 50%, il prezzo previsto dal modello si avvicinerebbe a quello osservato di appena 70 $/ozt circa. Riteniamo che questo sia in parte un limite del nostro modello, poiché si basa su dati storici e in passato non abbiamo osservato molta volatilità negli acquisti di oro delle banche centrali. Tuttavia, abbiamo già avuto anni con acquisti consistenti da parte delle banche centrali e anni con una domanda complessiva di oro più alta da tutti i settori, eppure ciò non ha causato grandi distorsioni nel nostro modello. Pertanto, non pensiamo che gli acquisti delle banche centrali possano spiegare l'attuale enorme divario tra prezzi previsti e prezzi osservati.
Quindi, a nostro avviso, l'unica ragione per cui i prezzi dell'oro si siano staccati dalle variabili sottostanti del nostro modello in misura così ampia e per un periodo così lungo è che il mercato dell'oro sta finalmente iniziando a scontare il rischio che le banche centrali, in particolare la Fed, stiano perdendo il controllo dell'inflazione, il che è notevole considerando la narrativa prevalente secondo cui la Fed è disposta e in grado di fare qualunque cosa per riportare l'inflazione sotto controllo.
Nella seconda parte di questo rapporto analizzeremo più a fondo l'attuale contesto di mercato. Spiegheremo perché finora per la Fed è stato relativamente facile alzare i tassi, perché questo sta per cambiare e perché il mercato dell'oro potrebbe davvero scontare un cambio di paradigma.