
Nel febbraio di quest'anno abbiamo pubblicato un report dal titolo Gold defies hawkish rate environment (2 febbraio 2022), in cui evidenziavamo la discrepanza tra il rapido aumento dei tassi di interesse reali e la tenuta dei prezzi dell'oro. Negli ultimi anni abbiamo scritto ampiamente della relazione inversa tra le aspettative sui tassi di interesse reali e il prezzo dell'oro (si veda Gold Price Framework Vol. 2: The energy side of the equation, 28 maggio 2018) (si veda l'Exhibit 1).
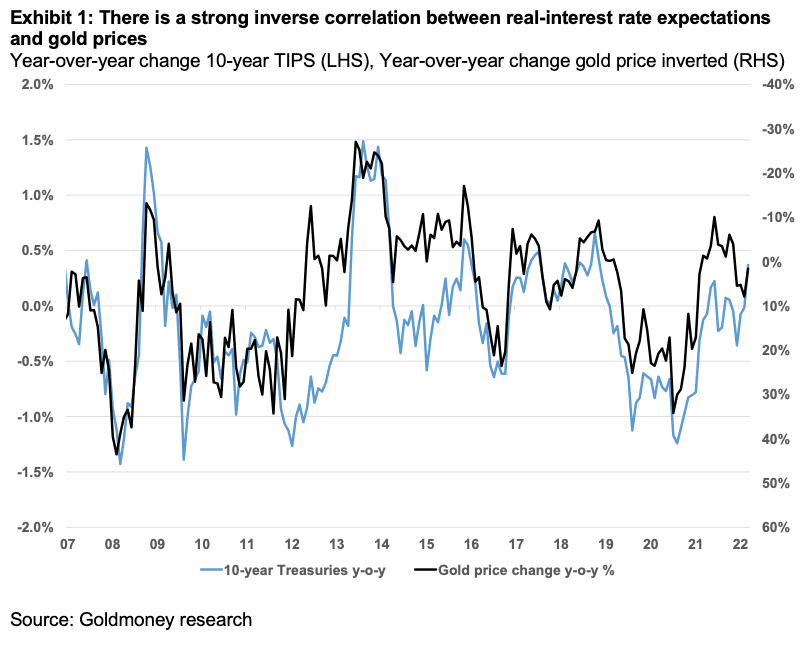
Le aspettative sui tassi reali (misurate dai rendimenti dei Treasury Inflation Protected Securities, TIPS) erano in crescita da quando avevano toccato il minimo a dicembre 2021. Al momento della pubblicazione del nostro report di febbraio, i rendimenti dei TIPS a 10 anni erano passati dal minimo storico di -1,2% a -0,6% in soli due mesi, mentre il mercato rivedeva con decisione le prospettive di rialzi dei tassi da parte della Fed e di una rapida riduzione del Quantitative Easing (QE). Eppure il prezzo dell'oro ha resistito a queste pressioni, rimanendo stabile. Anzi, nel periodo considerato l'oro era in rialzo al momento della pubblicazione del report.
Oggi lo scenario dei tassi (e del QE) appare ancora più favorevole a un'impostazione restrittiva. I rendimenti dei TIPS a 10 anni sono ora al -0,1% e seguono una traiettoria in forte salita. Il QE non solo è terminato, ma ci si attende l'avvio a breve della riduzione del bilancio (QE negativo). Persino alcuni dei membri del FOMC storicamente più accomodanti chiedono una rapida riduzione del bilancio.

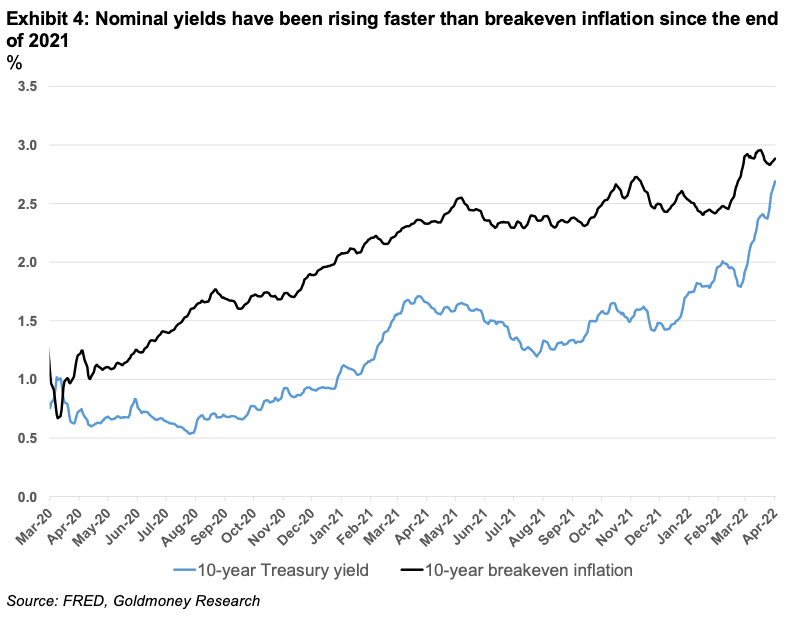
Tutto questo avviene sulla scia di un'inflazione realizzata ai massimi da decenni. Ciò ha spinto al rialzo anche le aspettative di inflazione a più lungo termine, osservabili nei TIPS a 10 anni. L'inflazione breakeven a 10 anni è ora al 2,9%, un livello impressionante e il più alto da quando furono collocati i primi TIPS nel 1997.

Tuttavia, i rendimenti nominali sono saliti più rapidamente dell'inflazione breakeven implicita, con il risultato che le aspettative sui tassi di interesse reali a lungo termine sono aumentate di oltre l'1% in meno di quattro mesi.
Sebbene tutto ciò dovrebbe essere molto negativo per l'oro, il suo prezzo continua a resistere alla tempesta dei tassi. A fine dicembre 2021, quando i rendimenti dei TIPS erano al -1,1%, l'oro quotava $1.829/ozt. Oggi i rendimenti dei TIPS sono più alti di un punto percentuale e l'oro è più alto di $125/ozt.
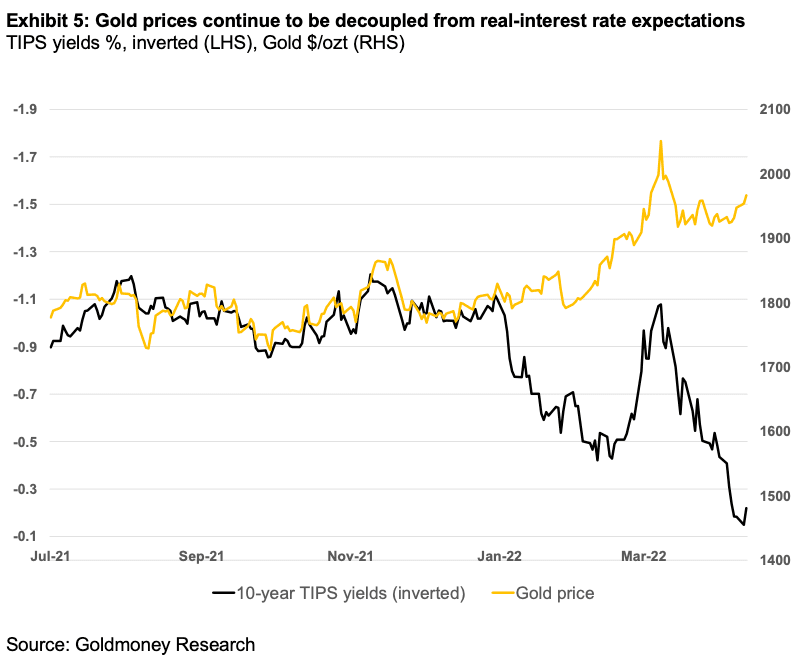
Nel nostro report di febbraio abbiamo presentato alcune considerazioni sul perché il prezzo dell'oro non sia sceso nonostante l'aumento dei tassi reali. Abbiamo sottolineato che la Fed aveva acquistato TIPS a un ritmo più rapido rispetto ai titoli del Tesoro nominali, in rapporto alle rispettive dimensioni di mercato. Ne era derivato che, quando il QE era intenso, i rendimenti dei TIPS erano stati spinti al ribasso più di quelli nominali, e le aspettative di inflazione implicite risultavano distorte al rialzo. Di conseguenza, mentre la Fed acquistava attivi, il prezzo dell'oro sembrava troppo basso rispetto ai rendimenti dei TIPS. Questo effetto è visibile nel nostro modello di prezzo dell'oro, dove per tutto il 2021 i prezzi dell'oro hanno sottoperformato quelli previsti. In alcuni momenti i prezzi realizzati dell'oro erano inferiori di $200/ozt rispetto a quelli previsti (si veda l'Exhibit 6).
Quando la Fed ha iniziato a ridurre gli acquisti e infine a porre fine al QE, si è verificato l'effetto opposto: il prezzo dell'oro è rimasto stabile e ha persino proseguito al rialzo, anche mentre le aspettative sui tassi di interesse reali iniziavano a salire. Ciò ha portato a una convergenza tra i prezzi realizzati dell'oro e i valori previsti dal modello (si veda l'Exhibit 6). Nel nostro report di febbraio abbiamo concluso che il prezzo dell'oro rifletteva le "vere" aspettative di inflazione a lungo termine del mercato, piuttosto che i tassi di inflazione breakeven impliciti nei rendimenti dei TIPS.
È interessante notare che, anche ora che il QE è terminato da un po', il prezzo dell'oro continua a sfidare i tassi di interesse reali in costante aumento. Al momento della stesura, i prezzi dell'oro superano di circa $75/ozt quelli previsti dal modello.

Nel report di febbraio abbiamo evidenziato che l'oro riflette in modo più accurato delle aspettative di inflazione a lungo termine del mercato rispetto al mercato dei TIPS, ma che, a nostro avviso, il mercato stava sottovalutando in modo significativo i rischi di inflazione a lungo termine. Da allora il mercato ha rivisto al rialzo le proprie prospettive di inflazione a lungo termine incorporate sia nei TIPS sia nel prezzo dell'oro e, per la prima volta dal 2020, il prezzo dell'oro riflette rischi di inflazione a lungo termine più elevati rispetto ai TIPS. Secondo il nostro modello di prezzo dell'oro, le aspettative di inflazione a 10 anni si attestano intorno al 3,15% (contro il 2,9% di inflazione breakeven incorporata nei TIPS).
È importante sottolineare che sia il mercato dei TIPS sia il prezzo dell'oro stanno ancora scontando il rischio che gli attuali alti livelli di inflazione siano tutt'altro che transitori. L'inflazione CPI complessiva realizzata a marzo è stata dell'8,5%, mentre l'inflazione breakeven a 10 anni è ancora solo al 2,9%.
 Inoltre, il motivo per cui le aspettative di inflazione a 10 anni sono vicine al 3% è quasi interamente legato alle maggiori aspettative di inflazione a breve termine (0-2 anni). Le aspettative di inflazione oltre i 2 anni sono appena sopra la loro media di lungo periodo. In altre parole, il mercato ritiene ancora che l'inflazione sia probabilmente solo transitoria e limitata ai prossimi due anni.

A nostro avviso, il mercato dei TIPS sta sottovalutando in modo significativo i rischi al rialzo dell'inflazione futura. L'oro sta incorporando aspettative di inflazione a lungo termine leggermente più alte, ma a nostro avviso ancora troppo basse. Riteniamo che il mercato sia troppo fiducioso che la Fed (e in seguito le altre principali banche centrali) alzerà i tassi al livello necessario per soffocare l'inflazione. Pensiamo che ci troviamo in un contesto che concede alle banche centrali ampio margine di manovra.
Le banche centrali si trovano attualmente tra l'incudine e il martello. La carenza di energia e i problemi delle catene di approvvigionamento continuano a frenare l'attività economica. I recenti lockdown diffusi in Cina non faranno che peggiorare la situazione. Allo stesso tempo, l'inflazione realizzata in molte economie occidentali è già ai livelli più alti dagli anni Settanta. La Fed guida il movimento e sta alzando i tassi a un ritmo rapido (rapido rispetto ai precedenti cicli di rialzo), e diversi membri del FOMC si sono espressi apertamente a favore della riduzione del bilancio della Fed.
Ma il numero di rialzi possibili è limitato, prima di spingere l'economia statunitense in recessione. Il resto del mondo la seguirebbe. A peggiorare le cose, i prezzi degli attivi sono ancora a livelli estremamente elevati secondo le metriche convenzionali. Un peggioramento delle prospettive economiche, unito a tassi più alti e alla riduzione del QE, potrebbe portare a un forte crollo dei prezzi degli attivi (azioni, immobili), che a sua volta aggraverebbe la recessione (effetto ricchezza negativo, insolvenze sui mutui, stretta creditizia). Sebbene una recessione globale possa portare un sollievo temporaneo ai problemi delle catene di approvvigionamento, potrebbe non offrire nemmeno un sollievo temporaneo sul fronte dell'inflazione. In definitiva, riteniamo che le banche centrali saranno costrette a porre fine al ciclo di rialzi ben prima di raggiungere i propri obiettivi dichiarati (attualmente il 3% entro il 2023).
Riteniamo che una recessione globale cambierà ancora una volta radicalmente l'orientamento delle banche centrali e che vi sia un'alta probabilità di assistere a tagli aggressivi dei tassi e a nuovo QE (o a un suo possibile successore, come ulteriori assegni di stimolo o una forma di reddito di base universale). Le condizioni di fondo che hanno portato agli attuali livelli di inflazione rimarranno in gran parte invariate, e nuovi stimoli e un ritorno a tassi a zero (ZIRP) o persino negativi (NIRP) troverebbero terreno fertile. Date le aspettative di inflazione incorporate sull'orizzonte da 2 a 10 anni, il mercato dei TIPS attribuisce attualmente a questo scenario una probabilità ancora prossima allo zero. Ciò significa che anche il mercato dell'oro gli attribuisce una probabilità vicina allo zero. Tuttavia, sembra che nelle ultime settimane almeno il mercato dell'oro si stia lentamente avvicinando a questo possibile futuro, dato il divario crescente tra tassi e prezzo dell'oro.
La minaccia di rialzi aggressivi dei tassi nei prossimi mesi, unita al rischio di una recessione globale, può per ora impedire un forte rialzo dell'oro. Tuttavia, quando la fiducia nella capacità della Fed (e delle altre banche centrali) di tenere sotto controllo l'inflazione si indebolirà, le aspettative sui tassi di interesse reali scenderanno bruscamente. Il risultato sarà un rapido riprezzamento dell'oro.

Le opinioni espresse in questo articolo sono quelle dell'autore o degli autori e non riflettono quelle di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente finalità informative di carattere generale e non costituisce, da parte di Goldmoney o dell'autore o degli autori, una consulenza legale, finanziaria, fiscale, di investimento o contabile. Non agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerare un'indicazione dei risultati futuri, e non devi fare affidamento su di esse in tal senso. Goldmoney non sarà responsabile di alcun reclamo, perdita, danno o disagio derivante da qualsiasi informazione od opinione contenuta in questo articolo, e qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni in esso contenute è a tuo rischio.