
Les lecteurs réguliers des Insights de Goldmoney savent désormais que le cycle de l’activité économique est alimenté par la politique monétaire, et que les phases d’expansion et de ralentissement périodiques observées depuis que la politique monétaire est utilisée pour tenter de piloter les résultats économiques sont le produit de cette politique elle-même. Le lien entre la répression des taux d’intérêt au début du cycle du crédit, la création de mauvais investissements et le dénouement ultérieur de l’endettement a été résumé dans l’illustration de Hayek sous la forme d’un triangle, que j’ai présentée dans un article précédent.[i]
Depuis l’époque de Hayek, la politique monétaire, en particulier aux États-Unis, a évolué : elle ne vise plus à orienter la production et à décourager l’épargne en réprimant les taux d’intérêt, mais à encourager la consommation en élargissant le crédit à la consommation. Les consommateurs américains vivent au-dessus de leurs moyens et ont généralement épuisé toute leur épargne liquide. Mais compte tenu de l’écart de coût du crédit à la consommation (entre les prêts automobiles à 0 % et des taux de 20 % pour les cartes de crédit et les découverts), les consommateurs sont en général insensibles aux variations des taux d’intérêt.
Par conséquent, malgré l’essor du crédit à la consommation, on peut toujours considérer que le triangle de Hayek illustre le moteur du cycle du crédit, et que les excès non viables de dette non rentable, créés par la répression des taux d’intérêt, expliquent pourquoi la politique monétaire débouche toujours sur une crise économique. Le graphique ci-dessous montre que nous pourrions être dangereusement proches d’un nouveau point de bascule, où les hausses du taux des fonds fédéraux (FFR) risqueraient de déclencher une nouvelle crise du crédit et de l’économie.
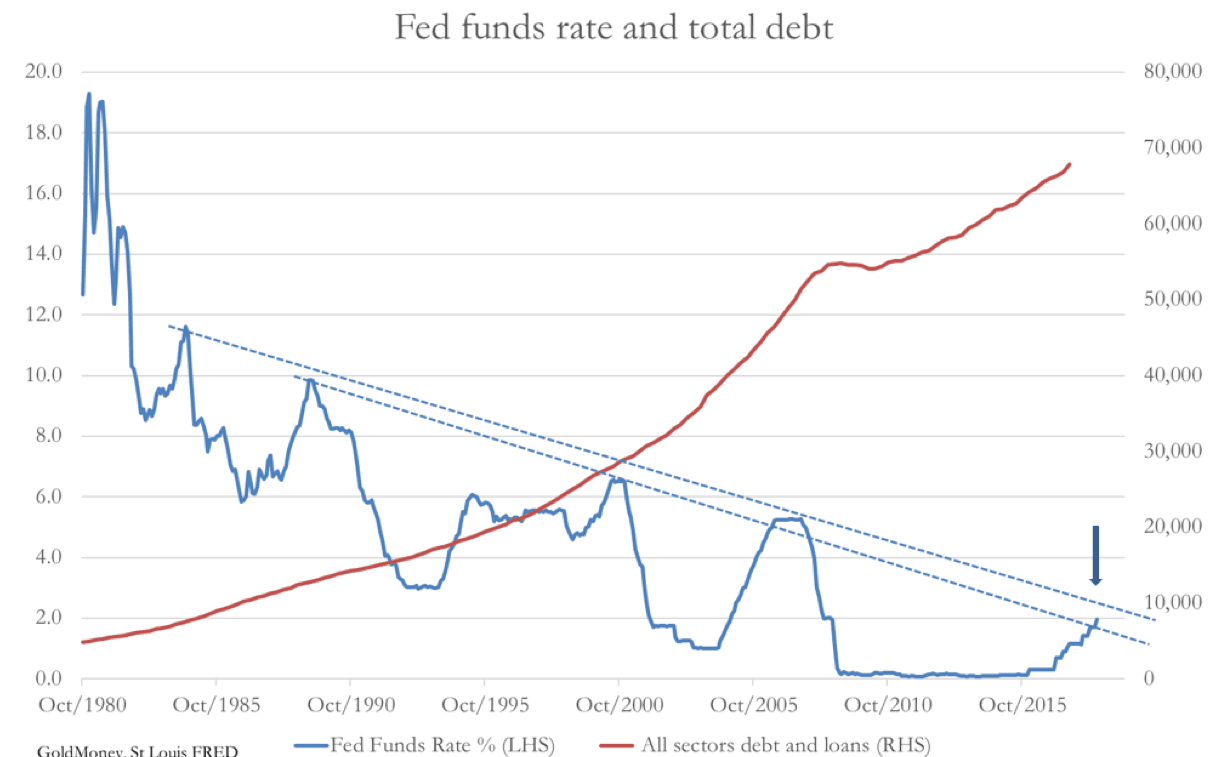
Les précédents sommets du FFR ont coïncidé avec le début de ralentissements économiques, car ils ont mis en évidence des modèles économiques non viables. Selon une simple extrapolation, la zone comprise entre les deux lignes pointillées, qui relient approximativement ces sommets, est celle où l’on peut s’attendre à ce que le cycle actuel du FFR atteigne son point culminant. Il s’établit actuellement à environ 2 % après la hausse d’hier, et la Fed prévoit un FFR moyen de 3,1 % en 2019. Le graphique nous indique que la Fed joue déjà avec le feu avec la hausse d’hier, et que de nouvelles hausses garantiront presque à coup sûr une crise du crédit.
Si les sommets successifs des taux d’intérêt suivent une tendance à la baisse, c’est en raison de l’augmentation de l’encours de la dette et des prêts, représenté par la ligne rouge du graphique. Hormis un ralentissement temporaire lors de la dernière crise du crédit, la dette a augmenté à chaque cycle. Au lieu que des crises du crédit successives éliminent les mauvais investissements, il est clair que la Fed a empêché la liquidation de la dette depuis au moins quarante ans. L’accumulation de dette depuis les années 1980 explique le recul des sommets des taux d’intérêt au fil du temps.
Une hausse des taux d’intérêt d’un quart de point, si elle se répercute sur le coût du service de l’ensemble de la dette en cours, représenterait une charge de 167 milliards de dollars pour les débiteurs, et la remontée depuis le plancher de zéro constitue jusqu’à présent une charge supplémentaire de plus de mille milliards de dollars. Mais il est plus exact et plus pertinent de considérer qu’une grande partie de la dette accumulée n’a pas d’incidence immédiate, car elle est constituée d’obligations à taux fixe, y compris des bons du Trésor américain, et de prêts à moyen terme similaires. En outre, lorsque des taux variables s’appliquent, presque toutes les grandes entreprises disposent de trésoriers qui recourent à des produits dérivés, tels que les swaps de taux d’intérêt, pour se protéger des variations de taux.
Ce qui importe, c’est l’effet des variations du taux d’intérêt applicable au capital circulant, soit, pour simplifier, le coût du découvert d’une entreprise. Les charges d’intérêts sur le capital circulant déterminent à leur tour les rendements marginaux de la production, et fixent donc la rentabilité globale d’une entreprise.
Même si une entreprise n’a pas besoin d’emprunter, le coût du capital circulant est un indicateur auquel elle doit prêter attention. Si les rendements du capital n’atteignent pas un taux de rentabilité minimal fondé sur les taux d’intérêt actuels, l’entreprise aurait intérêt à employer son argent ailleurs. Les banques centrales le comprennent, et leur Graal est de déterminer le taux auquel un équilibre est atteint, et auquel l’économie peut donc croître à un rythme soutenable. Cela se reflète dans la politique monétaire : le FFR est relevé par petits pas, l’effet sur l’économie étant évalué après chaque hausse. Jay Powell l’a confirmé hier lors de la conférence de presse qui a suivi la décision sur les taux.
La Fed se crée elle-même des problèmes
L’inconvénient de l’intervention de l’État, quel que soit le domaine, tient aux conséquences imprévues qui surgissent lorsque les acteurs économiques s’adaptent aux possibilités ainsi créées. La répression des taux d’intérêt en deçà de leur valeur naturelle, fixée par la préférence temporelle, constitue un transfert d’avantage des épargnants vers les emprunteurs ; les entreprises sont donc incitées, par des coûts d’emprunt artificiellement bas, à s’endetter pour accroître leur production. C’est bien sûr l’objectif de la politique monétaire en début de cycle du crédit. Mais lorsque la demande supplémentaire de biens d’équipement (les biens servant à produire les biens et services finaux destinés à la consommation) se développe, les prix des matières premières et des autres biens intermédiaires commencent à augmenter sous l’effet de l’expansion du crédit, et c’est la hausse des prix qui oblige toujours une banque centrale à mettre fin à la répression des taux d’intérêt. Elle doit relever les taux à un niveau suffisant pour soutenir la monnaie et contenir les effets sur les prix de l’inflation monétaire antérieure. La politique monétaire visant un taux neutre doit alors être abandonnée.
Ce problème découle de l’intervention. Si les banques centrales doivent intervenir pour corriger les effets inflationnistes de leurs interventions passées, elles feraient mieux de surveiller de plus près les prix des matières premières et les prix de production, plutôt que de s’appuyer principalement sur les prix à la consommation, car ces derniers sont les derniers à être touchés par l’expansion monétaire, sauf lorsque la relance passe directement par le crédit à la consommation. Autrement dit, la surveillance des prix devrait être plus souple qu’elle ne l’est dans le cadre des mandats actuels en matière d’inflation.
La Fed, au contraire, souhaite suivre une approche plus objective et éliminer autant que possible la part d’appréciation subjective. Elle tombe alors dans le piège économétrique consistant à croire qu’un niveau général des prix possède un fondement scientifique. Or un indice de prix entièrement artificiel peut être construit de manière à donner la réponse que l’on souhaite, notamment par le recours à la méthode hédonique. Il s’agit d’un terme sophistiqué qui désigne le fait de supposer que, si le prix d’un produit augmente, il faut le corriger à la baisse d’une valeur estimée de toutes les améliorations. C’est pourquoi, sur le plan statistique, une automobile coûte aujourd’hui presque autant qu’il y a trente ans, alors qu’elle coûte en réalité près de deux fois plus de dollars. Il y a ensuite la substitution de produits, où les pondérations de l’indice sont ajustées en supposant que la hausse du prix d’un article poussera certains consommateurs à se tourner vers une solution moins chère : moins de steaks et plus de blancs de poulet, moins chers. Les signes de l’inflation des prix sont ainsi réduits à quelques points de pourcentage seulement.
Par conséquent, les indices des prix à la consommation servent désormais à étouffer les effets de l’inflation monétaire sur les prix, au lieu de les enregistrer. Il n’y a qu’un pas pour que les membres d’un comité de politique monétaire passent du constat que ces distorsions existent, et de la raison pour laquelle il faudrait en tenir compte dans la fixation des taux, à l’acceptation des statistiques d’inflation truquées telles quelles. C’est l’une des très bonnes raisons pour lesquelles les banquiers centraux sont aveuglément inconscients des conséquences des répressions de taux d’intérêt passées.
Paradoxalement, le meilleur résultat pour une banque centrale est de ne jamais parvenir à la reprise économique qui est l’objectif affiché de la politique monétaire, car y parvenir ne conduit qu’à des taux d’intérêt plus élevés, aux effets destructeurs, et à la fin du cycle du crédit. Cela signifie que, consciemment ou non, les comités monétaires guettent les nouvelles qui retardent la nécessité de relever les taux. Nous avons donc une politique monétaire fondée sur des statistiques trompeuses, qui garantit presque que les décideurs se comportent comme les trois singes de la sagesse, jusqu’à ce qu’il soit trop tard.
Les conséquences de la demi-prise de conscience de Powell
Cette cécité face à l'état du cycle est assurément le fait de la BCE, de la Banque du Japon et de la Banque d'Angleterre, ainsi que de la majorité des banques centrales qui répriment les taux d'intérêt dans les devises secondaires. Elle l'était aussi de la Fed, jusqu'à récemment. Le président Powell nous dit désormais que l'investissement des entreprises augmente et que l'économie américaine avance comme un train (ce ne sont pas ses mots exacts). Il s'attend à de nouvelles hausses des taux d'intérêt. Il a raison quant à notre position dans le cycle du crédit, mais il se trompe en pensant qu'il s'agit d'un cycle conjoncturel qui n'exigera pas plus qu'un taux d'intérêt neutre pour être maîtrisé.
Dans le monde des banques centrales, Powell fait désormais figure d'exception, et dans notre monde connecté à l'échelle mondiale, les banquiers centraux étrangers qui répriment encore les taux d'intérêt sont maintenant dangereusement pris à contre-pied. Une période immédiate d'ajustement douloureux est inévitable. Les tensions sur les devises et la hausse des taux d'intérêt pour presque toutes les autres devises semblent devoir fragiliser les marchés obligataires et boursiers, dans un scénario d'école menant à la prochaine crise mondiale du crédit.
Nous avons maintenant expliqué pourquoi la politique monétaire conduit périodiquement à une crise du crédit, qui met à nu les entreprises qui ne sont rentables que tant que les taux d'intérêt sont réprimés. C'est une caractéristique de l'économie américaine durant l'actuel cycle du crédit, depuis dix ans, c'est-à-dire depuis que le FFR a été fortement abaissé après avoir atteint son pic de 5,25 % en 2006-2007. Depuis l'instauration de taux proches de zéro en 2008, la conviction que les taux d'intérêt ne remonteront plus jamais de façon significative s'est largement répandue. Par conséquent, nous pouvons être certains que les distorsions dues à la répression des taux d'intérêt se sont accumulées dans une mesure jamais vue par le passé.
Cette complaisance explique pourquoi une hausse du FFR jusqu'à la zone de danger devrait nous avertir que la phase de crise du cycle du crédit approche. Mais les seules entreprises directement touchées par le FFR sont les banques commerciales. Dans le monde réel, ce qui compte, c'est le taux d'intérêt effectivement payé par les entreprises sur leur capital circulant. Ce taux est fixé par les banques commerciales, qui tiennent compte des risques de crédit propres à chaque entreprise emprunteuse, ainsi que de leurs propres coûts de financement. Le taux de rentabilité minimal exigé d'une entreprise est donc nettement supérieur au FFR. Notre deuxième graphique montre le niveau fixé par le taux de base bancaire (prime rate) des banques commerciales.

En supposant que la ligne pointillée indique le niveau du taux de base qui déclenchera une crise du crédit, ce graphique laisse penser qu'un taux de base moyen de 6 % ou plus déclenchera la prochaine crise du crédit, contre un taux actuel de 5 %. La relation empirique avec le FFR est de FFR plus 3 %, ce qui laisse entendre qu'il existe une marge un peu plus grande avant des taux d'intérêt élevés que ne le suggérait le graphique précédent du FFR.[ii] L'intérêt de ce graphique est qu'il s'applique aux entreprises, ce qui n'est pas le cas du graphique du FFR, mais le message est le même.
Une hausse du taux de base jusqu'à 6 % pourrait très bien se produire dans les mois à venir. Le communiqué du FOMC d'hier soir comprenait une prévision de taux moyen du FFR de 3,1 % l'an prochain, ce qui implique un taux de base supérieur à 6 %. Le plein emploi existe non seulement aux États-Unis, mais aussi dans d'autres grandes économies. Les prix des matières premières, notamment de l'énergie, augmentent, et l'indice CPI-U, fortement « sédaté », se situe à 2,5 %, déjà au-dessus de l'objectif de 2 %. C'est dans ce contexte que le président Trump accroît les dépenses publiques tout en réduisant les impôts. Même pour les économistes keynésiens, la combinaison d'une relance monétaire et budgétaire pourrait être excessive et conduire déjà à l'excès de demande qu'ils redoutent. Une hausse des prix, et donc des taux d'intérêt, s'ensuivra sûrement.
Cependant, le chemin vers des taux de base plus élevés ne semble guère devoir être linéaire. Dans un cycle du crédit défini de manière classique, sa phase de maturité verra probablement un déplacement du capital monétaire des activités financières vers les activités commerciales, de Wall Street vers Main Street, si l'on veut. Nous avons constaté une partie de ce mouvement, comme en témoigne la hausse des rendements obligataires, mais les flux monétaires vers les obligations se poursuivent à vive allure, en particulier en provenance de l'étranger.
Le signe le plus net d'un changement de destination du capital viendra probablement des marchés actions, qui devraient se retourner à mesure que les flux monétaires sont détournés vers l'économie réelle. Mais les banques disposent des réserves nécessaires pour financer à la fois la spéculation sur les marchés financiers et l'accroissement de la production, du moins dans une certaine mesure. En outre, une grande partie de l'expansion du crédit bancaire est destinée aux consommateurs, pour financer leur demande de biens. Au lieu d'un décalage notable entre un sommet des marchés actions et un éventuel sommet de la production, les deux événements pourraient presque se confondre, les actions reculant juste avant la crise du crédit elle-même.
Une répétition du passé ?
Dans cette hypothèse, l’approche du sommet du cycle des taux d’intérêt pourrait contribuer directement à l’effondrement de l’activité économique, aussi bien par la destruction de richesse sur les marchés d’actions que par la mise au jour des mauvais investissements dans la production. Une crise du crédit présentant ces caractéristiques a beaucoup de points communs avec la période 1929-1932.
Le krach de Wall Street de 1929 est survenu au terme d’une période d’expansion du crédit tout aussi prolongée, qui a allongé la dernière phase du cycle du crédit précédant le krach, exactement comme aujourd’hui. La hausse des prix à la consommation était alors contenue par l’introduction des chaînes de production en usine pour les biens nouveaux. Aujourd’hui, elle est freinée par le développement de la production dans des juridictions moins coûteuses. Il ne fait guère de doute que cette période présente des similitudes avec les conditions actuelles, notamment dans l’optimisme quant à des perspectives non inflationnistes.
Il existait aussi des différences notables, la plus marquante étant qu’il y a quatre-vingt-dix ans, la mondialisation se limitait en général au marché des matières premières et à quelques exportations limitées de biens d’équipement. Cette fois, la mondialisation s’étend à toute la chaîne de production, des matières premières à la distribution, et englobe également la coordination de la politique monétaire par les banques centrales.[iii] Cela signifie qu’une crise à Wall Street, qui détruit de la richesse en Amérique, risque de se propager rapidement à toutes les autres grandes économies. Le rôle du dollar comme monnaie de réserve mondiale est un facteur supplémentaire qui lie toutes les nations aux mêmes cycles de crédit et de production.
Le déclenchement de la prochaine crise du crédit en Amérique pourrait aussi provenir d’ailleurs, en particulier de la zone euro. La BCE maintient encore les taux d’intérêt en territoire négatif et achète des obligations d’État, alors que l’on considère de plus en plus que le cycle du crédit de la zone euro arrive dans ses dernières phases, ce qui rend les ajustements de taux inévitables qui suivront potentiellement très soudains et violents. La situation du Japon est similaire, mais les industriels japonais sont désormais des entreprises mondiales qui se trouvent simplement être établies au Japon, et qui sont donc davantage touchées par le dollar et les autres grandes devises.
Toutes les banques centrales partent du principe qu’aucune crise du crédit ne se profile à l’horizon. Cette arrogance a été illustrée de façon éclatante par Janet Yellen, qui nous a déclaré il y a un an qu’elle ne croyait pas qu’il y aurait une autre crise financière de son vivant, en grande partie grâce aux réformes du système bancaire menées depuis le krach de 2007-2009. Ce krach a surpris les banquiers centraux de l’époque, comme chaque krach précédent. Même Benjamin Strong, à la fin des années 1920, croyait que son nouveau système de la Réserve fédérale avait maîtrisé les cycles économiques du siècle précédent, bien qu’il soit mort avant d’être démenti par le krach de 1929.
L’arrogance de Strong à l’époque est la même que celle de Yellen l’an dernier. Les banques centrales n’ont rien appris du cycle du crédit en près d’un siècle. Si elles avaient appris, elles prôneraient une monnaie saine et une politique de non-intervention, tout en veillant à ce que les banques commerciales limitent leur expansion du crédit. Elles laisseraient les mauvais investissements s’évacuer du système, au lieu de les laisser s’accumuler jusqu’à une crise colossale. Elles ne semblent même pas conscientes de vivre dangereusement en relevant les taux d’intérêt jusque dans la zone qui déclenchera la prochaine crise du crédit, et au-delà.
Une crise du crédit aujourd’hui sera plus catastrophique que celle d’il y a dix ans. Et lorsque la crise surviendra, la réponse sera toujours la même, à ceci près que les montants en jeu seront bien plus considérables. Les banques seront sauvées par la Fed, qui imprimera pour elles de nouveaux capitaux sans limite, à condition qu’elles ne saisissent pas les biens de leurs clients. La Fed reprendra en même temps les créances douteuses et irrécouvrables des banques. L’endettement public s’envolera, reflétant la hausse des engagements sociaux et la baisse des recettes fiscales. Toute la monnaie nécessaire sera créée à partir de rien.
La grande crise financière de 2007-2008 sera éclipsée. En résumé, cette fois, la quantité de monnaie nouvelle requise conduira probablement à la destruction de la « pleine confiance et du plein crédit » dans les monnaies elles-mêmes, ce qui, jusqu’à présent, n’a guère été remis en question par le grand public.
[i]Voir http://fedprimerate.com/
[ii]Il y a eu une coopération entre la Fed et la Banque d’Angleterre dans les années 1920 pour tenter de gérer les réserves d’or, mais elle ne s’étendait pas à la politique monétaire proprement dite.
[iii] https://www.goldmoney.com/research/goldmoney-insights/the-relevance-of-hayek-s-triangle-today
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.