
Dans cet article, nous examinons les conséquences de la contraction du crédit bancaire sur l'économie, les marchés financiers et les matières premières. Il s'agit d'une situation mondiale en cours d'évolution.
Pourquoi le crédit bancaire est-il à la veille d'une contraction substantielle ? Le point de départ est l'effet de levier record des bilans bancaires dans la zone euro et au Japon, des niveaux d'endettement bancaire élevés ailleurs, et un changement radical de l'environnement des taux d'intérêt. En bref, au lieu d'être avides de profits, les dirigeants de banque redoutent désormais le risque et leur exposition à celui-ci.
L'effet sur l'économie non financière sera de provoquer un effondrement du PIB nominal, car chaque transaction qui compose le PIB est réglée par le crédit, dont la quasi-totalité est du crédit bancaire. La contraction du crédit bancaire fera tout simplement plonger le PIB.
Mais le crédit bancaire alimente aussi les activités financières : son expansion à long terme a fait baisser les rendements obligataires, monter les actions et grossir les marchés de produits dérivés jusqu'à un monstre de 700 000 milliards de dollars. Une contraction du crédit fragilise la valeur des actifs financiers et des marchés de dérivés associés. Cet article examine les insuffisances de la réglementation de Bâle III dans ce contexte.
Tous les dix ans environ, une crise bancaire survient parce que les banquiers cherchent à réduire le risque de crédit. Quatorze ans après la faillite de Lehman, le retournement de ce cycle est désormais attendu depuis longtemps. Tout indique que le cycle de contraction du crédit bancaire ne fait que commencer…
Introduction
Lorsque Jamie Dimon a pris la parole lors d'une conférence bancaire à New York et nous a avertis qu'il faisait passer ses perspectives économiques de « orageuses » à « ouragan », nous aurions dû y prêter attention. C'était probablement l'avertissement le plus important depuis que Michael Burry a vendu à découvert le marché des obligations hypothécaires en 2007, et il ne venait pas d'un trader obscur, mais du banquier commercial le plus important au monde.
Le sous-texte de l'avertissement de M. Dimon est qu'il dirige un groupe de banques américaines de plus en plus préoccupé par l'escalade des risques de crédit. Il n'est pas nécessaire d'avoir un doctorat en économie pour comprendre que la hausse des prix à la consommation, du travail et des matières premières entraîne des taux d'intérêt plus élevés. Il ne faut pas non plus un grand sens de l'observation pour mesurer le choc que cela représente pour le portefeuille de prêts d'une banque.
Il est trop simpliste d'imputer les dépressions, les effondrements et les récessions aux défaillances du secteur privé. La cause est toujours une contraction du crédit. Mais celle-ci résulte d'une expansion excessive antérieure du crédit bancaire et constitue, par nature, la correction d'une situation passée. Plus l'expansion a été forte, plus la contraction qui s'ensuit est destructrice.
Ignorant cette réalité, Keynes et d'autres ont plaidé pour un rôle d'intervention des gouvernements dans les affaires économiques. Cela a exigé l'abandon progressif d'une monnaie saine. L'idée initiale était que les gouvernements prennent le relais en période de récession, en stimulant l'économie par un déficit budgétaire délibéré, puis en rétablissant les finances publiques grâce à l'augmentation des recettes fiscales lors de la reprise. On pensait ainsi minimiser les récessions et équilibrer les finances publiques sur l'ensemble du cycle.
Cet argument a été appliqué avec un succès apparent durant les années d'après-guerre, jusqu'à la fin des accords de Bretton Woods, alors que la masse monétaire M3 du dollar avait doublé, passant de 27 milliards de dollars en juillet 1950 à 59 milliards en août 1971, sans conséquences inflationnistes apparentes.[i]
Lorsque les accords de Bretton Woods ont commencé à se désagréger avec l'échec du pool de l'or de Londres à la fin des années soixante, les grands prêtres américains de la macroéconomie ont vu dans les contraintes d'un étalon-or très restrictif le problème, et non dans les défaillances de leurs théories économiques et monétaires. Bretton Woods a été abandonné et, depuis lors, la théorie économique inspirée par les gouvernements s'obstine dans l'échec. Le graphique FRED de la figure 1, relatif à la situation budgétaire des États-Unis, illustre les conséquences de ce réflexe : chaque fois que les choses tournent mal, on accuse les marchés libres et l'on redouble simplement la politique en cours.
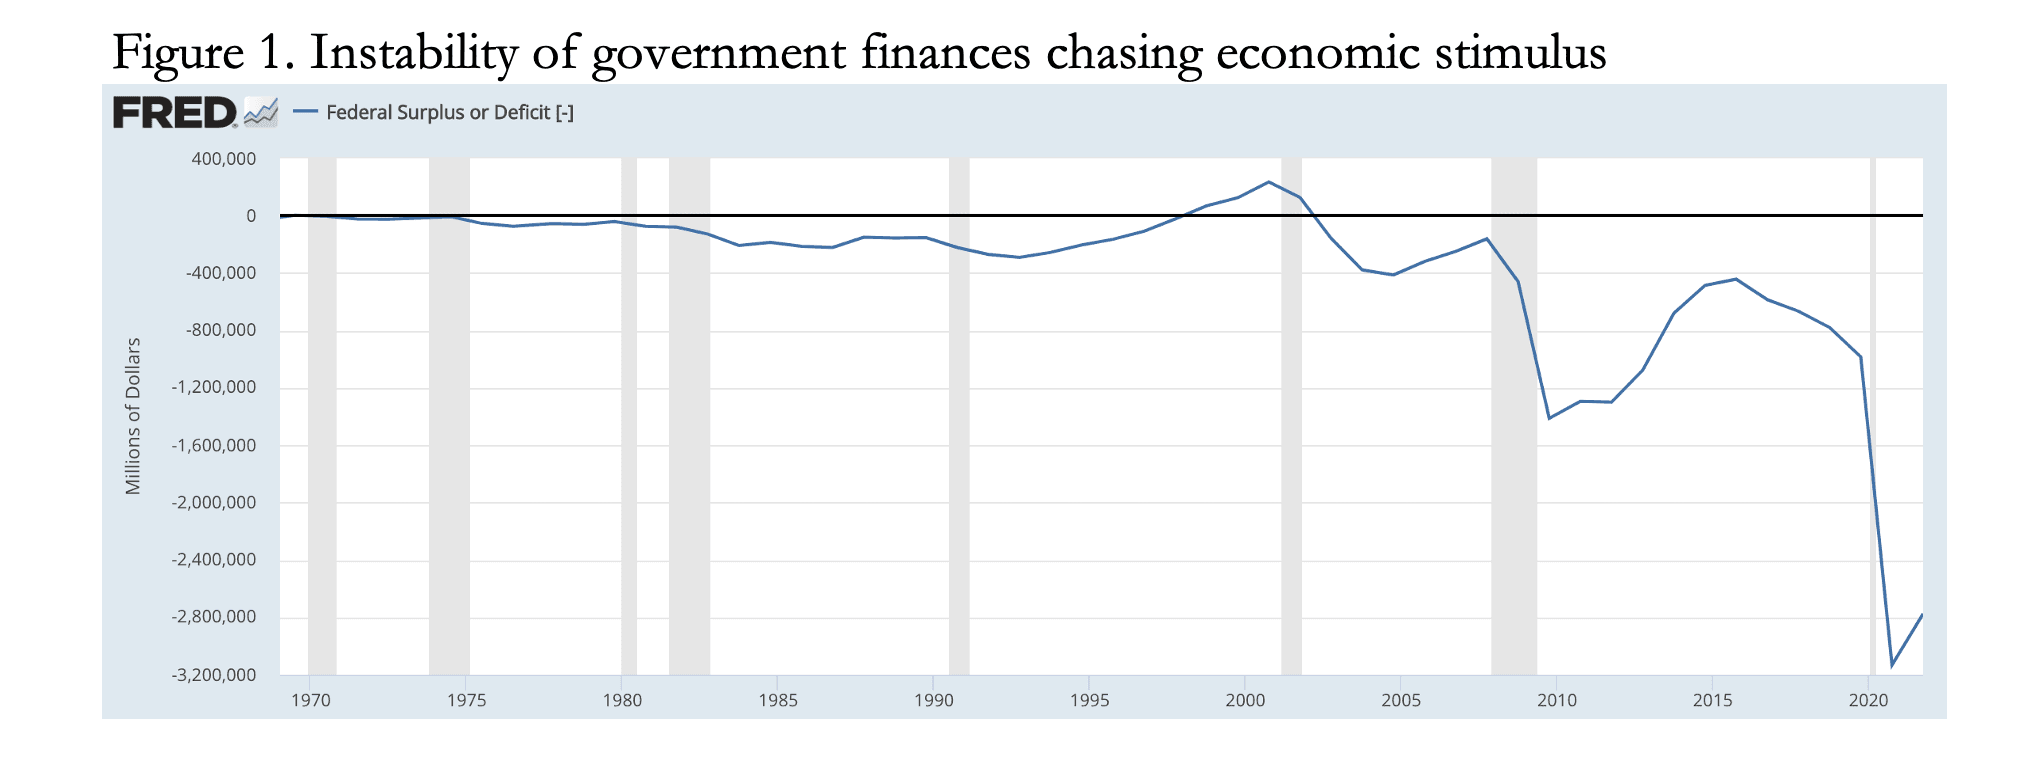
Pour replacer ces déficits dans leur contexte, au cours de l'exercice 2021, les dépenses du gouvernement fédéral se sont élevées à 6 822 milliards de dollars et les recettes à 4 047 milliards. Autrement dit, le déficit de recettes par rapport aux dépenses représentait 31,4 % de celles-ci. L'exercice en cours, qui s'achève prochainement, devrait connaître une reprise partielle des recettes ; mais, avec un président Biden qui dépense sans compter, tel un marin en permission, et la perspective d'une récession désormais largement attendue, nous pouvons probablement exclure toute amélioration significative des finances du gouvernement fédéral.
Il est clair que, alors qu'une récession est attendue malgré la stimulation que représentent des déficits publics records, la théorie keynésienne de la relance a fait son temps et a complètement échoué. Mais ce n'est pas tout. Les taux d'intérêt plus bas sont censés réveiller une économie, et à cet égard ils ont totalement échoué. En réalité, la macroéconomie s'est à ce point éloignée de la réalité économique que l'ensemble de la profession d'économiste doit remettre son esprit en phase avec le réel : cette réalité que l'on comprenait mieux dans ce que l'on qualifie aujourd'hui avec dédain d'économie classique. Laquelle, bien sûr, est tout simplement réputée ne plus s'appliquer.
L'un des échecs extraordinaires de la pensée moderne tient à une cécité presque totale à l'égard de la cyclicité du crédit bancaire. Or l'avertissement de Jamie Dimon sur des conditions d'ouragan est probablement le meilleur indice que nous puissions avoir d'une prochaine contraction cyclique du crédit bancaire. Et qu'est-ce que le PIB nominal, qui sert à mesurer la performance économique ? Ni plus ni moins que l'utilisation du crédit pour les transactions éligibles qui composent le PIB. Pourtant, personne ne semble comprendre les conséquences de ce fait important.
Oui, c'est un fait. Le PIB augmente et diminue non pas sous l'impulsion des consommateurs, mais en raison des variations de la disponibilité du crédit bancaire. Le comportement des consommateurs n'est pas à l'origine des récessions de l'activité de consommation ; c'est la disponibilité du crédit qui la détermine.
L'opinion dissidente
Ceux qui ne comprennent pas le cycle du crédit bancaire et ses implications constituent la grande majorité des acteurs économiques, tant dans le secteur financier que dans le secteur non financier. Le groupe le plus obstiné de benêts se trouve au sein de l'État et de ses bureaucrates. Des grandes banques centrales aux régulateurs bancaires, un aveuglement dû à la pensée de groupe quant aux causes des phases régulières d'expansion et de récession est manifeste.
Malheureusement, si un gouvernement et ses agents persistent assez longtemps dans de mauvaises politiques, au lieu d'être raillés, ils voient la confiance du public en eux croître. C'est un problème particulier sur les marchés de capitaux, qui ont désormais adhéré sans réserve aux politiques monétaires des banques centrales.
Les dirigeants de banques ne sont pas à l'abri de cette tendance. Par conséquent, au lieu de comprendre correctement leurs objectifs d'entreprise, ils sont soumis aux banques centrales et aux régulateurs publics. Leur véritable métier est d'être des négociants de crédit, et non de répondre de ceux qui se prétendent parties prenantes, mais de dégager des rendements pour leurs actionnaires.
Les objectifs des banquiers se sont tellement égarés qu'en examinant la relation entre la valeur comptable des capitaux propres et les capitalisations boursières, on constate que celles des banques d'importance systémique mondiale (G-SIB) de la zone euro affichent en moyenne une décote de près de 60 % par rapport à la valeur comptable. Les marchés indiquent non seulement que ces banques sont en voie de faire faillite, mais aussi que leurs dirigeants sont soumis à leurs régulateurs respectifs plutôt qu'à leurs actionnaires.
La zone euro n'est pas seule concernée. Selon mes calculs, les capitalisations des quatre G-SIB chinoises affichent en moyenne une décote de 55 % par rapport à la valeur comptable, celles des trois britanniques 56 % et celles des trois japonaises 52,5 %. Les huit G-SIB américaines ne sont pas aussi touchées, avec des capitalisations moyennes à 102 % des valeurs comptables, bien que la capitalisation de Citi semble s'établir à 50 % de la valeur comptable.
Pour comprendre le cycle du crédit bancaire, il en résulte probablement une distorsion. En termes purs, le cycle dépend de phases de cupidité à l'égard du profit et de crainte des pertes et de leurs conséquences sur les rendements pour les actionnaires.
Peu de banquiers semblent réaliser qu'ils sont pris au piège d'un cycle du crédit bancaire de leur propre fabrication. C'est pourquoi le cycle existe aussi longtemps que des statistiques de crédit sont disponibles. Mais si l'on combine une incompréhension de la cause du cycle et l'absence de responsabilité envers les actionnaires, on peut s'attendre à ce que la direction des grandes banques pense que, avec le soutien des régulateurs, elle peut se sortir des ralentissements économiques par le trading, en se contentant de respecter la réglementation.
La conséquence est que, lorsque la crise surviendra, de larges pans de la communauté bancaire internationale ne l'auront guère anticipée. Nous avons vu cette ignorance se manifester dans la soudaineté du scandale de la titrisation des prêts hypothécaires en 2007-2008. Elle prévaut encore aujourd'hui, et même davantage. Cela ne changera pas l'issue, mais c'est un facteur à garder à l'esprit dans le contexte de cet article.
Le point de départ de la contraction du crédit ne pourrait guère être pire
Tandis que les taux d’intérêt étaient maintenus à un niveau artificiellement bas par les banques centrales et que l’inflation officielle des prix à la consommation restait égale ou proche de l’objectif officiel de 2 %, les banques commerciales accroissaient l’effet de levier de leur bilan. Cela était particulièrement visible dans les systèmes bancaires où les banques centrales avaient imposé des taux d’intérêt négatifs. Dans la zone euro comme au Japon, les banques commerciales se sont endettées au point qu’aujourd’hui, les banques d’importance systémique mondiale de ces deux juridictions affichent des ratios actif/fonds propres supérieurs en moyenne à vingt fois.
Dans le cadre du ratio de levier de Bâle III défini par la Banque des règlements internationaux, le ratio minimal de fonds propres, défini comme le rapport entre la mesure des fonds propres de catégorie 1 et la mesure de l’exposition, est de 3 %. Autrement dit, pour exprimer l’effet de levier du bilan de façon plus conventionnelle, 33,3 fois. Il est vrai que la mesure de l’exposition est plus complexe que le total des actifs du bilan. Elle inclut certains éléments de hors-bilan et des ajustements pour le risque de crédit. Surtout, des dispositions particulières s’appliquent aux produits dérivés, qui admettent les contrats de compensation bilatérale éligibles, ainsi qu’aux opérations de financement sur titres, afin de tenir compte des garanties détenues hors bilan.
Néanmoins, alors qu’historiquement un effet de levier de plus de dix fois au bilan d’une banque pouvait être jugé proche du risqué, les 33,3 fois de Bâle III dépassent les bornes. Nous apprécions tous l’effet de levier pour les profits lorsque tout va bien, mais pas lorsque les choses vont mal. Tel était le sens de l’avertissement de Jamie Dimon sur l’ouragan. Incidemment, l’effet de levier de JPMorgan, rapporté aux fonds propres des actionnaires, semble s’établir à environ 12,7 fois.
Le crédit bancaire, c’est-à-dire les dépôts de la clientèle inscrits au passif de leur bilan, constitue la grande majorité des moyens de paiement en circulation. Le seul autre élément est constitué des espèces et des pièces divisionnaires. Aux États-Unis, le crédit bancaire en représente officiellement 88,3 %, tandis que les billets et les pièces divisionnaires en représentent 12,7 %. Mais de grandes quantités de ces billets en dollars circulent à l’étranger. Selon le rapport annuel 2010 du Conseil des gouverneurs, la Fed a tiré 667 milliards de dollars de revenus de seigneuriage au total des dollars en espèces détenus à l’étranger, soit les deux tiers de la monnaie fiduciaire en circulation à l’époque.[ii] Cependant, les estimations des dollars en espèces détenus à l’étranger varient fortement, mais compte tenu des expéditions massives de dollars en espèces à l’appui des opérations militaires américaines et du recul général de l’usage des espèces au niveau national, on peut probablement supposer que, dans les moyens de paiement en circulation, les billets représentent moins de 5 % du total du crédit sous-tendant les transactions du PIB, le reste étant du crédit bancaire commercial.
Par conséquent, si les banques américaines donnent suite à l’avertissement de Jamie Dimon sur l’ouragan, il est clair que le PIB nominal devrait se contracter fortement. Mais la question est aussi mondiale, la plupart des banques non américaines étant nettement plus endettées que leurs homologues américaines. Si l’on considère uniquement les huit banques d’importance systémique mondiale (G-SIB) des États-Unis, on constate un ratio actif/fonds propres moyen de 11,7 fois. À titre de comparaison, le tableau 1 présente les ratios de levier estimés de l’ensemble des G-SIB du monde.
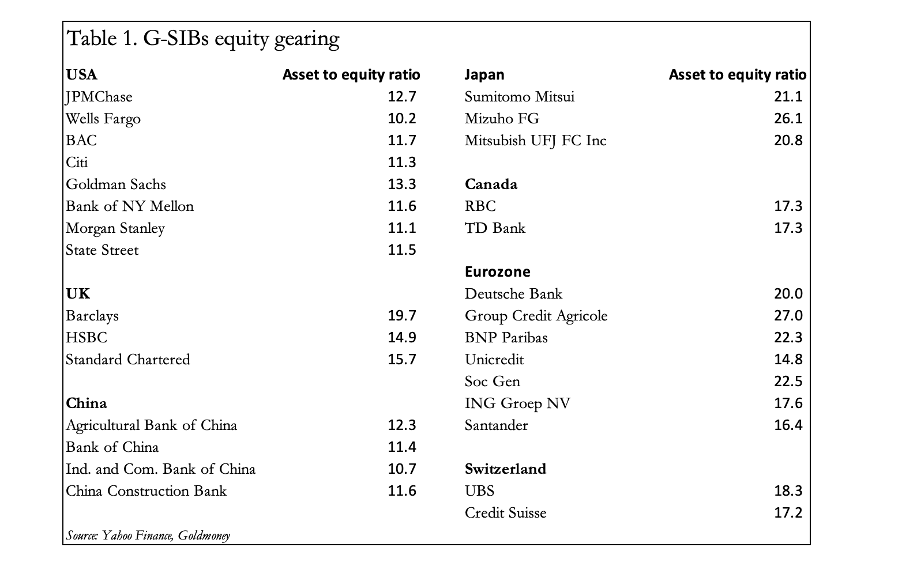
Restons un instant aux États-Unis : nous devrions nous attendre à ce que le crédit bancaire se contracte jusqu’à un point bas cyclique plus normal, de l’ordre de six à huit fois les fonds propres. Cela implique une réduction des dépôts au passif comprise entre 7 000 et 10 000 milliards de dollars. Tout ne se reflétera pas dans le PIB, puisque le crédit bancaire finance également des transactions sur des actifs financiers et en capital. Il n’en demeure pas moins que la normalisation de l’effet de levier du crédit bancaire devrait avoir un impact substantiel sur le PIB américain.
C’est pourquoi il est si important de comprendre ce que représente le PIB. Les analystes financiers passent généralement à côté de ce point et semblent penser que la récession, de plus en plus manifeste, est déterminée par des facteurs économiques. Ils invoquent la perte de confiance des consommateurs et le manque de ressources humaines, ainsi que les problèmes de chaînes d’approvisionnement qui entravent la production industrielle. Ce ne sont pas eux qui provoquent la récession ; c’est la disponibilité du crédit bancaire. En réalité, le crédit bancaire vient tout juste de commencer à se contracter et cette contraction va nécessairement s’accélérer à mesure que les banquiers s’inquiéteront davantage des perspectives de taux d’intérêt. Par conséquent, le ralentissement sera nécessairement bien plus grave qu’on ne le suppose actuellement.
L’avant-dernier paragraphe ci-dessus souligne que les forces qui conduisent à une contraction du crédit bancaire aux États-Unis sont déjà suffisamment sérieuses. Mais, comme l’a montré le tableau 1, les niveaux extrêmes d’effet de levier des bilans des G-SIB non américaines sont nettement plus alarmants. Dans la zone euro et au Japon, où les taux d’intérêt ont été comprimés jusqu’à un niveau négatif non naturel, les G-SIB ont réagi en augmentant l’effet de levier de leur bilan pour maintenir leur rentabilité. Maintenant que les taux d’intérêt mondiaux augmentent, leurs profits progressent dans un premier temps. Mais les risques que les créances douteuses et irrécouvrables les submergent bientôt augmentent également.
Le système de l’euro est truffé de créances irrécouvrables et le Japon est surendetté
Une analyse plus approfondie montre que l'ensemble du système de l'euro est pourri. Par exemple, en 2016, les créances douteuses italiennes représentaient 17 % du total des actifs bancaires. En mars, elles étaient comme par magie retombées à seulement 4 %, un plus bas historique. Or ce n'est pas le fruit d'un miracle économique ; cela tient plutôt au fait que le régulateur bancaire local a reclassé de nombreux prêts en créances saines, de sorte qu'ils ont été acceptés comme garanties dans des opérations de pension avec la banque centrale italienne, puis perdus au sein du système de règlement TARGET2. Une part impossible à quantifier des déséquilibres du système de l'euro, constitué de la BCE et des banques centrales nationales, est imputable à ce facteur, qui se retrouve dans d'autres juridictions de la zone euro.
La plupart de ces créances douteuses ou litigieuses existent probablement encore et font vivre des entreprises zombies incapables de résister à la hausse des taux d'intérêt. Et maintenant que la zone euro entre en récession, alors que les prix à la production flambent et que les taux d'intérêt augmentent partout dans le monde, la situation ne peut que se dégrader.
L'encours des pensions livrées dans la zone euro[iii] est estimé à 9 198 milliards d'euros en décembre 2021. La demande de garanties de haute qualité pour adosser les pensions livrées a été le principal moteur de la demande de dette publique : les banques sont rémunérées pour créer de la liquidité, laquelle est investie en bons et obligations d'État pour dégager une faible marge de taux. Les taux de pension en vigueur, qui sont encore tous négatifs, sont présentés à la figure 2.
À mesure que les rendements obligataires augmentent, les profits tirés de l'emprunt de liquidités par des pensions à taux négatifs pour financer de la dette publique à des rendements en hausse devraient inciter les banques de la zone euro à continuer d'acheter du papier à court terme. Les bons du Trésor à trois mois de la zone euro offrant généralement un rendement positif de 7 points de base, le gain est d'environ 0,2 %. Cela fonctionne tant que les autres emplois de la capacité de bilan sont moins attrayants une fois ajustés du risque, et tant que les banques ne souhaitent pas réduire leur bilan. Mais, comme indiqué plus haut, ce dernier point est remis en cause par le nouvel environnement de taux d'intérêt. La contraction du crédit bancaire dans la zone euro mettra donc fin à ce manège des pensions livrées.
Les conséquences pour le financement des déficits budgétaires des États sont alarmantes. Si la BCE n'étend pas ses « programmes d'achat d'actifs » afin de financer intégralement les déficits des États de la zone euro, à un moment où ces déficits augmentent aussi sensiblement, l'ensemble du système de l'euro sera presque certainement confronté à l'effondrement. Comme on dit, inflation ou mort.
Cette alternative semble également s'appliquer au système financier et bancaire du Japon. Pour les banques de la zone euro et du Japon, dont les ratios de levier de bilan atteignent respectivement 27 et 26 fois, la normalisation de leurs bilans dans un environnement de taux plus élevés conduira inévitablement à des défaillances, propageant les risques de contrepartie à l'échelle mondiale, y compris au système bancaire américain. Cela pourrait expliquer la réticence des deux banques centrales à relever leurs taux d'intérêt, préférant compromettre leurs monnaies plutôt que leurs systèmes financiers.
Et en tant que centre international de règlement des banques commerciales opérant en euros, en dollars et en yens, Londres est terriblement exposée à une crise bancaire mondiale comme à une crise monétaire.
L'incidence de la contraction du crédit sur les marchés financiers
Comprendre que la statistique du PIB nominal dépend de la disponibilité du crédit bancaire ne constitue qu'une partie de notre propos. Le crédit bancaire est aussi utilisé dans des transactions non éligibles, principalement pour des biens d'équipement et des actifs financiers. Pour le commun des mortels, cela signifie probablement la disponibilité d'un financement hypothécaire pour son logement, et l'on constate déjà que des offres de prêt sont retirées et que des marges plus élevées sont exigées sur les prêts, ce qui commence à fragiliser les prix de l'immobilier.
Bien plus importants dans le contexte économique général sont le retrait du crédit du financement des transactions sur actifs financiers. Et nous n'avons pas seulement affaire au retrait du crédit par les banques commerciales, mais aussi aux conséquences d'une contraction du système bancaire parallèle. Les estimations de l'ampleur de ce dernier, à l'échelle mondiale et sur chaque marché de capitaux, varient considérablement, tout comme l'étendue de ses activités. On peut le définir comme l'ensemble des intermédiaires financiers qui réalisent des opérations de transformation d'échéance, de crédit et de liquidité sans disposer d'un agrément bancaire.[iv]
Toute activité bancaire parallèle n'implique pas une création de crédit ; il s'agit surtout d'une transformation de crédit. Notre principale préoccupation doit porter sur la mesure dans laquelle les banques parallèles créent du crédit non enregistré. Cela concerne principalement les délais de règlement à compter de la transaction, comme le règlement à J+1, et les opérations sur dérivés entre contreparties lorsque l'une d'elles, ou les deux, ne sont pas des banques et que seule une marge est déposée. Peu de gens y voient du crédit, mais tout contrat à règlement différé en est assurément.
[Le traitement des produits dérivés pour les banques qui créent des engagements hors bilan sous la forme d'engagements non décaissés est abordé dans la réglementation de Bâle III – nous y reviendrons plus loin].
L'intérêt de la notion de banques parallèles tient au fait qu'elles constituent une source indéfinissable d'expansion du crédit sur les marchés financiers. Mais, dans bien des cas, elles ne sont que de simples relais du crédit bancaire. La figure 3, relative aux prêts des courtiers aux États-Unis, illustre clairement ce point.

Deux facteurs expliquent le recul des prêts sur marge : la réduction de leur exposition aux titres par les clients, et le rappel ou le non-renouvellement des prêts par les banques ou les courtiers. Au début d'un marché baissier, c'est le crédit qui est retenu, car ceux qui étaient assez optimistes pour avoir financé leurs investissements à effet de levier au sommet d'un marché haussier ont tendance à se montrer réticents à vendre. Mais si les courtiers jouent le rôle de banquiers parallèles, le crédit sur marge provient entièrement du crédit bancaire, les courtiers ne faisant qu'agir comme intermédiaires de crédit.
Outre qu'elle indique la relation entre le système bancaire et le système bancaire parallèle, la figure 3 ne montre qu'un seul domaine où le crédit bancaire se contracte déjà, et elle illustre aussi un cas où les deux formes d'activité bancaire fonctionnent de concert. La leçon est que, lorsque la disponibilité du crédit bancaire destiné aux opérations sur titres se contracte, l'ampleur du système bancaire parallèle diminue également. Il existe donc un risque accru de baisse auto-entretenue de la valeur des titres, à mesure que le crédit bancaire et le crédit des banques parallèles se retirent des marchés de titres. Le crédit des banques parallèles créé par le délai entre la transaction et le règlement peut lui aussi être menacé, ce qui entraînerait des défauts de règlement sur les places réglementées. Cela pose un problème pour les opérations fondées sur des dépôts de garantie, où un crédit est effectivement créé pour le solde non réglé, dans l'attente qu'il soit éteint par une opération de clôture.
Récemment, le London Metal Exchange a dû intervenir sur le marché du nickel lorsqu'il est apparu qu'un défaut de crédit allait se produire. Des transactions ont été annulées afin de préserver le marché. En cas de forte contraction du crédit, le risque est potentiel pour toutes les places réglementées, les contrats à terme dans le monde représentant environ 40 000 milliards de dollars et les options 54 000 milliards de dollars supplémentaires.[v]
Autre sujet de préoccupation : la tendance de fond à la hausse des taux d'intérêt, et la manière dont elle fera monter les rendements obligataires et baisser les cours des actions. Depuis la financiarisation, dans les années 1980, des grandes économies telles que celles des États-Unis, du Royaume-Uni et de l'Union européenne, les banques ont de plus en plus réorienté la création de crédit du soutien à la production vers le soutien aux activités financières. Le changement de tendance des taux menace de stopper net tout nouvel apport de crédit bancaire aux activités financières.
Les banques ne se pencheront pas seulement sur les prêts assortis de garanties, tels que l'endettement sur marge de leurs clients, mais elles considéreront aussi les titres inscrits à leur bilan comme des sources de fonds pour réduire leur levier de crédit. Il est considérablement moins difficile de vendre ces actifs que d'engager des procédures de recouvrement de prêts auprès d'entreprises et de particuliers.
Les créances transfrontalières et les engagements correspondants constituent une source supplémentaire de liquidités pour réduire le levier du bilan. Selon la Banque des règlements internationaux, ces créances des banques s'élevaient en mars dernier à 17 500 milliards de dollars, dont 8 000 milliards en dollars américains, l'équivalent de 5 400 milliards en euros, 817 milliards en livres sterling et 690 milliards en yens.
Les 8 000 milliards de dollars correspondent aux statistiques TIC du Trésor américain, qui indiquaient qu'en mars dernier les non-résidents détenaient sur les banques américaines des créances de 7 070 milliards de dollars – l'écart reflétant vraisemblablement des soldes en eurodollars détenus en dehors du système de la Réserve fédérale. En cas de contraction générale du crédit, les banques étrangères pour lesquelles ces dépôts constituent des actifs de bilan réduisent historiquement leurs soldes en devises auprès de leurs banques correspondantes. Et les chiffres de la BRI montrent que les banques américaines et le dollar sont les plus exposés à une liquidation par les contreparties étrangères, suivis de l'euro, de la livre sterling et du yen.
Produits dérivés de gré à gré
Le problème de loin le plus important en période de contraction du crédit se trouve dans les produits dérivés de gré à gré. Il s'agit d'accords contractuels non cotés entre contreparties, notamment des contrats sur matières premières, des swaps sur défaut de crédit, des contrats indexés sur actions, des dérivés de change et des dérivés de taux d'intérêt. D'après la base de données de la BRI, en décembre 2021, les montants notionnels en cours de l'ensemble des contrats s'élevaient à 610 000 milliards de dollars. Ces positions correspondent au total des déclarations de soixante-dix opérateurs de douze juridictions, couvrant environ 94 % de l'ensemble visé par l'enquête triennale de la BRI, ce qui laisse penser que le total réel en cours se rapproche de 650 000 milliards de dollars.
La majorité des courtiers en produits dérivés sont des divisions de banques commerciales. À mesure que la contraction du crédit bancaire s'intensifie, deux questions se posent. La première concerne les conséquences, en matière de contrepartie, de la faillite d'une grande banque, événement qui survient presque toujours à ce stade du cycle du crédit et qu'il faut empêcher en veillant à ce que toute banque détenant un portefeuille de dérivés soit renflouée. La seconde porte sur la mesure dans laquelle l'ensemble des banques décidera de réduire son exposition aux dérivés de gré à gré afin de diminuer l'effet de levier de son bilan.
Supposons un instant que les banques centrales remuent ciel et terre pour empêcher toute défaillance bancaire importante. Il reste alors à examiner la probabilité que les banques tentent de dénouer leurs positions sur dérivés, ainsi que les conséquences d'une telle démarche. À cet égard, les services de trésorerie des banques examineront les règles de Bâle III relatives au ratio de financement stable net (NSFR). Le NSFR se calcule comme suit :
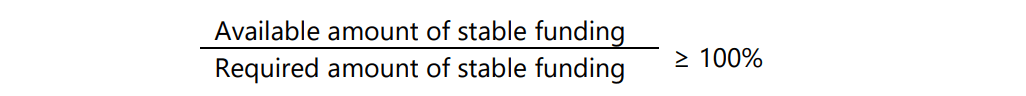
Pour le calcul du financement stable disponible nécessaire au maintien des positions sur dérivés (c'est-à-dire le financement provenant du passif du bilan), un coefficient de zéro pour cent s'applique si les passifs sur dérivés sont supérieurs aux actifs sur dérivés. Autrement dit, le financement de passifs nets sur dérivés est supposé figurer parmi les activités les moins liquides auxquelles une banque puisse se livrer. Et si les actifs sur dérivés excèdent les passifs sur dérivés, le montant de financement stable requis est de 100 %.[vi] Là encore, cette règle est punitive en termes de financement.
Par conséquent, que la position de négociation d'une banque soit positive ou non, les dérivés constituent l'activité la moins efficiente du point de vue du financement. L'effet de la réglementation NSFR sera de freiner l'activité sur dérivés de gré à gré, hormis les opérations d'équilibrage. Les positions seront laissées s'éteindre à l'échéance, sans en ouvrir de nouvelles. Les marchés devront donc absorber une contraction considérable, portant sur plus de 600 000 milliards de dollars de dérivés de gré à gré, et sur 100 000 milliards supplémentaires de contrats à terme et d'options réglementés.
La capacité des banques, des intermédiaires financiers et des entreprises à couvrir leurs risques sur les marchés de dérivés sera inévitablement entravée, ce qui réduira la liquidité des échanges. Et tout stock de négociation sous-jacent, composé de positions longues sur les marchés obligataires et d'actions, tendra à diminuer, tandis que les positions courtes seront touchées de la même manière, voire liquidées.
Mais les conséquences pour les matières premières seront tout à fait différentes. Les banques et les autres courtiers détiennent rarement des stocks physiques. S'ils en détiennent, comme dans le cas des métaux précieux, ceux-ci ne suffisent jamais à couvrir les engagements potentiels.
Par exemple, selon la base de données de la BRI pour décembre 2021, les montants notionnels des contrats à terme et des swaps sur l'or s'élevaient à 686 milliards de dollars, soit l'équivalent de 11 762 tonnes. Ces positions sont presque exclusivement détenues par des membres de la LBMA. Nous savons que la grande majorité de ces contrats à terme et swaps sont éteints par le mécanisme de règlement AURUM, qui apparie acheteurs et vendeurs, une faible part seulement étant réglée par des transferts entre vendeurs et acheteurs au sein des chambres fortes de Londres. Étant donné que les chambres fortes de la LBMA contiennent du métal précieux stocké pour l'essentiel au nom de clients non bancaires, la liquidité réelle disponible pour les déséquilibres d'AURUM est probablement inférieure à 500 tonnes. De fait, AURUM est un mécanisme de règlement très efficient, qui permet aux banques membres de London Precious Metals Clearing Limited de détenir le moins possible de stock physique.
Il faut garder à l'esprit que, pour une banque, immobiliser du métal physique qui ne rapporte aucun rendement est toujours jugé comme un usage peu souhaitable des ressources de crédit, et que, de surcroît, le coefficient de financement stable requis pour la détention d'or physique est de 85 %, ce qui est punitif.
En substance, la demande portant sur plus de 11 000 tonnes d'or est détournée vers des dérivés papier. Une large part s'en retrouvera dans les comptes de métal précieux non alloué que les banques membres de la LBMA proposent à leurs clients. La mesure dans laquelle la contraction du crédit bancaire réduira la taille des dérivés de gré à gré se traduira par le retrait de ces comptes de dépôt d'or non alloué. S'ils ne s'en étaient pas rendu compte jusque-là, ces déposants constateront qu'ils ne détiennent aucun droit sur de l'or physique.
Les conditions qui s'appliquent à l'or valent aussi pour l'ensemble des opérations sur matières premières, tant en dérivés que sur le physique. Par conséquent, la réduction des marchés de dérivés, de gré à gré comme réglementés, dans le cadre d'une contraction générale du crédit bancaire, devrait entraîner une demande accrue de substituts physiques. Elle ne peut que renforcer la tendance actuelle à la hausse des prix des matières premières et des métaux précieux par rapport aux titres financiers, fragilisés par la hausse des taux d'intérêt.
Autres commentaires sur le NSFR de Bâle III
En traitant les dérivés sur une base nette, le dispositif de financement stable net de Bâle III ne reflète pas les risques réels des positions ouvertes sur dérivés. Les soldes nets de passif ou d'actif ne représentent généralement que quelques points de pourcentage du crédit imputé dans chaque dérivé.
Le risque systémique lié aux produits dérivés de gré à gré est accentué par la structure du marché. Dans chaque catégorie (swaps, matières premières, options accordées, etc.), la salle de marché d’une banque détient vraisemblablement plusieurs positions auprès de contreparties distinctes. La défaillance de l’une d’entre elles exposera la banque à des pertes sur la totalité du montant des contrats de gré à gré conclus avec elle. En outre, une même position sur dérivés peut compter plusieurs contreparties, et la défaillance de l’une quelconque d’entre elles peut provoquer un effet domino.
C’est précisément pour éviter une crise des produits de gré à gré que Bâle III a été conçu à la suite de la faillite d’American Insurance Group en 2008. La Fed de New York a dû intervenir avec un prêt de 85 milliards de dollars lorsque ce créateur de produits dérivés, en particulier de swaps de défaut de crédit, s’est trouvé en difficulté. En termes simples, la direction d’AIG considérait les produits dérivés comme un prolongement des activités d’assurance, mais n’a pas compris les véritables risques du marché des prêts hypothécaires titrisés. Cet échec a fait très peur aux régulateurs de toutes les places financières et a conduit à la rédaction, dans Bâle III, de nouvelles règles bancaires visant à limiter l’impact des défaillances contractuelles.
Mais en ne traitant que le risque de crédit découlant des valeurs fictives (« mark-to-myth ») des positions sur dérivés sur une base nette, Bâle III ne tient pas compte des risques réels que comportent les valeurs brutes des engagements d’une banque en matière de produits dérivés.
Conclusion
Cet article a examiné certaines des conséquences évidentes d’un environnement de crédit radicalement différent pour les banques. Il a commencé par établir clairement que ce sont les variations du niveau de l’encours du crédit bancaire qui déterminent les statistiques économiques, et non la décision, pour une raison ou une autre, des acteurs économiques de modifier leurs niveaux de production et de consommation. C’est un point que les commentateurs, économistes et investisseurs dominants ne comprennent pas correctement.
Il ne fait aucun doute que l’économie mondiale entre en récession. À l’origine de cette évolution se trouve la fin d’une longue tendance baissière des taux d’intérêt, qui a parfois conduit à des taux négatifs. Les banques ont porté l’effet de levier de leur bilan à des niveaux extraordinaires afin de préserver leurs profits sur des marges de crédit amincies, s’exposant ainsi à un retournement massif en cas de changement de tendance des taux d’intérêt. Ce changement est désormais là : l’expansion antérieure de la monnaie et du crédit alimente une hausse continue des prix à la consommation, aggravée par des facteurs mondiaux imprudemment provoqués par des actions gouvernementales, qui ont débouché sur une crise du carburant et de l’alimentation menaçant des vies.
Pour les banquiers qui ne sont pas captifs de leurs régulateurs, la crainte de pertes pour les actionnaires remplace la cupidité. La hausse des taux d’intérêt aggrave les risques sur les prêts, renchérit le financement de la dette publique et contraint les banques commerciales à retirer le crédit à l’économie réelle.
Wall Street est également touchée. Parallèlement à la tendance de long terme à la baisse des taux d’intérêt, on a observé une tendance concordante à la baisse des rendements obligataires et à la hausse de la valeur des actifs financiers. Depuis 1985, date à laquelle on peut faire remonter le début de la financiarisation des économies mondiales, le total des actifs de l’ensemble des banques américaines a été multiplié par dix. C’est cette tendance qui est en train de s’inverser.
L’impact sur le PIB est déjà suffisamment grave. Mais les marchés financiers connaîtront également des changements fondamentaux. Sous l’effet de la hausse des taux d’intérêt et des rendements obligataires, le marché baissier risque d’être marqué. Et une forte contraction du crédit après une longue période d’expansion conduira nécessairement à des faillites bancaires : les données empiriques montrent que c’est inévitable.
Les points faibles à l’échelle mondiale semblent être la zone euro et le Japon, où les banques sont les plus fortement endettées. Bien que cet article se concentre sur les effets du crédit bancaire, une crise dans la zone euro touche l’ensemble du système de l’euro, c’est-à-dire la BCE et les banques centrales nationales, et menace la survie de l’euro lui-même.
Même en l’absence de faillites bancaires, nous avons vu que les banques réduiront leur engagement dans les titres financiers, y compris les produits dérivés, ce qui alourdira la pression baissière sur les marchés tout en supprimant les facteurs de demande artificielle de matières premières qui ont maintenu les prix en dessous de leur niveau naturel.
Lorsque tous les dominos de la monnaie fiduciaire, précairement disposés, commenceront à tomber, les banquiers centraux, tels des John Law des temps modernes, sacrifieront nécessairement leurs monnaies sur l’autel de la sauvegarde des marchés financiers, du PIB et du financement de finances publiques en rapide détérioration. C’est probablement à ce stade que le public commencera à perdre tout espoir quant au pouvoir d’achat de ses monnaies fiduciaires.
Comment empêcher que cela se produise ? Nous sommes probablement allés trop loin sur la voie de l’inflation pour faire demi-tour. Si tel est le cas, il nous faudra laisser la crise se produire dans l’espoir que la leçon finira par être retenue : la monnaie non fiable et les gouvernements qui prétendent savoir améliorer le fonctionnement des marchés libres sont responsables du plus grand revers économique de l’histoire récente.
Mais n’y comptez pas trop.
[i] Voir St Louis FRED, Currency in Circulation.
[ii] Voir page 5 : The myth of the cashless society: How much of America’s currency is overseas? Par Edgar Feige, publié par la Bundesbank en février 2012.
[iii] Repos — accords de rachat (repurchase agreements), par lesquels une banque obtient des liquidités en déposant des garanties selon des conditions fixes.
[iv] Z. Pozsar, 2013. Shadow Banking, Réserve fédérale de New York.
[v] Mars 2022 — source : Banque des règlements internationaux.
[vi] Voir Basel III: the net stable funding ratio Publié par le Comité de Bâle sur le contrôle bancaire, octobre 2014.