
Cet article avance que les monnaies fiduciaires s’engagent sur la voie de l’hyperinflation et examine les indices que l’on en trouve dans les prix des actifs financiers et des matières premières. Jusqu’à présent, l’or a nettement sous-performé, ce qui indique que les premiers signes d’hyperinflation se limitent aux cryptomonnaies, dont les acteurs comprennent dans l’ensemble la dépréciation des monnaies fiduciaires, aux actions, qui traduisent la volonté de ne plus conserver de liquidités ni de dépôts, et au commerce international, où les prix des matières premières de toutes sortes ont augmenté.
Puisque les premiers signaux d’alerte d’une hyperinflation de la masse monétaire sont déjà là, l’article examine ensuite les qualités requises d’une monnaie saine appelée à remplacer les monnaies fiduciaires.
Introduction
La figure 1 montre l’évolution des prix depuis le vendredi précédant l’annonce faite par la Fed le 23 mars, selon laquelle elle soutiendrait l’économie américaine sans réserve, par un assouplissement quantitatif illimité. Cela revenait à s’engager à faire gonfler la masse monétaire de façon hyperinflationniste si nécessaire. Avant que la Fed ne ramène son taux directeur à zéro le 16 mars, la quasi-totalité de ces prix étaient en baisse.

Depuis la fin du mois de mars, toutes les catégories ont vu leurs prix augmenter. Les analystes sectoriels et spécialisés affirmeront toujours qu’il existe des raisons identifiables expliquant la hausse des prix d’une catégorie ou d’une matière première en particulier. Mais le fait est qu’à l’exception du dollar et des autres monnaies fiduciaires figurant dans le tableau, tous les prix ont progressé. Cela ne peut se produire sans que le dollar et ces monnaies perdent du pouvoir d’achat.
Bien que sa représentation soit loin d’être exhaustive, la figure 1 montre que, sous l’effet de l’expansion existante, et peut-être anticipée, de la masse monétaire, les cryptomonnaies ont enregistré les hausses les plus substantielles. Sans entrer dans le débat de savoir si les cryptomonnaies peuvent remplacer les monnaies fiduciaires, ce sont leurs adeptes qui, au sein de la population générale, sont les plus conscients de la dépréciation de ces dernières. Dans une inflation monétaire, il semble que ce soit la première fois qu’une minorité significative d’acteurs économiques comprenne, dès le début du processus hyperinflationniste, ce que les gouvernements font à la monnaie. Cela invalide le vieil adage selon lequel pas une personne sur un million ne comprend ce qui arrive à son argent.
De plus en plus de personnes se tournent vers les cryptomonnaies et, même si elles semblent surtout motivées par la perspective d’un profit plutôt que par la recherche d’une assurance contre la disparition de leur monnaie locale, nous ne pouvons douter que la plupart d’entre elles ont tiré des leçons sur la monnaie qui avaient échappé à leurs aînés.
Dans ces conditions, nous pouvons supposer que, loin d’être une simple bulle spéculative, la hausse des prix du bitcoin, de l’ether et d’autres cryptomonnaies anticipe de nouvelles baisses du pouvoir d’achat des monnaies d’État, qui ne se sont pas encore reflétées dans les autres catégories.
La hausse des prix des matières premières varie considérablement, mais, en pleine récession économique mondiale, ils sont tous plus élevés, non seulement en dollars, mais aussi dans les autres monnaies figurant dans le tableau, ce qui ne peut que refléter une dépréciation monétaire. Les actions ont elles aussi été vigoureuses, le NASDAQ 100, plus volatil, devançant l’indice S&P 500. Et comme pour enfoncer le clou, les prix des matières premières et des actions ont fortement chuté sous l’effet des craintes déflationnistes avant l’annonce, en mars, du soutien sans fin de la Fed, et ne se sont redressés et n’ont progressé qu’ensuite. L’écart entre les anticipations déflationnistes et inflationnistes ne pourrait être plus marqué.
Tous les éléments de la figure 1 ne se sont pas retournés à la hausse précisément les 20 et 23 mars. L’or a atteint son point bas à 1 452 $ plus tôt, le 16 mars, jour où la Fed a ramené son taux directeur à zéro. Il a rebondi avant de retomber pour tester 1 456 $ le 20 mars, puis a clôturé à 1 498,7 $. Néanmoins, une hausse de 20,8 % le situe entre la progression de la masse monétaire M1 et celle de M2. Le prix du pétrole WTI est devenu négatif le 20 avril en raison de problèmes de livraison sur le Comex, avant de se redresser fortement et de gagner au total plus de 90 % depuis la fin du mois de mars.
Du côté des devises, seuls l’euro et la livre sterling ont progressé davantage que le recul de l’indice du dollar pondéré par les échanges commerciaux. Et exprimés dans toutes ces monnaies, les autres éléments de la figure 1 ont augmenté.
Le lien entre la monnaie et les prix
Il existe généralement un décalage entre l’expansion de la quantité de monnaie et son effet sur les prix, qui dépend du chemin qu’elle emprunte pour atteindre la pleine circulation. L’absence de toute distinction entre la monnaie en circulation existante et la monnaie nouvelle en masque l’existence. Et si chaque acteur économique sait que la monnaie d’État perd du pouvoir d’achat avec le temps, les parties à une transaction continuent de la considérer comme ayant une valeur objective, tandis que les variations de prix se reflètent entièrement dans les biens ou services échangés.
Si la distribution de monnaie nouvelle passe par une hausse des dépenses publiques ciblant une partie de l’économie, l’effet sur les prix reste d’abord confiné à quelques entreprises et à quelques lieux des secteurs concernés, avant de se propager à l’ensemble de l’économie puis d’être diffusé par les salariés, les sous-traitants et les entreprises filiales. À l’inverse, si la monnaie est distribuée largement par un hélicoptère symbolique, l’effet sur les prix est plus immédiat, car elle est dépensée plus rapidement, principalement en biens de consommation.
Même lorsque la distribution supplémentaire de monnaie nouvelle est rendue manifeste à la population, celle-ci n’en saisit pas les conséquences en termes de dilution du stock de monnaie existant. Comme la plupart des analystes des marchés de matières premières, elle pense d’abord que les prix augmentent tout simplement, et ne considère pas la dépréciation monétaire comme la cause.
Si la relation mathématique simple entre la quantité de monnaie et son effet dans le temps sur les prix est largement comprise, d’autres effets le sont moins. La modification de la quantité de monnaie en circulation corrompt irrémédiablement les comparaisons statistiques, et pourtant les analystes financiers semblent ignorer les différences profondes entre la monnaie d’aujourd’hui et celle du passé. Par ailleurs, en période plus normale, l’expansion et la contraction du crédit bancaire représentent généralement une variation de la masse monétaire totale bien plus importante que son expansion par une banque centrale pour financer un déficit public.
Mais l’effet le plus profond sur le pouvoir d’achat d’une monnaie survient lorsque les détenteurs étrangers de celle-ci, ainsi que ses utilisateurs nationaux, comprennent peu à peu que la dépréciation va se poursuivre, voire s’accélérer. Depuis le 23 mars, date à laquelle la Fed a annoncé au monde qu’elle gonflerait la masse monétaire sans limite, deux catégories importantes d’acteurs ont immédiatement compris le message inflationniste. La première était la communauté des cryptomonnaies, comme évoqué plus haut, et la seconde le gouvernement chinois, qui a accéléré ses achats de matières premières, notamment de minerai de fer, de cuivre et de pétrole. Le blé, l’huile de cuisson et le soja ont suivi. Comme on pouvait s’y attendre, les commentateurs ont vu la constitution accélérée de stocks de matières premières, mais non la réduction, invisible, des avoirs en dollars. C’est ce que les Chinois semblent avoir compris, comme le confirme le calendrier de l’accélération de leurs achats de matières premières. Et leur monnaie a également progressé de près de 8 % face à un dollar qui s’affaiblit, ce qui marque un changement net de la politique officielle de change.
L’hyperinflation du dollar est là
Il est désormais impossible d’envisager que le gouvernement américain et la Fed limitent de nouvelles expansions monétaires. Leur credo keynésien leur dit que ce serait désastreux pour l’économie. En s’appuyant sur des convictions macroéconomiques qui fondent leurs décisions de politique économique, ils ne parviennent pas à trouver de réponse qui sauve, en définitive, la monnaie et l’économie. Ils ne semblent pas comprendre qu’en transférant de la richesse vers un secteur public généralement improductif, l’inflation monétaire appauvrit la capacité productive de l’économie.
C’est dans ce contexte que, après un premier plan de relance colossal du gouvernement américain, qui a fait exploser le budget, nous en verrons bientôt un second. À l’exception du secteur atypique des cryptomonnaies et peut-être des marchés actions, rien n’indique encore que les marchés intègrent dans leurs prix les effets inflationnistes d’un second plan : ils attendent de connaître la forme de la prochaine relance inflationniste. Le cours de l’or, qui a progressé d’environ un cinquième depuis le 20 mars, ne reflète certainement pas encore l’hyperinflation.
Mais il est utile d’examiner les finances du gouvernement américain depuis mars, lorsque la réponse à la pandémie de covid a commencé, entraînant une baisse des recettes fiscales et une hausse des dépenses publiques. Elle est illustrée dans la figure 2.[i]
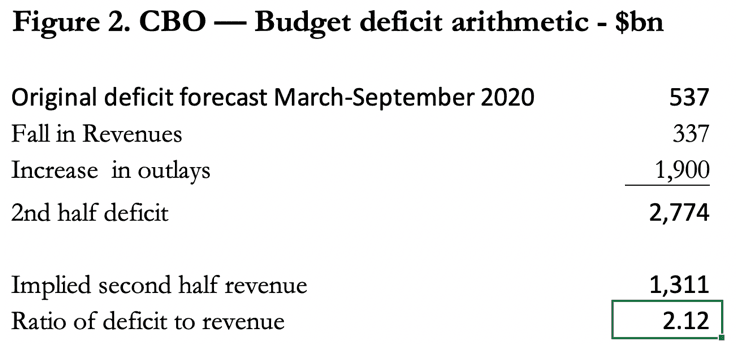
Les chiffres du tableau reflètent le financement par le gouvernement américain des dépenses fédérales à la suite de la décision de la Fed de mettre en œuvre un assouplissement quantitatif illimité, et couvrent donc la période de la première vague de coronavirus. On y constate que les dépenses publiques ont grimpé jusqu’à 2,12 fois les recettes fiscales. Cela apparaît moins clairement dans les chiffres annualisés du CBO, où la dépense supplémentaire est répartie sur l’ensemble de l’exercice se terminant en septembre 2020. Mais avec un déficit du second semestre supérieur à deux fois les dépenses publiques, le financement du gouvernement repose à peu près pour un tiers sur les recettes fiscales et pour deux tiers sur la création monétaire. Et il ne s’agira pas d’un événement ponctuel.
Comme le reste du monde, l’Amérique est entrée dans une seconde vague d’infections, qui obligera le gouvernement à déployer un second plan de relance similaire, voire plus important. La seconde vague de covid devrait entraîner une nouvelle baisse des recettes fiscales, les faillites issues de la première vague de coronavirus se combinant aux effets de la seconde. On prend aussi de plus en plus conscience que les difficultés économiques dues au seul virus se prolongeront au-delà de la seconde vague. Cette crainte commence à se refléter sur le marché des obligations du Trésor américain, où les rendements menacent d’augmenter sensiblement, comme l’illustre la figure 3.
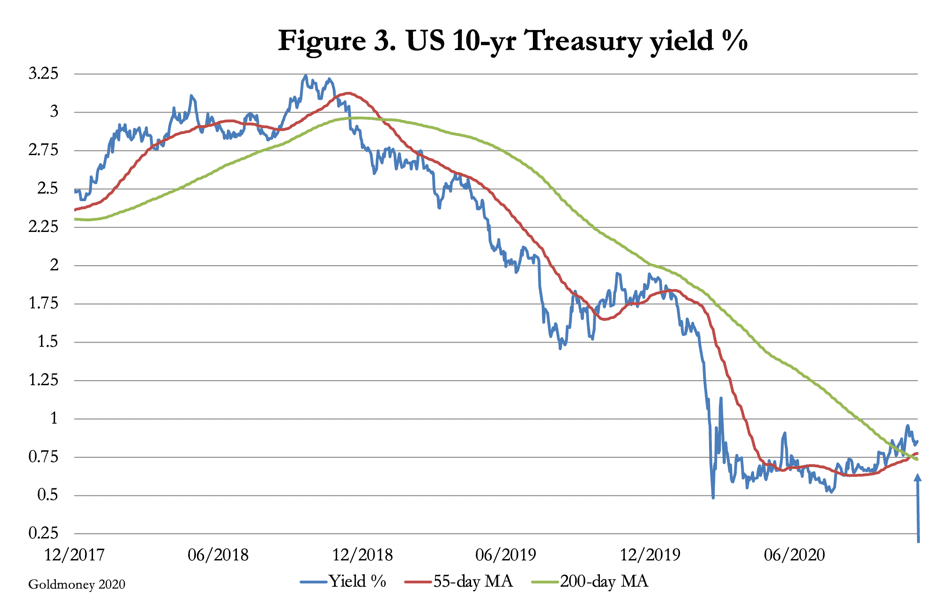
L’analyse technique laisse fortement penser que le point bas du rendement des bons du Trésor américain à 10 ans est désormais derrière nous et que les rendements sont appelés à augmenter de manière significative. Dans ce cas, la Fed se retrouvera isolée en tant que seul acheteur d’importance, les investisseurs délaissant de plus en plus les bons du Trésor comme valeur refuge. Et cela, avant même de considérer la position des détenteurs étrangers de bons du Trésor américain et de dette d’agences, certains de ces acteurs clés ayant commencé à réduire leurs avoirs.
Un autre élément entrera en jeu : le pouvoir d’achat de la prochaine tranche d’expansion monétaire. Bien que cela ne se reflète pas encore dans les prix à la consommation, le dollar ayant déjà été dilué par plus de 30 % de monnaie M1 supplémentaire entre mars et septembre, il faudra, pour que l’État obtienne le même effet de la dépréciation monétaire, que l’expansion de la masse monétaire M1 augmente d’environ 40 % sur la base élargie. Un aphorisme selon lequel chaque dépréciation en appelle une plus importante pour un effet identique s’applique ici. C’est l’autre face du transfert de richesse de l’économie productive vers l’État, que les macroéconomistes ignorent systématiquement. Plus la richesse est transférée du secteur privé productif vers un État généralement improductif, moins il en reste à transférer. Loin de stimuler l’économie, ces transferts monétaires l’appauvrissent et réduisent l’assiette fiscale de l’État à un rythme accéléré. Le ratio entre les recettes fiscales et le financement inflationniste, illustré à la figure 2, se détériore alors rapidement, pour passer de trois d’inflation pour un de recettes fiscales.
La dépendance du gouvernement américain à l’égard du financement inflationniste est déjà un engagement sans issue acceptable. Les responsables politiques sont piégés par leurs promesses électorales antérieures. À supposer que Biden soit confirmé comme prochain président des États-Unis, ses politiques socialisantes de gauche ne pourront qu’accélérer le processus de dépréciation monétaire.
Comme dans de nombreuses autres économies avancées, le système financier américain soutient principalement des entreprises zombies depuis la crise Lehman. La hausse de la dette improductive a été largement relevée. Un effondrement final de l’économie entravée ne peut tout simplement pas être évité, seulement différé. Mais si l’on suppose que les tentatives pour différer cette issue se poursuivront, la Fed et le Trésor devront, ensemble, garantir les prêts des banques commerciales et le crédit bancaire accordé aux entreprises qui s’effondreraient sinon. Ce ne sera pas la compréhension des conséquences hyperinflationnistes de la masse monétaire issue des confinements liés à la covid-19, mais la prise de conscience que la dépréciation monétaire doit se poursuivre pour éviter des faillites généralisées d’entreprises improductives à forte intensité de main-d’œuvre, qui finira par alerter le grand public sur l’effondrement probable de la monnaie de son gouvernement.
Le sophisme de l’argument déflationniste
Les économistes keynésiens, qui considèrent que l’activité économique mondiale est gravement affaiblie par les confinements liés au covid, seront déconcertés par la tendance à la hausse des prix des matières premières, puisque la demande pour celles-ci doit être en baisse. Ils soutiendront presque certainement que les hausses de prix sont probablement une aberration à court terme, et que le manque de demande des consommateurs et la surabondance de produits finiront par faire baisser les prix. Les déclarations de responsables de premier plan de banques centrales vont dans ce sens. Ils envisagent que, sans le soutien d’une masse monétaire croissante, la faillite d’entreprises dans un environnement déflationniste conduira à une déflation semblable à celle des années trente, qui avait entraîné de multiples faillites bancaires et des niveaux de chômage record. En d’autres termes, ils estiment que le risque s’accroît d’une récession déflationniste qui s’auto-alimente.
L’erreur fondamentale de l’argument déflationniste a été commise il y a longtemps, en écartant la loi de Say. Cette loi souligne que nous produisons, grâce à la division de notre travail, afin de consommer. Par conséquent, en termes approximatifs, une hausse du chômage s’accompagne d’une perte de production : l’offre et la demande de biens de consommation restent globalement équilibrées, mais à un niveau d’activité économique plus bas. Les keynésiens ne tiennent compte que de la baisse de la demande des consommateurs, sans voir que la production diminue aussi.
Au lieu de relier production et consommation par la loi de Say, les keynésiens imaginent qu’un recul de la demande des consommateurs dû à la hausse du chômage libère des capacités de production inutilisées. Comprendre cette erreur permet d’expliquer un autre phénomène : dans une économie en contraction, les gens n’augmentent pas leurs encaisses et leurs dépôts à un rythme qui corresponde à l’expansion de la masse monétaire. Appauvris par le transfert de richesse vers l’État que provoque l’inflation monétaire, ils ont tendance à réduire leurs encaisses. Cela modifie leur préférence entre monnaie et biens au détriment du pouvoir d’achat de la monnaie, tandis que les banques centrales inondent les marchés d’un surcroît de monnaie.
Si les prix des actifs montent, suivis par ceux des biens de consommation, c’est le reflet de ce refus d’augmenter les encaisses, et, inévitablement, d’une tendance qui s’installe ensuite à les réduire. Aujourd’hui, cela explique la hausse des prix des cryptomonnaies et des actions par rapport à la monnaie fiduciaire, sous l’impulsion des groupes qui sont les premiers à se défaire d’une monnaie qui se déprécie au regard de leur perception de la sécurité financière.
Le point de référence des keynésiens était la terrible dépression des années 1930, qu’ils ont imputée à l’or. Avec l’or, les prix ont chuté, ruinant les agriculteurs, d’autres entreprises et les banques. Mais les agriculteurs, dotés de leurs nouveaux tracteurs, ont accru la production céréalière dans le monde entier, et cette surabondance a fait baisser les prix de presque tous les produits alimentaires. Au même moment, les banques ont mis fin à une période d’expansion du crédit en retirant les prêts accordés aux entreprises, provoquant le ralentissement cyclique habituel. La différence avec les crises précédentes tenait à l’intervention, d’abord du président Herbert Hoover, puis de Franklin Roosevelt. C’est cette intervention, prototype de l’intervention keynésienne, qui a prolongé la crise, et non l’étalon-or.
L’incompréhension des économistes favorables à l’inflation, puis les déformations de la vérité historique sur la dépression, ont conduit l’establishment économique à adopter pleinement l’inflationnisme, tout en condamnant la baisse des prix comme un mal. Là encore, cela va à l’encontre des faits historiques, car les prix ont baissé tout au long du dix-neuvième siècle, améliorant le niveau de vie de tous et permettant au pouvoir d’achat de leur épargne de croître. Le travail et l’innovation étaient récompensés, tandis que, en autorisant des marchés libres, le gouvernement laissait tout cela se produire sous un étalon-or qui fonctionnait.
On ne peut que supposer que l’objectif inavoué de l’inflationnisme n’est pas d’améliorer les perspectives de l’individu ordinaire, mais d’accroître les recettes de l’État. C’est assurément le résultat des convictions macroéconomiques qui condamnent la déflation.
Les arguments en faveur de l’or comme monnaie de demain
Certaines des raisons couramment avancées pour nier l’existence d’un problème d’inflation sont notamment centrées sur la monnaie fiduciaire. On affirme par exemple que la hausse des cryptomonnaies et des marchés actions relève de bulles spéculatives et ne traduit pas une instabilité monétaire. Il y a presque certainement une part de vérité dans cette analyse, une large part de l’investissement étant toujours consacrée à la poursuite des tendances plutôt qu’fondée sur la raison. Mais ceux qui estiment qu’il ne s’agit que de spéculation ne saisissent pas le signal : ce qu’ils qualifient de spéculation injustifiée est un signe avant-coureur des conséquences de l’inflation monétaire. Ce sont les commentateurs financiers qui ne comprennent pas que, de toutes les formes de monnaie, seule une monnaie saine peut véritablement refléter une valeur objective durable.
Cela nous amène à la monnaie métallique, l’or et l’argent vers lesquels les gens se sont toujours tournés lorsque les rois, les empereurs et les gouvernements ne parviennent plus à soutenir leurs alternatives non adossées. Dans la Figure 1, l’argent a été classé dans la catégorie des matières premières, car, avec un ratio or/argent d’environ 77, il n’est pas valorisé pour ses qualités monétaires. Cela pourrait changer. D’ici là, nous devons considérer l’or comme la monnaie ultime, tandis que l’argent reste valorisé comme un métal industriel, une situation qui doit néanmoins rester sous surveillance. De plus, si les gouvernements veulent enrayer l’effondrement de leurs monnaies, ils ne le pourront qu’en mobilisant les réserves d’or des banques centrales pour les adosser, ou bien en les rattachant à une autre monnaie pleinement convertible en or au gré de chaque détenteur.
Outre d’autres obstacles importants, ceux qui croient que les cryptomonnaies remplaceront l’or lorsque la monnaie fiduciaire disparaîtra doivent expliquer comment le bitcoin et les autres cryptomonnaies seront reconnus comme monnaie par des gouvernements qui n’en détiennent aucune dans leurs réserves monétaires. Ces derniers conçoivent plutôt actuellement leurs propres monnaies numériques de banque centrale, par lesquelles ils espèrent contrôler l’activité économique et, en définitive, les prix. En tout état de cause, face à l’innovation technologique, ils sont poussés par la volonté de conserver pour eux seuls le contrôle de toutes les formes de monnaie.
Le meilleur espoir des cryptomonnaies semble être que la monnaie fiduciaire continue d’exister et, comme le peso argentin, ne meure jamais tout à fait. Si elle venait à s’éteindre, ou du moins lorsque les planificateurs comprendront que la bataille est perdue et que, pour éviter un effondrement monétaire complet, ils doivent donner à leur monnaie une véritable garantie, les États auront le pouvoir et les moyens de rendre une monnaie saine disponible en quelques semaines. Le seul moyen d’échange sain qu’ils puissent utiliser est celui dont ils disposent, à savoir leurs réserves d’or. Bien sûr, si les gouvernements n’adossent pas leurs monnaies de manière convaincante ou ne maîtrisent pas leurs dépenses, ce qui est nécessaire pour que l’adossement à l’or soit crédible, les cryptomonnaies pourraient bénéficier d’un bref sursis comme réserves de valeur.
Si l’on met de côté la question des cryptomonnaies, l’histoire des effondrements du pouvoir d’achat de la monnaie fiduciaire permet de classer les réserves de richesse. La meilleure a toujours été l’or, ou d’autres monnaies réputées adossées à l’or et pleinement acceptées par le public comme substituts de l’or. Cette fois, il n’en existe aucune ; il s’agit donc nécessairement de l’or physique. Comme indiqué plus haut, l’avilissement de la monnaie fiduciaire appauvrit le secteur privé jusqu’à ce qu’il ne reste plus de richesse à transférer par ce moyen. En conséquence, le pouvoir d’achat de l’or augmente pour refléter sa rareté relative par rapport aux biens d’équipement et de consommation détenus par des vendeurs en détresse, qui rejettent en même temps la monnaie de l’État. C’est seulement alors que l’on peut classer les biens d’équipement les uns par rapport aux autres. L’immobilier résidentiel et les domaines ruraux qui produisent de la nourriture figurent en bonne place, tout comme les actions des entreprises qui parviennent à survivre à l’effondrement monétaire.
Mais ces actifs ne progressent que mesurés en monnaie d’État qui se déprécie rapidement. Lorsque le mark papier allemand a entamé son effondrement final en 1923, une grande maison dans un quartier à la mode de Berlin pouvait s’acheter pour 100 $, à 20,67 $ l’once d’or, soit l’équivalent d’un peu moins de cinq onces. De même, des domaines ruraux pouvaient s’acquérir pour des quantités ridiculement faibles de monnaie étrangère adossée à l’or.
Les conditions de la flexibilité monétaire
L’argument avancé par les adeptes du « hodl » du bitcoin est que son émission future est strictement plafonnée à 21 millions d’unités, que quelque 18,5 millions ont déjà été émises et qu’un grand nombre d’entre elles ont été irrémédiablement perdues. Il s’agit simplement d’un argument d’offre : si le bitcoin remplace des monnaies fiduciaires défaillantes, son prix atteindra des sommets.
Ce raisonnement ignore qu’une quantité de monnaie en circulation rigide est une proposition inapplicable. Les prix des biens de consommation manqueront de la stabilité que procure une monnaie saine aux transactions. Il deviendrait impossible d’effectuer les calculs économiques nécessaires à l’investissement en capital, car les hypothèses relatives aux valeurs futures, tant pour le remboursement de la dette que pour la valeur finale de l’investissement de l’entreprise, ne pourraient être évaluées raisonnablement. Et il faut se rappeler que nous partons d’un monde fiduciaire où, par l’inflation, la valeur est transférée de l’épargnant vers l’emprunteur. Un transfert de valeur considérable de l’emprunteur vers l’épargnant, qui serait la conséquence inévitable de l’utilisation du bitcoin comme monnaie, restreindrait donc fortement l’activité entrepreneuriale et entraverait le progrès économique.
L’or est bien plus flexible, ce qui explique qu’il soit toujours redevenu la monnaie des peuples lorsque la monnaie des gouvernements a failli. En termes généraux, la production minière a toujours accru le niveau des stocks hors sol à un rythme comparable à celui de la croissance de la population mondiale, ce qui a conduit à une stabilité à long terme du niveau général des prix. Par ailleurs, une grande quantité d’or n’est pas mobilisée comme monnaie, mais à d’autres fins, principalement la joaillerie. Si la demande de marché libre d’or monétaire augmente, l’offre de métal de récupération vient compléter l’or utilisé à des fins monétaires ; et si la demande monétaire diminue par rapport aux autres usages, l’offre de métal de récupération décline simplement.
Avec l’or, le transfert de valeur dans le temps entre épargnants et emprunteurs, dans un sens comme dans l’autre, est minime. L’augmentation du pouvoir d’achat dont ont bénéficié par le passé les épargnes adossées à l’or n’est pas due aux contraintes de l’offre d’or, mais à la concurrence et à l’innovation dans les méthodes de production et la technologie. Cette certitude a toujours permis que l’épargne soit protégée et disponible pour les urgences personnelles, la retraite et la transmission aux familles. Et en plus de financer le bien-être personnel et familial, rendant ainsi pratiquement inutile la protection sociale de l’État, l’épargne personnelle fournissait le capital monétaire des entreprises et des entrepreneurs, qui pouvaient calculer raisonnablement les bénéfices de leurs investissements, la monnaie étant saine.
Une société fondée sur l’étalon-or permet à ses membres d’accumuler de la richesse, car son gouvernement, généralement improductif en raison de sa bureaucratie et de sa situation de monopole, devrait modifier radicalement ses engagements de dépenses pour renoncer à l’inflationnisme. En l’absence de cette source de financement, le coût de l’État apparaît pleinement, et la charge fiscale ne peut être suffisamment alourdie pour la remplacer. Avec une monnaie saine, l’État n’a d’autre choix que de réduire ses dépenses et de limiter ses rôles interventionnistes.
Bien comprise par les autorités de l’État, la voie vers la maximisation de leur propre pouvoir consiste à laisser prospérer les marchés libres avec une monnaie saine. Telle fut la sagesse des dirigeants britanniques au XIXe siècle, qui fit de cette petite nation la plus puissante de la planète. Les Pères fondateurs de l’Amérique l’avaient également compris, et l’Amérique est de même devenue la première puissance après le déclin de la Grande-Bretagne.
Mais après des décennies d’inflation de la monnaie fiduciaire, il est difficile pour ceux qui sont imprégnés de macroéconomie d’imaginer un monde où l’or et les substituts de l’or entièrement adossés seraient la seule monnaie. Une grande partie de l’attirail de la gestion des risques, des produits dérivés et des marchés à terme ne sera plus nécessaire et disparaîtra. La dette ne pourra être contractée qu’à la condition d’être remboursée à l’échéance, et les hypothèses selon lesquelles elle peut toujours être reconduite, ou que l’État viendra peut-être à la rescousse, devront être bannies.
En dehors du rôle résiduel consistant à émettre des substituts de l’or, à maintenir des réserves d’or et à superviser la production et la libre circulation des pièces d’or, les banques centrales et leurs planificateurs n’auront plus de rôle à jouer. Les lois et règlements qui autorisent la création de crédit bancaire non adossé, issus du Bank Charter Act britannique de 1844, devraient être révisés, soit pour en faire une infraction pénale conformément au droit naturel, soit pour permettre la liberté bancaire avec suppression de la responsabilité limitée des dirigeants et des actionnaires. C’est seulement alors que l’expansion de la monnaie non adossée, dont l’origine est l’expansion du crédit, pourra être maîtrisée. Le capitalisme de connivence, par lequel une entité obtient le soutien du gouvernement pour ses activités ou au détriment de ses concurrents, doit également cesser.
Il faut admettre qu’il est improbable que les responsables politiques connaissent une soudaine conversion sur le chemin de Damas. La seule chose qui leur apparaîtra clairement est la nécessité de stabiliser la monnaie, ce qu’ils devront probablement faire en luttant contre leurs propres institutions. Le risque considérable d’anarchie politique subsistera si des dirigeants avisés ne parviennent pas à entraîner avec eux le public et leurs administrations, ce qui fait planer la perspective de la « route de la servitude » décrite par Hayek.
Tout cela appartient à l’avenir, peut-être moins lointain qu’on ne le pense, et les cryptomonnaies et les monnaies numériques de banque centrale n’y sont pas préparées. Mais aujourd’hui, s’il existe des preuves irréfutables que certains acteurs économiques commencent à comprendre que l’hyperinflation de la masse monétaire s’installe, la performance modeste du cours de l’or nous indique que, pour le grand public, cette prise de conscience n’en est qu’à ses débuts.
[i] Chiffres issus de l'étude du Congressional Budget Office, An update to the Budget Outlook: 2020 to 2030
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.