
Alors que les taux d’intérêt augmentent et qu’il leur reste encore beaucoup de chemin à parcourir, le système bancaire mondial fait face à une crise d’une ampleur sans précédent dans l’histoire. Les banques centrales, chargées de titres financiers acquis par le biais de l’assouplissement quantitatif, subissent des pertes croissantes, et leur passif est désormais nettement supérieur à leur actif, situation qui, dans le secteur privé, porte le nom de faillite. Elles devront être recapitalisées de toute urgence pour conserver leur crédibilité.
Par ailleurs, les régulateurs bancaires ont commis une erreur considérable dans leur supervision du système bancaire commercial en se concentrant presque exclusivement sur la liquidité du bilan des banques comme principal déterminant de l’exposition au risque. Et les rares fois où ils ont exigé des banques qu’elles augmentent leurs fonds propres, cela s’est toujours fait par l’émission d’actions de préférence et de pseudo-fonds propres, afin d’éviter de diluer les véritables actionnaires. Il en résulte que le niveau d’effet de levier des actionnaires ordinaires des banques d’importance systémique mondiale a atteint des niveaux stratosphériques.
Les régulateurs sont peut-être satisfaits de leur approche fondée sur la liquidité, mais ils ont ignoré la certitude d’une contraction périodique du crédit bancaire et ses conséquences pour les capitaux propres des banques. Pendant ce temps, les ratios actifs/fonds propres ordinaires des G-SIB dépassent souvent cinquante fois, et certains établissements de la zone euro dépassent soixante-dix. Il n’est guère surprenant que la plupart des G-SIB soient valorisées sur les marchés actions avec des décotes substantielles par rapport à leur valeur comptable.
Les G-SIB ont accumulé une exposition excessive aux actifs financiers, tant au bilan qu’en garantie de prêts. Avec des marchés baissiers violents désormais manifestes et de nouvelles hausses de taux assurées par la baisse du pouvoir d’achat des monnaies, ce que les régulateurs n’avaient pas prévu est en train de se produire : tel un creux dépressionnaire qui s’approfondit, le crédit bancaire se contracte et débouche sur une tempête parfaite.
L’avertissement récent de Jamie Dimon, selon lequel sa banque (JPMorgan Chase) fait face à des conditions d’ouragan, confirme le calendrier. Les banques centrales, en faillite à tous égards sauf dans les termes, seront chargées de sauver des réseaux bancaires commerciaux entiers, ruinés par un effondrement du crédit bancaire.
Pourquoi les marchés s’effondrent-ils ?
Il apparaît de plus en plus clairement que les actifs financiers sont entrés dans un marché baissier, sous l’effet de hausses persistantes des coûts de production et des prix à la consommation, qui poussent à leur tour les taux d’intérêt et les rendements obligataires à la hausse. Jusqu’à présent, les investisseurs ont hésité à perdre confiance en leurs banques centrales, qui ont joué un rôle déterminant dans le soutien des marchés financiers. Mais cette confiance est désormais mise à l’épreuve, plus encore durant les mois d’été, alors que des pénuries alimentaires mondiales se développent.
Les preuves se multiplient que le crédit bancaire se contracte ou est sur le point de le faire. C’était le message, très clair, de la récente description par Jamie Dimon d’un environnement économique passé de la tempête à la force d’un ouragan, ainsi que de ses commentaires ultérieurs sur les mesures prises par JPMorgan Chase. Il est rare que le banquier le plus haut placé du monde du dollar nous prévienne aussi clairement d’un changement de politique de prêt, que nous savons partagé par tous ses concurrents. Et le fait que l’économiste en chef de la banque ait été chargé de nuancer les propos de Dimon indique que la Fed, ou peut-être les collègues de Dimon, savent qu’il n’aurait pas dû rendre publiques leurs plus grandes craintes.
La contraction du crédit bancaire se termine toujours par une crise d’une nature ou d’une autre. Avec une durée moyenne de dix ans à long terme, ce cycle du crédit bancaire est exceptionnellement long. Avant même d’examiner les facteurs précis à l’origine d’un retrait du crédit, on peut supposer que plus la période d’expansion du crédit qui la précède est longue, plus le ralentissement de l’activité économique qui s’ensuit sera marqué.
Il ne s’agit pas seulement de l’aboutissement d’une expansion cyclique du crédit bancaire, mais aussi d’une tendance plus large amorcée au milieu des années 1980. Après les années 1970 inflationnistes, encadrées par l’abandon des accords de Bretton Woods et par les taux préférentiels de 20 % de Paul Volcker, il fallait trouver un moyen de stabiliser les monnaies fiduciaires dans un environnement de taux d’intérêt plus bas. En garantissant que la demande de dollars serait toujours suffisante pour maintenir son pouvoir d’achat, toutes les autres monnaies qui lui étaient vaguement arrimées pourraient de même conserver leur pouvoir d’achat sans l’appui de taux d’intérêt élevés.
Consciemment ou non, les planificateurs ont mis en œuvre une variante du dilemme de Triffin. Robert Triffin était un économiste qui, dans les années 1960, a souligné qu’une monnaie de réserve devait être disponible en quantité suffisante pour remplir ce rôle. Il en a conclu que l’émetteur de la monnaie de réserve devrait mener des politiques monétaires irresponsables à court terme pour garantir cette offre, au détriment probable des perspectives monétaires et économiques à long terme.
Au milieu des années 1980, les planificateurs ont mis en place le mécanisme destiné à créer la demande de dollars décrite par Triffin. Le gouvernement américain devait creuser des déficits, comme Triffin l'avait expliqué, et le crédit bancaire en dollars devait être étendu. La création de crédit bancaire en dehors du système bancaire américain serait autorisée sous la forme du marché des eurodollars. Et la croissance du système bancaire parallèle s'est poursuivie sans entrave.
Les grandes banques ont été encouragées à prendre des participations dans des maisons de courtage, avant de les absorber complètement dans leurs activités. Tel était l'enjeu du « big bang » londonien, suivi de l'abrogation du Glass-Steagall Act, qui a permis aux grandes banques américaines d'entrer dans les activités de courtage et de banque d'investissement, tant sur leur marché intérieur qu'à l'étranger. L'objectif de la financiarisation du dollar était de garantir qu'il y aurait toujours une demande spéculative et de portefeuille à son égard.
Cette politique a fondamentalement bouleversé le comportement des marchés libres, qui sont de plus en plus dictés par les politiques de taux d'intérêt des banques centrales plutôt que par des facteurs non financiers. La préférence pour le présent est devenue progressivement moins importante que la politique de la Fed. Chaque fois que le dollar fléchissait, la Fed pouvait, en abaissant les taux d'intérêt plutôt qu'en les relevant, encourager les achats de portefeuille étrangers. La baisse des taux d'intérêt a accru les flux de monnaie et de crédit vers les actifs financiers, au lieu de dégrader la valeur de la monnaie dans l'économie non financière.
Ce système n'a pas été parfait, car les prix des biens et des services ont tout de même augmenté, reflétant l'expansion de la monnaie et du crédit, mais à un rythme plus lent que l'on aurait pu s'y attendre, compte tenu de l'augmentation de la quantité de moyens de paiement en circulation. De plus, les méthodes de calcul appliquées aux indices des prix à la consommation ont toutes eu pour effet de réduire le rythme apparent des hausses de prix. Et chacun avait intérêt à adhérer à ce système perpétuel de création de richesse.
Ainsi, la création de crédit bancaire supplémentaire a été de plus en plus orientée vers la spéculation financière sur les marchés obligataires et d'actions. Il y a eu des bulles, comme celle des valeurs internet à la fin des années 1990 et celle du financement hypothécaire précédant la crise financière de 2008-2009. Malgré ces interruptions, les autorités américaines ont veillé à ce que les flux d'investissement mondiaux soutiennent en priorité les intérêts financiers américains. Ainsi, l'effet de richesse a été créé en Amérique, puis, par l'internationalisation des valorisations, dans les juridictions de ses principaux alliés. Et dans la mesure où l'expansion du crédit a fait monter les prix des actifs financiers, l'effet est resté en grande partie confiné à l'économie financière et n'a pas été enregistré dans les indices officiels des prix à la consommation.
À mesure que les marchés ont compris le mécanisme, les taux d'intérêt ont baissé jusqu'à disparaître complètement. Mais, comme Triffin l'avait observé, les politiques visant à garantir qu'une monnaie soit disponible comme réserve mondiale sont économiquement destructrices à long terme, et toute la tendance engagée depuis le big bang londonien s'achève aujourd'hui par une hausse des taux d'intérêt. Il s'agit d'un super-cycle d'expansion du crédit bancaire, qui se terminera forcément de manière plus brutale qu'un cycle unique. Par conséquent, on peut s'attendre à ce que ce marché baissier et ses problèmes systémiques soient d'une ampleur supérieure à ceux qui ont suivi l'éclatement de la bulle internet et la faillite de Lehman.
Les taux d'intérêt étant très inférieurs au rythme de hausse des prix, lui-même principalement la conséquence d'une dépréciation monétaire antérieure, les pertes s'accumulent désormais pour tous ceux qui ont adhéré au récit de la financiarisation et n'en ont pas réchappé à temps. En tête d'une liste marquée par l'orgueil figurent les banques centrales elles-mêmes, qui ont amplifié l'expansion monétaire en acquérant d'importants portefeuilles obligataires par le biais de l'assouplissement quantitatif. Ces actifs perdent aujourd'hui rapidement de leur valeur, anéantissant à plusieurs reprises les fonds propres des banques centrales. Les banques centrales elles-mêmes devront être recapitalisées avant de pouvoir s'attaquer aux problèmes d'un effondrement systémique généralisé du réseau des banques commerciales.
Comment recapitaliser une banque centrale
Une banque centrale a, par définition, pour principale mission d'émettre des billets de banque destinés à circuler dans le public. Un billet de banque exprime un engagement de la banque centrale émettrice. Il s'agit d'une reconnaissance de dette de la banque centrale envers le porteur.
À l'époque des étalons monétaires métalliques, la banque centrale se tenait prête à rembourser ses billets en espèces métalliques à tout membre du public qui le demandait ; ces espèces étant des pièces d'or ou d'argent, qui ne constituent l'engagement de personne. D'où les mots figurant sur un billet de dix livres de la Banque d'Angleterre : « Je promets de payer au porteur, à vue, la somme de dix livres », signés par le Chief Cashier. Pourtant, à chaque nouvelle émission de billets, les caractères de cette promesse deviennent de plus en plus petits…
À supposer que la banque centrale maintienne des réserves en pièces suffisantes, fixées à un minimum de 40 % de l'émission de billets par nul autre que Sir Isaac Newton, le risque de défaillance est minime et les billets circulent comme des substituts crédibles aux pièces d'or ou d'argent, selon l'étalon en vigueur.
Mais, à la suite de la Grande refonte monétaire de 1696 en Angleterre, au cours de laquelle des tranches cannelées furent introduites pour empêcher le rognage des pièces, une pénurie de pièces d’argent est apparue, contraignant la Banque d’Angleterre à suspendre la conversion de ses billets en espèces métalliques. La confiance dans la valeur des billets de la Banque s’est érodée et ceux-ci s’échangeaient avec une décote. La Banque a dû être recapitalisée, ce qu’a autorisé une loi du Parlement. Cette recapitalisation a été réalisée par la Banque en consentant un prêt au Trésor, lequel a été réinscrit au bilan de la Banque sous la forme d’un investissement dans celle-ci, portant intérêt à 8 %, et non d’un dépôt. La Banque détenait donc un actif sous la forme d’un prêt au Trésor et un passif correspondant, sous la forme de la souscription de capital du Trésor.
La même méthode de recapitalisation d’une banque centrale serait appliquée aujourd’hui, vraisemblablement pour un apport de capital sous forme de fonds propres. La Fed a récemment reconnu que les pertes latentes sur les obligations figurant à l’actif de son bilan s’élevaient à 330 milliards de dollars fin mars, soit plus de six fois ses fonds propres de 50 milliards de dollars. Depuis lors, les rendements obligataires ont encore augmenté de 1 %, portant le déficit à près de 500 milliards de dollars. Toutefois, dans le cas de la Fed, deux différences par rapport aux autres banques centrales méritent d’être soulignées. Premièrement, le profil de la dette du Trésor américain a une échéance moyenne plus courte que celle des autres économies avancées fortement endettées, ce que confirme l’intention de la Fed de conserver cette dette jusqu’à l’échéance plutôt que de la vendre. La volatilité des prix s’en trouve donc réduite. Deuxièmement, une partie de la dette est une dette d’agences (Fannie Mae, Ginnie Mae et Freddie Mac) qui, lors des remboursements anticipés de prêts hypothécaires, redistribue les paiements aux détenteurs de titres adossés à des créances hypothécaires. En pratique, ces remboursements raccourcissent le profil d’échéance, accroissent leur rendement et réduisent leur volatilité nominale.
Les autres banques centrales ne bénéficient pas de ces avantages, du moins pas dans la même mesure. La Banque d’Angleterre a obtenu du Trésor britannique une garantie couvrant toute perte résultant de ses achats de gilts, qui sont tous détenus dans une structure ad hoc. En conséquence, la Banque n’a pas à comptabiliser dans son bilan d’exposition à la hausse des rendements des gilts. En revanche, la Banque du Japon et la BCE se trouvent dans une situation entièrement différente. Leur capacité à soutenir leurs réseaux de banques commerciales s’en trouve donc extrêmement amoindrie.
Les bilans des banques d’importance systémique mondiale (G-SIB) se sont nettement détériorés[i]
Les banques d’importance systémique mondiale, ou G-SIB, sont tenues par la réglementation de Bâle de constituer des volants de liquidité supplémentaires, en raison de leur exposition transfrontalière. Trente banques sont ainsi désignées, dont l’une, le Groupe BPCE, n’est pas cotée en bourse et ne figure donc pas dans notre liste. Le tableau 1 ci-dessous présente la situation financière des banques restantes, classées du ratio actifs/fonds propres ordinaires le plus élevé au plus faible.
Il convient de noter que d’autres formes de capital de base que les actions ordinaires ne sont pas prises en compte dans le tableau. Par conséquent, les ratios cours/valeur comptable ne tiennent pas compte des actions de préférence et des autres formes de fonds propres réglementaires, lorsqu’elles existent. Du point de vue du régulateur, ces autres formes de capital réduisent sensiblement le niveau d’endettement. Ainsi, Deutsche Bank apparaît au régulateur comme endettée environ vingt fois, mais, pour les actionnaires ordinaires, notre tableau indique un chiffre plus proche de soixante-dix. Nous examinons ici uniquement la situation des actionnaires sous-jacents, c’est-à-dire ordinaires, ce qui est ou devrait être le point d’attention de la direction d’une banque.
En outre, si la plupart des bilans datent de décembre 2021, certaines banques, selon leur juridiction, ont d’autres dates de clôture et d’autres conventions comptables. Par ailleurs, les chiffres relatifs au nombre d’actions et au total des actifs proviennent d’internet (Yahoo Finance), et non des comptes audités publiés par les banques elles-mêmes.
Cette réserve sur d’éventuelles erreurs étant faite, voir des banques dont le ratio actifs/fonds propres pour leurs actionnaires ordinaires dépasse vingt fois, sans parler des deux G-SIB françaises qui semblent dépasser soixante-dix fois, est tout simplement stupéfiant.
Cette situation résulte principalement de la réglementation bancaire. Les volants de liquidité supplémentaires exigés des G-SIB par le Comité de Bâle sont intégrés au bilan, tant dans les sources de financement que dans la nature des actifs détenus. De plus, ces G-SIB doivent respecter la réglementation de Bâle 3 en vigueur, en particulier les ratios de financement stable net. Mais la mesure de risque la plus simple et la plus importante de toutes, à savoir le rapport entre les actifs d’une banque et les fonds propres de ses actionnaires ordinaires, a été totalement ignorée. Or les marchés ne se laissent pas abuser aussi facilement, et l’on constate, en termes généraux, que plus l’effet de levier pour les actionnaires ordinaires est élevé, plus la décote des actions par rapport à la valeur comptable est importante.
La concentration du risque est particulièrement préoccupante : le groupe des G-SIB de la zone euro est le plus vulnérable aux chocs, suivi de près par les trois banques japonaises. Si les banques de ces deux juridictions constituent les groupes les plus fortement endettés, c'est en partie une conséquence des taux d'intérêt négatifs. Les marges de crédit ont été fortement comprimées et, tant que la réglementation bancaire est respectée, les dirigeants de ces banques ont été incités à préserver la rentabilité en accroissant l'effet de levier du crédit.
Par ailleurs, comme nous le verrons plus loin, la Banque centrale européenne et la Banque du Japon devront elles-mêmes être recapitalisées si elles veulent couvrir les pertes du secteur bancaire commercial, qui se matérialiseront rapidement et de façon certaine à mesure que les taux d'intérêt monteront et que le crédit bancaire se contractera.
Sur le papier, les G-SIB américaines forment le deuxième groupe le moins endetté, après les deux G-SIB canadiennes. Mais il faut garder à l'esprit que la contraction du crédit bancaire, annoncée si clairement récemment par Jamie Dimon, vise à ramener les ratios de fonds propres pour les actionnaires ordinaires nettement en dessous de dix fois.
La position intenable de la BCE
La réalité économique et les politiques monétaires de la BCE n'ont entretenu qu'occasionnellement un lien, et encore ténu, la BCE imposant sa volonté aux marchés. La fausseté de sa position est désormais mise à nu.
Non seulement les erreurs de ses politiques monétaires sont exposées, mais son hypothèse sous-jacente, selon laquelle elle pourrait ignorer les petites gens des économies réelles des États membres, a été irrémédiablement ébranlée par la guerre en Ukraine. Les banques de la zone euro doivent faire face à de coûteuses dépréciations de leurs expositions ukrainiennes et russes, des problèmes que partagent les entités non financières face au ralentissement économique mondial. Les répercussions économiques et financières sur la zone euro sont considérables.
Il est clair que les prêts non performants deviennent rapidement un enjeu. De plus, l'énergie, l'alimentation et la hausse des prix à la production aggraveront nettement la situation dans les mois à venir. La capacité des banques de la zone euro à surmonter tous ces vents contraires sera de plus en plus mise en doute. Les nouvelles sont extrêmement mauvaises : les ratios d'actifs sur fonds propres ordinaires des bilans des G-SIB de la zone euro atteignent des niveaux stratosphériques. Les banques locales, sur lesquelles retombera l'essentiel de la charge des défauts de crédit non financiers de la zone euro, ne seront pas aussi fortement endettées, car elles sont pour la plupart dirigées par des gestionnaires locaux et régionaux prudents. Mais dans la dégradation des conditions que connaît désormais la zone euro, même un ratio d'actifs sur fonds propres de seulement dix fois pourrait s'avérer fatal pour l'avenir d'une banque.

Du point de vue de leurs actionnaires, les G-SIB de la zone euro constituent le groupe bancaire le plus fortement endetté. Face à la hausse des taux d'intérêt et à la contraction du crédit bancaire, il ne fait guère de doute que les premières faillites de G-SIB se produiront probablement parmi ces banques. La capacité de la BCE et de son réseau de banques centrales nationales actionnaires à résister à une tempête du crédit sera mise à l'épreuve et sera presque certainement jugée insuffisante.
Fin 2021, le bilan de la BCE affichait des actifs de 8 466 milliards d'euros et un capital social de 109 milliards d'euros, soit un ratio actifs/capital de 78 fois. Un ratio élevé est tolérable pour une banque centrale tant qu'elle se borne à émettre des billets de banque. Mais en décembre dernier, la BCE avait également accumulé des obligations d'État de la zone euro et d'autres obligations pour un total de 4 886 milliards d'euros.
Depuis la fin de l'année, et jusqu'à vendredi dernier, la valeur de ces obligations a fortement diminué, comme le montre le tableau 2 consacré à une sélection d'obligations d'État de la zone euro à 10 ans.

Il est évident que la BCE a acheté des obligations de maturités diverses, et davantage de titres émis par certains gouvernements de la zone euro que par d'autres. De plus, utiliser ces informations pour estimer grossièrement l'effet de la hausse des rendements obligataires sur le bilan de la BCE revient à ignorer les acquisitions ultérieures. Mais en supposant simplement une perte moyenne de 25 % sur ses portefeuilles obligataires à fin décembre, l'actif de la BCE subit de cette seule source une perte de 1 222 milliards d'euros. Cela représente une dépréciation de plus de onze fois le capital de la BCE.
Par ailleurs, avec une inflation IPC de 8,1 % dans la zone euro et une crise énergétique et alimentaire qui se développe, les rendements obligataires devraient augmenter sensiblement au-delà des niveaux actuels. Et cela avant même que les marchés internationaux n'imposent des primes de risque face à une situation qui se dégrade dangereusement. Une recapitalisation de la BCE s'impose de toute urgence avant qu'elle ne soit appelée, avec les banques centrales nationales concernées (BCN, également insolvables), à secourir les G-SIB de la zone euro. Leur effet de levier exceptionnellement élevé laisse penser qu'elles seront probablement les premières victimes de la contraction du crédit bancaire.
Mais la BCE se trouve dans la situation malheureuse de ne pas disposer d’un actionnaire public susceptible de la recapitaliser selon les modalités suggérées plus haut dans cet article. Ses actionnaires sont en effet les banques centrales nationales, qui connaissent elles-mêmes des problèmes de bilan comparables. Et à mesure que le problème d’insolvabilité de la BCE sera connu du public, il est probable que les BCN se tourneront déjà vers leurs gouvernements pour obtenir des injections de capital avant même de pouvoir envisager de souscrire des actions de la BCE.
La plupart des gouvernements de la zone euro peuvent sans doute être aisément convaincus de suivre cette voie. Mais en tant que premier actionnaire de la BCE, la Bundesbank se heurte à une difficulté supplémentaire : les autres BCN et la BCE elle-même lui doivent, au titre du système TARGET2, un montant net de 1 135 milliards d’euros, véritable nœud de vipères. Si ce problème n’est pas réglé, la législation habilitante risque d’être retardée au Bundestag, et il faudra peut-être aussi composer avec des décisions d’obstruction de la Cour constitutionnelle fédérale.
Il n’existe aucune option facile. On peut concevoir une défaillance systémique au niveau des banques centrales qui menacerait l’existence même de l’euro. Chose certaine, les marchés des changes risquent d’être impitoyables en la matière.
La Banque du Japon s’enfonce dans les difficultés
La Banque du Japon mène une politique d’assouplissement quantitatif depuis 2000 et a, à ce jour, accumulé 80 % des ETF du pays, soit 52 000 milliards de yens (420 milliards de dollars), ainsi que 538 000 milliards de yens (3 700 milliards de dollars) d’achats d’obligations.[i] Il semble que ces investissements soient inscrits au coût historique au bilan de la BoJ. Les pertes cumulées s’élèvent à environ 14 000 milliards de yens (104 milliards de dollars) depuis la fin de l’exercice, contre des fonds propres au bilan, composés du capital et des réserves, de 4 700 milliards de yens (35 milliards de dollars USD). Le ratio du passif net aux fonds propres augmente rapidement et atteint 3 pour 1.
La Banque du Japon tente de s’éviter de nouvelles déconvenues financières en veillant à ce que les rendements obligataires ne progressent pas davantage. Elle a fixé une limite à 0,25 % pour le rendement des JGB à 10 ans et a asséché le marché sur cette échéance. Le prix relève désormais du domaine de Humpty Dumpty : le prix est ce que la BoJ dit qu’il est.
Le coût en a été la faiblesse du yen, qui s’accélère désormais. La figure 1 présente le graphique du yen exprimé en dollars américains.
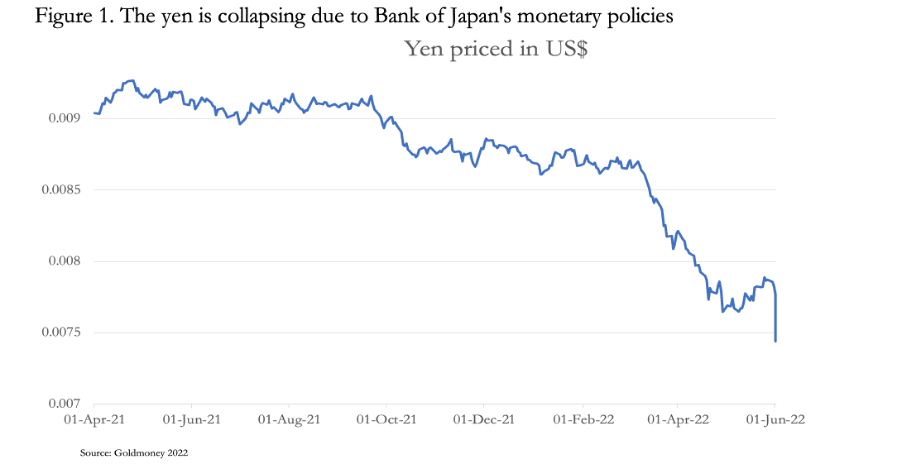
La seule solution à ce problème est que la Banque du Japon reconnaisse la folie de sa politique, se recapitalise selon la méthode employée par la Banque d’Angleterre en 1697 et laisse les rendements obligataires se fixer sur le marché.
Toutefois, laisser les taux d’intérêt du yen augmenter posera de nouvelles difficultés aux banques commerciales japonaises, dont l’effet de levier est très élevé au niveau des actionnaires, comme l’illustre le tableau ci-dessous.

Le fort effet de levier de ces banques se reflète dans leurs ratios cours/valeur comptable, qui affichent des décotes substantielles. Et cela n’a rien d’étonnant. Au vu de ces chiffres, l’exposition à des obligations d’une maturité supérieure à quelques années menace d’anéantir leurs fonds propres, avant même de considérer les conséquences de l’effondrement de la valeur des garanties des prêts en cas de ralentissement de l’activité économique.
La Banque d’Angleterre s’est elle aussi enferrée
Les déclarations de l’actuel gouverneur ne reflètent guère plus que les illusions de politique de ses homologues étrangers. Pour être juste envers Andrew Bailey, l’Office for National Statistics fait lui aussi preuve d’aveuglement à l’égard de l’économie nationale et des conseils sur lesquels s’appuie le Trésor. Cette citation l’illustre :
« … nous établissons une prévision à moyen terme. Au-delà des deux premières années de la prévision, nous supposons généralement que l’inflation revient à l’objectif de 2 %. La trajectoire de retour de l’inflation vers l’objectif après notre prévision à court terme repose sur des modèles statistiques portant sur des composantes individuelles de l’IPC, qui sont influencées par nos prévisions relatives aux coûts unitaires de main-d’œuvre, aux taux de change et à l’écart de production. »[i]
L’ONS a vendu la mèche. La profondeur de son analyse n’est pas supérieure à celle des trois singes de la sagesse. Et, fait préoccupant, ses prévisions ressemblent à celles établies dans l’ensemble du monde occidental de la monnaie fiduciaire par d’autres gouvernements et leurs agences monétaires.
Avec bon sens, la Banque d'Angleterre avait anticipé le problème de l'effondrement des cours obligataires pesant sur son bilan : elle a obtenu du Trésor un accord selon lequel, en contrepartie du reversement de tous les coupons des gilts, le Trésor assume l'ensemble des profits et des pertes sur les gilts acquis au titre de la politique monétaire. Le bilan de la Banque les inscrit donc légitimement à leur coût d'acquisition, dans une structure ad hoc, et la place ainsi dans une meilleure position que les autres banques centrales exposées au risque de prix obligataire.
Si l'on observe les rendements des gilts, ils sont manifestement en décalage avec ceux des bons du Trésor américain. Au moment de la rédaction, les bons du Trésor américain à 10 ans rapportent 3,42 % et les gilts 2,52 %. Dans notre monde de monnaies fiduciaires, on suppose normalement que les détenteurs d'actifs à revenu fixe en livre sterling doivent bénéficier d'une prime de risque par rapport à ceux de la monnaie de réserve mondiale. La mauvaise valorisation de la dette publique britannique se reflète sur le marché des changes, dans le cours de la livre sterling.

Alors que le monde financier des marchés fondés sur la monnaie fiduciaire s'effondre sous l'effet de la hausse inexorable des taux d'intérêt, il faut s'attendre à une hausse des rendements des gilts supérieure à celle des bons du Trésor américain. Pour l'instant, cette erreur de valorisation pèse sur le taux de change, mais elle devrait conduire les marchés à juger la politique de taux de la Banque encore plus en retard sur la courbe que celle de la Fed.
Les trois G-SIB britanniques sont inconfortablement positionnées face à ces événements, les actionnaires de Barclays et de Standard Chartered étant particulièrement exposés à un fort effet de levier.

La Banque d'Angleterre est mieux placée que les autres banques centrales pour garantir les défaillances de ses G-SIB, car elle n'a pas besoin de se recapitaliser pour le faire. Mais Londres étant le centre financier mondial, exposé à l'UE, un problème bancaire systémique est quasiment certain.
Comment la Fed réagira-t-elle aux problèmes mondiaux ?
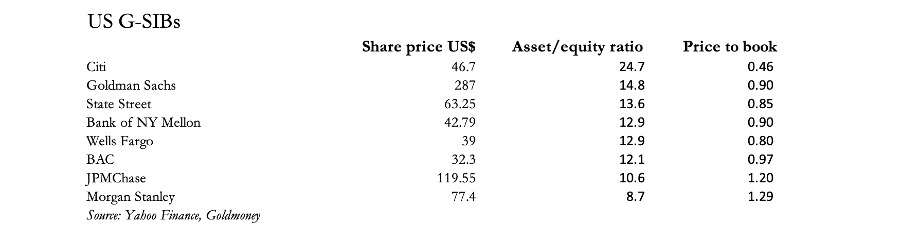
À l'exception de Citi, les ratios actifs/fonds propres ordinaires des G-SIB américaines figurent parmi les plus bas, seules les deux banques canadiennes faisant mieux. Une crise bancaire systémique a donc peu de chances de naître aux États-Unis, mais, par le biais de la monnaie de réserve, les G-SIB américaines sont systémiquement liées à toutes les autres. On s'en remet presque entièrement à la réglementation bancaire pour minimiser ce risque.
La mesure dans laquelle les banques centrales comptent sur les régulateurs et leurs tests de résistance pour se dégager de toute responsabilité est une question importante. Parce que la réglementation bancaire avait été séparée de la Banque d'Angleterre, celle-ci ignorait, au moment de la crise Lehman, les risques que la titrisation faisait peser sur le système financier avant les faillites. Cette erreur a été corrigée, mais la réglementation bancaire reste cloisonnée au sein de la Banque.
On soupçonne qu'il en va de même dans d'autres juridictions, y compris aux États-Unis : des organismes de réglementation réalisent des tests de résistance. Et la centralisation de la réglementation mondiale sous l'égide des règles du Comité de Bâle semble de nature à rassurer la bureaucratie de la Fed : grâce à la coopération mondiale, ses régulateurs identifieraient et contiendraient avec succès les risques systémiques.
Nulle part, dans toute l'activité réglementaire, on ne voit d'accent direct sur les ratios actifs/fonds propres ordinaires. On observe des restrictions de capacité de bilan, mais elles sont fixées d'après des mesures de liquidité et de risque de crédit, et non d'après le montant des fonds propres d'une banque. Cela explique pourquoi, avec des marges comprimées par des politiques de taux minimaux, voire négatifs, les banques commerciales ont été autorisées, voire encouragées, à étendre leur bilan sans apport supplémentaire de fonds propres ordinaires des actionnaires. Les fonds propres de catégorie 1 sont renforcés par d'autres moyens. Cela explique aussi pourquoi certaines G-SIB ont même racheté leurs propres actions, vraisemblablement en tirant parti de la décote par rapport à la valeur comptable, sans que les régulateurs ne s'en émeuvent.
Il faut donc conclure que la structure du système réglementaire a pu aveugler la Fed, la Banque des règlements internationaux et les autres grandes banques centrales occidentales quant aux conséquences de la contraction du crédit bancaire pour les actionnaires en fonds propres ordinaires des banques. La Fed laisse enfin les taux d'intérêt monter, comme l'a montré le relèvement de ¾ de point d'hier. Avec un IPC fortement manipulé indiquant une hausse des prix de plus de 8 %, proche de 10 % et au-delà, un taux des fonds fédéraux de 1,5 %–1,75 % reste très en retard sur la courbe. Les taux monteront inévitablement beaucoup plus haut, ce qui fera s'effondrer la valeur des obligations et des garanties financières. Il en résultera une crise sur les marchés financiers. Et comme les banques commerciales de la zone euro et du Japon présentent un effet de levier extrêmement élevé pour leurs actionnaires, cette crise pourrait survenir très bientôt.
À moins que la Fed ne soit prête à laisser les marchés régler eux-mêmes ce désordre — une option que nous pouvons écarter d’emblée —, sa seule réponse possible consistera à inflater le dollar pour compenser la contraction du crédit bancaire. Les moyens par lesquels elle y parviendra importent peu. Il n’y aura pas d’autre issue, car la priorité de la Fed sera de sauver le système financier et de limiter les conséquences pour l’ensemble de l’économie américaine, et en particulier pour les finances du gouvernement fédéral. Les autres banques centrales évoquées dans cet article devront suivre, dans la mesure de leurs moyens. Il faut s’attendre à un élargissement des lignes de swap entre elles pour le leur permettre. Il faut s’attendre à ce que les marchés obligataires soient fermés par décret, peut-être pour plus d’un jour ou deux. Simples spectateurs impuissants, nous contemplerons tous un abîme, craignant qu’il n’existe aucune issue à une crise insoluble.
Préparer à l’avance une sortie du système de monnaie fiduciaire
Alors qu’une tempête parfaite se forme sur les marchés financiers et dans les banques, nous assistons à la fin d’un système économique mondial qui nie les réalités des marchés libres depuis que le président Hoover a cru, en 1929, que le gouvernement américain pouvait améliorer puis sauver l’économie américaine. Ses erreurs ont été amplifiées par Franklin Roosevelt, héros des néo-keynésiens, avec son New Deal. Sont ensuite venues la Seconde Guerre mondiale et la socialisation d’après-guerre du capital, avec un étalon-or réduit au minimum. Chaque échec a été suivi d’un nouveau renforcement de la même logique, au nom du capitalisme.
Et chaque échec a accru le pouvoir de l’État sur ses citoyens et diminué leur liberté. La dérive loin d’un monde de progrès, où les individus étaient libres d’échanger les fruits de leur travail grâce à l’intermédiation d’une monnaie saine, leur permettant de réussir ou d’échouer par leurs propres efforts, a conduit à l’échec ultime : l’effondrement imminent de l’ensemble du système étatiste.
Depuis l’abandon définitif, il y a cinquante et un ans, de la dernière feuille de vigne que constituait la convertibilité en or, la phase finale de notre déclin a été masquée par la financiarisation croissante des économies occidentales, qui a substitué une richesse de papier à une véritable prospérité. La fonction de la monnaie fiduciaire a été d’entretenir cette illusion, une illusion qui touche enfin à son terme.
Dans la violence financière et économique à laquelle nous sommes désormais confrontés, il est difficile d’anticiper l’ordre dans lequel se succéderont les événements au sein de la crise globale. Le dénouement pourrait être très différent, mais la logique suggère le déroulement suivant. Les taux d’intérêt monteront jusqu’à ce que des faillites bancaires se matérialisent. Entre-temps, les actifs financiers auront perdu de la valeur, peut-être très rapidement. On peut alors s’attendre à une expansion de la politique monétaire pour sauver les banques commerciales, comprimer les rendements obligataires et financer l’envolée des déficits publics.
Ce sera une répétition de la tentative de John Law de sauver par l’inflation sa bulle du Mississippi, il y a trois cents ans, à ceci près que cette fois, elle se produit à l’échelle mondiale et touche tout. En 1720, la bulle du Mississippi s’est effondrée en premier, suivie des livres fiduciaires de Law. Dans les mois à venir, les monnaies survivront peut-être dans un premier temps à la crise systémique, avant de s’effondrer peu après. À ce stade de la crise, qui n’en est qu’à ses débuts, l’euro est désigné comme la première monnaie appelée à s’effondrer entièrement, non seulement parce qu’il s’agit d’une monnaie fiduciaire conçue par un comité, mais aussi en raison de la profondeur des problèmes structurels de la BCE et de ses actionnaires.
Dans ces circonstances, les autorités deviendront presque certainement désespérées. Elles partent du principe que les marchés sont fautifs et chercheront de nouveaux moyens de les réprimer davantage. Parallèlement aux prix des matières premières, de l’énergie et des denrées alimentaires, on peut s’attendre à une envolée des cours de l’or et de l’argent. Les autorités réagiront-elles en bloquant les prix, tels des Dioclétien des temps modernes, en interdisant aussi la détention d’or ? Ce seraient des décisions absurdes, mais extrêmement probables. Les marchés de l’or pourraient tout simplement être fermés, privant d’accès ceux qui fuient tardivement la monnaie fiduciaire.
Les néo-keynésiens qui dirigent des marchés qu’ils comprennent à peine pensent encore que détenir des dépôts en dollars est la sécurité suprême. Les gérants de fonds spéculatifs, anticipant les flux de devises, voient des perspectives de vigueur du dollar, mais uniquement sur les marchés des changes. Comme ils ne traitent que du papier, ils sont facilement persuadés de vendre des contrats à terme et des contrats à livraison différée sur l’or et d’acheter des dollars. Les banques de métaux précieux qui détiennent des positions vendeuses se réjouissent d’encourager cette tendance afin d’équilibrer leurs positions.
Cela représente une occasion considérable pour quiconque comprend réellement la monnaie et les raisons pour lesquelles le monde fiduciaire court à sa perte. Ces rares personnes comprennent que l’on achète de l’or physique pour échapper au monde fiduciaire, et qu’il faut l’acheter tant qu’il en reste de disponible et que cela est permis.
[ii La liste des banques d’importance systémique mondiale (G-SIB) est consultable ici : https://www.fsb.org/wp-content/uploads/P231121.pdf
[ii] Voir https://www.tbsnews.net/analysis/430b-cautionary-tale-inside-japans-central-bank-400938 Le chiffre relatif aux obligations d’État japonaises (JGB) est tiré du bilan le plus récent de la Banque du Japon.
[iii] Voir https://obr.uk/forecasts-in-depth/the-economy-forecast/inflation/#CPI
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.