
Le carry trade sur le yen est en train d’exploser, ce qui fait grimper les rendements obligataires mondiaux. Les investisseurs apprennent peu à peu que les seules valeurs refuges se trouvent dans l’or, l’argent et les matières premières stockables.
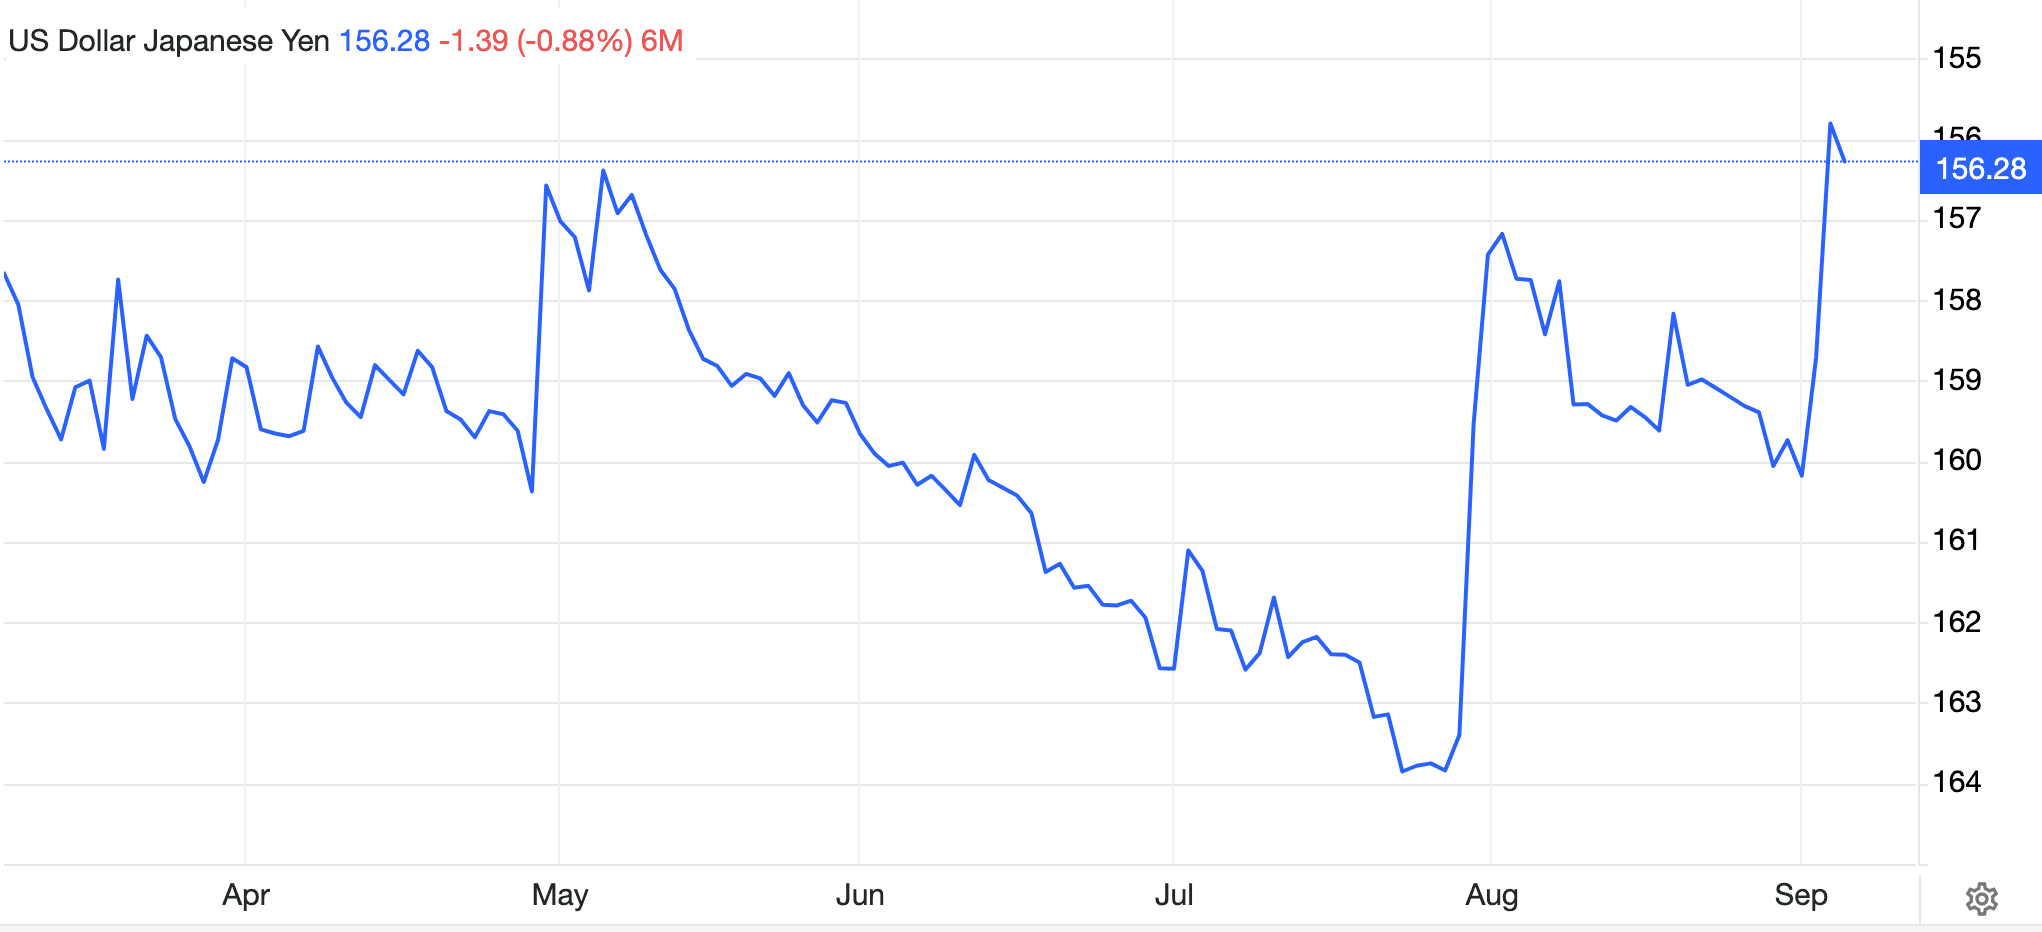
Tout a commencé fin juillet, lorsque Scott Bessent, au Trésor américain, est intervenu sur le taux du yen pour rendre service au ministère japonais des Finances. Comme le montre le graphique ci-dessus (échelle inversée), le yen s’est vivement redressé, n’a guère évolué pendant un mois, puis a soudainement progressé de nouveau cette semaine. En un mois, le yen a gagné 5 % face au dollar. Non seulement les institutions japonaises vont réexaminer leurs investissements en obligations et en actions étrangères, mais les opérateurs de carry trade qui achètent des bons du Trésor américain pourraient devenir vendeurs forcés afin de couvrir leurs positions vendeuses sur le yen.
Cela compte, car le seul moyen de maintenir la demande de bons du Trésor est que la Fed relève son taux directeur afin de conserver un écart de taux entre les marchés mondiaux. En somme, la concurrence pour attirer les capitaux mondiaux est engagée. Mais nous anticipons un peu, s’agissant des conséquences pour le cours de l’or, qui est notre thème central.
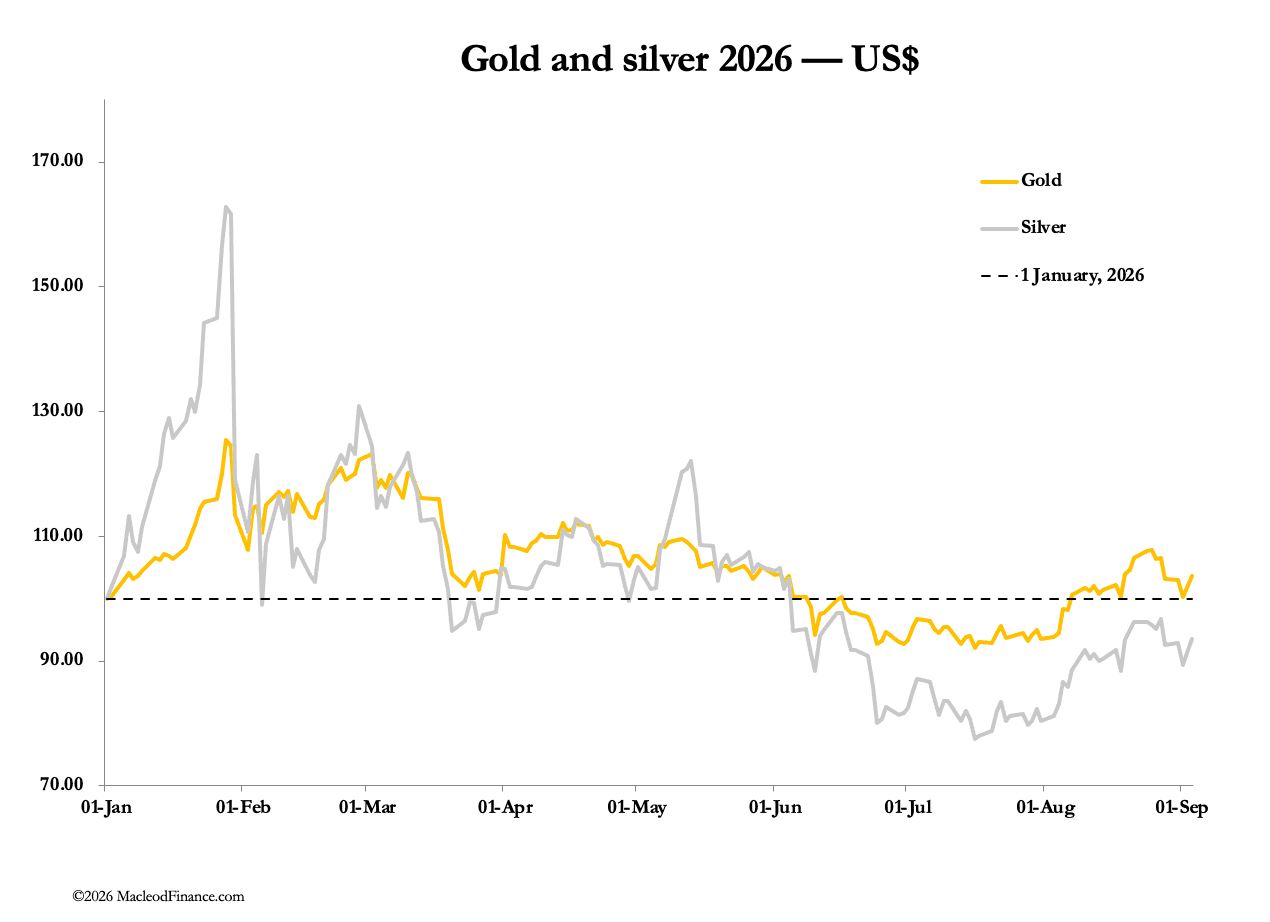
L’or et l’argent se sont stabilisés cette semaine, après l’expiration des contrats à terme de septembre, pour terminer en variation limitée dans les premiers échanges ce matin. Les fortes baisses observées lors de cette échéance reflétaient le dénouement de quelques positions acheteuses spéculatives mineures accumulées en août, particulièrement visible sur le contrat argent, où l’intérêt ouvert au Comex a reculé de 17 532 contrats depuis son pic de la mi-août :
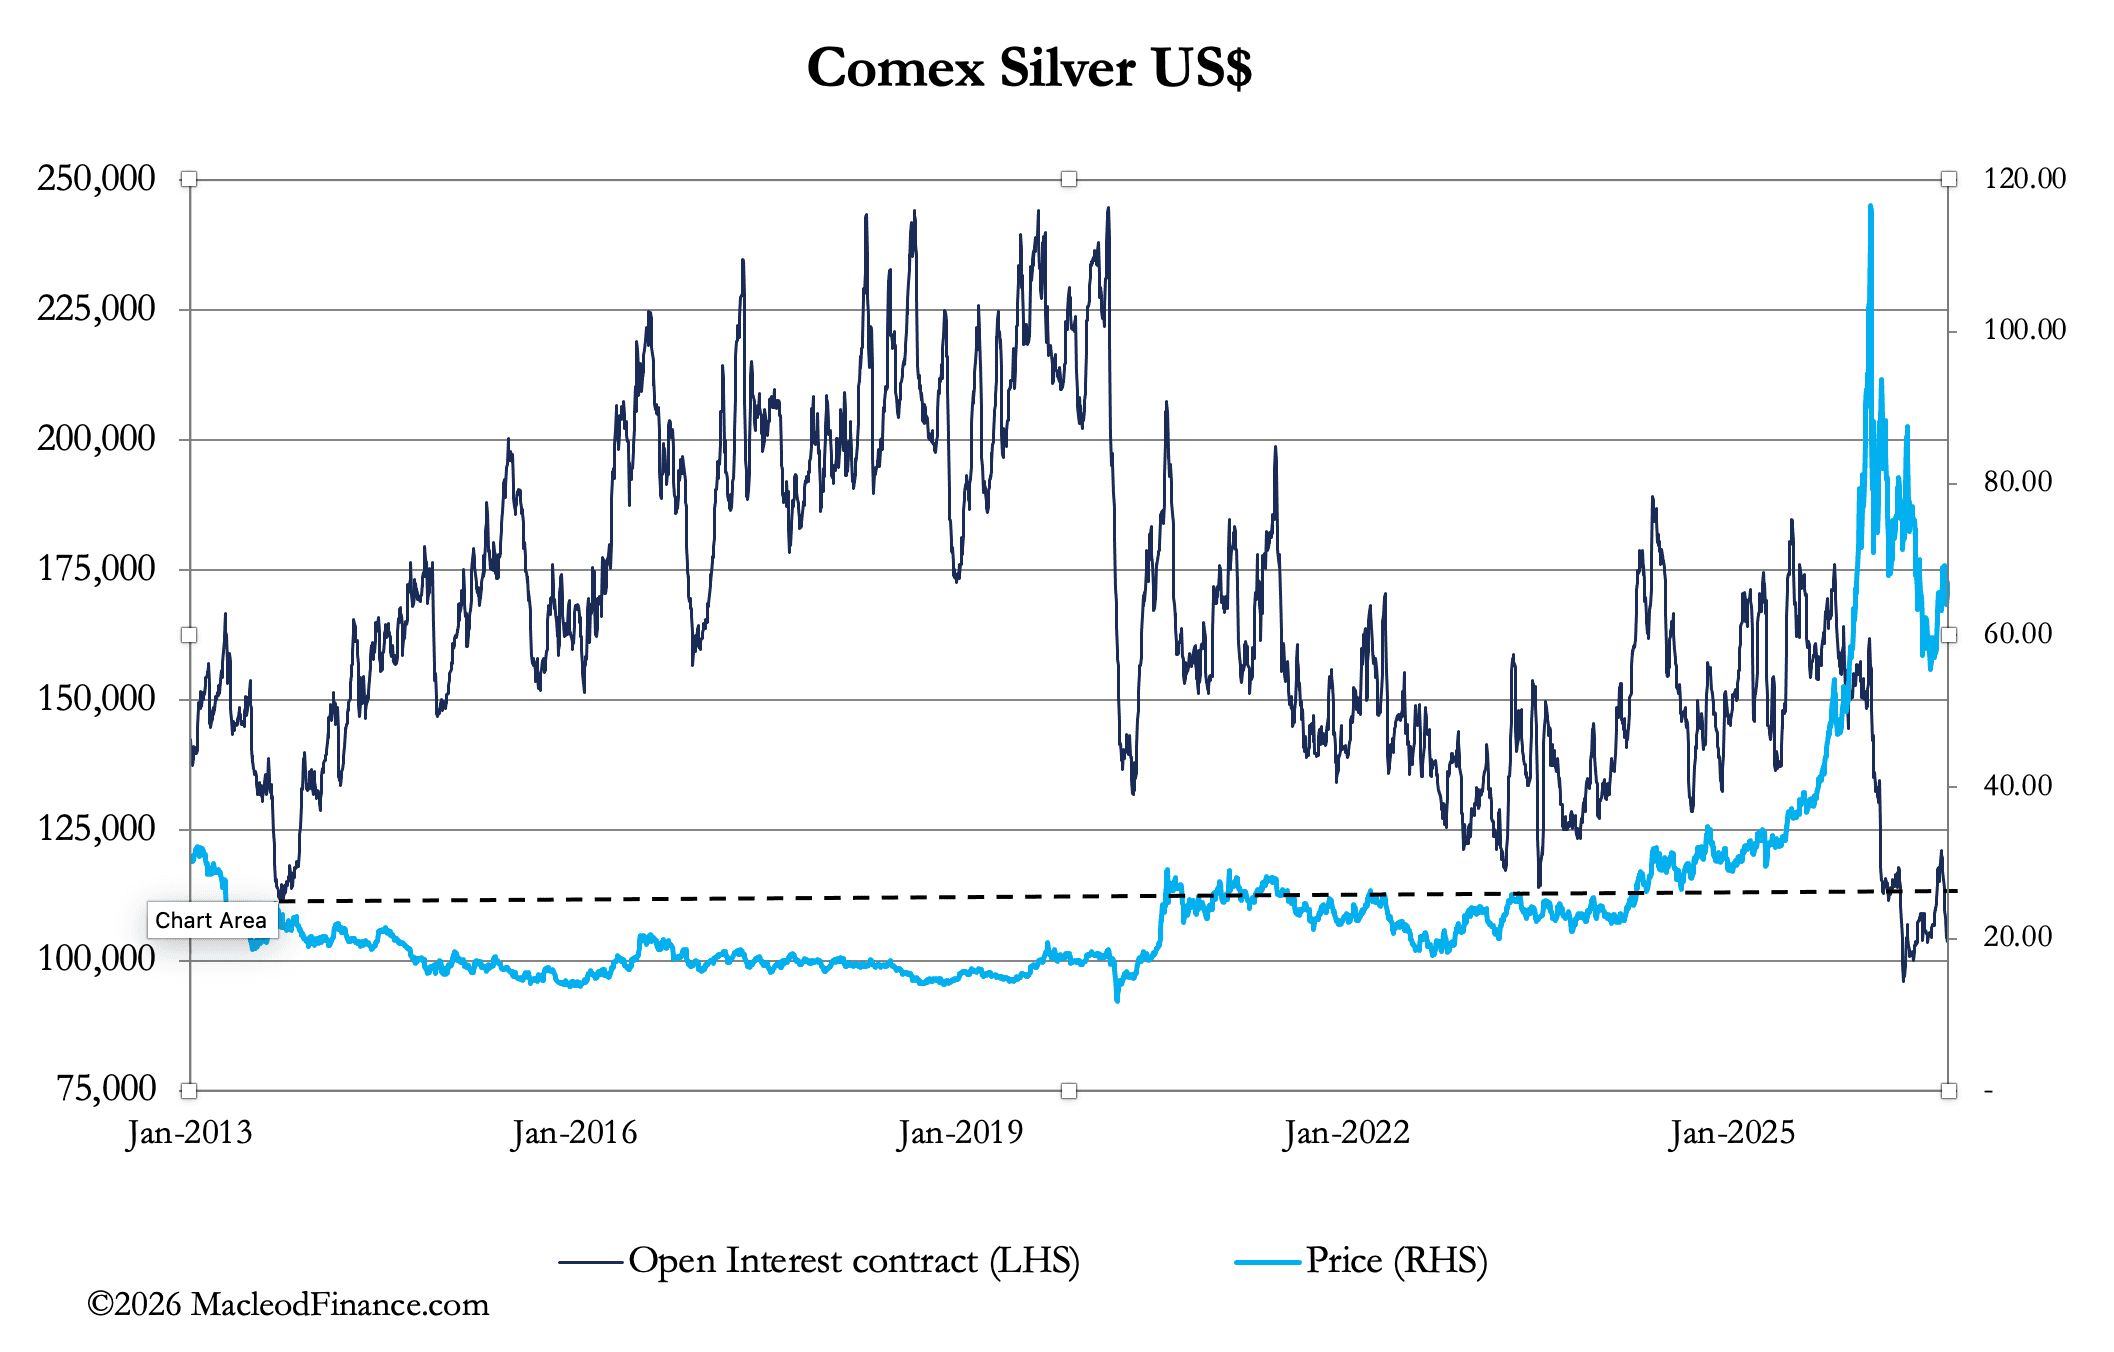
L’intérêt ouvert se situe désormais à son plus bas niveau depuis plus de 20 ans, alors même que le cours de l’argent a progressé, comme le montre le graphique. Cela nous indique que les conditions d’un short squeeze contre les vendeurs à découvert institutionnels sont de retour, car l’intérêt ouvert ne peut plus évoluer que dans un sens : à la hausse.
Il est vrai qu’une partie de la baisse de l’intérêt ouvert sur l’argent s’explique par des livraisons totalisant 5 274 contrats, soit l’énorme quantité de 820 tonnes, portant le total depuis le début de l’année à 8 403 tonnes. Les livraisons d’or ont été remarquablement similaires, avec 5 227 contrats depuis la mi-août, soit 16,26 tonnes, pour un total de 559,76 tonnes cette année.
Le Comex est véritablement la plus grande mine d’or et d’argent de la planète. La demande alimente ces livraisons, mais elle ne se reflète pas dans l’intérêt des investisseurs qui, à en juger par l’intérêt ouvert sur les deux contrats, reste exceptionnellement faible. Les investisseurs hésitent encore à savoir si les perspectives croissantes de hausse des taux d’intérêt seront défavorables aux métaux monétaires, car la sagesse conventionnelle l’affirme.
Il y a des signes que cela change, car le prix du pétrole a fortement augmenté au cours du dernier mois, obligeant les analystes à relever leurs prévisions d’inflation :
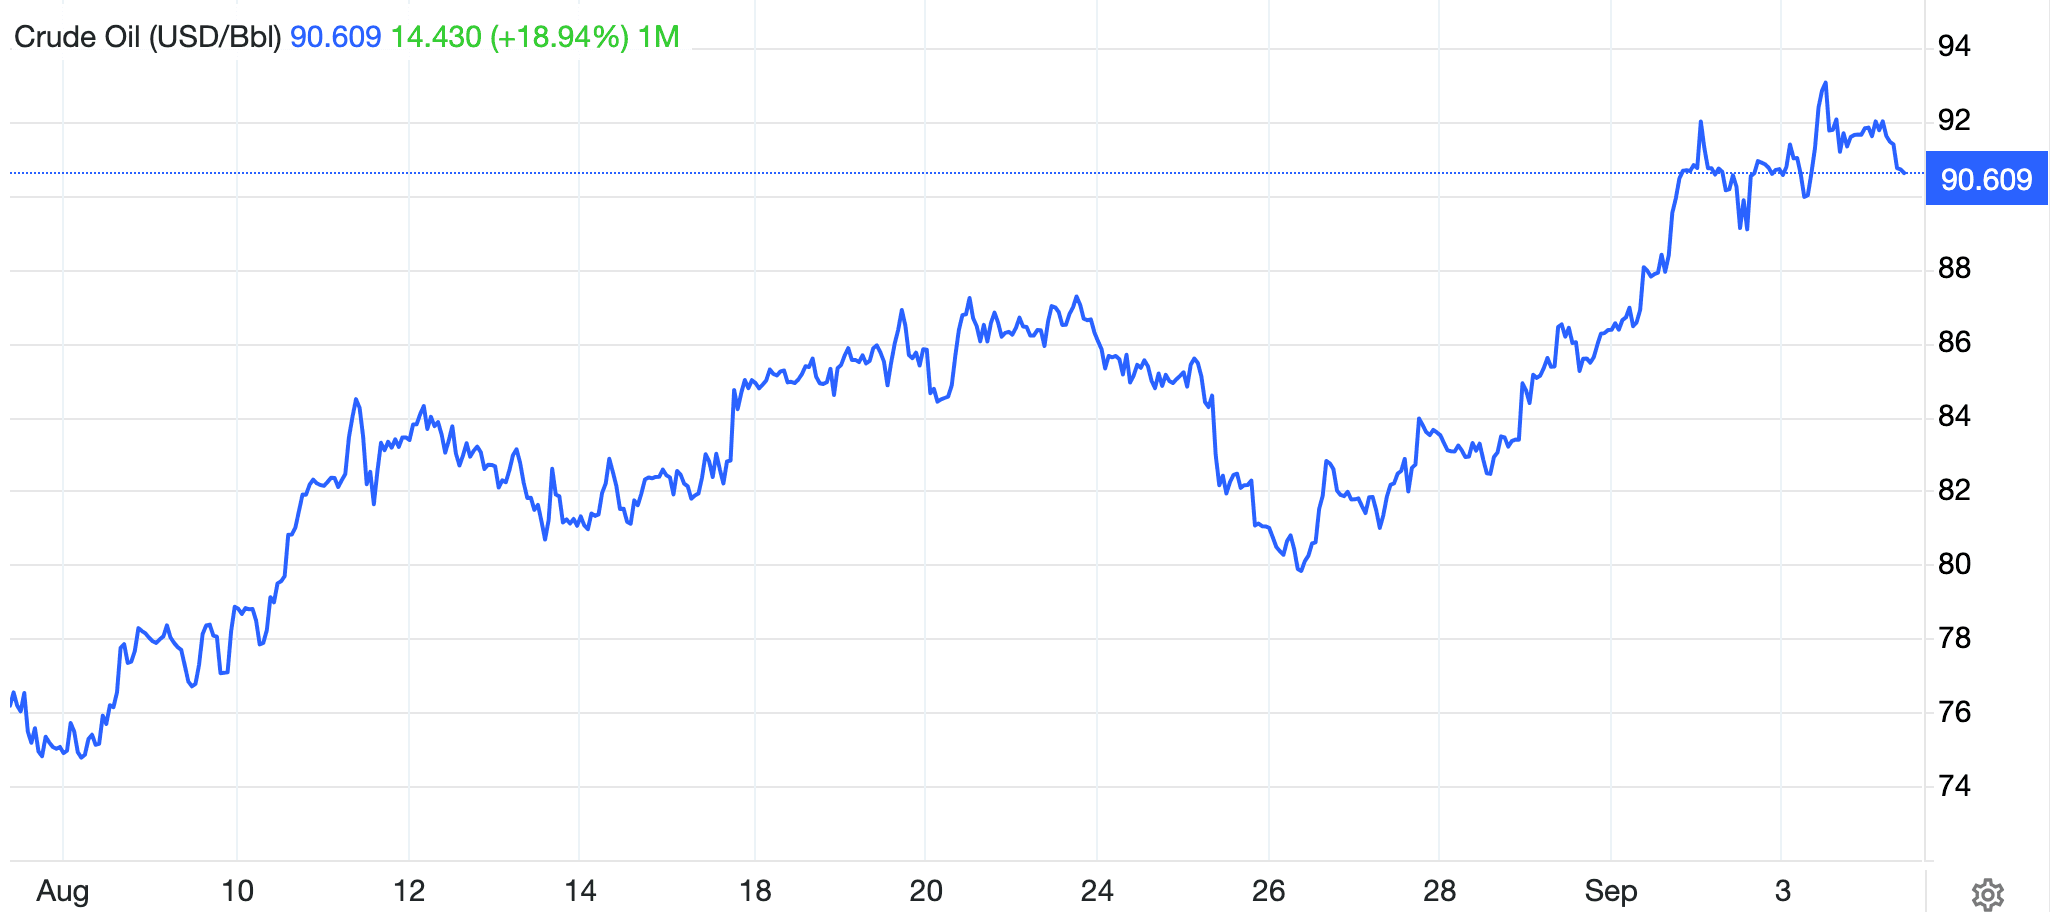
Il y a quelques mois seulement, l’or et l’argent baissaient lorsque le pétrole montait ; il s’agit donc d’un changement notable. La hausse des prix du pétrole annonçait une inflation plus élevée à terme, et donc des taux d’intérêt plus élevés. On disait que cela pénalisait l’or, car détenir des dollars rapporterait davantage. Cet argument suppose que le dollar représente la sécurité et l’or le risque. Que le pétrole monte désormais en même temps que l’or nous indique que les marchés ont des doutes et que l’or est la sécurité et le dollar le risque.
Nous l’avons vu en 1973-1974, lorsque l’OPEP a relevé ses prix de référence en deux étapes : l’or a d’abord reculé, puis doublé en trois mois seulement, le classique revirement de perception :
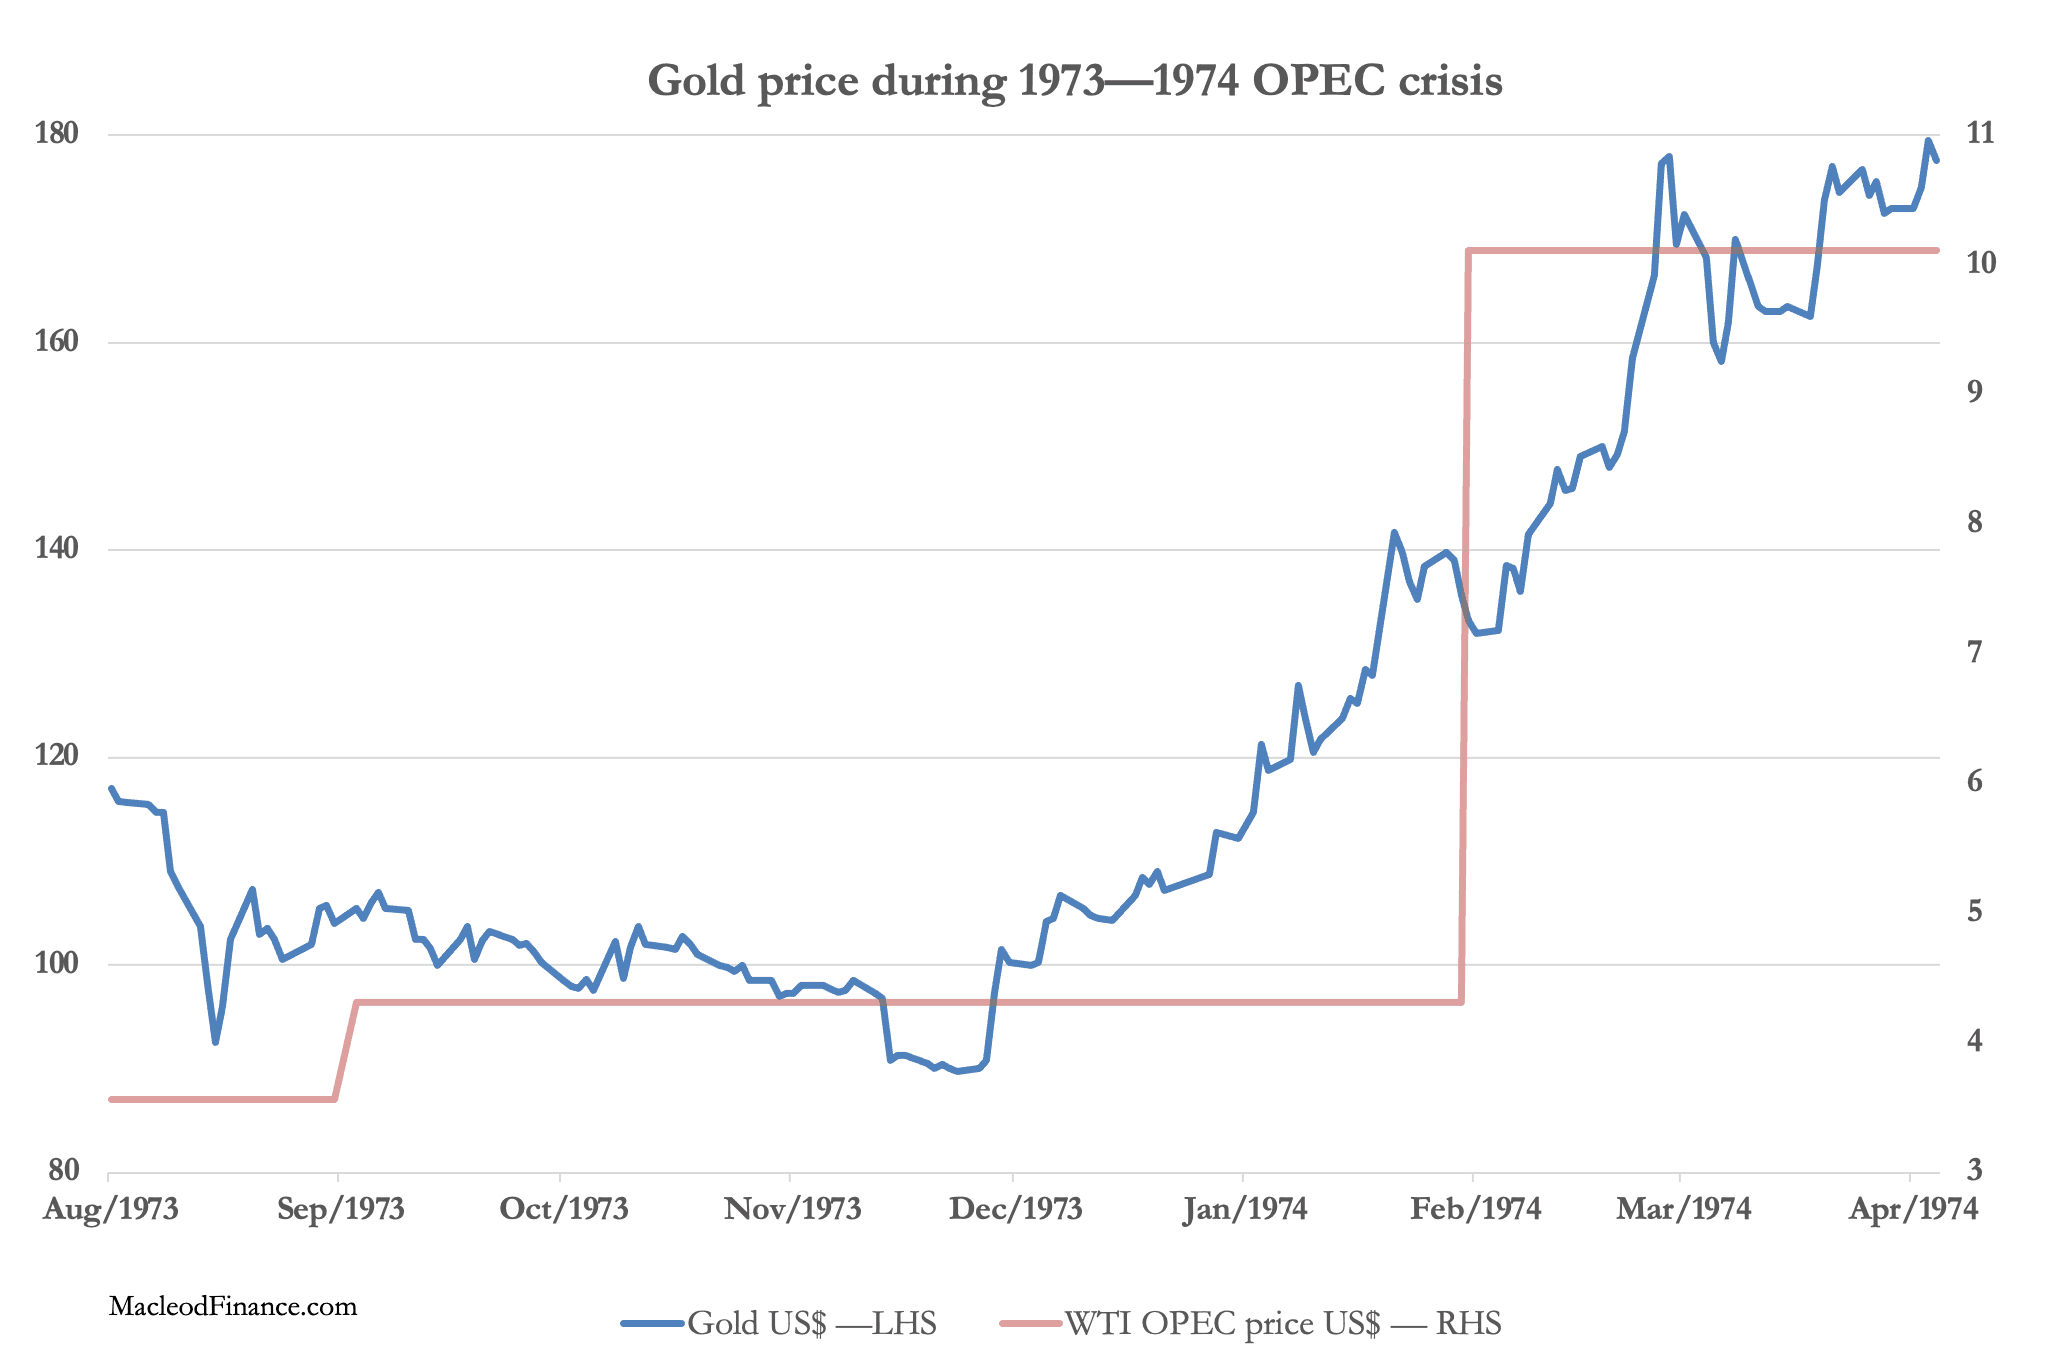
Aujourd’hui, le prix du pétrole monte parce que les réserves stratégiques américaines sont pratiquement à sec, de sorte que la suppression des prix, qui était l’objectif de l’opération, a pris fin. En tant que grand importateur de pétrole du Moyen-Orient, le Japon sera très durement touché, l’inflation devant augmenter fortement, de même que les taux d’intérêt.
Nous semblons vivre une prise de conscience similaire à celle des années 1970. L’effondrement du carry trade, certes à ses débuts et donc loin d’être certain, est un facteur supplémentaire de déstabilisation des finances publiques et autres, conduisant même à une concurrence entre emprunteurs pour obtenir des fonds internationaux.
Si l’expérience de 1973-1974 nous sert de guide, alors, sur la base d’une réévaluation du risque, l’or devrait nettement grimper à mesure que les investisseurs changeront de perception et que les vendeurs à découvert institutionnels se précipiteront pour protéger leurs positions.