
Les ralentissements de l’expansion du crédit bancaire conduisent toujours à des problèmes systémiques. Nous sommes au bord d’un tel ralentissement, qui, du fait de l’attention que chacun porte au coronavirus, est inattendu.
Nous pouvons désormais identifier le 23 mars comme la date à laquelle les marchés ont cessé de craindre la déflation et ont compris que l’inflation monétaire est la perspective certaine. Ce jour-là, la Fed a promis un soutien monétaire illimité aux consommateurs comme aux entreprises, et le dollar a commencé à baisser.
Partout, les banques commerciales sont massivement endettées, et leur exposition aux créances douteuses ainsi qu’à une crise bancaire cyclique est désormais certaine d’en éliminer un grand nombre. Dans cet article, nous examinons les banques d’importance systémique mondiale, les G-SIB, comme représentatives de l’ensemble des banques commerciales, et nous identifions celles qui sont les plus exposées, sur la base d’une analyse fondée sur le marché.
Introduction
Dans ces marchés étranges, l’éléphant dans la pièce est le risque systémique : visible de tous, mais tout simplement ignoré. Cela tient en partie au fait que tous, au sein des gouvernements et des banques centrales, ainsi que leurs épigones dans le secteur de l’investissement et dans les grands médias, croient que nos problèmes économiques ne tiennent qu’au Covid-19. En d’autres termes, une fois la pandémie terminée, la normalité reviendra. Mais le Covid-19 a joué le rôle d’un tour de prestidigitateur : il nous a détournés des conséquences des guerres commerciales menées par Trump contre la Chine et des tensions de liquidité apparues à New York en septembre dernier, lorsque le taux des opérations de pension a bondi à 10 %.
Les tensions de liquidité et le net repli des marchés boursiers qui a suivi plus tôt cette année, avant la mi-mars, ont été enfouis pour le moment sous un tsunami de monnaie de banque centrale. Les problèmes de liquidité consécutifs à la crise des pensions de septembre dernier et l’effondrement d’un tiers de l’indice S&P 500 entre le 19 février et le 23 mars ont été un signal clair que le cycle pluriannuel d’expansion du crédit bancaire avait déjà atteint son sommet. Depuis la dernière crise du crédit en 2008, les banques avaient retrouvé confiance dans leurs prêts et élargi le crédit bancaire, selon une phase d’expansion classique.
Si l’on retranche la monnaie M1 en dollars américains de la monnaie M2, on obtient une approximation grossière de la croissance du crédit bancaire, et celle-ci nous apprend deux choses. Il a un peu plus que doublé au cours de la longue phase d’expansion et, depuis début juin, malgré l’injection sans précédent de monnaie de base dans le système bancaire par la Fed, le crédit bancaire stagne désormais.
Nous entrons dans cette phase de contraction du crédit alors que certaines banques importantes sont dangereusement endettées. C’est habituel avant une crise du crédit, mais jamais dans la mesure que nous connaissons aujourd’hui. Et, à cause du Covid-19, ce danger est universellement ignoré.
Pourquoi les capitalisations boursières des banques comptent
Non seulement certaines des banques d’importance systémique mondiale (G-SIB) présentent un fort effet de levier dans leur bilan, mais, dans la plupart des cas, les marchés boursiers valorisent leurs fonds propres à une fraction de leur valeur comptable, contrairement aux valorisations outrageusement élevées des actions non financières dans le ralentissement économique le plus sévère jamais observé en temps de paix. Il serait raisonnable de s’attendre à ce qu’un nouveau marché haussier des actions inclue le secteur bancaire, mais ce n’est pas le cas.
Le tableau 1 ci-dessous illustre ce point en combinant l’effet de levier du bilan et la valorisation boursière de toutes les G-SIB, afin d’obtenir un multiple des actifs du bilan rapporté à la capitalisation boursière, en les classant de la plus dangereuse à la moins dangereuse selon cette mesure. Les seules banques de la liste dont la capitalisation boursière dépasse les fonds propres du bilan, c’est-à-dire dont le ratio cours/valeur comptable est supérieur à un, sont des banques nord-américaines, ce qui pourrait expliquer pourquoi les niveaux d’endettement critiques ne sont pas reconnus comme un problème systémique sur les marchés financiers américains

Les trois effets de levier les plus élevés concernent des banques de la zone euro : rappelons qu'il ne s'agit là que des G-SIB, et que de nombreuses banques commerciales, grandes ou plus petites, tout aussi fortement endettées, ne figurent pas sur cette liste.
Voir ses fonds propres valorisés à moins de 20 % de leur valeur comptable, l'humiliation que subit la banque française Société Générale, devrait alerter les autorités de régulation bancaire françaises. Or celles-ci s'obstinent à ne considérer que le ratio entre l'actif et les fonds propres du bilan, qui, pour la Société Générale, atteint encore le chiffre impressionnant de 21,4 fois. Contrairement au régulateur, les investisseurs semblent penser que cette banque est très probablement en faillite, son cours de bourse n'étant guère plus qu'une option d'achat pariant sur sa survie. Pour être clair, l'effet de chaque euro de nouvelles créances douteuses déclaré par cette banque est multiplié par 118,8 en pertes pour les actionnaires. Il convient de prendre un instant pour mesurer pleinement les conséquences de ce constat et comprendre le peu qu'il faudrait pour mettre la banque en faillite.
Ce problème touche tout particulièrement les banques de la zone euro. Dans ses tours jumelles de Francfort, un simple éternuement pourrait déstabiliser la Deutsche Bank. En France, le régulateur écarte l'endettement des bilans et les cours de bourse d'un haussement d'épaules à la gauloise. L'effet de levier du bilan est de 21,4 fois pour la Société Générale, de 28,1 fois pour le Crédit Agricole, le plus élevé de tous les G-SIB, et de 20,1 fois pour BNP. Or l'expérience nous enseigne que les chiffres publiés par les banques sont renforcés par leur manière de jouer avec le système réglementaire, ce qui explique pourquoi, lorsqu'une banque fait faillite, le résultat est toujours pire que ne le laissaient penser les chiffres antérieurs à la défaillance.
Les grandes banques ne fonctionnent pas en compartiments nationaux étanches : elles exercent des activités de financement du commerce, de change et de négociation de produits dérivés, accordent des prêts en devises étrangères et disposent même de succursales et de filiales importantes à l'étranger. Croire qu'une crise dans la zone euro, ou en Chine par exemple, pourrait rester confinée à l'intérieur des frontières nationales relève de l'illusion. À l'exception de Wells Fargo, les G-SIB américaines s'en sortent mieux que celles des autres juridictions, mais cela ne les protégera pas d'une crise systémique née ailleurs.
Si l'on peut situer la fin du cycle du crédit, il ne fait aucun doute que la Covid-19 a précipité une crise plus immédiate. Nous voyons à présent paraître les premières estimations de l'impact des confinements sur le PIB, et leurs révisions ultérieures les aggraveront sans doute. Le discours officiel évoque une reprise en V et, de fait, les dépenses publiques ont augmenté dans cette optique. On rapporte que nous, le grand public, avons épargné durant le confinement et que nous reprendrons nos dépenses normalement une fois la Covid-19 passée. Les entreprises en difficulté n'auraient qu'à tenir bon et, comme le disait le président Reagan, attendre qu'on frappe à la porte : « Je viens de la part du gouvernement et je suis là pour vous aider ».
Mais cette hypothèse occulte une vérité : aux États-Unis comme au Royaume-Uni, deux sociétés tournées vers la consommation, 80 % des salariés, selon le principe de Pareto, vivent de leur paie d'un mois sur l'autre. Ceux dont les dépenses ont diminué et sur lesquels repose l'espoir d'une reprise de la consommation sont pour la plupart des retraités, qui ne changeront guère la donne pour une économie de consommation en dépensant sans compter à la fin de tous les confinements.
Les gouvernements ont mis en place des plans d'urgence. Le gouvernement américain distribue de l'argent comme par des hélicoptères métaphoriques, et le Royaume-Uni dispose d'un dispositif de chômage partiel et de reports d'impôts. Mais ces mesures font peu pour apaiser les inquiétudes des banquiers commerciaux très endettés, confrontés à la perspective d'une explosion des créances douteuses. Les ratios entre la valeur de l'actif des bilans bancaires et la capitalisation boursière laissent fortement penser que le système bancaire ne pourra pas faire face à ce qui l'attend.
Les gouvernements américain et britannique ont également mis en œuvre ou annoncé des dispositifs d'aide aux employeurs, et sont sans doute prêts à renforcer leur soutien, notamment à l'égard de ceux qui emploient un grand nombre de salariés. Mais ces mesures ne peuvent effacer le fait que de nombreuses entreprises et de nombreux particuliers font face à la faillite. Les banques le savent et, comme leurs actions pour se protéger des créances douteuses dans l'économie non financière sont limitées par la crainte d'aggraver la situation, leurs actions dans l'économie financière prendront de l'importance.
Le dilemme est le suivant. En tant que banquier, considérez-vous que les actifs financiers continueront de prendre de la valeur, de sorte qu'en accroissant l'engagement de votre banque vous pourriez sortir de la difficulté en développant les activités financières et d'investissement, ou bien réduisez-vous drastiquement les risques et engagements financiers, dans l'espoir de libérer de la capacité de bilan pour absorber les créances douteuses de l'économie réelle ?
On peut supposer que les banques centrales espèrent la première option, mais parmi les banques commerciales placées sous leur tutelle, c'est apparemment la seconde qui l'emporte. Et compte tenu de l'effet de levier de leurs bilans, qui pourrait le leur reprocher ?
Non seulement de nombreuses G-SIB ont réduit ou fermé leurs activités de banque d'investissement après Lehman, mais leur expérience récente sur les marchés de produits dérivés de l'or et de l'argent les incitera probablement à réduire leurs positions dans un large éventail d'autres activités financières. Nous ne pouvons pas savoir si cela a déjà eu un effet sur les marchés actions ; mais l'effet initial est susceptible de pousser les cours à la hausse, la liquidité de tenue de marché se détériorant avant que les acheteurs suivant les tendances cessent de courir après les tendances haussières. Vu la vigueur des indices boursiers américains, c'est précisément ce que nous observons.
L'orientation des cours de bourse est déterminante
Bureaucrates attachés à leurs règles, les régulateurs ignorent les valeurs de marché, dont nous savons tous qu’elles comptent dans le monde réel. Mais l’évolution des valeurs sur le marché est elle aussi déterminante ; et, les marchés actions étant bien orientés, il importe d’identifier les actions bancaires qui se comportent mal, car c’est là que les difficultés se situent assurément.
Plus tôt cette année, vers la mi-février, les marchés ont pris au sérieux les implications déflationnistes du Covid-19. L’indice du dollar pondéré par les échanges a bondi dans une ruée vers la sécurité des liquidités. Les cours des actions bancaires ont chuté brutalement, à mesure que les conséquences d’une déflation du crédit bancaire s’imposaient à l’esprit des investisseurs. Au Comex, les positions ouvertes sur l’or se sont effondrées depuis des niveaux record et le ratio or/argent a dépassé 120. L’indice S&P500 s’est effondré de 3 386 le 19 février à 2 237 le 23 mars, perdant un tiers de sa valeur. Le 23 mars est aussi le jour où la Réserve fédérale a annoncé qu’elle apporterait sans hésitation tout le soutien monétaire nécessaire à l’économie américaine, transformant les craintes croissantes de déflation en inflation certaine.
Ce fut le point de retournement de tous les marchés financiers : l’indice du dollar pondéré par les échanges a atteint son sommet et a commencé à baisser. Le S&P500 a entamé une nouvelle phase haussière et a retrouvé cette semaine de nouveaux sommets. Des primes par rapport au cours spot de l’or sont apparues au Comex, le ratio or/argent a commencé à chuter rapidement et le cours du cuivre s’est nettement redressé. Le pétrole a également rebondi, bien qu’il ait brièvement fléchi en avril pour des raisons techniques avant de rejoindre les autres actifs haussiers.
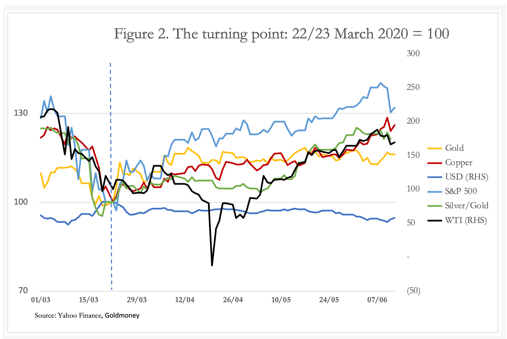
Certains de ces effets apparaissent dans la Figure 2. Le facteur commun était le repli du dollar, qui reflétait le passage des craintes déflationnistes aux anticipations d’inflation monétaire. Le dollar a perdu son statut de valeur refuge en période de déflation et a même été vendu contre d’autres devises, notamment l’euro. Dans le même temps, tous les actifs de couverture contre le dollar, des actions aux matières premières, et même le bitcoin, ont commencé à monter. Sur le plan financier, c’est à ce moment que la tendance s’est inversée, et si les banques étaient solides, leurs cours auraient dû suivre cette progression. Il nous suffit donc d’examiner celles qui peinent à s’éloigner de leurs plus bas pour identifier les G-SIB les plus susceptibles d’être réellement en difficulté.
Dans la zone euro, deux établissements se distinguent : la Société Générale et Banco Santander. Leurs graphiques, établis à partir du 23 mars, jour de l’envol des marchés actions, figurent dans la Figure 3.
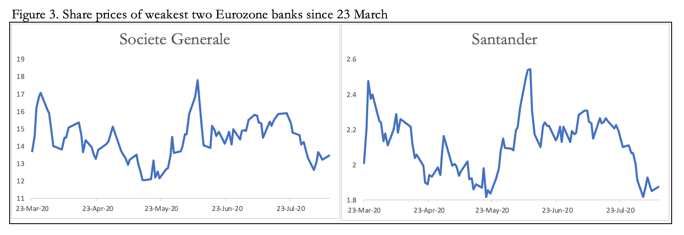
Pas plus tard que le 17 février, la Société Générale a atteint 31,93 € avant de s’effondrer à 11,77 € le 15 mai. Et, comme le montre le graphique, elle ressemble à un boxeur mis à terre qui peine à se relever. Avec un ratio actifs/capitalisation boursière de 118,8 fois, soit un niveau stupéfiant, la capacité de cette banque à résister au moindre choc est très douteuse.
La faiblesse de Santander constitue une surprise modérée. Avec un ratio actifs/capitalisation boursière de 48,8 fois, la banque est dangereusement endettée, mais moins que d’autres G-SIB de la zone euro, telles que Deutsche Bank, à 79,5 fois. Néanmoins, les investisseurs ont fait reculer son cours de 3,955 € le 12 février à 1,8232 € le 19 mai. Là encore, le marché juge cette banque probablement condamnée.
Dans cette analyse, nous limitons notre commentaire aux banques qui, depuis mars, se comportent mal. Cela ne signifie pas pour autant que les autres banques soient à l’abri. Deutsche Bank, par exemple, s’échangeait à moins de 5 € en mars et est remontée à 8,25 €, se redressant en théorie avec les marchés actions. Mais, dès le 14 février, son cours s’était déjà effondré de 10,19 €, soit plus de la moitié de sa valeur. En outre, avant la crise Lehman, l’action atteignait 91,625 €. Commerzbank, qui ne figure pas sur la liste des G-SIB, est dans une situation comparable : elle est remontée d’un plus bas de 3,05 € le 19 mars à 4,873 € actuellement. Mais son cours dépassait 300 € en mars 2007, et son ratio actifs/capitalisation boursière est de 76 fois, proche de celui de Deutsche Bank. Ces deux grandes banques privées sont groggy sur leurs jambes et pourraient s’effondrer au moindre choc.
Deux banques britanniques affichent une performance similaire, proche de leurs plus bas de l’année. Avec 63,8 fois, Barclays présente le ratio actifs de bilan/capitalisation boursière le plus élevé, mais elle ne fait pas partie de ce groupe. Les banques britanniques les plus pénalisées par les marchés depuis le 23 mars sont Standard Chartered et HSBC, présentées dans la Figure 4.
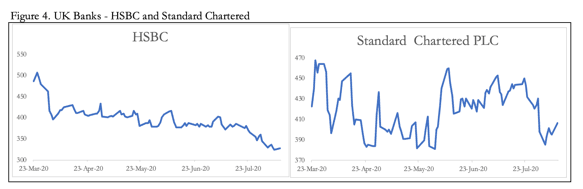
HSBC a culminé à 791,70 pence en janvier 2018, avant de reculer à 584,50 pence le 9 février, et sa baisse s’est poursuivie depuis. Avec un rapport cours/valeur comptable de 51 %, elle reste mieux notée par le marché que de nombreuses autres G-SIB. Le problème évident de HSBC tient à son lien avec la Chine et aux sanctions contre Hong Kong. Avec un ratio actifs totaux/fonds propres de 14,8 fois, HSBC se situe au niveau de Standard Chartered, à 14,3. Mais, le rapport cours/valeur comptable de Standard Chartered étant de 23,9 % contre 51,1 % pour HSBC, la première paraît plus vulnérable. Toutefois, la géopolitique fera probablement que HSBC est elle aussi loin d’être à l’abri.
Cela nous amène à notre dernière catégorie, la Chine. Les cours des quatre G-SIB chinoises se sont tous effondrés, après avoir d’abord profité de la hausse suivant le 23 mars. Il convient de noter que l’indice Shanghai Composite a lui aussi rebondi le 23 mars, passant de 2 660 à 3 320 cette semaine. Ces grandes banques, contrôlées par l’État, auraient dû maintenir leur progression avec le marché et non reculer. La Figure 5 montre qu’elles sont toutes à leurs plus bas ou proches de ceux-ci. Et ces banques, assurément, sont les plus sûres de Chine, étant des organes de l’État.
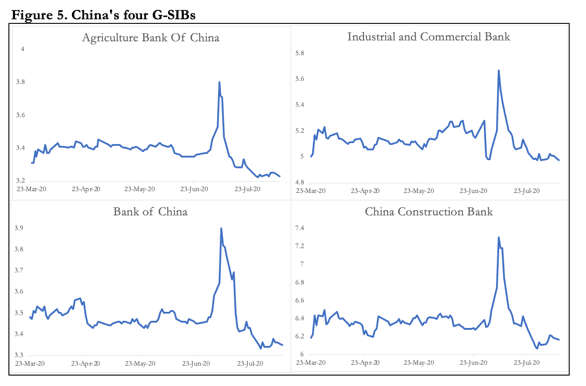
Après l’assouplissement du confinement en Chine, l’indice composite de Shanghai a fortement rebondi, les investisseurs particuliers se précipitant sur les actions. Les autorités ont encouragé l’apparence d’un retour à la normale : le China Securities Journal, quotidien public, a vanté en première page, dans un éditorial, un marché haussier sain et l’effet de richesse de la hausse des cours, soutenue par une économie en amélioration. Les valeurs bancaires en ont d’abord profité, atteignant toutes un sommet le 7 juillet. L’ensemble du marché a culminé deux jours plus tard et n’est qu’à 3,5 % sous son plus haut. Mais les cours de ces grandes banques ont tous reculé.
Les régulateurs chinois ont entrepris d’assainir les activités de la finance parallèle et de réformer le marché des produits de gestion de patrimoine (WMP), auxquels les banques sont exposées à hauteur d’un équivalent estimé à 3 300 milliards de dollars. Non seulement il s’agit pour elles d’une activité d’une immense importance, mais les banques ont en outre donné aux investisseurs des garanties explicites et implicites les exonérant de tout risque lié à la détention de WMP. Selon une note de Moody’s publiée le 7 août, les garanties implicites représentent plus de la moitié de ces WMP.
Le problème pour le régulateur est que les banques supportent le risque de variation de la valeur des actifs sous-jacents à la place des investisseurs. On comprend qu’il ait cherché à modifier ce qui est devenu un problème systémique majeur. Est-ce cela qui explique la recommandation « officielle » faite aux investisseurs de se ruer sur les actions, alors qu’avant la remontée du marché boursier, les garanties implicites accordées aux détenteurs de WMP menaçaient de fragiliser les banques, qui avaient besoin de souffler ?
Nous ne connaîtrons probablement jamais la vérité, mais les régulateurs ont récemment décidé de reporter d’un an l’échéance du transfert du risque des banques vers les détenteurs de WMP. Le signal que donne l’évolution des actions bancaires chinoises ces dernières semaines, en particulier par contraste avec celle du reste des marchés actions chinois, est que la perception du risque par les actionnaires des banques s’est nettement accrue.
À cela s’ajoute la géopolitique. Les flux d’investissement entrants via le Hong Kong – Shanghai Connect ont été de fait stoppés par les sanctions américaines. Comme indiqué plus haut, des banques telles que HSBC risquent d’être les prochaines cibles de l’administration américaine, ce qui ferait peser un risque systémique supplémentaire sur le système bancaire chinois, du fait de leurs relations bancaires.
La dernière banque dont le cours est proche de ses plus bas est Wells Fargo, qui fait l’objet de la Figure 6.
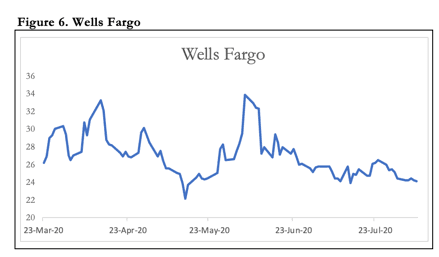
En janvier, l’action Wells Fargo s’échangeait à 54 $ ; elle a perdu la moitié de cette valeur d’ici au 23 mars, date à laquelle tout a changé dans le monde de la finance. La comparaison est peut-être malheureuse, mais la performance ultérieure de WFC rappelle celle de la Société Générale présentée en Figure 3, qui, comme nous l’avons noté plus haut, ressemble à un boxeur à terre qui peine à se relever. Parmi les G-SIB nord-américaines, elle se distingue par la plus forte décote par rapport à la valeur comptable, ce qui lui confère un levier de 18,6 fois entre le total des actifs et la capitalisation boursière. Son ratio bilan/fonds propres n’est que de 10,4 fois, contre 10,3 pour JPM Chase. Les régulateurs bancaires américains n’y voient assurément aucun problème, mais les marchés nous racontent une autre histoire.
En conclusion, grâce à notre approche fondée sur les marchés, nous avons identifié certains des points faibles probables du système bancaire mondial : il en existe d’autres dans des banques ne figurant pas sur la liste des G-SIB, dont Commerzbank, citée plus haut, est un exemple. La découverte surprenante est peut-être la menace systémique que font peser les grandes banques chinoises, associées à deux G-SIB britanniques actives à Hong Kong et en Extrême-Orient. Si l’« État profond » américain juge le système financier chinois digne d’une nouvelle attaque, il pourrait être responsable de l’effondrement du système bancaire mondial.
Des sauvetages par l’État, sans contestation, seraient l’issue la plus optimiste dans un monde du G-20 qui a adopté des règles permettant les renflouements internes (bail-in). Toute juridiction qui s’engagerait dans cette voie aggraverait probablement la situation en reportant la défaillance sur les détenteurs d’obligations bancaires et les grands déposants, provoquant des retraits désordonnés dans d’autres banques jugées à risque. Nous devons partir du principe que, lorsque l’un de ces dominos tombera, il sera sauvé par les autorités compétentes, sans hésitation.
Les conséquences d’une faillite bancaire mondiale
Si une banque d’importance systémique mondiale (G-SIB) fait défaillance, il semble logique que d’autres banques de moindre taille suivent. Tout État confronté à la défaillance d’une G-SIB doit donc être prêt, d’emblée, à garantir l’ensemble de son système bancaire. Le problème risque fort de s’étendre, avec pour conséquence que le système bancaire mondial passera entre les mains des grands gouvernements.
Dans un premier temps, on ne peut que conjecturer les conséquences inflationnistes. La manière dont la crise affectera les perspectives économiques et fragilisera les actifs financiers alimentera ces conjectures. Mais lorsque les banques seront détenues et contrôlées par l’État, l’obstacle que le cycle du crédit bancaire oppose à l’injection inflationniste sera remplacé par les décisions des banquiers centraux et des ministres des Finances. L’inflation monétaire mondiale destinée à conjurer une récession qui se profile deviendra libre de toute entrave et sans précédent.
L’effet d’une crise bancaire sur l’ensemble des actifs financiers reste à analyser. Nous avons vu comment le 23 mars est devenu le point de bascule des marchés, qui ont retourné leurs anticipations du jour au lendemain, passant de la déflation du crédit à l’inflation illimitée des monnaies fiduciaires. C’est aussi le moment où le compte à rebours a commencé en vue d’une crise finale et complète des marchés et des monnaies. L’une des conséquences en a été le début d’un affaiblissement du dollar, qui devrait se prolonger. Les sorties de capitaux étrangers hors du dollar et des actifs en dollars devraient se poursuivre, voire s’accélérer. Les étrangers devenant de plus en plus vendeurs nets d’actifs financiers américains, non seulement le taux de change du dollar continuera de souffrir, mais, avec ces désinvestissements, il sera de plus en plus difficile pour la Fed de maintenir la bulle des actifs financiers.
Le fait que la Fed finisse par financer le gouvernement américain par l’intermédiaire d’entités contrôlées par le gouvernement lui-même fera tomber le voile pudique du financement non inflationniste par l’assouplissement quantitatif (QE). L’inflation monétaire apparaîtra pour ce qu’elle est, ce qui appellera une réévaluation par le marché des rendements des obligations du Trésor américain. En somme, avec un dollar qui s’affaiblit, quelle que soit la manière dont on le mesure, la Fed risque de perdre le contrôle des marchés obligataires publics, et donc aussi celui des cours des autres actifs financiers.
Le succès de la Fed à réduire progressivement le coût de financement du Trésor américain a reposé sur sa suprématie incontestée sur les marchés : ce que la Fed dit fait loi. Après la crise bancaire désormais imminente, cette confiance risque d’être gravement entamée, et les actions de la Fed seront remises en question par un nombre croissant de sceptiques. On court le risque de revivre les difficultés de la Banque d’Angleterre au début des années 1970, lorsque presque toutes ses initiatives échouaient à convaincre les marchés. Entre 1972 et 1975, l’indice FT30 a chuté de 73 %, une crise bancaire a éclaté en novembre 1973, l’inflation des prix s’est envolée et, en 1976, le FMI a été appelé à la rescousse pour renflouer le Royaume-Uni.
Nous ne pouvons que conclure qu’une crise systémique entraînant de nombreuses faillites bancaires et leur passage dans le giron du secteur public sera perçue, tant par le grand public que par les investisseurs, comme un échec des politiques monétaires néo-keynésiennes des banques centrales. Une crise bancaire plus grave que celle de Lehman en 2008-2009 constituerait un tremplin vers une crise plus large de la valeur des actifs financiers, entraînant une perte de pouvoir d’achat du dollar de plus en plus rapide, dollar dont le sort est désormais étroitement lié à la confiance dans le maintien du financement du déficit budgétaire américain. Et du sort du dollar dépend l’avenir de toutes les autres monnaies papier qui lui sont liées.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.