
Même dans un cadre keynésien, la politique monétaire de la BCE ne vise plus à stimuler l’économie, mais à maintenir à flot les dépensiers. La situation s’est détériorée au point que les banques commerciales de la zone euro semblent voir leur crédit restreint à New York, comme en témoigne la réticence des banques américaines à conclure des opérations de pension (repo) avec elles, ce qui a conduit à la défaillance du marché en septembre 2019, lorsque la Fed a dû intervenir.
Un examen des chiffres suggère fortement que même les banques, les compagnies d’assurance et les fonds de pension de la zone euro ne sont plus acheteurs nets de dette publique de la zone euro. Cela pourrait s’expliquer par des conditions peu attrayantes. Mais si tel est le cas, c’est une mise en accusation des programmes d’achat d’actifs de la BCE, qui répriment délibérément les taux au point de les rendre peu attrayants, même pour des investisseurs habituellement dociles.
En conséquence, sans aucune contrepartie d’épargne, la BCE est devenue un véritable Rudolf Havenstein et suit des politiques inflationnistes semblables à celles qui ont appauvri les classes moyennes allemandes et affamé les ouvriers et les personnes âgées entre 1920 et 1923. Que le peuple allemand tolère une destruction aussi manifeste de sa monnaie pour la troisième fois en un siècle est tout simplement stupéfiant.
Un Madoff institutionnalisé
Les stratagèmes visant à dépouiller les gens à leur insu finissent toujours en désastre pour leurs auteurs. Les banques centrales qui recourent à leur seigneuriage monétaire ne font pas exception. Mais au lieu de dissimuler leurs agissements comme un Madoff institutionnalisé[i], elles s’appuient sur une science discutable pour justifier un comportement ouvertement frauduleux. Le paradoxe de l’épargne en est un exemple : pénaliser les épargnants en réprimant les taux d’intérêt, soi-disant pour le bien de l’économie dans son ensemble, permet d’ignorer commodément le vol qui en résulte. Si l’on parvient à modifier la perception que les gens ont de la réalité, on peut se permettre beaucoup de choses.La découverte massive, par le peuple, de la fraude perpétrée contre lui par ceux qui sont censés le représenter est toujours à l’origine d’un cycle de crises et de guerres. Il peut s’écouler une longue période de souffrance avant qu’une population par ailleurs passive refuse de continuer à se soumettre sans réserve à l’autorité. Mais plus cette situation dure, plus les méthodes employées par l’État pour différer la crise inévitable deviennent oppressives. Jusqu’à ce que quelque chose cède enfin. Dans le cas de l’euro, nous avons vu le système n’offrir aucun intérêt aux épargnants depuis 2012, tandis que la quantité de monnaie et de crédit en circulation l’a déprécié de 63 % (mesurée par la masse monétaire M3 de l’euro).
Par ailleurs, les prix peuvent être manipulés pour créer l’illusion de la stabilité des prix. La Fed américaine a accru ses achats d’obligations du Trésor indexées sur l’inflation (TIPS) depuis mars 2020 à un rythme supérieur à celui de leur émission par le Trésor américain, ce qui a artificiellement fait monter les prix des TIPS et créé l’illusion que le marché n’est pas préoccupé par l’inflation des prix.[ii]
Mais ce n’est pas tout. Les statisticiens des gouvernements ne répugnent pas à tripatouiller les chiffres ou à les présenter hors contexte. Nous croyons que les chiffres de l’inflation de l’IPC reflètent fidèlement le coût de la vie, malgré l’évolution dans le temps de la manière dont les prix sont saisis. Nous croyons que le PIB est la croissance économique, notion discutable, et non la croissance de la quantité de monnaie. Nous croyons même que l’inflation monétaire n’a rien à voir avec les prix. Les statistiques sont conçues pour tromper. Comme le disait Lord Canning il y a 200 ans : « Je peux tout prouver avec des statistiques, sauf la vérité. » Et c’était avant les ordinateurs, qui ont favorisé une explosion de la quantité de statistiques discutables. Un problème insoluble ? Il suffit de consulter les statistiques.
Une autre différence entre Madoff et l’État est que ce dernier impose à tous, par la loi, de se soumettre à ses fraudes monétaires. Et comme, en citoyens respectueux de la loi, nous respectons celle-ci, nous méprisons même ceux qui ont la témérité de la remettre en question. Mais ce faisant, nous donnons un pouvoir considérable aux autorités monétaires et ne devrions donc pas être surpris que ce pouvoir soit utilisé abusivement, comme c’est le cas avec les taux d’intérêt et la dilution de la monnaie de l’État. Il s’ensuit que plus la fraude monétaire est profonde, plus la crise qui suit, lorsque quelque chose cède, est grave.
La meilleure mesure dont nous disposions pour évaluer les distorsions de marché résultant des actions délibérées des autorités monétaires est l’écart entre les rendements obligataires réels et une estimation de ce qu’ils devraient être. Autrement dit, l’évaluation de l’ampleur des rendements réels négatifs. Mais toute évaluation de ce type est par nature subjective, les marchés et les statistiques étant soit faussés, soit manipulés, soit incapables de fournir l’étalon pertinent. Il est toutefois logique de supposer que l’impact sur les prix, c’est-à-dire l’ajustement des cours obligataires lorsque les marchés se normalisent, est le plus important là où les rendements obligataires nominaux sont négatifs. Notre attention doit donc se porter en conséquence. Et les principales juridictions concernées sont le Japon et la zone euro.
L’instabilité bancaire de la zone euro
Une critique de la politique monétaire du Japon devra attendre une date ultérieure, afin de nous concentrer sur la situation monétaire et économique de la zone euro. La BCE a ramené pour la première fois son taux de dépôt à 0 % en juillet 2012. Elle a ensuite introduit des taux de dépôt négatifs, à -0,1 % en juin 2014, puis à -0,2 % plus tard la même année, -0,3 % en 2014, -0,4 % en 2016 et enfin -0,5 % en septembre 2019. Ce dernier mouvement a coïncidé avec l’éclatement de la crise du marché des pensions livrées (repo) à New York, le jour où le transfert de l’activité de prime brokerage de Deutsche Bank vers BNP, établie à Paris, était achevé.On peut supposer avec une certitude raisonnable que la coïncidence de ces événements traduisait la réticence des grandes banques américaines à accepter l’une ou l’autre de ces banques comme contreparties de repo, alors que des fonds spéculatifs et des fonds monétaires détenant des comptes chez Deutsche décidaient de les transférer ailleurs. Cela aurait creusé des trous considérables dans le bilan de Deutsche Bank, et peut-être aussi dans celui de BNP, nécessitant ainsi une couverture en repo. La réticence des banques américaines à s’impliquer aurait été un signal fort de leur réticence à accroître leur exposition de contrepartie aux banques de la zone euro.
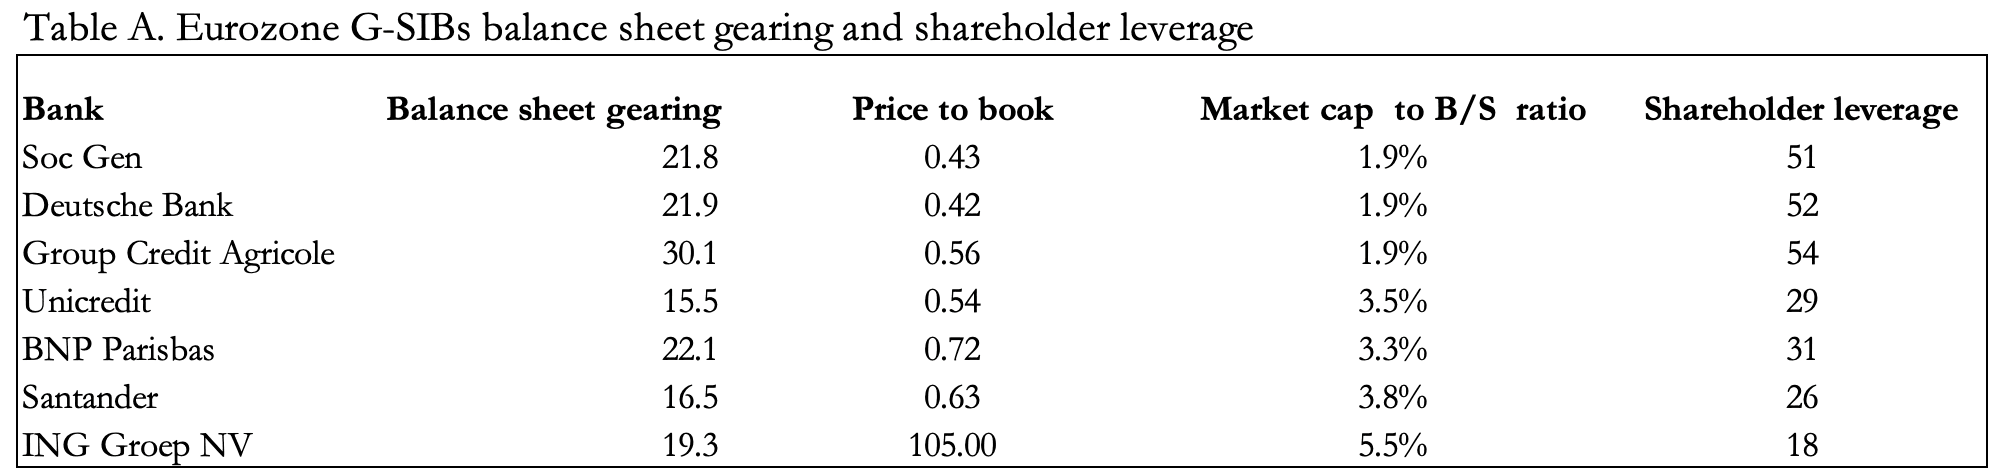
Nous ne pouvons pas en avoir la certitude, mais c’est l’explication logique de ce qui s’est produit. Dans ce cas, la crise du repo à New York a été un avertissement précoce important de la fragilité du système monétaire et bancaire de la zone euro. Un examen de la situation des principales banques d’importance systémique mondiale (G-SIB) de la zone euro, présentée dans le tableau A, permet d’en comprendre la raison.
Le cycle du crédit en euros a été suspendu
Lorsque les banques achètent des titres publics, c’est généralement parce qu’elles y voient l’alternative sans risque à l’expansion du crédit aux acteurs privés non financiers. Dans le cours normal d’un cycle économique, ce comportement est par nature cyclique. Les réglementations de Bâle comme les réglementations nationales renforcent l’idée que la dette publique est sans risque, lui conférant un statut de valeur refuge en période de risque accru. Dans un cycle de crédit bancaire normal, les banques tendent à détenir des bons et obligations d’État d’une échéance inférieure à un an et, selon la courbe des taux, s’aventurent le long de la courbe jusqu’à cinq ans au plus.Ces positions sont ensuite réduites lorsque les banques deviennent plus confiantes quant aux conditions d’octroi de prêts aux emprunteurs non financiers, à mesure que l’économie s’améliore. Mais lorsque la conjoncture stagne et que le cycle du crédit est suspendu faute de reprise, les banques peuvent accumuler des positions à plus longue échéance.
Outre l’absence d’autres usages du crédit bancaire, cela tient à diverses raisons. Les salles de marché recherchent de plus en plus la volatilité de prix plus forte des échéances longues, les banques centrales encouragent une participation accrue des banques commerciales aux marchés obligataires souverains et, si la courbe des taux le permet, les échéances plus longues offrent généralement de meilleurs rendements. Plus le temps s’écoule entre l’investissement en titres publics et le choix de privilégier l’expansion du crédit au profit des emprunteurs du secteur privé, plus cette dérive progressive s’accentue.
Comme nous l’avons vu plus haut, la BCE a introduit des taux de dépôt nuls il y a près de 10 ans, et la conjoncture du secteur privé n’a guère généré de financement par le crédit bancaire. Les prêts de toutes provenances, y compris les titrisations et le crédit bancaire, consentis a) aux ménages et b) aux sociétés non financières depuis 2008 figurent dans la Figure 1.
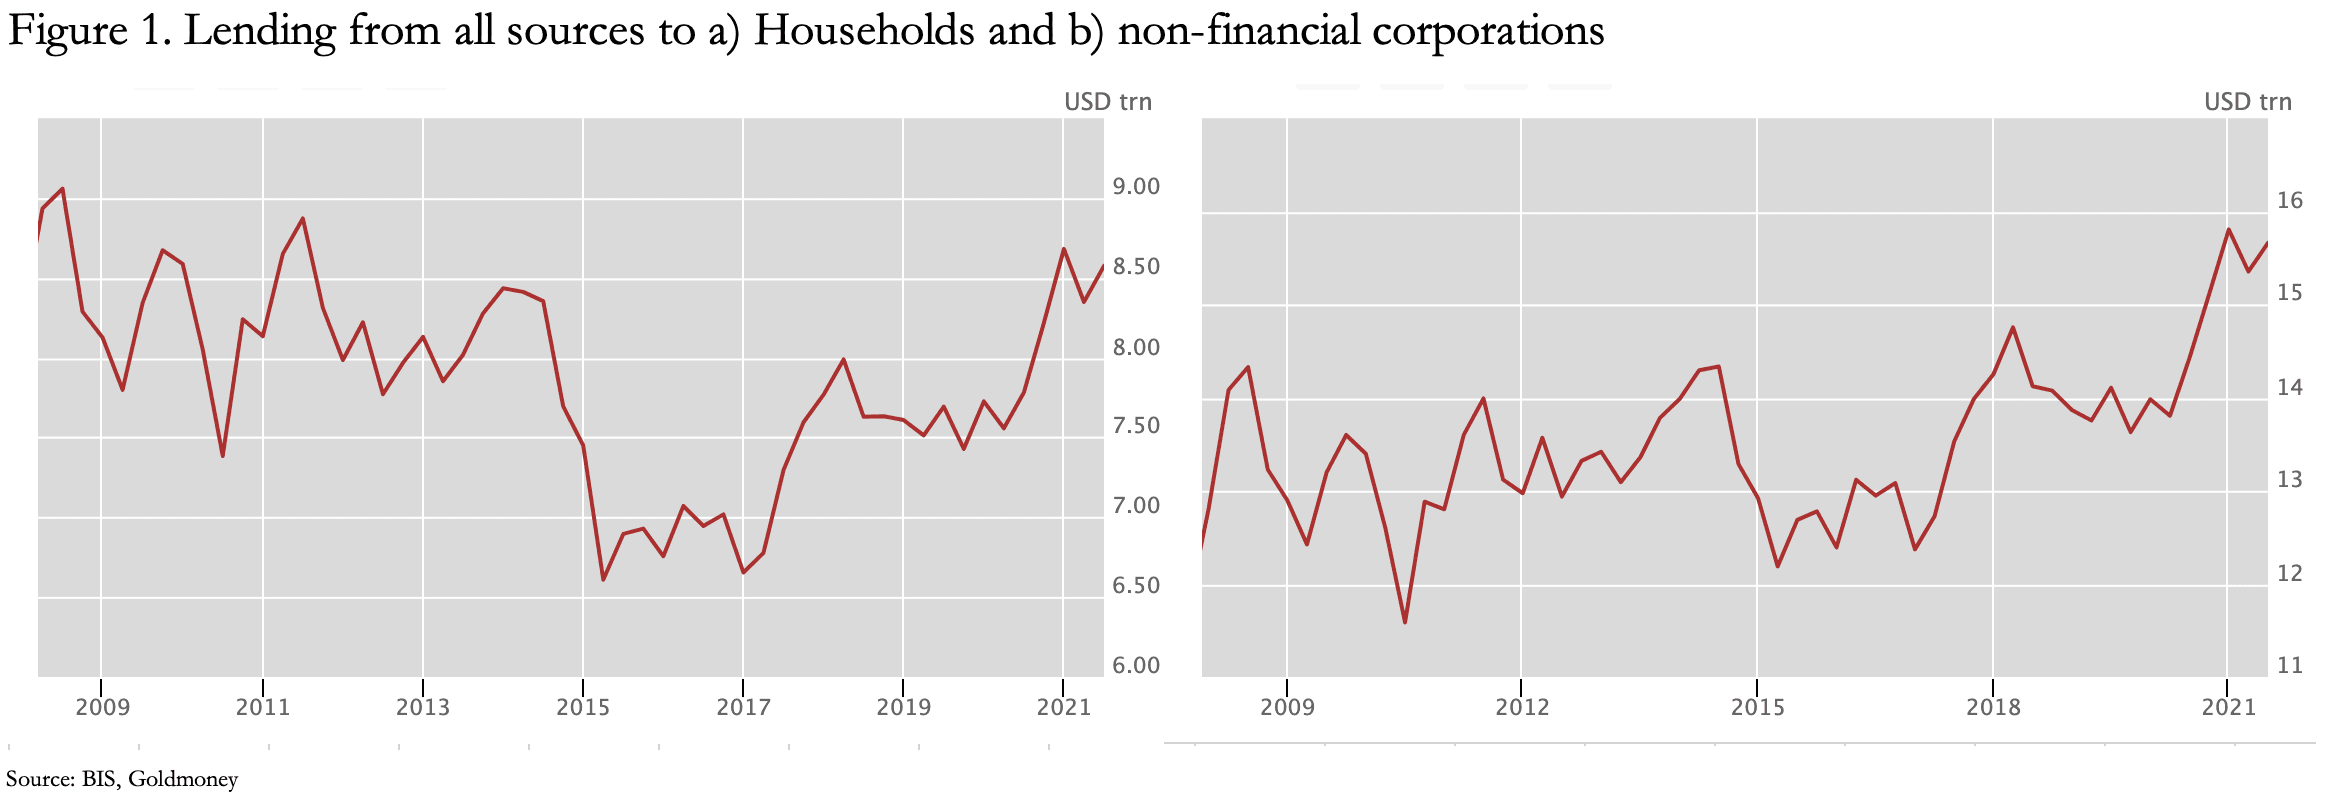
Avant la pandémie de Covid, l’encours total des prêts aux ménages était passé de l’équivalent de 9 000 milliards de dollars en 2008 à 7 400 milliards de dollars au quatrième trimestre 2019. Pour les sociétés non financières, l’encours total des prêts a également diminué légèrement sur la même période. Certes, cette période a connu un effondrement du crédit suivi d’une reprise, mais en net, les conditions de prêt ont stagné.
Mais le crédit bancaire à ces deux secteurs se sera contracté, compte tenu des émissions obligataires nettes de dette de consommation garantie et des émissions d’obligations d’entreprises par lesquelles les sociétés se sont procuré un financement bon marché à des taux d’intérêt proches de zéro, lesquelles sont incluses dans la Figure 1.
Après le début de la pandémie, les conditions de prêt se sont assouplies sous l’impulsion des pouvoirs publics et l’emprunt des deux secteurs a augmenté de manière substantielle.
Parallèlement, sur la même période, les émissions obligataires destinées aux États ont augmenté, en particulier depuis le début de la pandémie, comme l’illustre la Figure 2.

Les graphiques des figures 1 et 2 étayent la thèse selon laquelle l’expansion du crédit et le financement obligataire ont, jusqu’à récemment, désavantagé le secteur privé non financier. L’augmentation de l’endettement public s’est faite exclusivement par le biais d’obligations achetées par la BCE, comme nous le démontrerons lorsque nous examinerons le bilan de l’Eurosystème. Ils confirment que les taux zéro et négatifs n’ont pas stimulé les économies de la zone euro, contrairement à ce que théorisaient les keynésiens. Et la hausse du crédit durant la pandémie reflète un soutien financier, et non une nouvelle tentative de relance keynésienne.
La finalité de l’expansion de la dette est importante, car dès que la prétendue relance cessera de produire ses effets ou que les taux d’intérêt augmenteront, le crédit bancaire aux ménages et aux entreprises recommencera à se contracter. Mais cette fois, le risque de défaillance des garanties sera plus élevé pour les banques. Par ailleurs, la hausse des taux d’intérêt réduira également la valeur de marché des obligations d’État et d’entreprise inscrites à leur bilan, ce qui pourrait éroder rapidement les fonds propres des banques de la zone euro, compte tenu de leur effet de levier exceptionnellement élevé, présenté dans le tableau A ci-dessus.
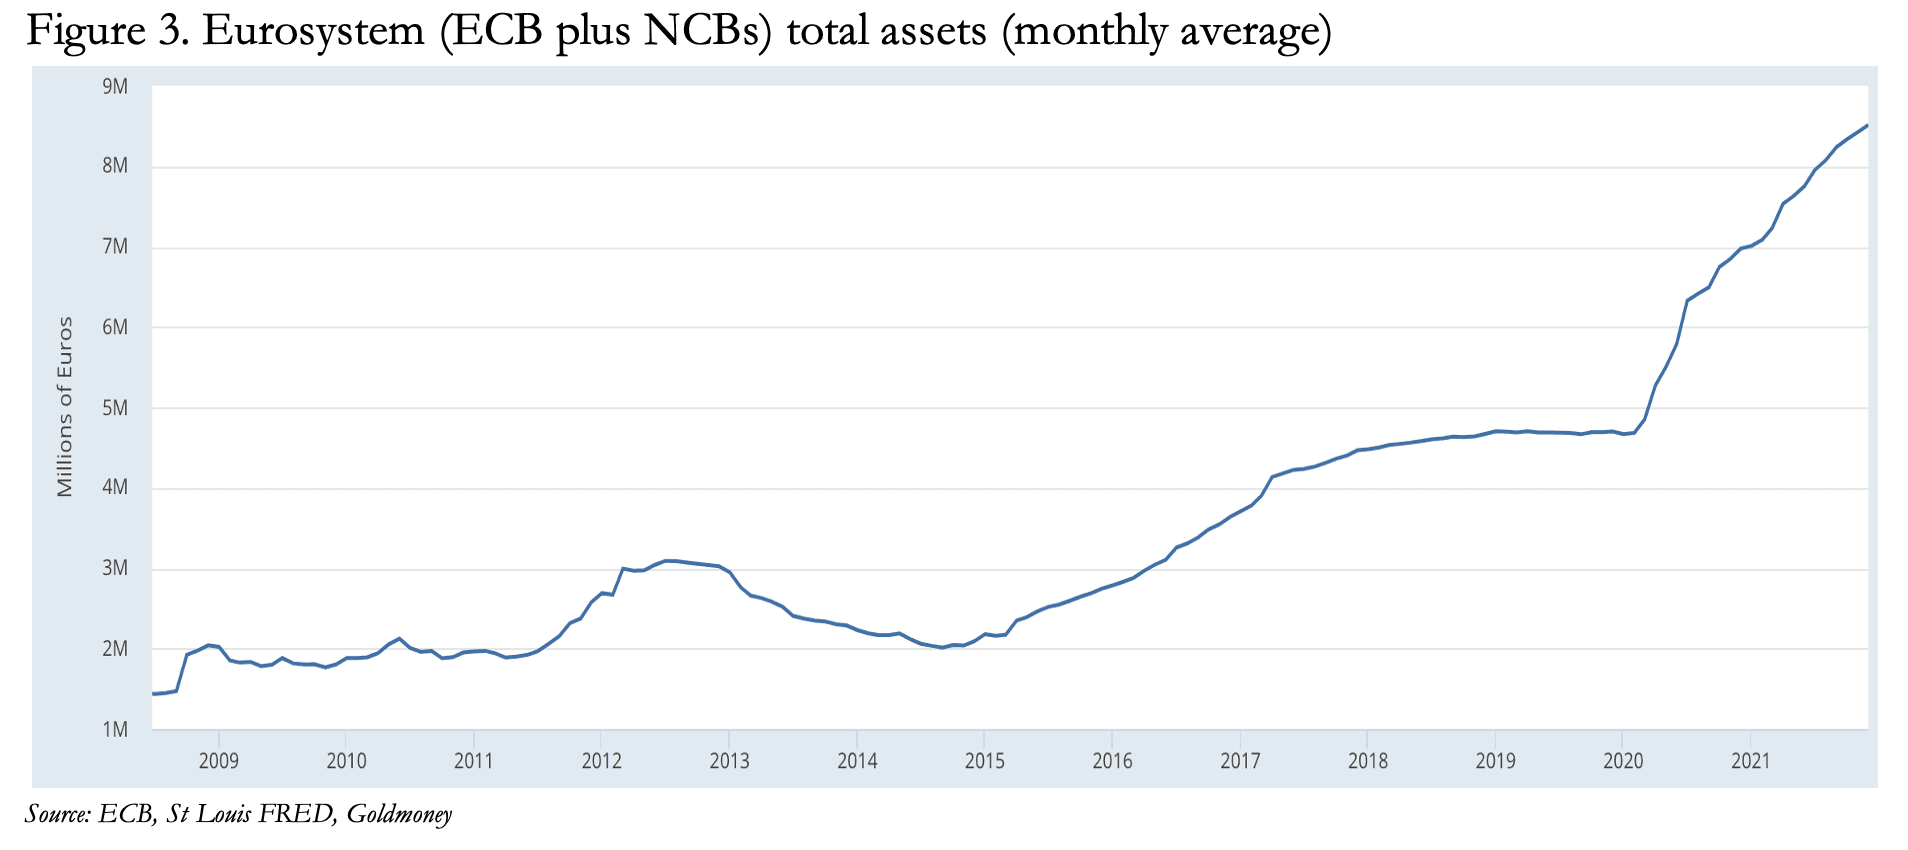
La figure 3 retrace le bilan consolidé de l’eurosystème depuis août 2008, mois de la faillite de Lehman, lorsqu’il s’établissait à 1 430 milliards d’euros. La crise financière grecque s’est déroulée de 2012 à 2014 ; durant cette période, le bilan est passé à 3 090 milliards d’euros, avant de se normaliser partiellement à 2 010 milliards d’euros. En janvier 2015, la BCE a lancé son programme élargi d’achats d’actifs (APP, également désigné sous le nom d’assouplissement quantitatif) afin d’éviter que l’inflation des prix ne reste trop faible pendant une période prolongée. On redoutait une déflation de type keynésien, l’indice IPCH de l’inflation des prix étant alors tombé à -0,5 %, alors même que le taux de la facilité de dépôt de la BCE avait déjà été ramené à -0,2 % en septembre précédent.
Entre mars 2015 et septembre 2016, les achats combinés de titres des secteurs public et privé par la BCE ont atteint 1 140 milliards d’euros, soit 11,3 % du PIB nominal de la zone euro. L’APP a été « recalibré » en décembre 2015 et prolongé jusqu’en mars 2017, voire au-delà si nécessaire, à raison de 60 milliards d’euros par mois. Le taux de la facilité de dépôt a été abaissé à -0,3 %. Cela n’a pas suffi : un nouveau recalibrage, à 80 milliards d’euros par mois, est intervenu en mars 2016, avec l’intention de le prolonger jusqu’à la fin de l’année, avant un retour au rythme précédent de 60 milliards d’euros par mois.[iii]
L’expansion du bilan de la BCE a conduit le taux d’inflation des prix à se redresser à 1 % en 2017, comme on pouvait s’y attendre. L’expansion du crédit au secteur privé non financier n’allant nulle part (figures 1 et 2 ci-dessus), la relance keynésienne a tout simplement échoué dans cet objectif. Mais lorsqu’en mars 2020 la Fed américaine a ramené son taux directeur à 0 % et annoncé un assouplissement quantitatif de 120 milliards de dollars par mois, la BCE a fait ce qu’elle avait appris à faire lorsqu’elle se trouve dans un trou monétaire : continuer à creuser, et plus vite encore. En mars 2020, la BCE a augmenté ses achats au titre du programme d’achats d’actifs (APP) et adopté un nouveau programme, le programme d’achats d’urgence face à la pandémie (PEPP). Ces mesures expliquent pourquoi les volumes mensuels d’achats nets de politique monétaire de l’Eurosystème sont plus élevés que jamais, portant le total de son bilan à plus de 8 500 milliards d’euros aujourd’hui.
Les achats d’obligations de la BCE ont correspondu de près aux besoins de financement des banques centrales nationales, les deux s’élevant à 4 000 milliards d’euros entre janvier 2015 et juin 2021. La contrepartie de ces achats est une augmentation du montant des espèces en circulation. En d’autres termes, la BCE est devenue un Rudolf Havenstein. Les objectifs de la BCE ne diffèrent en rien de ceux de Havenstein lorsqu’il présidait la Reichsbank après la Première Guerre mondiale : une politique monétaire qui a appauvri les classes moyennes allemandes et précipité la classe ouvrière et les personnes âgées dans la famine en provoquant l’effondrement du mark-papier. À ceci près qu’aujourd’hui, la société allemande paie, par la destruction de son épargne, les comportements dépensiers de ses partenaires de la zone euro plutôt que ceux de son propre gouvernement.
La BCE doit désormais faire face à un problème supplémentaire : la reprise de l’inflation des prix à l’échelle mondiale. Les prix des intrants des producteurs en Europe augmentent fortement, le taux global d’IPCH de la zone euro pour novembre s’établissant à 4,9 % en rythme annualisé, et sans doute d’autres hausses sont-elles à venir. Les prix du pétrole ont augmenté de plus de 50 % en un an, et ceux du gaz naturel de plus de 60 %, ces derniers encore davantage sur les marchés européens, en raison d’une crise d’approvisionnement que les gouvernements européens ont eux-mêmes provoquée.
De plus en plus, l’objectif de la politique de la BCE n’est plus de stimuler l’économie, mais de veiller à ce que les déficits dépensiers des États membres soient financés au moindre coût. Mais comment le faire alors que, sur fond de flambée des prix à la consommation, les taux d’intérêt vont désormais monter ? Il est clair que plus les taux d’intérêt augmenteront, plus vite la BCE accroîtra son bilan, puisqu’elle s’est engagée à couvrir non seulement le déficit budgétaire de chaque État membre de la zone euro, mais aussi les intérêts de leurs emprunts.
Mais ce n’est pas tout. Dans un discours prononcé le 12 octobre, Christine Lagarde, présidente de la BCE, a indiqué que celle-ci se tenait prête à contribuer au financement de la transition vers la neutralité carbone.[iv] Et dans une lettre commune adressée au Financial Times, le président de la France et le président du Conseil italien ont appelé à un assouplissement des règles budgétaires de l’UE afin de pouvoir dépenser davantage dans des investissements clés. Voici un aperçu de ce qu’ils ont écrit :
« Tout comme les règles ne pouvaient pas faire obstacle à notre réponse à la pandémie, elles ne doivent pas nous empêcher de réaliser tous les investissements nécessaires », ont écrit les deux dirigeants, tout en précisant que « la dette contractée pour financer de tels investissements, qui profitent indéniablement au bien-être des générations futures et à la croissance à long terme, devrait être favorisée par les règles budgétaires, dès lors que les dépenses publiques de cette nature contribuent en réalité à la soutenabilité de la dette à long terme ».[v]
Les règles du Pacte de stabilité et de croissance ont en fait été suspendues et il est prévu de les réappliquer en 2023. Mais il est clair que ces deux gros dépensiers se sentent à l’étroit. Le Pacte de stabilité et de croissance sera presque certainement assoupli, car il relève de la mascarade, un peu comme le plafond de la dette américaine. Le problème est que les gouvernements de la zone euro sont trop habitués au financement inflationniste pour y renoncer.
Si la BCE pouvait faire gonfler la monnaie sans que les conséquences ne soient visibles, il n’y aurait pas de problème. Mais avec des prix qui dépassent largement l’objectif de 2 % fixé par son mandat, ce n’est plus le cas. Jusqu’à présent, la BCE est restée dans le déni, affirmant que les pressions sur les prix s’atténueraient. Mais nous savons, ou devrions savoir, qu’une hausse du niveau général des prix résulte de l’expansion monétaire, de la cueillette excessive de feuilles sur l’arbre à monnaie magique, à un rythme accru en particulier depuis mars 2020, qui ne s’est pas encore pleinement répercuté au niveau des consommateurs. Et dans son devoir de financer les déficits des gouvernements des PIGS, l’expansion du bilan de la BCE par des achats d’obligations va très probablement se poursuivre.
En outre, si les rendements obligataires augmentent, cela menacera de fragiliser les bilans des banques commerciales fortement endettées.
La position des banques commerciales
Les économies des États membres de la zone euro étant étouffées par la gestion de la politique monétaire de la BCE depuis la crise Lehman de 2008, puis par les récents confinements liés au covid, l'accumulation de créances douteuses dans les banques commerciales constitue une menace croissante pour l'ensemble du système financier. Le tableau A ci-dessus, qui présente l'effet de levier opérationnel des banques d'importance systémique mondiale (G-SIB) de la zone euro et la notation de leurs actions, témoigne de ce problème.Jusqu'à présent, les créances douteuses des banques italiennes et des autres banques des pays dits PIGS ont été réduites, non pas en étant résolues, mais en étant utilisées comme garanties pour des prêts consentis par les banques centrales nationales. Les régulateurs bancaires locaux considèrent les prêts non performants comme performants, afin de les soustraire aux regards dans le système de règlement TARGET2 de la BCE. Conjointement avec les achats d'actifs de la BCE réalisés par l'intermédiaire des banques centrales nationales, ces pratiques expliquent probablement l'essentiel des déséquilibres du système de règlement transfrontalier TARGET2, qui en théorie ne devraient pas exister.

La situation à octobre dernier est présentée dans la figure 4. Les engagements envers la Bundesbank augmentent de nouveau à des niveaux records, tandis que les montants dus par les banques centrales d'Italie et d'Espagne progressent également. Ces soldes précèdent l'apparition des pressions mondiales en faveur d'une hausse des taux d'intérêt. Compte tenu de la forte progression des prêts bancaires aux ménages et aux sociétés non financières depuis mars de l'année dernière (voir la figure 1), les créances douteuses semblent devoir inévitablement s'accumuler dans les banques au cours des prochains mois. Cela risque de fragiliser la valeur des garanties sur les marchés européens des pensions livrées (repos), qui sont pour la plupart libellés en euros et dépassent presque certainement 10 000 milliards d'euros, après avoir été évalués à 8 300 milliards d'euros fin 2019.[vi] La mesure dans laquelle les banques centrales nationales ont elles-mêmes pris en pension des garanties deviendra alors un problème majeur.
C'est dans un contexte de taux Euribor négatifs que le marché des repos s'est développé. Le rôle que jouent les taux négatifs dans cette croissance n'est pas clair. On comprend qu'une banque ait intérêt à emprunter à des taux inférieurs à zéro, mais il est plus difficile de justifier qu'elle prête à ces taux. Par ailleurs, dans une opération de repo, la garantie est restituée selon des modalités convenues à l'avance ; son retrait du bilan d'une banque n'est donc que temporaire. Néanmoins, ce marché est devenu partie intégrante des transactions quotidiennes entre banques européennes.
Les variations de qualité des garanties sont présentées dans la figure 5. Cette situation diffère sensiblement de celle des marchés des repos aux États-Unis, qui servent presque exclusivement à des besoins de liquidité à court terme et n'utilisent que des garanties de haute qualité (bons et obligations du Trésor américain et dette des agences).

Les finances publiques sont hors de contrôle

La première colonne du tableau B indique le ratio dette publique/PIB, qui est l'indicateur conventionnel de mesure de la dette publique par rapport à l'économie. La deuxième colonne indique la part des dépenses publiques dans l'ensemble de l'économie, rapportée au PIB, ce qui nous permet d'obtenir la troisième colonne. L'assiette des recettes publiques, sur laquelle repose en définitive le remboursement de la dette, est le secteur privé, et la troisième colonne montre l'ampleur de ce fardeau réel et où il se situe. Elle met en évidence la situation intenable de pays tels que la Grèce, l'Italie, la France, la Belgique, le Portugal et l'Espagne où, outre le poids de leur propre endettement privé, les citoyens qui gagnent leur vie sans être rémunérés par l'État sont supposés, aux yeux des marchés, être responsables de la garantie des dettes de leurs gouvernements.
L'espoir que ces pays puissent sortir de leur endettement par la croissance est anéanti dès lors que l'on considère l'assiette fiscale réelle. Il est désormais largement admis que, les niveaux d'imposition étant déjà élevés, toute nouvelle hausse d'impôts fragilisera ces économies.
Nous pouvons écarter comme absurde l'autre option, à savoir l'espoir vain qu'un nouveau stimulus sous la forme d'un creusement supplémentaire des déficits engendrera une reprise économique, et que des recettes fiscales plus élevées suivront pour normaliser les finances publiques. C'est aujourd'hui un argument populiste chez certains partisans du libre marché, qui citent les politiques économiques couronnées de succès de Ronald Reagan et de Margaret Thatcher. Mais à cette époque, les gouvernements américain et britannique étaient bien moins endettés et leurs économies ont pu réagir positivement à la baisse des impôts. En outre, l'inflation des prix était alors en recul, alors qu'elle augmente aujourd'hui.
Et comme l’a souligné un article de Carmen Reinhart et Ken Rogoff, un pays dont la dette publique dépasse 90 % du PIB a beaucoup de mal à en sortir par la croissance.[vii]Sept pays de la zone euro dépassent déjà ce Rubicon des 90 %, et leur dette continue de croître nettement plus vite que leur PIB. Avec 111 %, l’ensemble de la zone euro se situe elle-même bien au-dessus. Si l’on tient compte de la part plus faible de l’activité du secteur privé par rapport à celle des États, on mesure la différence entre la situation actuelle et celle des pays qui sont parvenus à réduire des niveaux d’endettement encore plus élevés après la Seconde Guerre mondiale, en sortant du piège de la dette par une inflation modérée, tandis que leurs économies progressaient dans l’environnement de l’après-guerre.
Par ailleurs, il convient de garder à l’esprit les engagements futurs des États, dont la valeur actuelle nette est considérablement supérieure à leur dette présente. Avec le temps, ils devront être financés. Et avec la hausse de l’inflation des prix, des coûts incompressibles tels que ceux de la santé les alourdissent encore davantage. La situation se dégrade progressivement à mesure que ces dépenses obligatoires se concrétisent.
Il existe une solution : réduire les dépenses publiques afin que le budget soit toujours équilibré. Mais pour des responsables politiques partisans de la socialisation, rogner les budgets des administrations revient à dévorer leurs propres enfants. C’est le renversement de tout ce qu’ils défendent. Cela suppose en outre d’abroger des lois sociales afin d’arrêter l’accumulation des futures charges sociales. Il n’existe aucun mandat démocratique pour cela.
Conclusion
La hausse mondiale des taux d’intérêt touchera toutes les grandes monnaies et, pour certaines d’entre elles, mettra en évidence des risques systémiques. L’examen de la situation actuelle et de l’effet qu’y auront des taux plus élevés désigne la zone euro comme le point faible mondial le plus probable.
La situation d’endettement de la zone euro pousse l’ensemble du système financier et économique mondial plus près d’une crise de la dette qu’on ne le pense généralement. Le problème est le plus aigu pour la Grèce, l’Italie, la France, la Belgique, le Portugal et l’Espagne, dans cet ordre d’endettement. Ces pays ne survivent que parce que la BCE s’assure qu’ils peuvent régler leurs factures, en les finançant intégralement par l’inflation de la quantité d’euros en circulation. Le rôle de la BCE est devenu de transférer de la richesse des États membres les plus prudents sur le plan budgétaire vers les plus dépensiers, en dépréciant la monnaie.
Dans le même temps, d’après les chiffres de la Banque des règlements internationaux, le système bancaire réduit le crédit accordé au secteur privé, et n’accumule même pas d’obligations d’État, ce qui est surprenant. Comme les banques américaines, les banques de la zone euro se sont de plus en plus détournées vers des activités financières et de la spéculation. La différence tient au niveau élevé de l’effet de levier opérationnel, jusqu’à trente fois dans le cas d’une grande banque française, alors que la plupart des banques d’importance systémique mondiale (G-SIB) américaines affichent un levier d’environ 11 fois en moyenne.
Cet article indique que ces disparités entre les risques bancaires américains et européens ont contribué à la défaillance du marché américain des pensions livrées (repo) en septembre 2019. Et l’on peut supposer que les Américains restent à ce jour prudents quant à leur exposition de contrepartie aux banques de la zone euro.
Le fait que la BCE finance intégralement les emprunts publics nets indique que même les investisseurs institutionnels, tels que les fonds de pension et les compagnies d’assurance, de même que les banques, restent les bras croisés face à la dette publique. Cela signifie que l’épargne ne compense pas les effets inflationnistes des émissions d’obligations d’État. C’est un vote pour rester à l’écart d’une situation devenue très préoccupante et inflationniste. On peut se demander combien de temps cette situation extraordinaire pourra durer.
Elle doit bien prendre fin un jour, et, en déstabilisant un système bancaire très endetté, cette fin prendra la forme d’une crise. Son PIB étant d’une taille comparable à celui de la Chine (qui connaît au même moment une crise immobilière plus classique), une crise bancaire dans la zone euro pourrait être le déclencheur d’un effet domino partout dans le monde.
Quant à l’avenir de l’euro, il paraît peu probable que la BCE soit en mesure de faire face à la crise qui se déclenchera. Elle a lésé les pays du Nord, en particulier l’Allemagne, les Pays-Bas, la Finlande, l’Irlande, la République tchèque et le Luxembourg, au profit des pays dépensiers, notamment les poids lourds politiques que sont la France, l’Italie et l’Espagne. Cette fracture est susceptible de mettre fin au système de l’euro et à la BCE elle-même. Le démantèlement de ce dispositif peu glorieux devrait signer la fin de l’euro et peut-être de l’Union européenne elle-même.
[i] Le système de Ponzi de Madoff a été démasqué par la crise Lehman. Avec 64,8 milliards de dollars, il s’agit du plus grand système de Ponzi de l’histoire.
[ii] Tweet by @biancoresearch 10 January, 8/14 of the thread.[iii] See ECB Working Paper 2075, June 2017
[iv] https://www.ecb.europa.eu/press/key/date/2021/html/ecb.sp211012~bfe7738d35.en.html
[v] See https://www.politico.eu/article/macron-draghi-eu-softer-fiscal-rules/
[vi] Voir [vi] l’enquête de l’ICMA sur le marché européen des pensions livrées n° 38
[vii] Voir Growth in a time of debt, Carmen Reinhart et Kenneth Rogoff : American Economic Review — Papers and proceedings 100 (mai 2010), p. 573-578
Les points de vue et opinions exprimés dans cet article sont ceux de son ou ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans l’article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être tenues pour telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qui y figurent l’est à vos propres risques.
La première colonne du tableau B présente la dette publique rapportée au PIB, qui est l’indicateur conventionnel de mesure de la dette publique par rapport à l’économie. La deuxième colonne indique la part des dépenses publiques dans l’ensemble de l’économie par rapport au PIB, ce qui nous permet de déduire la troisième colonne. L’assiette des recettes publiques, sur laquelle repose en définitive le remboursement de la dette, est le secteur privé, et la troisième colonne montre dans quelle mesure et où se situe ce véritable fardeau.
Elle met en évidence la situation intenable de pays tels que la Grèce, l’Italie, la France, la Belgique, le Portugal et l’Espagne où, outre le poids de leur propre endettement privé, les citoyens qui gagnent leur vie sans être rémunérés par l’État sont supposés par les marchés devoir garantir les dettes de leurs gouvernements.
L’espoir que ces pays puissent sortir de leur endettement par la croissance est anéanti si l’on considère l’assiette fiscale réelle. Il est désormais largement admis que, les niveaux d’imposition étant déjà élevés, de nouvelles hausses d’impôts affaibliront ces économies.
Nous pouvons écarter comme absurde l’alternative, à savoir l’espoir vain qu’une relance supplémentaire, sous la forme d’une nouvelle augmentation des déficits, engendrera une reprise économique, puis que des recettes fiscales plus élevées suivront et assainiront les finances publiques. C’est aujourd’hui un argument populiste chez certains partisans du libre marché, qui citent les politiques économiques couronnées de succès de Ronald Reagan et de Margaret Thatcher. Mais à cette époque, les gouvernements américain et britannique étaient loin d’être aussi endettés et leurs économies étaient capables de réagir positivement à des baisses d’impôts. En outre, l’inflation des prix reculait alors, tandis qu’elle progresse aujourd’hui.
Et, comme l’a souligné un article de Carmen Reinhart et Ken Rogoff, une nation dont la dette publique dépasse 90 % du PIB a le plus grand mal à s’en extraire par la croissance.[i] Sept pays de la zone euro ont déjà franchi ce Rubicon des 90 %, et leurs dettes continuent de croître nettement plus vite que leur PIB. À 111 %, l’ensemble de la zone euro se situe elle-même bien au-dessus. La prise en compte de la part plus faible de l’activité du secteur privé par rapport à celle des États met en lumière la différence entre la situation actuelle et celle des nations qui sont parvenues à réduire des niveaux de dette encore plus élevés après la Seconde Guerre mondiale, en sortant du piège de la dette par une inflation modérée, tandis que leurs économies progressaient dans l’environnement d’après-guerre.
En outre, nous devons garder à l’esprit les engagements futurs des États, dont la valeur actuelle nette est considérablement supérieure à leur dette actuelle. Avec le temps, ils devront être financés. Et avec la hausse de l’inflation des prix, des coûts incompressibles tels que ceux de la santé les alourdissent encore davantage. La situation s’aggrave progressivement à mesure que ces dépenses obligatoires se concrétisent.
Il existe une solution : réduire les dépenses publiques afin que le budget soit toujours équilibré. Mais pour les responsables politiques socialisants, tailler dans les budgets des ministères revient à dévorer leurs propres enfants. C’est un renversement de tout ce qu’ils défendent. Et cela suppose d’abroger la législation sociale afin d’arrêter l’accumulation des coûts sociaux futurs. Il n’existe aucun mandat démocratique pour cela.
Conclusion
La hausse des taux d'intérêt à l'échelle mondiale touchera toutes les grandes devises et, pour certaines d'entre elles, mettra en évidence des risques systémiques. L'examen de la situation actuelle et de l'effet qu'y produiront des taux plus élevés désigne la zone euro comme le point faible mondial le plus probable.
La situation d'endettement de la zone euro rapproche l'ensemble du système financier et économique mondial d'une crise de la dette davantage qu'on ne le mesure généralement. Le problème est le plus aigu pour la Grèce, l'Italie, la France, la Belgique, le Portugal et l'Espagne, dans cet ordre d'endettement. Ces pays ne survivent que parce que la BCE veille à ce qu'ils puissent régler leurs dépenses en les finançant intégralement par l'inflation de la quantité d'euros en circulation. Toute la raison d'être de la BCE est devenue de transférer de la richesse des États membres les plus prudents sur le plan budgétaire vers les dépensiers, en dépréciant la monnaie.
Dans le même temps, d'après les chiffres de la Banque des règlements internationaux, le système bancaire réduit le crédit accordé au secteur privé, et il n'accumule même pas d'obligations d'État, ce qui est surprenant. Tout comme les banques américaines, les banques de la zone euro se sont de plus en plus détournées vers des activités financières et de la spéculation. La différence tient au niveau élevé de levier d'exploitation, pouvant atteindre trente fois dans le cas d'une grande banque française, alors que la plupart des G-SIB américaines affichent un levier d'environ 11 fois en moyenne.
Cet article indique que ces disparités entre les risques bancaires américains et européens ont été l'un des facteurs de la défaillance du marché américain des pensions livrées (repo) en septembre 2019. Et l'on peut supposer que les Américains restent aujourd'hui encore méfiants à l'égard de l'exposition aux contreparties que sont les banques de la zone euro.
Le fait que la BCE finance l'intégralité des emprunts nets des États indique que même les investisseurs institutionnels, tels que les fonds de pension et les compagnies d'assurance, ainsi que les banques, restent les bras croisés face à la dette publique. Cela signifie que l'épargne ne compense pas les effets inflationnistes des émissions d'obligations d'État. C'est un vote en faveur du maintien à l'écart d'une situation devenue très préoccupante et inflationniste. La question se pose de savoir combien de temps cette situation extraordinaire pourra durer.
Elle doit nécessairement prendre fin un jour, et, en déstabilisant un système bancaire très fortement endetté, cette fin prendra la forme d'une crise. Son PIB étant comparable à celui de la Chine (qui connaît au même moment une crise immobilière plus classique), une crise bancaire dans la zone euro pourrait déclencher une chute en cascade partout dans le monde.
Quant à l'avenir de l'euro, il paraît peu probable que la BCE ait la capacité de faire face à la crise qui se profile. Elle a lésé les États du nord, en particulier l'Allemagne, les Pays-Bas, la Finlande, l'Irlande, la République tchèque et le Luxembourg, au profit des dépensiers, notamment les poids lourds politiques que sont la France, l'Italie et l'Espagne. Cette fracture est susceptible de mettre fin au système de l'euro et à la BCE elle-même. Le démantèlement de ce dispositif peu glorieux devrait signer la fin de l'euro, et peut-être de l'Union européenne elle-même.
[i] Voir Growth in a time of debt, Carmen Reinhart et Kenneth Rogoff : American Economic Review — Papers and proceedings 100 (mai 2010), p. 573-578