
La performance récente du cours de l’argent a été décevante. Normalement, ce métal est presque deux fois plus volatil que l’or ; lorsque le cours de l’or progresse de 11 %, comme depuis décembre dernier, on s’attendrait donc à une hausse d’environ 20 % de l’argent. Or il a légèrement reculé.
Lorsque l’on examine en détail les rapports hebdomadaires Commitment of Traders portant sur les contrats à terme du Comex, on constate quelque chose de très étrange. Les quatre plus gros opérateurs, normalement des banques de métaux précieux ou de grands producteurs qui couvrent leur production future, détiennent presque toujours des positions vendeuses face aux positions acheteuses des spéculateurs. Plus les spéculateurs sont haussiers, plus les quatre plus gros opérateurs portent de positions vendeuses pour leur faire face. De même, ils ne deviennent acheteurs nets que lorsque les spéculateurs sont extrêmement baissiers et sont collectivement légèrement acheteurs ou exceptionnellement vendeurs nets. Ce n’est pas le cas actuellement, comme le montre le graphique suivant des positions nettes des quatre plus gros opérateurs.

Le nombre de contrats nets acheteurs ou nets vendeurs est déduit des ratios de concentration figurant dans les publications hebdomadaires COT. La position nette acheteuse se situe à un niveau record, un mouvement qui a débuté en mars 2017 et qui est indiqué par la flèche.
Concernant les ratios de concentration, les notes explicatives de la CFTC précisent ce qui suit :
« Le rapport indique les pourcentages de l’intérêt ouvert détenus par les quatre et les huit plus gros opérateurs déclarants, qu’ils soient classés comme commerciaux ou non commerciaux. Les ratios de concentration sont présentés avec les positions des opérateurs calculées sur une base brute acheteuse et brute vendeuse, ainsi que sur une base nette acheteuse ou nette vendeuse. Les ratios de « position nette » sont calculés après compensation des positions acheteuses et vendeuses égales de chaque opérateur. Un opérateur déclarant détenant des positions acheteuses et vendeuses relativement importantes et équilibrées sur un même marché peut donc figurer parmi les quatre et les huit plus gros opérateurs dans les catégories brute acheteuse et brute vendeuse, mais ne figurera probablement pas parmi les quatre et les huit plus gros opérateurs sur une base nette. »[i]
Ainsi, n’importe qui peut être un opérateur déclarant important. Les positions brutes comprennent les opérations de straddle et les swaps entre différents contrats à terme sur l’argent, et ne nous concernent pas. Ce sont les ratios de position nette qui sont pertinents. Le graphique 1 ci-dessus présente les positions nettes des quatre plus gros opérateurs sur ces marchés, calculées sur cette base.
Les quatre opérateurs suivants peuvent également être calculés en prenant les ratios de concentration des huit plus gros et en soustrayant ceux des quatre plus gros. Il apparaît, comme on pouvait s’y attendre alors que l’or est très suracheté, que les positions en argent des quatre opérateurs suivants, à 20 131 contrats nets vendeurs, sont proches d’un record de position vendeuse. Ce second groupe de quatre constate que les prix ont à peine bougé, et les spéculateurs de la catégorie Managed Money ne sont que modérément acheteurs. Malgré leurs positions vendeuses individuelles, ils ne se rendent pas compte qu’ils risquent gravement d’être victimes d’un important short squeeze.
Ils semblent totalement ignorer qu’ils sont, en tant que groupe, vendeurs face à un très gros acheteur issu de leurs propres rangs. Il est tout à fait possible que personne n’ait mené l’analyse présentée dans cet article, car les analystes et les opérateurs examinent rarement les chiffres de concentration. De plus, les positions des quatre plus gros opérateurs et celles des quatre suivants ne sont plus étroitement corrélées depuis un certain temps, comme le montre le graphique 2, ce qui encourage peut-être aussi la complaisance.
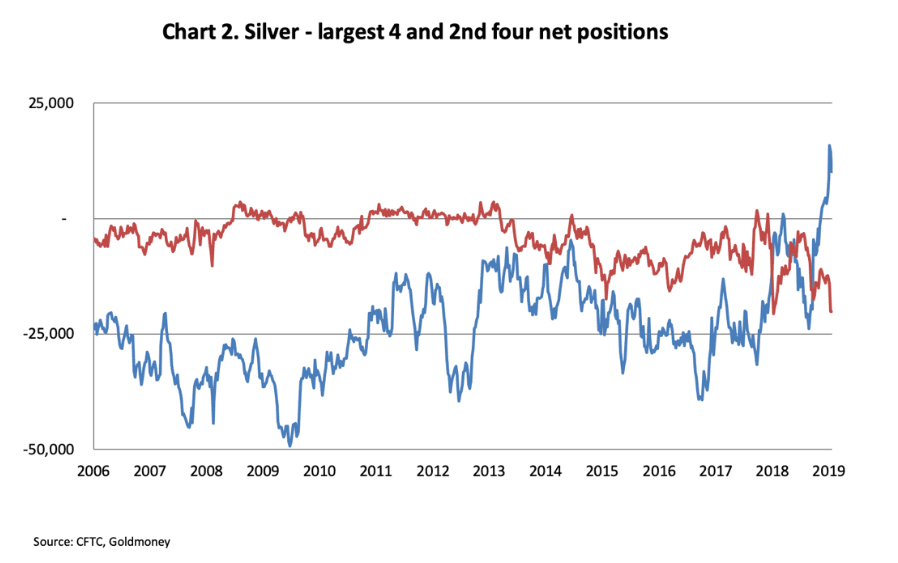
Nous reviendrons sur ce point plus tard. Toutefois, ce n’est que récemment que les positions vendeuses nettes des quatre opérateurs du deuxième groupe ont dépassé celles des quatre plus importants, et nous constatons désormais que les quatre plus gros opérateurs détiennent des positions acheteuses record, tandis que les quatre suivants affichent des positions vendeuses record.
C’est la première fois que cela se produit. Il paraît peu probable que, dans des circonstances normales, l’un des huit plus gros opérateurs adopte une position diamétralement opposée à celle des sept autres. Le Comex ne fonctionne pas ainsi : il se compose de groupes distincts, à savoir les producteurs et négociants qui couvrent leurs livraisons futures, les banques de métaux précieux qui jouent le rôle de teneurs de marché, et les spéculateurs, qui assument le risque de prix en prenant des positions acheteuses. Tous tendent à rester fidèles aux motivations de leur groupe.
Compte tenu de ces distinctions normalement claires, nous pouvons probablement exclure une collaboration entre plusieurs gros opérateurs. Si deux gros opérateurs ou davantage étaient impliqués, les initiés le sauraient et les autres gros opérateurs ne risqueraient pas d’être vendeurs.
Il s’agit donc probablement d’une seule position acheteuse, bien plus importante que ne l’indiquent les graphiques ci-dessus, puisque les quatre plus gros opérateurs comprennent trois autres gros vendeurs. Nous ne pouvons qu’estimer approximativement sa taille. Cependant, si l’on suppose que les trois autres plus gros opérateurs sont vendeurs, dans le même sens que les autres, notre opérateur acheteur, notre « baleine », est en réalité extrêmement acheteur. La position acheteuse a probablement débuté en mars 2017, lorsque, collectivement, les quatre plus gros opérateurs étaient vendeurs nets de 39 215 contrats. Elle est signalée par la flèche vers le haut sur le graphique 1, où la tendance s’est inversée. Si nous retenons ce point de départ, nous constatons qu’au 2 juillet (les chiffres COT les plus récents) le basculement atteint près de 50 000 contrats. Cela donne une indication de la position acheteuse de notre gros opérateur, qui représente plus de 20 % de l’intérêt ouvert sur l’argent. Chaque contrat portant sur 5 000 onces, cela représente jusqu’à 7 775 tonnes, soit 28 % de la production minière mondiale de 2018, qui s’élevait à 27 550 tonnes.
Dans le contexte du marché des contrats à terme sur l’argent, cette position est considérable. Mais il paraît peu probable qu’il s’agisse d’une tentative d’acaparement du marché de l’argent, car les coffres agréés par le Comex contiennent environ 9 500 tonnes d’argent métal précieux et ceux de la LBMA en détenaient 36 195 tonnes à fin mars. Autrement dit, ces deux systèmes de stockage représentent à eux seuls 1,66 fois l’offre minière annuelle. Face à des stocks aussi solides, quiconque tenterait de rééditer la tentative d’acaparement des Hunt en 1979 aurait une pente considérable à gravir, d’autant qu’une telle tentative pourrait être contrecarrée par une modification des règles par les régulateurs.
Mise à part l’hypothèse de l’acaparement, nous pouvons aussi exclure qu’un gros spéculateur ait simplement parié sur l’argent. L’examen de la position nette de la catégorie Managed Money nous indique que notre baleine ne s’y trouve pas. Une baleine de cette taille n’apparaît pas non plus dans la catégorie Non-Reportable.
Par élimination, il semble s’agir d’une entité commerciale qui utilise l’argent à des fins de fabrication et qui est un acheteur régulier du métal. Il serait logique qu’un tel acheteur souhaite se couvrir contre de futures hausses de prix en prenant des positions acheteuses sur les contrats à terme. Dans ce cas, il s’agit d’un géant, plus grand que n’importe quel transformateur individuel. Et cela mène à une seule conclusion : il s’agit probablement de la Banque populaire de Chine, l’institution d’État chargée de gérer toute la distribution d’argent en Chine. Mais comme il ne s’agit que d’un faisceau d’indices circonstanciels, il nous faut davantage de preuves.
Pourquoi la piste des indices mène à la Chine
En 2012, j'intervenais lors d'une conférence à New York où plusieurs petites sociétés minières d'argent tenaient un stand dans l'espoir d'attirer des investisseurs. Je les ai toutes visitées afin d'obtenir la réponse à une question simple : comment expédiaient-elles leur argent, qui les payait, et quand ?
Si je posais cette question, c'est que des allégations circulaient au sujet des agissements occultes de JPMorgan, accusée de manipuler le marché des contrats à terme sur l'argent. Que le marché de l'argent soit exposé à la manipulation par les grandes banques ne faisait guère de doute, et JPMorgan y était assurément un acteur majeur. En ne paraissant pas prendre au sérieux des allégations crédibles, le Comex et la CFTC, en sa qualité de régulateur, donnaient l'impression de collaborer avec JPMorgan, ce qui ajoutait un rebondissement à toute l'affaire.
L'hypothèse selon laquelle JPMorgan pouvait simplement fouler aux pieds le règlement de la CFTC et du Comex constituait en réalité la faiblesse des théories du complot. Nous connaissons tous le capitalisme de connivence entre les banques et les régulateurs, mais il a des limites. Infléchir l'interprétation des règles est une chose. Les enfreindre de manière flagrante pour créer de faux marchés en est une autre.
Il ne faisait toutefois guère de doute que JPMorgan dominait les échanges de contrats à terme sur l'argent au Comex, et j'avais le sentiment qu'elle agissait pour le compte d'un client légitime plutôt que pour son propre portefeuille de négociation. Cela a été confirmé lorsque Blythe Masters, alors responsable mondiale des matières premières chez JPMorgan et bête noire des théoriciens du complot sur l'argent, a donné, un mois avant la conférence de New York, un entretien dans lequel elle déclarait clairement que JPMorgan n'agissait que pour des clients et ne prenait pas de positions directionnelles pour compte propre.
La levée de boucliers des théoriciens du complot était prévisible, mais il m'était impossible de croire que Mme Masters accorderait un entretien, apparemment destiné pour l'essentiel à réfuter les rumeurs, pour ensuite mentir effrontément. Lorsqu'un interviewé dit avant de répondre : « c'est une excellente question », on peut être raisonnablement certain que celle-ci avait été convenue à l'avance, et qu'il s'agit donc d'une révélation importante et mûrement réfléchie. L'enregistrement de l'entretien confirme que c'est bien ce qui s'est passé.[ii]
La question était alors de savoir quel rôle JPMorgan jouait sur le marché. Elle avait hérité de son activité sur l'argent lors du rachat de Bear Stearns en 2008 et avait continué à la développer. Et il ne faisait aucun doute qu'une banque d'investissement aussi grande avait plus de poids que Bear Stearns pour gérer des positions sur l'argent. Compte tenu du démenti sans équivoque de Blythe Masters quant à l'existence d'une position de négociation de JPMorgan pour compte propre, la banque devait agir pour un client très important, et c'était précisément la preuve que je cherchais à la conférence de New York.
Les sociétés minières d'argent racontaient toutes la même histoire. Lorsqu'elles avaient suffisamment de doré à expédier, un spécialiste de Glencore évaluait et certifiait la valeur de la teneur en argent, puis organisait son acheminement vers un affineur. Glencore travaillait avec JPMorgan, et la société minière était payée dès l'expédition du doré, ce qui lui permettait de couvrir ses coûts courants. En utilisant le doré comme garantie, JPMorgan couvrait le risque de prix en vendant des contrats à terme sur l'argent au Comex ou éventuellement en vendant de l'argent sur la LBMA avec livraison à terme. C'est pourquoi Mme Masters pouvait affirmer en toute vérité que JPMorgan ne prenait pas de position directionnelle.
Il convient de garder à l'esprit que les évaluateurs de Glencore examinaient également la teneur en argent des minerais de métaux de base, car plus de la moitié de la production minière d'argent est un sous-produit du traitement des métaux de base et représente au total des quantités d'argent très importantes. La vente de grandes quantités de contrats à terme s'ensuivait pour compenser le risque de prix.
Ce n'est pas toute l'histoire, et cela soulève la question de la destination du doré. À la conférence de New York, les sociétés minières d'argent n'avaient pas d'avis unanime. Mais à l'époque, comme aujourd'hui encore, la Chine détenait une position majeure sur le marché mondial de l'argent. En outre, elle avait investi dans des installations de traitement et d'affinage alors que des considérations environnementales entraînaient la fermeture d'installations concurrentes dans des pays occidentaux, comme le Canada. Il était donc presque certain qu'une part importante du doré était destinée à la Chine, qui disposait non seulement d'amples capacités d'affinage de l'argent à bas coût, mais avait aussi massivement investi dans l'affinage des métaux de base en vue d'en extraire également l'argent.
Tous les achats d'argent importé en Chine relèvent de la Banque populaire de Chine, et c'est elle qui aurait été le client sous-jacent de JPMorgan, et non Glencore. Compte tenu de la stature et des ressources de la Banque populaire, ainsi que de la position de premier plan de JPMorgan et de Glencore dans leurs secteurs respectifs, il est aisé d'imaginer l'existence de ce partenariat de haut niveau et l'importance de la confidentialité.
Je pouvais alors conclure ma propre théorie du complot, qui me paraissait bien plus vraisemblable que les autres : JPMorgan accordait du crédit aux sociétés minières contre la garantie des expéditions de doré, le risque de prix étant couvert par la vente de contrats à terme au Comex et de contrats à terme de gré à gré sur la LBMA. JPMorgan n'agissait pas ici pour son propre compte, mais pour celui de la banque centrale chinoise. La Chine avait tout intérêt à maintenir le prix aussi bas que possible, ce qui est la conséquence naturelle de cette activité de couverture.
Dans leurs théories du complot, les haussiers de l'argent, frustrés, passaient à côté de l'unique conclusion évidente, confirmée par l'entretien de Blythe Masters : JPMorgan travaillait, et travaille probablement encore, pour la banque centrale chinoise en tant que cliente. La Chine est la baleine du marché, ce qui explique pourquoi, dans le graphique 2 ci-dessus, on constate l'absence de corrélation entre les quatre plus grands opérateurs et les quatre suivants depuis plus de dix ans. Il faut aussi garder à l'esprit que les rapports sur les engagements des opérateurs (Commitment of Traders) relatifs au Comex ne disent pas tout. Les transactions à terme de gré à gré à Londres sur la LBMA constituent un marché nettement plus vaste, et JPMorgan exploite également ses propres chambres fortes à Londres.
Le passage des transactions entre contrats à terme de gré à gré et contrats à terme réglementés rend l'analyse des marchés de l'argent très difficile. Analyser le Comex revient à observer la queue du chien sans voir le chien. Le résultat est que la Chine a réussi à importer plus de la moitié de ses besoins en argent à des prix déprimés. En recourant aux deux marchés, JPMorgan semble s'être acquittée habilement de ce rôle pour la Banque populaire de Chine, ce qui explique aussi pourquoi les régulateurs n'ont pu la mettre en cause, malgré des indices selon lesquels les actions de JPMorgan pouvaient avoir contribué à déprimer le cours de l'argent : à strictement parler, il n'y avait aucun manquement aux règles du Comex.
Le passage d'un marché baissier à un marché haussier
La gestion des prix à la demande de la Banque populaire de Chine, dans certaines limites, est un objectif raisonnable et le fondement de toute grande relation entre client et courtier. Dans ce contexte, le courtier dispose souvent d'une certaine marge de discrétion. Des échanges réguliers entre les opérateurs de JPMorgan et ceux du client seraient normaux, peut-être mensuels ou trimestriels, afin de faire le point sur les progrès accomplis et sur les objectifs. Cela permet au courtier d'agir pour le compte du client de manière semi-discrétionnaire, dans le cadre de lignes directrices convenues.
En l'occurrence, le client (c'est-à-dire la Banque populaire de Chine) serait un acheteur régulier d'argent physique. Par le passé, les cours de l'argent ont été contenus sur le marché des contrats à terme par la vente d'un nombre de contrats suffisant pour couvrir les expéditions de dorés et de minerais de métaux de base contenant de l'argent. Procéder ainsi aurait représenté un avantage considérable pour la Chine.
Rien de tout cela n'explique pourquoi une importante position acheteuse semble désormais s'être constituée sur le Comex. Au lieu de vendre des contrats à terme pour contenir le cours, notre « baleine » du marché semble être devenue acheteuse, achetant de quoi couvrir les importations annuelles d'argent de la Chine, soit l'équivalent d'environ 43 000 contrats du Comex. Manifestement, la nouvelle stratégie consiste à se couvrir contre une hausse des prix plutôt qu'à les contenir. Compte tenu de ce fait nouveau, on aurait pu penser que les sept autres grands opérateurs auraient cherché à limiter leurs positions vendeuses sur l'argent et, à tout le moins, à garder un portefeuille équilibré. Plusieurs raisons peuvent expliquer qu'ils n'aient pas ressenti le besoin de le faire :
- Les quantités de métal précieux détenues dans les coffres de Londres et dans les dépositaires du Comex sont abondantes : elles représentent actuellement 1,66 année de production minière, contrairement à l'or, pour lequel le stock physique sous-jacent est très faible par rapport aux contrats papier qui s'y rapportent.
- Ils semblent ignorer les actions et les motivations de la Chine. Ils ne sont peut-être même pas au courant de l'existence de cette position acheteuse. S'ils en ont connaissance, ils peuvent penser qu'il s'agit simplement d'une position acheteuse technique, adossée à une position vendeuse sur le marché de gré à gré de Londres.
- Avec le recul de la demande commerciale mondiale dû au ralentissement économique, ils se sentent probablement sereins quant aux perspectives de prix de l'argent, qu'ils considèrent comme un métal industriel. Les métaux de base montrent peu de signes d'entrée dans un marché haussier.
Pourquoi la Chine achète-t-elle désormais des contrats à terme ?
Si je ne me trompe pas en pensant que la baleine du marché est la Banque populaire de Chine, alors, au lieu de comprimer le cours de l’argent, elle se couvre désormais contre de futures hausses de prix pour environ une année d’importations d’argent. Ayant situé approximativement en mars 2017 le passage de la suppression des prix à l’accumulation de contrats à terme, nous pouvons dire que, grâce au savoir-faire de JPMorgan en matière de négociation, personne n’a eu connaissance du changement de stratégie de prix de la Banque populaire.
Cela est survenu peu après l’élection du président Trump et son entrée en fonction, ce qui a pu avoir une incidence. Du point de vue de la Chine, les perspectives géopolitiques étaient devenues très instables, ses sources à Washington faisant état du conflit opposant l’« État profond » à Trump et de ses tentatives de déstabiliser son administration. Parallèlement, les perspectives économiques mondiales s’amélioraient, ce qui aurait entraîné une demande mondiale d’argent plus forte et rendu difficile pour la Chine de continuer à comprimer le cours. Ce sont de bonnes raisons de changer de stratégie de prix et de verrouiller les prix de l’argent en achetant des contrats à terme afin de couvrir les livraisons futures.
Plus récemment, la Chine a commencé à déclarer chaque mois des ajouts à ses réserves d’or monétaire, une tendance initiée par la Russie et imitée par d’autres banques centrales eurasiennes. L’or a soudain trouvé preneur et, après une forte hausse, est devenu dangereusement suracheté. Cela contraste nettement avec l’argent, qui semble, en apparence, avoir été laissé de côté.
Les opérateurs de la Banque populaire semblent maintenant s’être protégés contre une hausse du cours de l’argent, qui progresse normalement près de deux fois plus que l’or. Comme la Banque populaire contrôle aussi l’or du pays, le pupitre argent pourrait avoir eu connaissance à l’avance du projet d’annoncer des augmentations mensuelles des réserves d’or monétaire de la Chine. Cela aurait constitué une incitation supplémentaire pour ce pupitre à acheter des contrats à terme sur l’argent dès le début de cette année.
Il sera intéressant de voir si cette initiative, combinée à l’augmentation des réserves d’or de la Chine, entraînera une hausse marquée du cours de l’argent. Si la baleine de l’argent est la Chine, il est raisonnable de supposer que, par ses actions, elle signale qu’elle s’attend à ce que les cours en dollars de l’or, et donc de l’argent, continuent de monter avec le temps. Prendre une position sur l’argent présente un avantage : si le marché de l’or devait mal tourner, la Chine ne serait pas mise en cause en ce qui concerne les contrats à terme du Comex. Contrairement aux opérations de grande ampleur sur les contrats à terme or du Comex (que la Chine semble avoir soigneusement évitées), la protection des prix de ses importations d’argent est précisément la raison d’être du marché à terme et est peu susceptible de prêter à controverse politique.
Le message pour les investisseurs en argent est que sept des huit plus grands opérateurs semblent être devenus complaisants. Si la Chine est la baleine du marché, la découverte pourrait être très douloureuse pour eux. Son déroulement pourrait être spectaculaire et coïncider probablement avec la prochaine hausse du cours de l’or.
[i] Voir https://www.cftc.gov/MarketReports/CommitmentsofTraders/ExplanatoryNotes/index.htm
[ii] Le sujet de la position de JPMorgan sur l’argent commence à 2 min 40 s de l’entretien sur CNBC. https://www.youtube.com/watch?v=gc9Me4qFZYo
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.