
L'inflation des prix s'emballe et, jusqu'à présent, les banques centrales sont dans le déni. Il est pourtant de plus en plus difficile de voir comment les planificateurs de la politique monétaire pourraient prolonger beaucoup plus longtemps la répression des taux d'intérêt. Il n'y a qu'une issue possible : les marchés, c'est-à-dire des prix déterminés par des acteurs non étatiques, contraindront les banques centrales à capituler sur les taux d'intérêt dès l'été.
Presque sans que l'on s'en aperçoive, la Chine freine délibérément son économie, ce qui provoquera l'effondrement d'un dollar inflationniste, à moins que les États-Unis ne le défendent en relevant leurs taux d'intérêt. Délibérément ? Presque certainement : dans le cadre de sa stratégie, la Chine transpose la guerre financière avec les États-Unis sur le terrain des marchés des changes.
Les rendements obligataires vont augmenter, et celui des bons du Trésor américain à 10 ans laissera loin derrière lui le seuil de 2 %. Les marchés actions pressentiront le danger, et il se pourrait que le mois de mai marque un sommet de la valeur des actifs financiers, qui suivraient alors les cryptomonnaies dans de profonds marchés baissiers.
Introduction
Un vieil adage boursier recommande de vendre en mai et de s’en aller. Il a déjà fait ses preuves dans le cas des cryptomonnaies : le Bitcoin a, à un moment donné, perdu plus de la moitié de sa valeur, et l’Ethereum a cédé 57 % entre le 10 et le 19 mai. Un changement radical s’est opéré dans le sentiment de marché à l’égard des cryptomonnaies.Quant aux actions, il se pourrait également que le 10 mai, qui marque jusqu’à présent le plus haut de l’indice S&P 500, soit le début de leur déclin. Mais il est trop tôt pour le dire. Nous savons toutefois que, depuis mars 2020, la dilution sans précédent du pouvoir d’achat des principales monnaies s’est accompagnée d’une hausse considérable des prix des matières premières, d’un dérèglement de la logistique mondiale et d’une accélération rapide des prix à la consommation partout dans le monde, un ensemble de facteurs qui conduira inévitablement à une hausse des taux d’intérêt. Mais, comme c’est généralement le cas en pareilles circonstances, les banquiers centraux et les investisseurs haussiers souhaitent voir disparaître cette réalité.
Pas plus tard que la semaine dernière, le Conseil de la Réserve fédérale nous a déclaré :
« Le Comité vise le plein emploi et une inflation de 2 % à plus long terme. L’inflation restant durablement inférieure à cet objectif de long terme, le Comité cherchera à obtenir une inflation modérément supérieure à 2 % pendant un certain temps, de sorte que l’inflation moyenne 2 % sur la durée et que les anticipations d’inflation à plus long terme restent bien ancrées à 2 %. Le Comité prévoit de maintenir une orientation accommodante de la politique monétaire jusqu’à ce que ces résultats soient atteints. »
Deux pour cent, deux pour cent, deux pour cent et deux pour cent. De toute évidence, les planificateurs de politique monétaire les plus puissants du monde se refusent délibérément à voir la réalité. Lors d’un entretien accordé cette semaine à Greg Hunter, de USAWatchdog.com, John Williams, de Shadowstats.com, qui calcule l’indice des prix à la consommation américain sans ajustement, a estimé l’inflation actuelle des prix à plus de 11 %.[i] Si ses chiffres sont plus proches de la réalité, un choc de taux d’intérêt considérable se prépare et pourrait frapper les marchés sans grand avertissement.
Les banques centrales répugnent toujours à relever les taux d’intérêt et sont par conséquent affreusement prises à contre-pied. Le communiqué de la Fed cité ci-dessus ne mentionne pas le programme d’assouplissement quantitatif de 120 milliards de dollars par mois, qui continue de gonfler les bulles financières et d’alimenter encore davantage l’inflation dans le système. De plus, la Fed ne peut pas cesser de gonfler. À moins que la répression des taux d’intérêt et l’assouplissement quantitatif ne soient abandonnés, l’issue certaine sera l’hyperinflation. On peut soutenir que le dollar est déjà sur cette voie et que son pouvoir d’achat en est aux premiers stades de son effondrement.
L’idée que le maintien de l’assouplissement quantitatif et de taux à zéro vise à aider l’économie relève de la baliverne. La Fed poursuit deux objectifs non écrits qui l’emportent sur l’économie : financer au moindre coût un gouvernement dépensier et maintenir gonflée la bulle des actifs financiers. Elle ne peut donc se permettre d’envisager les horreurs d’un relèvement des taux et d’une réduction des injections mensuelles de monnaie, dont le but est de continuer à gonfler les bulles financières. Dans ces circonstances, les marchés eux-mêmes, qui sont la fixation collective du prix de toute chose par des acteurs non gouvernementaux, finiront par arracher aux agences gouvernementales le contrôle des prix des actifs financiers.
Les acteurs non gouvernementaux comprennent à la fois les investisseurs étrangers et nationaux, et il convient de les considérer séparément, car leurs motivations diffèrent sur des points importants. Selon les statistiques TIC du Trésor américain, les avoirs étrangers en actifs financiers et dépôts bancaires libellés en dollars totalisent 30 000 milliards de dollars, soit une fois et demie le PIB des États-Unis. Le seul secteur privé en détient 22 000 milliards. Si l’indice du dollar pondéré par les échanges commerciaux est un indicateur fiable, cette catégorie d’investisseurs commence peut-être tout juste à comprendre que le dollar perd du pouvoir d’achat, non seulement par rapport aux matières premières industrielles et aux matières brutes, mais aussi par rapport aux monnaies concurrentes. Le dollar, surdétenu, recule depuis plus d’un an et glissera encore lorsque les intérêts étrangers commenceront véritablement à liquider leurs actifs financiers en dollars, y compris les actions.
Jusqu’à présent, hormis les matières premières, ils ne voient peut-être pas d’autre monnaie offrant des avantages clairs par rapport au dollar, mais cela changera avec des perspectives dictées par l’inflation. Cela change aussi avec la politique chinoise de restriction de la création de crédit, une politique monétaire en nette opposition avec celle des gouvernements occidentaux partisans de la relance par la création monétaire.
C’est William Shakespeare qui a inventé l’expression « sea-change » pour désigner le retournement de la marée dans La Tempête. Le vers suivant était : « Into something rich and strange » (« en quelque chose de riche et d’étrange »). Les « hodlers » de Bitcoin s’identifieront à l’étrange. Mais pour ce qui est des richesses, leur fortune a considérablement empiré. En se refusant à protéger le dollar, le rejet par la Fed des conséquences de son inflation monétaire persistante prépare des marchés plus conventionnels à une évolution des prix semblable à celle que subissent actuellement les cryptomonnaies.
L’illusion de la planche à billets pour préserver la richesse
Le précédent empirique de la destruction d’une monnaie fiduciaire par des politiques monétaires visant à gonfler la valeur des actifs nous a été donné par John Law, le proto-keynésien qui, en 1720, tenta de soutenir sa bulle du Mississippi en imprimant de la monnaie. Grâce à la prédominance du dollar américain, la Fed reproduit la politique de Law à l’échelle mondiale, apparemment inconsciente des conséquences. En 1720, la société de Law a survécu, bien que le cours de l’action de la compagnie du Mississippi se soit effondré, passant d’un sommet de 12 000 livres à environ 3 000. Ce qui n’a pas survécu, c’est la monnaie, la livre française, devenue totalement sans valeur en environ six mois à partir du sommet de la bulle. Il semble que la Fed et les autres banques centrales soient désormais enfermées dans une version moderne et mondiale de l’expérience de John Law.Ceux qui n’ont pas encore compris pourquoi les marchés et le dollar sont appelés à chuter ensemble devraient considérer la manière dont la situation va évoluer. Sans le moindre doute, les marchés financiers sont devenus très largement surévalués, et leur avenir devient binaire, mais avec deux issues négatives. Supposons que les optimistes aient raison au sujet d’une reprise durable des dépenses après le confinement. Dans ce cas, les taux d’intérêt se « normaliseront », les rendements obligataires augmenteront et les valorisations des actions seront fragilisées. Tout marché baissier d’un cycle de crédit normal naît de telles conditions.
Supposons à l’inverse que la reprise après le confinement soit entravée par la hausse des prix, conséquence d’un manque de production pour répondre à des dépenses gonflées par des moyens monétaires, et de l’impossibilité de corriger ce déséquilibre par des politiques de production en flux tendu à la merci de la plus grande pagaille logistique mondiale jamais enregistrée. À cela s’ajoute une pénurie de crédit bancaire pour financer la production, car les banques ont épuisé la capacité de leur bilan.
Les deux issues fragiliseront les valeurs financières, car elles conduisent toutes deux à une inflation plus forte des prix et, inévitablement, à des taux d’intérêt plus élevés. Mais la Fed et ses confrères de la BCE, de la BoJ et de la BoE sont tous engagés à maintenir en permanence le gonflement de leurs bulles obligataires et boursières. Le premier signe d’une crise inflationniste ne peut susciter qu’une seule réponse : injecter encore plus de monnaie dans les marchés financiers pour les maintenir à flot et compenser une hausse réticente des taux d’intérêt. Si les banques centrales n’accélèrent pas le rythme de l’inflation monétaire ciblant les actifs financiers, les rendements obligataires et les taux d’intérêt du marché continueront de monter, et la bulle des actions éclatera. N’ayant d’autre option que de continuer à soutenir les marchés et leur effet de richesse, une hausse du taux d’intérêt naturel conduit simplement à une accélération de l’inflation monétaire. Le spectre du krach de Wall Street de 1929-1932 hantera les décideurs s’ils n’agissent pas assez vite pour fournir la monnaie supplémentaire.
Car, en réalité, recourir à l’inflation monétaire pour truquer les marchés exige d’accélérer la dépréciation de la monnaie pour entretenir l’illusion. Mais, au mieux, le sacrifice de la monnaie ne fait que retarder l’échéance de façon temporaire. C’est ce qu’avait compris dès 1719 Richard Cantillon, banquier irlando-français contemporain de John Law : le moyen le plus sûr de profiter de l’implosion d’une bulle n’était pas de vendre celle-ci à découvert, mais de vendre à découvert la monnaie sans contrepartie, ce qu’il fit à Londres et à Amsterdam au profit d’alternatives adossées à des espèces métalliques.
Aujourd’hui, il n’existe aucune monnaie alternative adossée à des espèces métalliques, toutes reposant sur le dollar américain, qui est exposé au même sort que la livre de Law. Une autre leçon importante de l’erreur qui consiste à imprimer de la monnaie pour préserver la richesse en gonflant les actifs financiers est qu’il n’est pas nécessaire qu’une perte progressive et accélérée de pouvoir d’achat, résultant d’une politique de dépréciation continue, sape la monnaie de façon mécanique, comme les monétaristes le supposeraient. Au lieu d’être d’abord provoqué par la hausse des prix des biens et services, l’effondrement des monnaies est lié, au départ, à celui des actifs financiers, plus qu’aux prix des biens. Plutôt qu’un processus évolutif, il peut être beaucoup plus soudain, lié à un effondrement massif des marchés boursiers.
Si les événements se déroulent de façon concomitante, c’est après une crise financière que les principaux utilisateurs d’une monnaie effondrée, ses acteurs nationaux pour leurs achats quotidiens, en subissent pleinement les effets. Non seulement ils voient les prix des produits essentiels augmenter, ce qu’ils pourraient à tort attribuer à la crise financière précédente, mais les taux d’intérêt montent également. Les économistes dominants diront à chacun que la hausse des taux réduit la demande et que, sans nouvelles mesures de relance, les entreprises feront faillite en nombre encore plus grand. L’inflation, par laquelle ils entendent la hausse des prix, ne sera que temporaire en raison de la baisse de la demande, et ils exhortent les autorités à maintenir, voire à accroître, le rythme de la création monétaire afin de soutenir l’économie et de l’empêcher de sombrer dans la récession.
Ce que les économistes, les investisseurs et le citoyen ordinaire ne comprennent que trop tard, c’est que le problème est celui d’un effondrement du pouvoir d’achat d’une monnaie d’État sans contrepartie, ce qui exige une solution totalement différente. La phrase si souvent citée selon laquelle la monnaie fiduciaire reflète la confiance dans le gouvernement et son crédit signifie finalement quelque chose.
Une fois que les détenteurs étrangers ont vendu, ce sont les utilisateurs effectifs d’une monnaie, ceux qui paient leur consommation avec elle, qui sont les derniers à réaliser que la monnaie est appelée à s’effondrer entièrement et qu’ils devraient s’en défaire contre tout ce qu’ils peuvent acheter. Cette issue finale est certaine, tant que la banque centrale poursuit ses politiques inflationnistes.
C’est à ce stade ultime que l’économie connaît un « crack-up boom ». Lorsqu’ils en ont les moyens, et si tel est le cas, les gens achètent même des actions et de l’immobilier, simplement pour sortir de la monnaie fiduciaire. Mais ces deux catégories d’actifs auront déjà fortement chuté, mesurées dans une monnaie qui se déprécie rapidement, avant que cette situation ne survienne.
Les taux d’intérêt sont déjà en hausse
Dans notre analyse, nous avons identifié la hausse des taux d’intérêt comme l’élément déclencheur de l’éclatement de la bulle des actifs financiers. Si les banques centrales occidentales continuent de comprimer les taux à très court terme, les taux, dans la mesure où ils reflètent le coût de l’emprunt, sont déjà orientés à la hausse, comme le montre le graphique du rendement des obligations du Trésor américain à 10 ans de la Figure 1.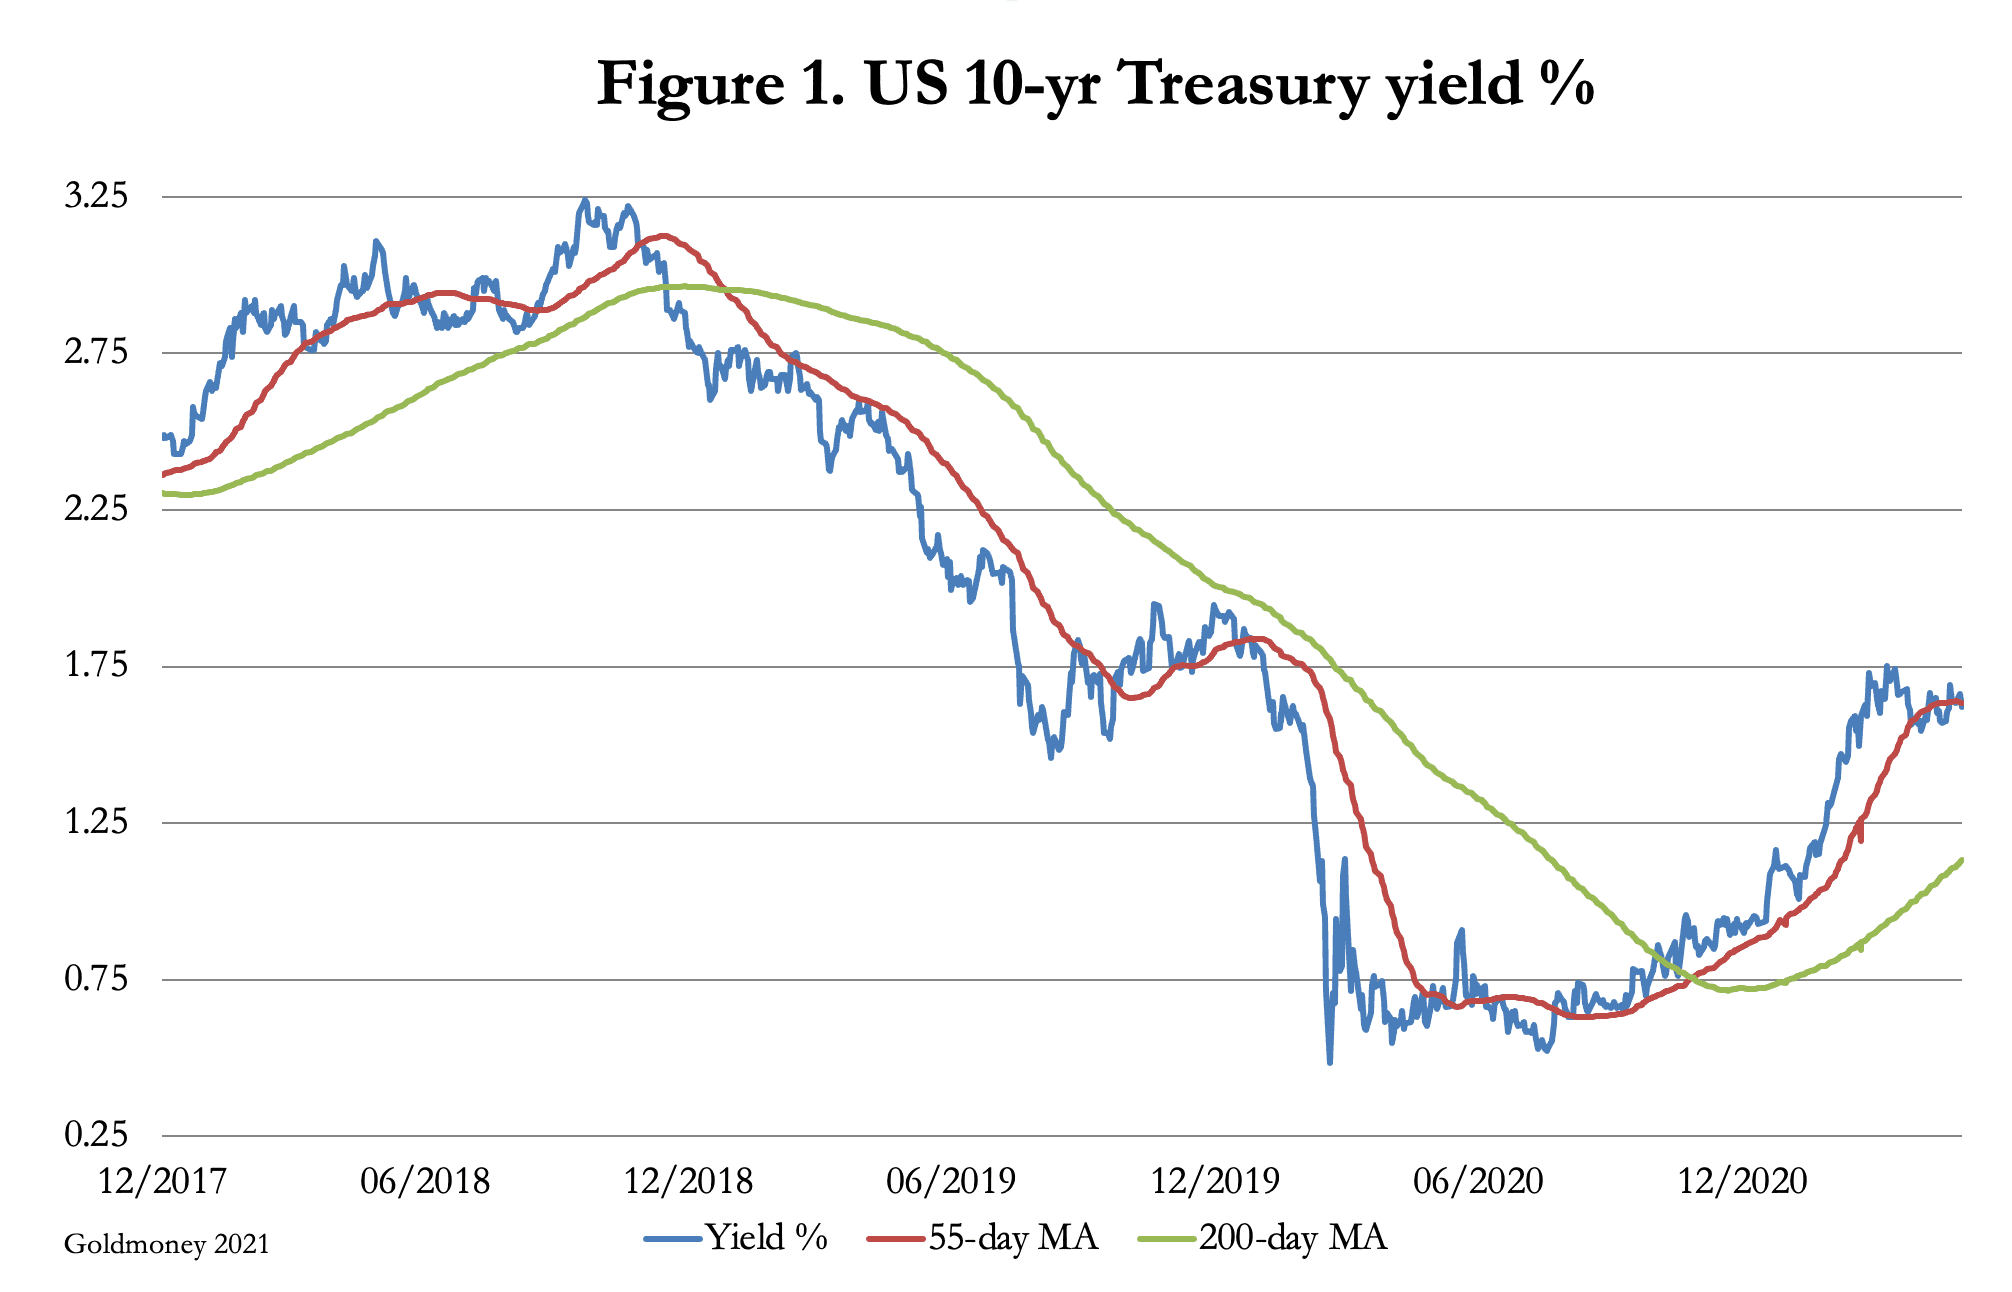
La hausse initiale du rendement, qui est parti de 0,48 % en mars 2020, n’a pas encore freiné l’enthousiasme des marchés actions. Il s’agit d’un comportement cyclique normal, car les rendements obligataires augmentent généralement durant la dernière phase d’un marché haussier des actions. Or la phase actuelle, et vraisemblablement ultime, de hausse des actions américaines, comme de la plupart des autres, a débuté quelques jours seulement après le plus bas niveau de rendement enregistré le 9 mars 2020.
La psychologie des investisseurs en actions devient positive à ces moments-là. Une hausse modérée des rendements obligataires est interprétée comme le signe d’une amélioration des perspectives économiques, et non comme un signal d’alerte. Un milieu de l’investissement tourné vers le passé ne craint pas encore l’inflation, qu’il assimile naïvement à une hausse des prix. La participation du public s’accroît, dans la certitude que le marché va continuer de monter. Cela se traduit par un recours à l’emprunt pour amplifier les rendements haussiers, dont la situation actuelle est présentée à la Figure 2.
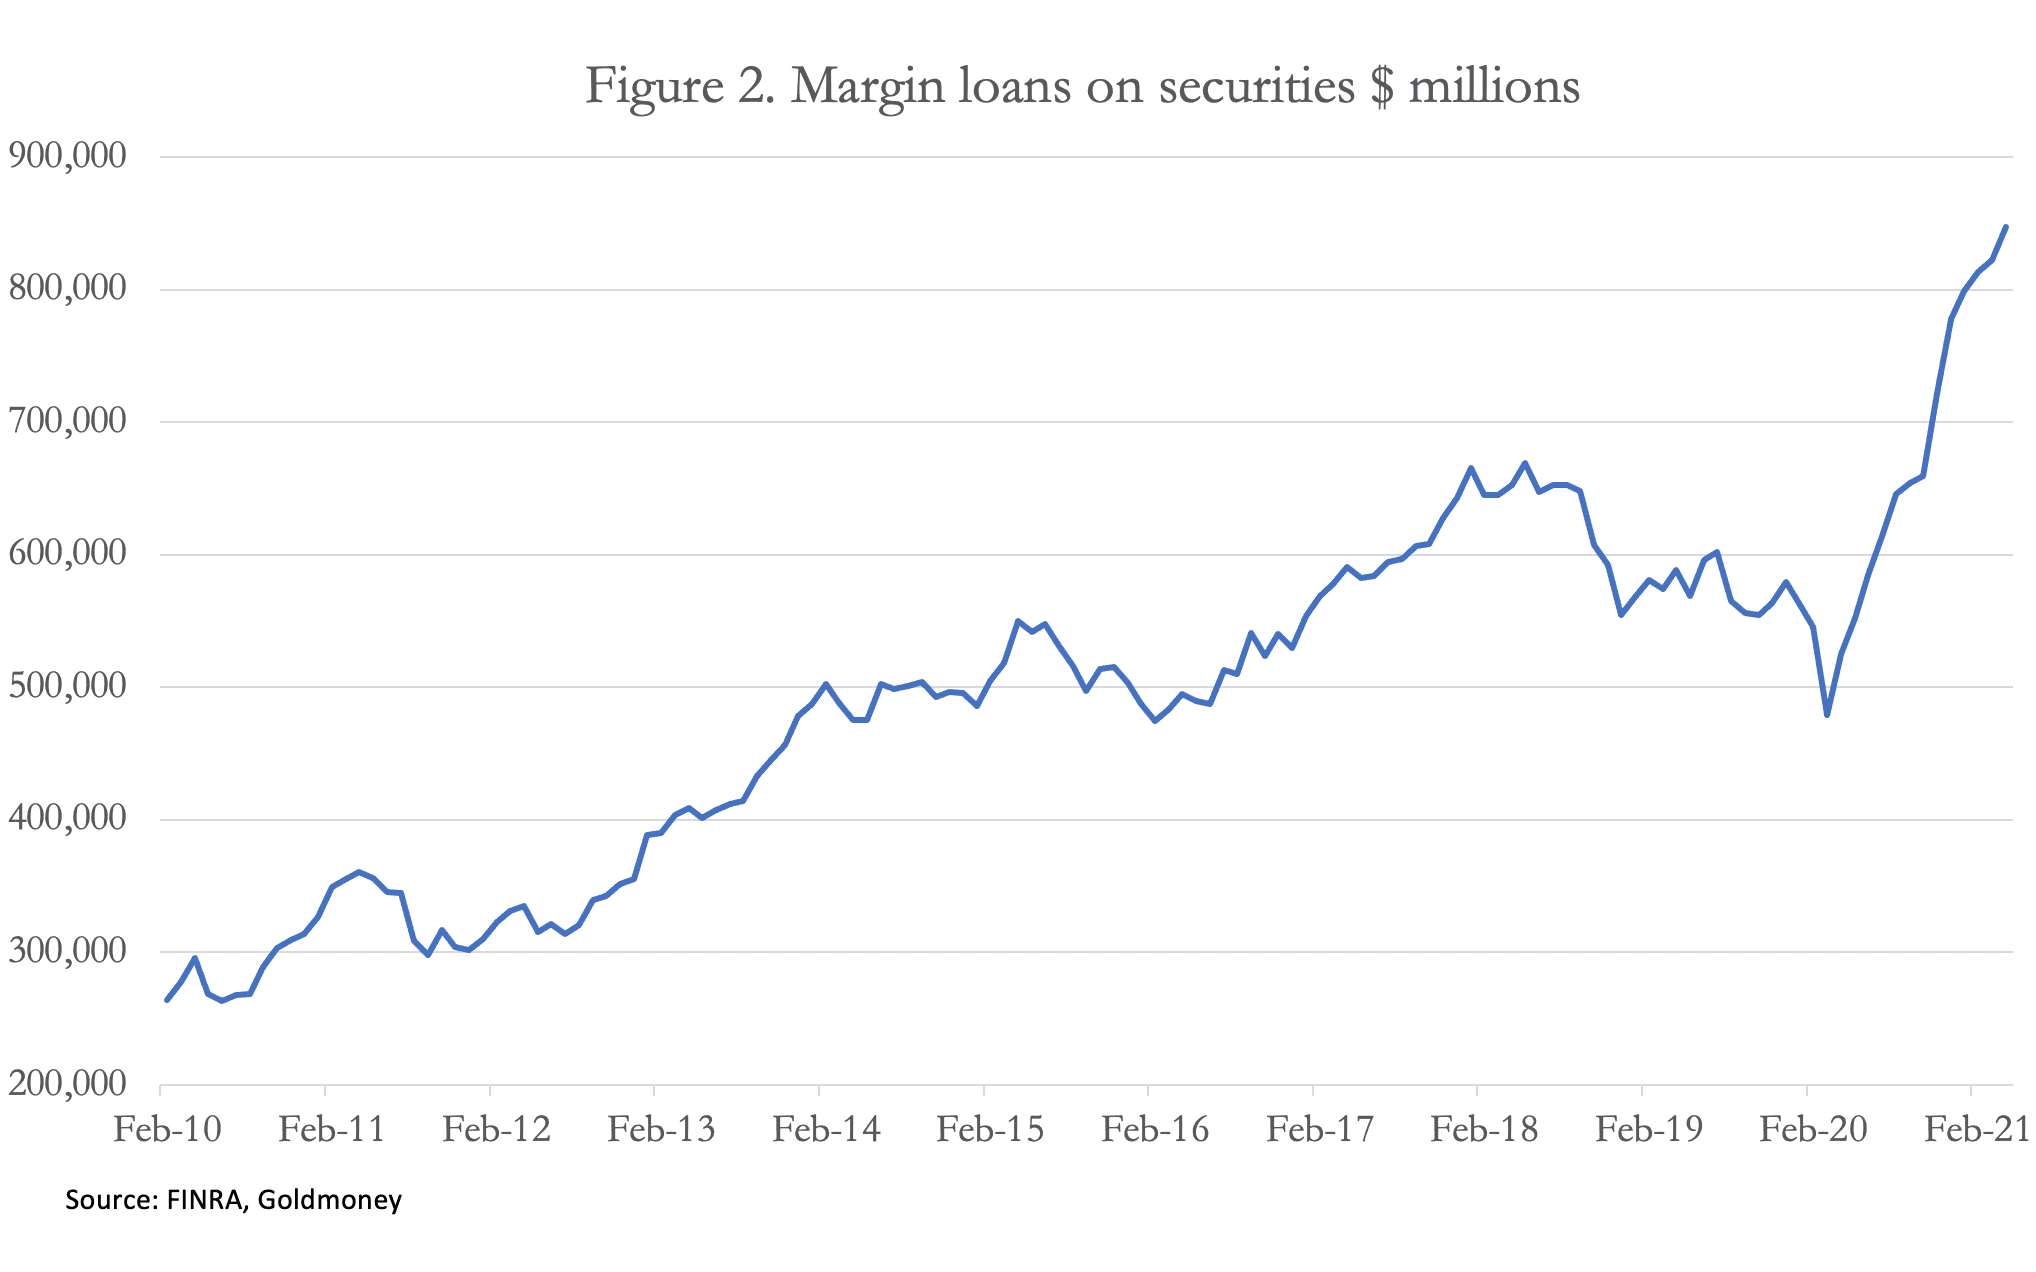
La Figure 2 reflète de manière alarmante la mentalité haussière des investisseurs, mais très peu d’acteurs y prêtent attention. De plus, l’injection mensuelle de 120 milliards de dollars de la Fed sur les marchés financiers, au titre de l’assouplissement quantitatif, donne à chacun une immense confiance dans la poursuite de ce dispositif.
C’est le dénouement de cette folie des foules qui alimente toujours un marché baissier ultérieur. La cause est à la vue de tous. Une seconde hausse des rendements obligataires, provoquée par la hausse des prix des biens, que le milieu de l’investissement et le public ignorent avec tant d’assiduité, est en préparation. Et c’est presque toujours la seconde hausse des rendements obligataires qui déclenche les marchés baissiers cycliques. Mais le marché boursier américain n’évolue pas en vase clos à l’échelle mondiale : sur un total de 30 000 milliards de dollars, les investisseurs étrangers détiennent 10 700 milliards de dollars d’actions américaines.[ii] Compte tenu des enseignements des Figures 1 et 2, ils sont également très touchés par le message de la Figure 3 ci-dessous, relative à l’indice du dollar pondéré par les échanges commerciaux.

Depuis fin mars 2020, date à laquelle l’indice pondéré du dollar a amorcé sa baisse, les gains de 90 % du S&P 500 ont été compensés par un recul de 12,6 % de cet indice. Et à la lumière de la politique de dépenses élevées du président Biden, le graphique laisse penser que les investisseurs étrangers seront confrontés à une baisse importante de cet indice, et que la hausse cyclique des rendements obligataires qui s’ensuivra inévitablement entraînera pour eux une double perte sur leurs avoirs en actions américaines. S’ils n’agissent pas rapidement, les intérêts financiers détenus par des étrangers pourraient tout simplement se dissoudre en pertes.
L’indice pondéré du dollar accorde un poids très important à l’euro ; les perspectives de ce dernier sont donc elles aussi essentielles. Dans la zone euro, la demande des consommateurs progresse actuellement au rythme le plus rapide depuis avant la grande crise financière, sans que la production soit suffisante pour y répondre. En conséquence, les perspectives d’inflation des prix y sont au moins aussi dangereuses que pour le dollar. La différence tient à ce que la BCE maintient encore un taux de dépôt négatif ; les rendements obligataires et les taux d’intérêt partent donc d’une base plus basse. C’est cette perspective qui rendra assurément un dollar surdétenu vulnérable face à un euro relativement sous-détenu. Une situation similaire prévaut pour le yen japonais.
Mais le taux de change le plus important sera peut-être celui du yuan chinois. En septembre dernier, la Chine a entamé un resserrement progressif du crédit excessif, qui se poursuit aujourd’hui. Les rares analystes occidentaux qui en ont connaissance attribuent cette politique à des facteurs cycliques, à une tentative d’empêcher la surchauffe de l’économie chinoise après les mesures de relance antérieures. Ils savent également que le resserrement monétaire en Chine se traduira par un yuan plus fort, ce qui pourrait déstabiliser les taux de change.
En outre, il est également logique que la Chine cherche à attirer les flux d’investissement actuellement surexposés au dollar, en envoyant un signal clair selon lequel le yuan est la monnaie la plus forte. Ce serait la réponse de la Chine à la tentative américaine de détruire la passerelle Hong Kong–Shanghai Connect pour les investissements entrants, en déstabilisant délibérément Hong Kong. Cela priverait également les marchés de capitaux américains de fonds étrangers, contraignant les autorités américaines à relever rapidement les taux d’intérêt du dollar dans leur tentative d’empêcher un effondrement de la monnaie.
La conclusion ne peut être que le bouleversement sur le point de frapper les marchés de capitaux sera à la fois largement inattendu et soudain. Son degré de violence financière reflétera l’écart accumulé entre, d’une part, la manipulation croissante des marchés par les gouvernements et les illusions qu’elle a créées, et, d’autre part, la réalité économique et monétaire. Les taux d’intérêt ne cesseront pas de monter après quelques points de pourcentage. En prenant pour point de départ l’estimation de John Williams, soit 11 % d’inflation des prix, les marchés pousseront les taux d’intérêt vers des niveaux comparables. De nombreuses entreprises endettées seront menacées de faillite avant d’en arriver là, ce qui se répercutera inévitablement sur les valorisations des marchés actions. Le mythe tenace selon lequel la classe d’actifs des actions offre une protection contre l’inflation sera démenti.
La relation entre l’immobilier et les actions
Une autre catégorie d’actifs couramment réputée offrir une protection contre l’effondrement d’une monnaie est l’immobilier. À l’échelle individuelle, on cite souvent aussi bien les terres agricoles productives que l’immobilier résidentiel. Mais les détenir exige des ressources supplémentaires pour en conserver la possession tout au long d’une crise inflationniste. Et les ressources nécessaires dépendront à leur tour des caractéristiques et de la durée de la perturbation de l’activité économique.Au cours d’un cycle du crédit normal, dans les premières phases de la hausse de l’inflation des prix, les actions se révèlent plus sensibles que l’immobilier résidentiel à la menace d’une hausse des taux d’intérêt. Les investisseurs individuels constatent généralement plus rapidement que la baisse des cours des actions n’offre que peu ou pas de protection contre une menace inflationniste, car les hausses de taux d’intérêt qu’elle provoque sont jugées défavorables aux perspectives des entreprises, sans pour autant suffire à compromettre la valeur des actifs non financiers. Il existe quelques exceptions, telles que les actions minières, mais, pour le reste, cette affirmation est généralement exacte.
Par conséquent, les particuliers se tournent vers les actifs non financiers pour se protéger de l’inflation, et le plus en vue d’entre eux est l’immobilier : principalement les biens résidentiels et les terres agricoles. De plus, il existe généralement des avantages incitatifs, tels que l’absence d’impôt sur les plus-values pour les propriétaires occupant leur logement. Et les primo-accédants sont souvent aidés par des subventions publiques.
L’immobilier résidentiel connaît déjà un essor, soutenu par des taux d’intérêt très bas et par un désir répandu de quitter les grandes agglomérations, déclenché par les confinements liés à la pandémie. Dans de nombreuses juridictions, le télétravail pendant au moins une partie de la semaine est considéré comme l’avenir, ce qui accroît le temps passé chez soi et, partant, l’importance relative du logement. Pour les classes moyennes, l’épargne non dépensée s’est accumulée. Et derrière tout cela se trouve une politique de prêts hypothécaires enthousiaste, alimentée par la répression des taux d’intérêt par la Fed et par son assouplissement quantitatif ciblant la dette des agences.
Les perspectives des marchés immobiliers résidentiels changent normalement lorsque les taux hypothécaires sont contraints de monter nettement, en phase avec la hausse des taux d’intérêt. L’érosion du pouvoir d’achat d’une monnaie, qui se répercute sur la hausse des prix à la consommation, pousse les taux d’intérêt au-delà de ce que la majorité des emprunteurs peuvent payer. Ceux qui ont contracté un prêt à taux fixe obtiennent un certain répit, mais les nouveaux acquéreurs sont dissuadés. De surcroît, l’inflation engendre un transfert de richesse destructeur depuis l’économie productive, appauvrissant ses acteurs au profit de l’État. Inévitablement, la production en souffre et le chômage augmente. De nombreux propriétaires endettés se retrouvent en situation de fonds propres négatifs et ne peuvent plus faire face à leurs mensualités. Les taux de saisie augmentent.
Ce cycle est différent en ce que la ruée vers l’immobilier résidentiel s’est produite avant que la menace inflationniste ne se soit suffisamment concrétisée pour compromettre la valeur des actifs, financiers comme non financiers. Il est donc probable que la hausse des taux d’intérêt et des coûts d’emprunt à laquelle on peut s’attendre dans les prochains mois pèsera sur les prix de l’immobilier résidentiel en même temps que prendra fin le marché haussier des actions.
Mais tant que les propriétaires continuent d’honorer leurs mensualités, ils peuvent probablement traverser la crise inflationniste. S’ils parviennent à tenir, leur situation pourrait être sauvée par un effondrement quasi total du pouvoir d’achat de la monnaie de leur gouvernement, qui éliminerait l’essentiel, voire la totalité, de leurs engagements hypothécaires en termes réels. Les emprunteurs qui disposent des ressources nécessaires pour poursuivre leurs remboursements échapperont à la crise. Celle-ci sera en revanche supportée par les prêteurs hypothécaires et leurs épargnants.
Ce n’est qu’à ce moment-là que l’immobilier résidentiel prend tout son sens, en offrant une certaine protection contre l’effondrement d’une monnaie.
Le rôle des métaux précieux
Plus haut, nous avons évoqué la sagesse de Richard Cantillon lorsqu’il vendait à Londres et à Amsterdam la monnaie sans contrepartie de John Law pour des actifs facilement convertibles en numéraire, principalement la livre sterling et le florin.Incidemment, lorsque l’aventure du Mississippi s’est effondrée, entraînant dans sa chute la livre, la bulle britannique de la Mer du Sud a connu le même sort ; mais le shilling d’argent a survécu. Aujourd’hui, aucune monnaie n’est adossée aux métaux précieux ; presque toutes reposent au contraire sur un étalon-dollar, et le dollar est au cœur de notre problème. Là où va le dollar, nous devons supposer que toutes les autres monnaies suivront.
Nous devons également écarter les cryptomonnaies, jugées peu pratiques. Les banques centrales préparent leurs propres versions, dans l’intention de s’en servir pour accélérer encore davantage leurs politiques monétaires défaillantes. Heureusement pour leurs sujets de longue date éprouvés, les monnaies numériques de banque centrale ont peu de chances de voir le jour, compte tenu de l’imminence et de l’ampleur potentielle d’une crise financière et monétaire.
Servant d’abord de réserve de pouvoir d’achat, les métaux précieux émergent ainsi comme base d’une future monnaie, comme ils l’ont toujours fait au cours de l’histoire. L’or est le seul actif monétaire détenu par la majorité des banques centrales qui ne soit pas fiduciaire : seules 24 banques centrales sur 130 ont déclaré ne détenir aucun or, ou n’ont pas déclaré leurs avoirs au FMI à la fin de l’an dernier. Une fois la monnaie fiduciaire en échec, la seule façon pour un banquier central et ses maîtres politiques d’être payés sous une forme de monnaie dotée d’un pouvoir d’achat réel sera que l’État adosse sa monnaie à l’or. Et même alors, à moins que cela ne soit fait correctement, il ne s’agira probablement guère plus qu’un palliatif temporaire.
Une erreur fréquemment répandue consiste à dire que l’or ne rapporte pas d’intérêt. Selon cette logique, la hausse des taux d’intérêt en monnaie fiduciaire pénaliserait donc les détenteurs d’or. Mais c’est mal comprendre le rôle des taux d’intérêt. Les taux d’intérêt compensent le prêteur qui se sépare de son argent, compensent toute variation attendue du pouvoir d’achat pendant la durée du prêt, et compensent le risque de se trouver créancier de l’emprunteur. Avec une monnaie fiduciaire dont la dépréciation est évidente pour un prêteur, la combinaison de ces facteurs devrait conduire à un taux d’intérêt élevé, ce qui, comme le soutient cet article, entraînera une hausse des taux d’intérêt du dollar afin d’empêcher les ventes de dollars par les étrangers.
Comme les billets en monnaie fiduciaire que l’on plie, l’or physique que l’on détient ne rapporte pas d’intérêt, mais en tant que monnaie, il est couramment prêté, loué et échangé contre de la monnaie fiduciaire. Cela n’arriverait pas si l’or n’était pas de la monnaie. En raison de sa stabilité intrinsèque, le taux d’intérêt de l’or est faible. La figure 4 en illustre la raison.

Le graphique montre le prix mensuel du cuivre mesuré en dollars et en or depuis 1990. Les analystes des matières premières considèrent le cuivre comme une référence de la demande industrielle de métaux, et donc comme le reflet de la demande économique mondiale.
Au cours des trois dernières décennies, le prix du cuivre en dollars a oscillé entre un plancher de 58 % du prix de janvier 1990 et un sommet de 418 % en 2011, niveau dont il se rapproche de nouveau aujourd’hui. La valeur moyenne sur l’ensemble des 31 années s’établit à 186 % du prix de 1990.
Le cuivre exprimé en or a varié entre 45 % et 192 %, pour finir aujourd’hui en hausse de 8 % par rapport au début de la période. Son prix moyen sur l’ensemble des 31 années est supérieur de 0,8 % à celui de 1990, soit pratiquement inchangé.
Non seulement l’or a été une forme de monnaie beaucoup plus stable au cours des trente dernières années pour les utilisateurs de cuivre, mais il s’est révélé stable sur des périodes bien plus longues, pour tous les biens, des matières premières courantes aux produits finis peu sophistiqués. La stabilité des prix a été un moteur important de la révolution industrielle, car elle permettait aux entrepreneurs de calculer leurs coûts de production et leurs rendements d’investissement. L’investissement dans la production tendait en outre à faire baisser les prix à la consommation, ce qui améliorait le niveau de vie. Les consommateurs avaient accès à des produits améliorés, et leurs monnaies adossées à l’or avaient en outre un pouvoir d’achat plus étendu.
Nous pouvons donc affirmer sans équivoque, et sans avoir à nous plonger dans la théorie monétaire, que seul l’or peut constituer la base du futur système monétaire non fiduciaire. Les réussites et les échecs des futures monnaies adossées à l’or ne nous concernent pas encore : ce sont des ponts que nous traverserons plus tard. Notre intérêt présent est de nous protéger des folies accumulées des banques centrales et de leurs politiques inflationnistes. En ce sens, la détention d’or demeure notre principal lien avec un avenir d’après-crise.
Il doit s’agir de métal physique, car toute autre forme comporte un risque de contrepartie, ce que l’on souhaite éviter par-dessus tout en cas de crise financière. Lorsque l’importance de l’or sera de nouveau reconnue, le risque de confiscation par les gouvernements sera significatif, et c’est là qu’intervient l’argent. Les banques centrales n’en possèdent pas, ou du moins aucune à notre connaissance ; ainsi, si les gouvernements durcissaient leur position contre la détention d’or, l’argent deviendrait beaucoup plus précieux.
[i] Voir https://rumble.com/vhgvet-inflation-and-implosion-hyperinflation-in-2022-john-williams-5.22.21.html
[ii] Voir les données TIC du Trésor américain à l’adresse https://ticdata.treasury.gov/Publish/slt2d.txt
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ni qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient est à vos propres risques.