
Les signes de plus en plus nombreux d'un ralentissement économique, malgré une inflation monétaire sans précédent depuis la faillite de Lehman, rendent de plus en plus certaine l'éventualité d'une nouvelle crise du crédit et du système financier. Pour tenter d'empêcher l'apparition d'une nouvelle crise, les autorités devront cette fois recourir à une inflation monétaire d'une ampleur encore plus grande. La hausse du cours de l'or depuis décembre 2015 et sa sortie, plus tôt cette année, d'une période de consolidation de trois ans confirment que les risques d'une crise du crédit et du système financier fragilisant les monnaies fiduciaires augmentent depuis un certain temps.
Il est désormais probable que les gestionnaires de portefeuille accroissent à l'avenir la part de leurs investissements allouée à l'or et envisagent activement d'investir également dans l'argent et le platine. C'est dans ce contexte que le présent article examine les relations de prix entre les trois métaux précieux, ainsi que leurs caractéristiques monétaires et d'investissement respectives.
Introduction
Les marchés jouent à un dangereux jeu du chicken avec la réalité économique, alors que chaque jour qui passe nous apprend que le commerce ralentit et que le crédit est partout à son maximum. Les principales économies commencent à le refléter dans leurs statistiques, après nous avoir martelé ce message pendant une grande partie de l’année à travers les enquêtes de conjoncture. Les banques centrales savent que leurs politiques monétaires ont échoué. La BCE a déjà annoncé des taux de dépôt négatifs plus profonds et relance son programme d’achats d’actifs (la création monétaire) dès le mois prochain. La Fed injecte des liquidités (encore de la création monétaire) par le biais de pensions livrées, en quantités bien plus importantes, dans son système monétaire qui, curieusement, manque de monnaie alors que les banques commerciales détiennent ensemble 1 440 milliards de dollars de réserves auprès de la Fed.
Son incapacité à relier la cause et l’effet n’a rien de surprenant, mais les avertissements du FMI sur une bombe à retardement de 19 000 milliards de dollars de dette des entreprises, venant d’une organisation qui est l’État profond du système économique et qui prône invariablement l’inflation monétaire, équivalent à un aveu officiel de l’échec monétaire mondial. Et maintenant ? Imprimer, et imprimer encore.
Pendant ce temps, les rendements des obligations d’État, et même de certaines obligations d’entreprise, sont en territoire négatif. Les seules obligations d’État respectables qui ne le sont pas sont les bons du Trésor américain et les gilts britanniques, mais en termes réels, on peut soutenir qu’ils le sont déjà. Les marchés actions sont à un cheveu de leurs plus hauts historiques. Le battage collectif repose sur la conviction qu’un nouveau cycle de création monétaire de plus en plus agressif permettra d’éviter une récession, mais c’est une logique pourrie, née de l’ignorance économique et du désespoir.
C’est comme un jeu du chicken : des investisseurs lancés à pleine vitesse sur un scooter Vespa au milieu de l’autoroute, face au mastodonte de la réalité qui arrive en sens inverse. Nous savons quel sera le résultat, car nous l’avons déjà vu. Et nous savons qui y laisse la vie.
Cet article ne s’adresse pas à ceux qui chevauchent la Vespa : engagés à tout risquer, ils se trouvent dans une zone mentale dont la logique est exclue. Il s’adresse à ceux qui savent ou soupçonnent que la situation monétaire et économique est grave et le devient chaque jour davantage. Il s’adresse à ceux qui savent pourquoi une dépréciation accélérée des monnaies fiduciaires est désormais inévitable.
Non seulement le FMI, la Banque des règlements internationaux et toutes les autres autorités nous ont avertis des dangers économiques, mais l’existence d’un système bancaire mondial présentant des points faibles fatals saute aux yeux. Même McKinsey, cabinet de conseil prisé et écouté par les gouvernements du monde entier, affirme dans son examen annuel du secteur bancaire mondial que nous sommes en fin de cycle. Ses auteurs écrivent :
« … tout bien considéré, le secteur bancaire mondial approche de la fin du cycle dans une santé loin d’être idéale, près de 60 % des banques affichant des rendements inférieurs au coût des fonds propres. Un ralentissement économique prolongé, avec des taux d’intérêt bas, voire négatifs, pourrait provoquer de nouveaux ravages. »[i]
Prenons le temps d’y réfléchir. Ce bastion de l’establishment confirme qu’un effondrement systémique devient chaque jour plus certain.
L’Allemagne, jusqu’ici de loin l’économie la plus performante de la zone euro, risque de devoir soutenir ses grandes banques, dont l’une (Deutsche Bank) détient des positions sur dérivés estimées à 45 000 milliards d’euros, soit près de douze fois le PIB allemand. Deutsche Bank a un bilan très réduit de 1 350 milliards d’euros et une valeur comptable des fonds propres de 64 milliards d’euros, soit un effet de levier simple de 21, mais sa capitalisation boursière, de seulement 14 milliards d’euros, raconte l’histoire de façon plus réaliste. Sans doute, dans une économie à peu près correcte, une banque dans cette position peut-elle se débrouiller quelque temps, mais l’Allemagne tourne mal, très mal. Les perspectives économiques de l’Allemagne reviennent à un compte à rebours vers la destruction de Deutsche Bank, et avec elle de Commerzbank.
Les conséquences à court terme de la prise de conscience que Lehman n’était qu’un goûter d’enfants comparé au festin qui s’annonce pour de grands grizzlis devraient être une ruée vers les liquidités en dollars. Ce sera vrai dans la communauté des investisseurs américains, qui, selon la FINRA, avait en septembre 556 milliards de dollars de prêts sur marge et de prêts en espèces en cours. Pour les entreprises notées spéculatives, ainsi que pour les moyennes et petites entreprises qui représentent quatre-vingts pour cent de toute économie moderne, leurs banquiers, soumis à la pression et soucieux de leurs propres résultats, retireront rapidement les facilités de crédit. Celles qui perdront leurs facilités bancaires retarderont le paiement de leurs fournisseurs tout en essayant d’encaisser plus tôt ce qui leur est dû. Les stocks s’accumuleront simplement et les faillites se multiplieront.
Près de huit consommateurs américains sur dix vivent de salaire en salaire, comme au Royaume-Uni. La musique doit continuer à jouer dans les secteurs non financiers, dans l’économie réelle, et l’État doit payer le musicien. En dehors des subventions et des aides sociales, il n’y aura pas de liquidités. Mais les banques se retrouveront avec des prêts non performants, et les gouvernements seront confrontés à la fois à un effondrement des recettes fiscales et à une escalade de leurs engagements sociaux. Nous approchons de la fin du système monétaire fiduciaire : l’inflation monétaire devra s’accélérer à un rythme encore plus élevé pour empêcher le système de s’effondrer sur lui-même.
Le signal qu’une crise se profile vient des alternatives aux monnaies d’État et aux actifs financiers qui leur sont liés. Au départ, il s’agit de préserver son patrimoine au moyen de réserves de valeur appropriées et d’une diversification du portefeuille afin de compenser la défaillance des investissements conventionnels. Jusqu’à présent, la seule valeur refuge accessible à avoir fait la une est l’or, mais il existe d’autres métaux précieux, en particulier l’argent et le platine. Le prix du palladium est si faussé par les pénuries que toute accumulation de ce métal pour des raisons monétaires est malavisée.
Les investisseurs qui estiment que le scénario décrit ci-dessus constitue un danger réel échangeront des monnaies fiduciaires de plus en plus dépourvues de valeur contre un métal précieux. Il n’est jamais trop tard. La performance terne de l’argent et du platine jusqu’ici, ainsi que le désintérêt général pour les mines qui extraient tous les métaux précieux, confirment que la phase actuelle du marché haussier de l’or n’en est qu’à ses débuts. La phase initiale de tout marché haussier est portée par une perte d’élan des vendeurs, conjuguée à une accumulation entre les mains sûres des initiés et des investisseurs avertis. Les initiés d’aujourd’hui ne sont pas les adeptes des théories du complot, ceux-là sont toujours présents. Les initiés des marchés des métaux précieux sont les opérateurs professionnels qui détectent un changement de marché ; ceux qui sont habituellement vendeurs à découvert et doivent se couvrir, les banquiers centraux qui perçoivent en privé un changement des tendances monétaires à long terme, et ceux qui ont connu et compris les précédents cycles de crédit.
Pour l’or, cette phase a commencé avec la fin du marché baissier en décembre 2015. La seconde phase haussière, marquée par la cassure des prix il y a seulement cinq mois, ne fait que commencer. La figure 1 l’illustre. On peut désormais s’attendre à ce que les investisseurs professionnels montent à bord, et leur intérêt devrait se traduire par une hausse des allocations de portefeuille en faveur des ETF sur l’or et des actions minières. Si l’histoire des investissements et la psychologie des investisseurs sont un guide, l’argent et le platine trouveront eux aussi de nouveaux acheteurs, ces investisseurs cherchant des alternatives en retard par rapport à l’or. Leurs prix devraient donc commencer à refléter les considérations monétaires déjà apparentes dans la performance de l’or.

Selon la théorie de Dow, qui guide tous les investisseurs suivant la tendance, la troisième et dernière phase du marché haussier est encore à venir et verra une participation croissante du public. Pour les marchés actions en général, elle correspond à une phase finale d'emballement, au cours de laquelle des investisseurs inexpérimentés sont attirés par ce qui doit leur sembler un moyen infaillible de gagner de l'argent.
Avant d'en arriver là, les gérants de portefeuille et les autres investisseurs professionnels continueront de commettre l'erreur de considérer l'or, l'argent et le platine comme de simples placements. Ce n'est pas le cas. Ils constituent l'alternative saine à la monnaie d'État non adossée à un actif, et tant que ces professionnels mesureront leurs performances dans une monnaie fiduciaire, ils persisteront nécessairement dans cette erreur.
La demande de métaux précieux sous forme physique, et il faut insister sur leur caractère physique, reflète avant tout le souhait de ne pas détenir de monnaies émises par les États ; selon l'évolution des politiques monétaires, leur usage comme monnaie pourrait même être totalement menacé. Cela relève de l'avenir. En attendant, la situation du marché indique à ceux qui, sur le terrain de l'investissement, suivent la théorie de Dow que nous entamons la deuxième phase d'un marché haussier plus large sur l'or. Il est donc temps d'avoir une vision de marché non seulement de l'or, mais aussi des deux principales alternatives métalliques, l'argent et le platine.
Nous devons maintenant examiner ces trois réserves de valeur.
L’or
L'or a toujours été un métal monétaire et le demeure : les banques centrales détiendraient 34 408 tonnes dans leurs réserves monétaires, soit 4 406 tonnes de plus qu'en 2008. C'est une monnaie saine, sans risque de contrepartie ; pour les banques centrales, il constitue donc une assurance contre la défaillance monétaire des autres devises et contre une défaillance systémique en général.
Les évaluations des stocks d'or hors sol, qui visent à nous donner une quantité mondiale de monnaie saine après la fin du système fiduciaire, sont toujours erronées, d'une part parce que la quantité réelle des stocks d'or hors sol est inconnue, et d'autre part parce que seul l'or détenu à des fins monétaires est pertinent.
Depuis 2009, les estimations du World Gold Council, souvent citées comme parole d'évangile, reposent sur celles de Thompson Reuters GFMS (GFMS). En 2011, les chiffres de GFMS évaluaient ce total à 171 300 tonnes, ce qui incluait une estimation des stocks hors sol de 12 780 tonnes en 1492, l'année où Christophe Colomb, comme l'a dit de façon mémorable Fats Waller, a traversé l'océan bleu.
James Turk, de Goldmoney, avec l'aide du Dr Juan Castañeda, a examiné la base de l'estimation de GFMS et a conclu qu'elle était trop élevée. Le raisonnement figure dans l'article de Turk, ici (voir en particulier les pages 9 à 13). Turk estime pour sa part le stock de 1492 à 297 tonnes, conformément à d'autres recherches, et sa estimation de la production ultérieure avant 2011 est inférieure de 3 573 tonnes au calcul de GFMS. Fin 2018, en partant des estimations ultérieures des chiffres annuels de production minière[ii] (même si les sources présentent quelques écarts), j'estime que le chiffre de 193 472,4 tonnes publié par le WGC pour 2018 est trop élevé de 17 206 tonnes, soit près de 10 % au-dessus de ce qu'il devrait être.
On peut se demander pourquoi un écart de 10 % sur les stocks hors sol importe, mais il importe énormément si l'on considère les seuls autres chiffres évalués connus avec un certain degré de confiance. En retenant les chiffres du WGC pour les lingots et pièces détenus à titre d'investissement, que nous pouvons raisonnablement supposer fondés sur des estimations assez solides, et en y ajoutant l'or monétaire déclaré par les banques centrales, nous obtenons un total d'or classé comme monnaie de 75 686,5 tonnes. Il faut y voir le chiffre de base de la masse monétaire mondiale en or, et non les 193 472,4 tonnes communément admises, ni même notre estimation modifiée plus basse de 176 266 tonnes. Mais comme, selon les chiffres de Turk et les estimations ultérieures de la production minière, il reste non pas 117 786 tonnes mais 100 579 tonnes pour les usages non monétaires, l'offre future issue des rebuts en cas de hausse des prix sera nettement plus tendue qu'on ne le pense généralement.
Cela importe tout particulièrement au regard des importantes quantités de substituts de l'or sur les marchés réglementés et non réglementés. En additionnant simplement les trois grands marchés, le London Bullion Market, le Comex et les contrats à terme sur l'or de Shanghai, on obtient un équivalent papier de 9 563, 1 485 et 552 tonnes respectivement à fin juin 2018 (dernière date pour laquelle les chiffres de la BRI sont disponibles). À ces quantités d'or papier, il faut ajouter une quantité inconnue de comptes d'or non alloué auprès des banques de métaux précieux, qui fonctionnent en réserves fractionnaires.
Ces chiffres représentent la position vendeuse de l'establishment.
Si le mouvement de sortie de la monnaie fiduciaire vers l'or se développe, le système financier devra non seulement répondre à la demande de ceux qui vendent des devises fiduciaires contre de l'or, mais aussi absorber la liquidation des substituts papier. Sur un marché ordonné, qui a le temps de s'ajuster à la hausse des prix, ce n'est pas nécessairement un problème et les substituts papier peuvent subsister. Mais lorsque l'origine de la nouvelle demande est une crise systémique et monétaire, l'effet sur les prix risque d'être soudain et de menacer l'ensemble du système bancaire des métaux précieux.
Compte tenu de l'ampleur des risques liés à une crise financière de plus en plus probable, la relation entre l'or et la monnaie fiduciaire est désormais la considération la plus urgente pour toute personne qui détient ou gère des actifs financiers libellés en monnaie fiduciaire. Pourtant, très peu d'entre elles en ont conscience.
Argent
Lorsque l’argent constituait l’ossature de la monnaie métallique, son pouvoir d’achat par rapport à l’or se situait pendant des siècles autour de 12:1, avant que Sir Isaac Newton, alors Master of the Royal Mint (directeur de la Monnaie royale), ne le fixe à 15,5:1 au début du XVIIIe siècle. L’étalon bimétallique qu’il a introduit ne s’est pas révélé un concept réussi, car la préférence de l’économie pour une monnaie en circulation entrait en conflit avec la préférence des négociants pour l’or dans le règlement des échanges. Finalement, les pays européens qui reposaient sur un étalon argent ou bimétallique sont passés à un étalon exclusivement or en 1873, bien que l’argent ait continué à circuler sous forme de pièces, et le prix de l’argent par rapport à l’or a nettement baissé.
Depuis lors, l’argent est avant tout un métal industriel en Occident, mais il circulait encore au Moyen-Orient et ailleurs sous la forme de thalers de Marie-Thérèse jusqu’au début des années 1970. Aujourd’hui, le ratio or-argent s’établit à 84, bien loin des 15,5 de Newton et de la rareté estimée de l’argent dans la croûte terrestre par rapport à l’or, soit environ 18,75 fois.
Selon le Silver Institute, l’offre totale en 2018 s’élevait à 1 004,3 millions d’onces, dont 855,7 Moz provenaient de la production minière et 151,3 Moz du recyclage. La demande physique totale (y compris 181,2 Moz pour les pièces et les lingots) était estimée à un niveau légèrement supérieur, soit 1 033,5 Moz. En outre, les flux nets liés à l’investissement ont ajouté une demande nette de 50,1 Moz, ce qui donne un déficit total de 80,1 Moz, soit 8 % de l’offre totale.[iii]
L’argent étant un sous-produit de l’extraction minière, son offre dépend fortement de la production minière de métaux de base, en particulier le plomb, le zinc, le cuivre et l’or. Les mines d’argent primaires ne représentent que 26 % de la production minière mondiale. Par conséquent, la capacité des mines à accroître leur production d’argent pour répondre à une demande croissante est très limitée. De plus, en cas de ralentissement économique, la production de métaux de base est susceptible de diminuer en raison de la baisse de la demande, ce qui réduit également l’offre d’argent.
La demande industrielle, qui représente 57 % de l’offre totale, a été remarquablement stable ces dernières années, mais on peut évidemment s’attendre à ce qu’elle recule en cas de ralentissement économique, compensée dans une certaine mesure par la faible cyclicité des marchés du photovoltaïque, de l’électrique et de l’électronique, ainsi que de la désinfection, en croissance. L’équilibre entre la baisse de l’offre minière et celle de la demande industrielle sera également déterminé par leurs rythmes de déclin respectifs. 63 % de l’offre totale d’argent (recyclage compris) est liée à la demande de métaux de base, tandis que l’usage industriel n’absorbe que 57 % de l’offre totale. Par conséquent, on peut s’attendre à ce qu’une récession ait un effet globalement neutre sur l’équilibre d’ensemble entre l’offre et la demande industrielles.
Les ventes annuelles de lingots et de pièces, à 181,2 Moz, ne valent que 3,2 milliards de dollars et doivent être replacées dans le contexte de la demande d’investissement en Asie, où la pièce d’argent a traditionnellement été acceptée comme monnaie en circulation. En cas de perturbation monétaire, le potentiel de la demande d’argent dans ces marchés très peuplés est considérable. L’Inde est un marché important, avec un historique de niveaux d’importation élevés, même en période relativement stable. Depuis le début de 2010, l’Inde a importé bien plus d’un milliard d’onces.[iv]
L’historique de la demande en Inde montre qu’elle est fortement associée à la préservation de la richesse, et compte tenu du ratio or/argent élevé, cela ne peut qu’alimenter la demande indienne d’argent lorsque le prix de l’or augmente. La Chine a été le premier fournisseur de l’Inde, et la hausse des marchés devrait également réduire tout excédent d’argent que la Chine pourrait exporter, ce qui exercerait une pression sur l’approvisionnement indien.
En tant que producteur, la Chine se classe au troisième rang des pays miniers, et elle est aussi un grand consommateur, avec 166 Moz par an. Depuis 2014, la demande d’investissement en lingots est restée modérée à la suite des mesures de lutte contre la corruption, un facteur qui a exercé une pression à la baisse sur les prix mondiaux. En 2017, la demande annuelle d’investissement en Chine était tombée à 7,5 Moz, soit seulement 5 % du total mondial.
À mesure que la situation monétaire évolue et que le prix de l’or augmente, l’intérêt des investisseurs chinois pour l’argent devrait lui aussi croître. La demande devrait émaner d’épargnants ordinaires, tant sous forme de bijoux que de lingots et de pièces. C’est la monnaie des masses, mais il faut admettre que les millennials avertis sont susceptibles d’envisager également des alternatives de type cryptomonnaie.
En règle générale, lorsque le prix de l’or augmente, le prix de l’argent tend à progresser de 1,5 à 2,0 fois plus que celui de l’or. De plus, aux premiers stades d’un marché haussier de l’or, l’argent a tendance à être à la traîne, avant de rattraper son retard. Cela s’explique par le fait que les marchés financiers considèrent l’or comme un métal plus monétaire que l’argent et se tournent principalement vers lui lorsque les perspectives de dépréciation des monnaies semblent initialement s’accentuer.
La phase haussière de l’or a débuté en décembre 2015 et n’a été confirmée qu’en juin dernier, lorsqu’il est sorti d’une longue phase de consolidation. À ce jour, le prix de l’or en dollars a augmenté de 42 %, tandis que celui de l’argent n’a progressé que de 26 %. Cela correspond à une phase initiale d’un marché haussier durable pour les métaux précieux et laisse penser qu’une accélération de la hausse du prix de l’argent interviendra lors du prochain mouvement haussier de l’or.
Platine
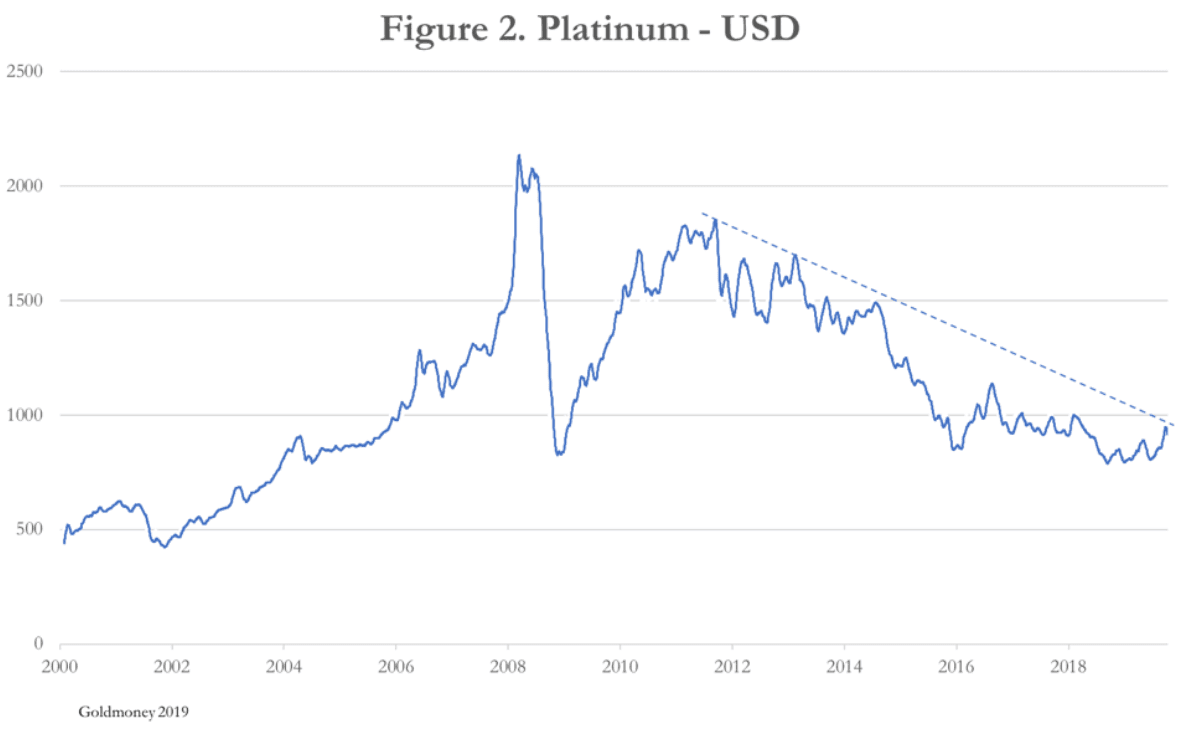
Le graphique du platine de la Figure 2 montre que celui-ci n’a pas réussi, jusqu’à présent, à sortir de manière convaincante du marché baissier qui a débuté en 2011 et qu’il n’est aujourd’hui que 15 % au-dessus de ses plus bas enregistrés après le choc Lehman et en août 2018. Tant que ces deux plus bas tiendront, les analystes techniques concluront qu’un double creux s’est formé, auquel cas le cours du platine pourrait plus que doubler.
Le platine est très rare : sa présence n’équivaut qu’à un trentième de celle de l’or. 72 % de la production annuelle, d’environ 190 tonnes, proviennent de mines sud-africaines et 8 % du Zimbabwe. En tenant compte du recyclage, l’offre annuelle totale s’est élevée en 2018 à 8 060 millions d’onces, et devrait atteindre 8 390 Moz cette année.[v]
Les cours du platine ont souffert ces dernières années : la tendance à la baisse de la demande de moteurs diesel, qui dépendent davantage du platine pour la conversion catalytique, a été remplacée par une tendance à la hausse de la demande de moteurs à essence, qui dépendent davantage du palladium et du rhodium. Les analystes prévoient ainsi des déficits de plus de 700 000 onces pour le palladium en 2020, une tendance qui devrait se poursuivre, tandis que l’offre de platine continue d’excéder la demande industrielle.
On s’attendait à ce que l’industrie automobile revienne à un usage plus important du platine dans les pots catalytiques, par rapport au mélange actuel de palladium et de rhodium. Malgré la hausse des cours du palladium, rien n’indique que cela se produise. De plus, le recul de la demande de véhicules en Chine et ailleurs, alors que les réglementations sur les émissions continuent de se durcir, conduit les analystes à réduire leurs prévisions de demande catalytique pour l’ensemble des métaux du groupe du platine.
Par conséquent, la demande de platine est devenue de plus en plus dépendante de l’investissement. Mais là aussi, une performance décevante des cours a entraîné ces dernières années une liquidation persistante des ETF, bien que cela semble évoluer. La demande de bijouterie est restée globalement stable.
En résumé, le marché du platine manque actuellement de facteurs manifestement positifs, mais cela est déjà reflété dans la performance décevante des cours et dans leur niveau actuel. Il suffirait d’un regain d’intérêt pour l’investissement pour faire monter les cours : le prix pourrait alors facilement doubler à partir de ce double creux, et peut-être surpasser l’or lors de la prochaine phase haussière. Cela se produira probablement à mesure que les gérants d’investissement et le grand public comprendront mieux la dépréciation monétaire, ce qui submergerait les quantités physiques disponibles.
[ii] Voir https://www.statista.com/statistics/238414/global-gold-production-since-2005/
[iii] Voir https://www.silverinstitute.org/silver-supply-demand/
[iv] Voir page 2 : https://www.silverinstitute.org/wp-content/uploads/2017/05/IndiaMarketStudySep2017.pdf
[v] Voir https://www.platinuminvestment.com/files/438549/WPIC_Platinum_Quarterly_Q2_2019.pdf
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.