
Cet article explique pourquoi le seul cycle qui compte est celui du crédit bancaire, à partir duquel toutes les autres observations cycliques devraient être faites. Mais cela ne suffit pas, car les cycles de crédit bancaire ne détruisent pas à eux seuls les monnaies : c’est la conséquence des politiques des banques centrales et de l’expansion de la base monétaire.
La relation entre la base monétaire et les variations du pouvoir d’achat d’une monnaie n’est pas mécanique. Elle ne fait que planter le décor. Ce qui importe, c’est la perception largement répandue du public quant au volume de liquidités dont chacun a personnellement besoin pour ses dépenses. C’est en modifiant le rapport entre la monnaie détenue et les besoins anticipés que le pouvoir d’achat est radicalement altéré ; aux premiers stades d’une hyperinflation des prix, cela provoque des déséquilibres entre l’offre et la demande, d’où les achats de panique de produits essentiels que l’on observe aujourd’hui.
Les paniques sur l’énergie et d’autres biens de première nécessité ne sont qu’un début. À moins d’y mettre un terme en arrêtant l’expansion de la monnaie et du crédit, les dislocations actuelles glisseront rapidement vers une fuite plus large de la monnaie vers les biens réels, soit un « crack-up boom ».
Introduction
Depuis dix-huit mois, le monde connaît une flambée des prix des matières premières, qui a inévitablement alimenté les spéculations sur un nouveau cycle de Kondratieff, ou onde K. Une recherche sur Google le décrit comme un long cycle d’activité économique des économies capitalistes, d’une durée de 40 à 60 ans. Il marque des périodes d’évolution et de correction, portées par l’innovation technologique.[i]Les tenants actuels de cette théorie la décrivent en termes de saisons. Le printemps est la reprise, qui conduit à un essor. L’été est une progression de la richesse et de l’aisance, avec un ralentissement de la croissance. L’automne correspond à une conjoncture économique stagnante. Et l’hiver est une dépression débilitante. Mais ces descriptions ne figuraient pas dans les travaux de Kondratieff. Van Duijn[ii] l’a interprété différemment, autour des cycles de vie : introduction, croissance, maturité et déclin.
Nous devons écarter le mot croissance et lui substituer celui de progrès. La croissance mesurée par le PIB n’est rien d’autre qu’une augmentation de la quantité de monnaie et de crédit bancaire en circulation, et n’a donc aucun sens. La plupart de ceux qui parlent de croissance croient décrire le progrès, c’est-à-dire une amélioration générale de la qualité de vie. En réalité, ils cautionnent l’inflationnisme.
Il ne fait guère de doute que le progrès économique est inégal, mais cela tient à l’innovation. Les disciples de Kondratieff soutiennent que l’innovation est un phénomène cyclique, faute de quoi la théorie cyclique ne tient pas. Un historien de l’économie rétorquerait que l’innovation procède de l’application de découvertes technologiques qui, par nature, sont des événements aléatoires et non cycliques.
Par ailleurs, il faut décider comment mesurer l’onde K. S’agit-il des fluctuations du niveau des prix, et de quels prix, ou des volumes de production ? Rappelons que le PIB et le PNB n’ont été inventés que dans les années 1930, et que tous les chiffres de PIB antérieurs relèvent de la conjecture. Est-elle portée par la thèse de Walt Rostow selon laquelle l’onde K résulte des variations de la rareté relative des denrées alimentaires et des matières premières ?[iii] Ou s’agit-il d’un phénomène monétaire, qui semble avoir cessé après la Seconde Guerre mondiale, lorsque l’expansion monétaire n’était plus entravée par l’étalon-or ?
Cet argument était cohérent avec celui avancé par Edward Bernstein, conseiller clé de la délégation américaine à Bretton Woods, lorsqu’il concluait que la guerre n’avait pas à être suivie de la profonde dépression d’après-guerre que, selon les précédents historiques, l’on attendait alors largement. Les théories des ondes de Kondratieff ont été enterrées par l’absence de crise après la guerre, jusqu’à ce que l’inflation des prix commence à s’accélérer dans les années 1970 et que Kondratieff redevienne à la mode.
Kondratieff soutenait que sa théorie des ondes est un phénomène capitaliste mondial, applicable aux grandes économies et décelable dans celles-ci, comme la Grande-Bretagne, l’Amérique et l’Allemagne. Mais aucune donnée statistique n’atteste d’une onde longue dans la production industrielle britannique durant la première moitié du XIXe siècle, lorsque Britannia dominait les vagues économiques. Et si des crises financières se sont produites de temps à autre, la phase descendante qui aurait complété le cycle de Kondratieff ne s’est jamais matérialisée.
Aujourd’hui, alors que les ondes K sont au cœur de tant d’analyses des facteurs cycliques et de leur extrapolation, le manque de preuves et de rigueur de la théorie de Kondratieff devrait préoccuper ceux qui y croient. Que le rythme du progrès humain varie est incontestable, et l’on ne peut nier l’existence d’un cycle discernible de ces variations, au-delà des influences saisonnières ordinaires. Mais il s’agit d’un cycle du crédit, facteur que Bernstein avait au moins partiellement compris, lorsqu’il a correctement supposé que, pour enterrer une dépression d’après-guerre, il fallait accroître la quantité de monnaie.
Cycles du crédit bancaire et inflation
Lorsque l’inflation de la masse monétaire résulte principalement du crédit bancaire, elle est de nature cyclique. Ses conséquences sur le pouvoir d’achat de la monnaie suivent le cycle, mais avec un décalage dans le temps. De plus, l’effet est plus faible dans une population qui a tendance à épargner que dans une population qui consacre une plus grande part de ses revenus à la consommation immédiate. Cet effet n’appelle pas d’autre commentaire, sinon pour préciser que, sur l’ensemble du cycle du crédit bancaire, les prix sont susceptibles de rester relativement stables. Telle était la situation en Grande-Bretagne, qui a dominé l’économie mondiale pendant la majeure partie de la période comprise entre l’introduction du souverain en or, à la suite du Coinage Act de 1816, et la Première Guerre mondiale.La figure 1 confirme que, malgré des niveaux fluctuants de crédit bancaire, le niveau général des prix est resté globalement inchangé de 1822 à 1914. L’effet sur les prix de l’expansion de la monnaie adossée à des pièces entre ces deux dates et de la hausse de la population a compensé la baisse des coûts de production, due à la combinaison d’améliorations des méthodes de production, de progrès technologiques et de volumes accrus. Ce que le graphique ne peut pas refléter, c’est le remarquable progrès accompli dans l’amélioration du niveau de vie de tous au cours du XIXe siècle.

L’étalon-or a été abandonné au début de la Première Guerre mondiale, et le niveau général des prix a plus que doublé. Après avoir vu les prix augmenter pendant la guerre, le comité Cunliffe a recommandé en décembre 1919 un retour à l’étalon-or, et l’offre de monnaie a été restreinte à partir de 1920 dans cette perspective. Un étalon-lingot d’or, plutôt qu’un étalon-pièces, a été instauré en 1925, fixant la livre sterling au taux d’avant-guerre de 4,8665 $, qui est resté en vigueur jusqu’en 1931.[iv] À partir de là, le pouvoir d’achat de la monnaie a commencé son long déclin à mesure que la masse monétaire des banques centrales s’étendait.
Ces changements ne présentent aucune cyclicité à long terme. Après l’abandon de l’étalon-or, et à l’instar des autres monnaies qui ont renoncé à la convertibilité en or dans les années 1930, la livre sterling s’est simplement enfoncée. La clé de cette dévaluation n’est pas la fluctuation du crédit bancaire, mais l’expansion de la monnaie de base. Et rien ne prouve l’existence d’un cycle de Kondratieff, ni d’aucun autre cycle de production à long terme. Il ne peut s’agir que d’un effet monétaire.
Le rôle de la monnaie dans les ondes longues
Il convient de garder à l’esprit que les prétendues preuves découvertes par Kondratieff relevaient de la pensée d’un marxiste convaincu que le capitalisme échouerait. Le repli d’un hiver capitaliste, ou le ralentissement de la croissance — quelle que soit la définition retenue —, était inscrit d’avance dans la recette anticapitaliste. Les marxistes et les autres socialistes étaient, et demeurent, trop prompts à invoquer de prétendues défaillances du capitalisme, que prouveraient à leurs yeux les récessions, les crises et les dépressions périodiques.Le biais économique de Kondratieff a pu, ou non, influencer son analyse — seul un examen approfondi de sa conscience lui aurait permis d’y répondre. Mais en l’absence de preuves solides à l’appui de sa théorie des ondes, nous devrions l’écarter. Après tout, l’histoire regorge d’exemples de la ferveur quasi religieuse avec laquelle surgissent des théories trompeuses en économie et en matière monétaire. Les conséquences des cycles des taches solaires et l’importance supposée des dates anniversaires illustrent bien ce thème digne d’une séance de spiritisme.
Les théories de cycles non monétaires, telles que celle conçue par Kondratieff, ont le socialisme en leur cœur. On y suppose que les capitalistes, hommes d’affaires bourgeois cherchant, grâce à la division du travail, à fabriquer et à fournir des biens de consommation en vue d’un profit, sont, par cupidité, imprudents face aux risques commerciaux du surinvestissement. C’est absurde. Les imprudents sont vite repérés sur les marchés libres, et tout aussi vite écartés. Les entrepreneurs et les hommes d’affaires qui réussissent sont très conscients du risque et ne se lancent pas dans des projets en s’attendant à ce qu’ils soient déficitaires ; il est donc faux de prétendre que le système capitaliste échoue pour cette raison.
Au contraire, les marchés véritablement libres sont entièrement responsables de l’amélioration rapide de la condition humaine, tandis que c’est l’intervention de l’État qui provoque des crises périodiques, en perturbant les relations entre producteurs et consommateurs et en déclenchant un cycle de répression des taux d’intérêt et d’expansion monétaire.
Les marchés véritablement libres produisent le progrès économique en anticipant la demande des consommateurs et en déployant le capital de manière efficace pour y répondre. Ce n’est pas un hasard si les économies où l’intervention de l’État est minimale offrent des niveaux de vie bien supérieurs à ceux des économies dirigées dans le détail par les gouvernements. Hong Kong, sous une administration britannique non interventionniste, dépourvue de ressources naturelles et confrontée à des flots de réfugiés démunis venus de Chine continentale, offrait un contraste saisissant avec la Chine de Mao. L’Allemagne de l’Est et l’Allemagne de l’Ouest de l’après-guerre, peuplées du même peuple, la première communiste et la seconde capitaliste, fournissent une preuve supplémentaire et incontestable que le capitalisme réussit là où le socialisme échoue.
Le socialisme marxiste supprime les cycles par la méthode la plus brutale. Il ne peut se prêter aux calculs économiques nécessaires pour relier la production à la demande anticipée. Il n’existe aucun mécanisme de redistribution du capital en vue d’un emploi plus efficace. La consommation n’est jamais satisfaite, et les consommateurs doivent attendre interminablement que des produits de qualité inférieure leur soient fournis. Toute apparence de cycle est tout simplement supprimée.
La quasi-totalité de la littérature sur les ondes longues suppose que les prix varient uniquement en raison de l’offre et de la demande de matières premières et de biens, et jamais en raison des variations de la quantité de monnaie et de crédit. Pourtant, même sous l’étalon-or, les quantités de monnaie et de crédit variaient en permanence. En Grande-Bretagne, et donc dans le reste du monde financièrement développé qui adopta ses pratiques bancaires, l’or ne constituait qu’une couverture partielle de la monnaie et des dépôts bancaires, lesquels, depuis l’époque des orfèvres de Londres, facilitaient aussi la création de dette en dehors du système bancaire. Si l’or fut d’abord utilisé comme monnaie métallique, ce rôle dans les transactions a lui aussi cessé en 1914, lorsque la Grande-Bretagne a abandonné l’étalon de la pièce d’or.
Après avoir expliqué la nature aléatoire du capitalisme de marché libre, il faut expliquer en quoi la banque capitaliste en diffère. Elle doit son origine aux orfèvres de Londres, qui recevaient des dépôts pour les utiliser à leur propre profit, versant six pour cent sur les bénéfices tirés de leurs opérations sur l’argent. Cette pratique a évolué vers la banque à réserves fractionnaires, qui est devenue le modèle bancaire de l’Empire britannique et du reste du monde.
Outre le renouvellement de la charte de la Banque d’Angleterre, le Bank Charter Act de 1844 a encore légitimé la banque à réserves fractionnaires en cédant à l’argument de la Banking School selon lequel la quantité de crédit en circulation est correctement régulée par le jeu ordinaire de la concurrence bancaire.
Si les banques agissaient indépendamment les unes des autres, en concurrence pour attirer clients et activité, on pourrait raisonnablement conclure qu’il y aurait de temps à autre des faillites bancaires aléatoires, sans caractère cyclique, comme le soutenait la Banking School. Dans le commerce capitaliste, c’est ce processus de destruction créatrice qui garantit que les consommateurs sont le mieux servis et que l’économie progresse à leur avantage. Mais il en va autrement des banques. Chaque banque crée des dépôts qui sont échangés entre les autres banques, et les déséquilibres sont compensés de manière centralisée. Chaque banque entretient donc des relations financières avec ses concurrentes et est exposée à leurs risques de contrepartie, ce qui, s’ils se matérialisent, entraîne des pertes pour elle-même et pour les autres banques, au risque, in extremis, d’une crise systémique. La banque est donc un cartel dont les membres, agissant dans leur propre intérêt, tendent à agir de concert. Au XIXᵉ siècle, cela a conduit à des crises systémiques, dont les plus célèbres furent les faillites d’Overend Gurney et de Baring. C’est pour répondre à ce risque systémique que les banques centrales se sont attribué le rôle de prêteur en dernier ressort, afin que de telles faillites soient à l’avenir contenues.
Mais cette atténuation du risque n’a fait que renforcer encore le cartel bancaire, ouvrant la possibilité d’une défaillance complète du système bancaire et monétaire. Et comme les banquiers bénéficient d’une responsabilité limitée et ne risquent personnellement guère plus que leur salaire, sachant qu’une banque centrale les soutiendra toujours, l’expansion imprudente des bilans est largement récompensée — jusqu’à ce qu’elle échoue. Fred « the shred » Goodwin, qui a transformé une Royal Bank of Scotland tranquille en la plus grande banque d’Europe avant qu’elle ne s’effondre et passe sous contrôle public, en est un exemple récent.
Ce sont ces différences entre la banque et les autres activités commerciales qui engendrent un cycle d’expansion et de contraction du crédit bancaire, tandis que les activités des entreprises non financières ne peuvent pas être à l’origine de cycles. La structure du système bancaire, soutenue par l’État, tente de le contrôler. Les gouvernements, par l’intermédiaire de leurs banques centrales, déclenchent également une période d’essor de l’activité économique en comprimant les taux d’intérêt, principal moyen d’encourager la croissance de la monnaie et du crédit. Les distorsions créées par ces interventions et leur poursuite conduisent inévitablement à une crise terminale. Comme l’a exprimé Ludwig von Mises :
« Le mouvement ondulatoire qui affecte le système économique, la récurrence de périodes d’essor suivies de périodes de dépression, est le résultat inévitable des tentatives, sans cesse répétées, d’abaisser le taux d’intérêt brut du marché au moyen de l’expansion du crédit. Il n’existe aucun moyen d’éviter l’effondrement final d’un essor provoqué par l’expansion du crédit. L’alternative est seulement de savoir si la crise doit survenir plus tôt, par suite de l’abandon volontaire de toute nouvelle expansion du crédit, ou plus tard, sous la forme d’une catastrophe finale et totale du système monétaire concerné. »[v]
Une longue période d’expansion du crédit, avec des à-coups relativement mineurs, s’achevant par une telle crise, pourrait aisément être confondue avec un cycle de Kondratieff de 40 à 60 ans. Mais l’erreur consiste à en méconnaître l’origine. Kondratieff a tenté de nous persuader que l’alternance d’essors et de crises était un trait des défaillances des entreprises capitalistes, alors qu’il s’agit d’un problème de monnaie et de crédit. L’ironie est que Staline refusa d’admettre même l’existence d’une phase d’expansion dans le capitalisme, condamnant Kondratieff au goulag, puis au peloton d’exécution en 1938. Il avait vécu en marxiste-léniniste et fut exécuté par le système qu’il vénérait.
Ayant identifié la source des cycles comme étant une combinaison de l’action de l’État et des fluctuations de la monnaie et du crédit dans un système bancaire soutenu par l’État, et non la production capitaliste en vue du profit, nous pouvons admettre qu’il existe d’autres conséquences cycliques. Leur existence relève généralement de la conjecture. Les cycles purement financiers, tels que la théorie des vagues d’Elliott, devront eux aussi leurs forces motrices aux cycles du crédit et non à l’activité économique.
L’effet sur les prix des matières premières et des biens de consommation
Les adeptes des ondes de Kondratieff affirment que les marchés haussiers et baissiers des matières premières résultent d’une onde K composée d’un printemps et d’un été, suivis d’un automne, où elle atteint son sommet, puis d’un hiver, où elle s’effondre avant de remonter vers le cycle suivant. Or nous avons démontré que les faits ne confirment pas l’existence de l’onde K. En réalité, les variations du niveau général des prix des matières premières dépendent des variations de la quantité de monnaie. Et, comme nous l’avons vu, le crédit bancaire comporte une composante de base et une composante cyclique.Nous devons maintenant déplacer notre attention des statistiques de long terme du Royaume-Uni présentées dans la Figure 1 vers la situation contemporaine du dollar américain, monnaie dans laquelle les matières premières sont cotées presque exclusivement depuis le début des années 1970. Le graphique ci-dessous, issu de la Fed de Saint-Louis, représente un indice des matières industrielles depuis 1992.
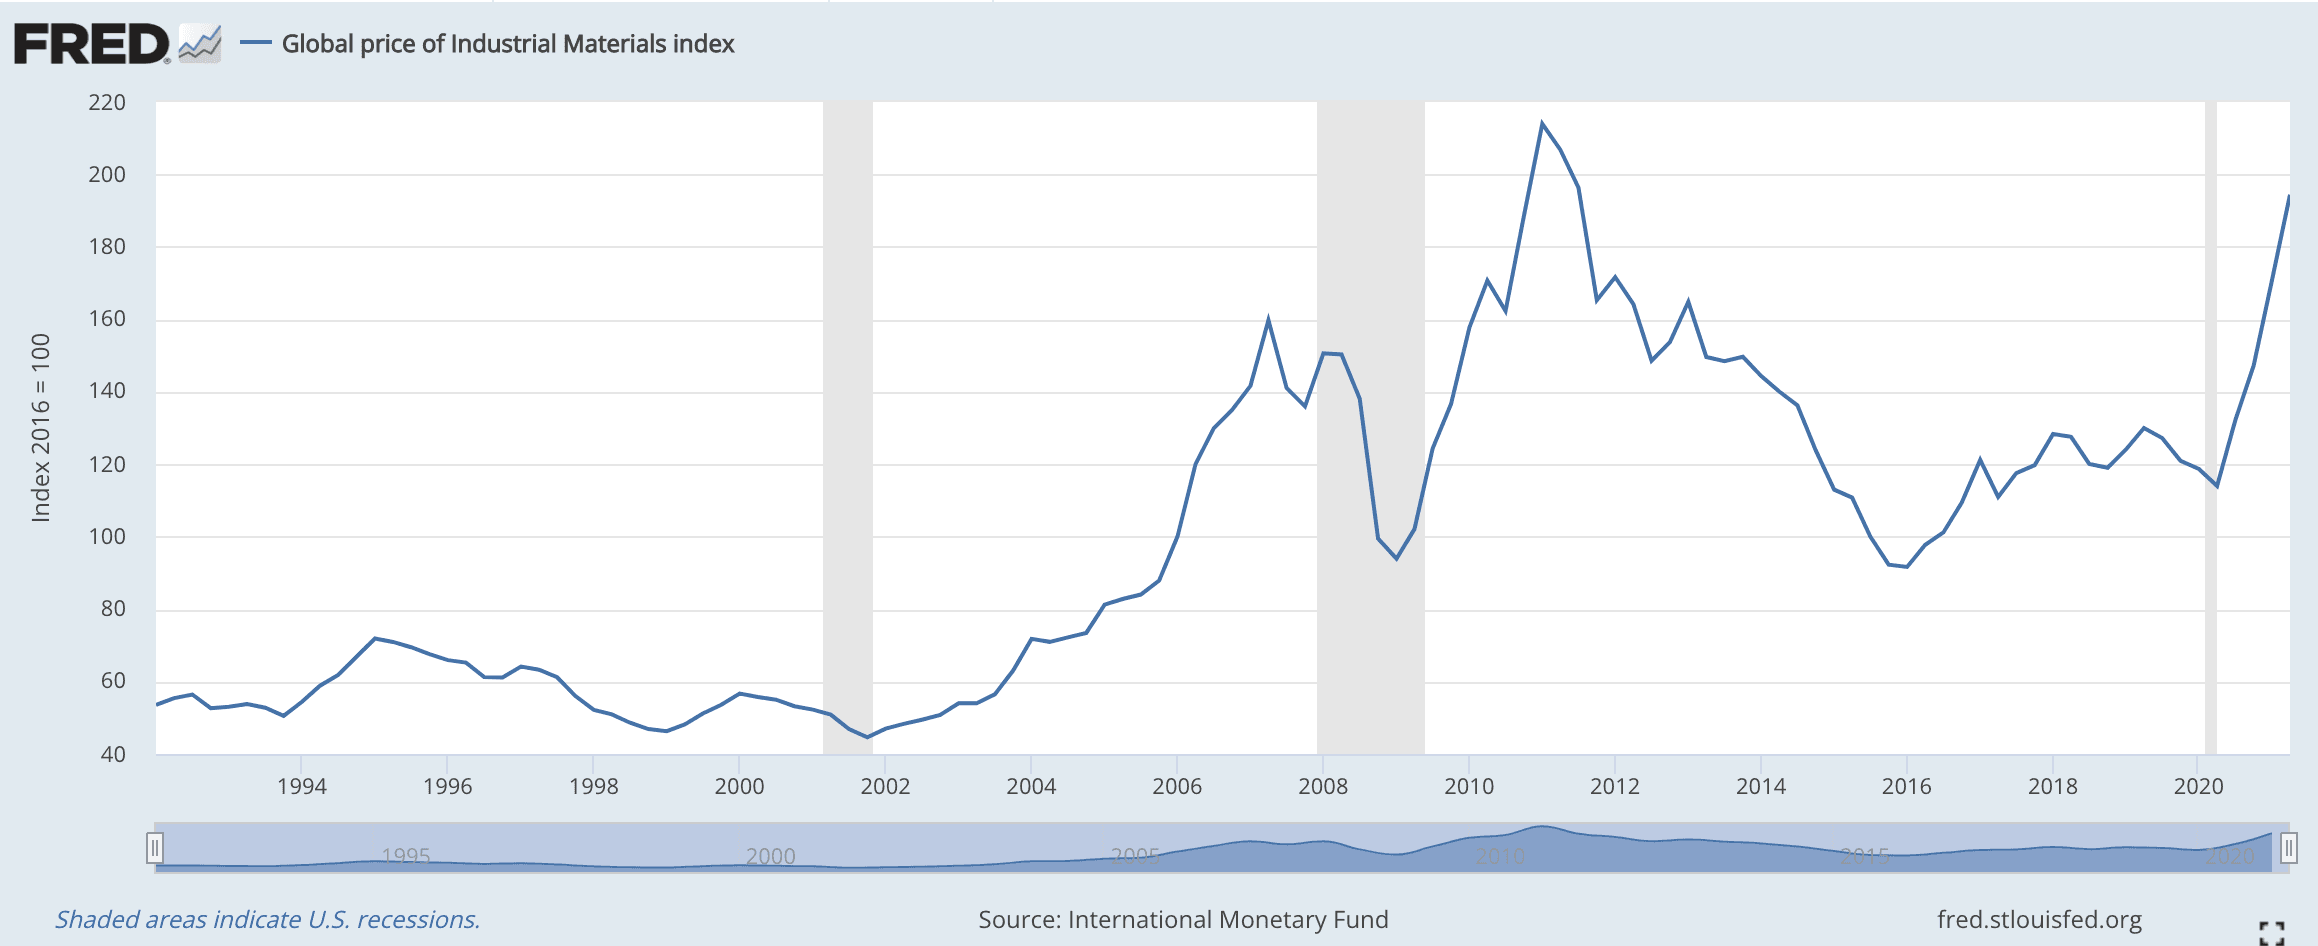
On comprend pourquoi le mythe de Kondratieff peut perdurer, les prix des matières industrielles ayant plus que diminué de moitié entre 2011 et 2016. Mais ces fluctuations provenaient pour l’essentiel du côté du dollar dans la formation des prix, dont l’indice pondéré par les échanges commerciaux a fortement progressé entre ces deux dates. Entre 2016 et 2018, le dollar s’est affaibli, avant de se renforcer jusqu’en 2020. Il est clair que c’est le pouvoir d’achat du dollar qui a orienté les flux, tant spéculatifs que commerciaux, sur les marchés internationaux des matières premières.
En mars 2020, la Fed a ramené son taux directeur à la limite inférieure de zéro et annoncé un assouplissement quantitatif (création monétaire) sans précédent de 120 milliards de dollars par mois. La Figure 2 ci-dessous montre les conséquences sur le niveau général des prix des matières premières.

Depuis la fin du mois de mars, les composants de ce fonds indiciel ont presque doublé de prix et, après une période de consolidation, semblent de nouveau en hausse. Les adeptes de l’onde K pourraient y voir la preuve d’un nouveau printemps ou d’un nouvel été de Kondratieff, l’économie mondiale s’apprêtant à connaître un nouvel élan de « croissance » économique. Mais cette lecture ignore l’expansion du bilan de la Fed, reflétée dans la base monétaire, que montre le graphique FRED suivant.

La base monétaire a approximativement doublé depuis les mesures de soutien prises par la Fed en mars 2020, et ce, en plus de l’expansion qui a suivi la crise Lehman. La précédente expansion avait érodé le pouvoir d’achat du dollar dans une mesure comparable, exprimé en prix des matières premières, comme le montre la Figure 2.
Les conséquences observables de l’inflation des prix
Les hausses soudaines de la quantité de monnaie perturbent les marchés des biens et des services ainsi que le comportement des individus. Outre l’érosion du pouvoir d’achat d’une monnaie, l’approvisionnement en biens essentiels se désorganise sous l’effet de variations inattendues de la demande. Tout au long de l’histoire, on a constaté ces conséquences inflationnistes, souvent aggravées par les tentatives étatistes d’imposer des contrôles des prix. L’empereur romain Dioclétien, avec son édit sur les prix maximums, a provoqué la famine parmi les citoyens, contraints de quitter Rome pour chercher de la nourriture dans la campagne environnante. L’édit a rendu non rentable la fourniture de denrées alimentaires, entraînant une pénurie extrême. Sous le règne d’Henri Ier en Angleterre, une crise monétaire a éclaté en 1124 à cause de la dépréciation des pièces d’argent ; combinée à une mauvaise récolte, elle a fait grimper le prix des produits de base et provoqué une famine généralisée. La Révolution française a été attribuée à l’insensibilité de la royauté et de l’aristocratie envers le peuple ; mais elle est survenue à l’époque de l’inflation des assignats, qui a exacerbé le mécontentement des classes inférieures et conduit à la prise de la Bastille. Aujourd’hui, nous assistons à une perturbation généralisée des approvisionnements essentiels, de l’énergie aux produits alimentaires gazeux. La leçon de l’histoire est que cela ne fait que commencer.Pourquoi les perturbations actuelles de la logistique et de l’énergie ne font que commencer
Les problèmes surgissent parce que la connaissance qu’ont les individus de la relation entre la monnaie et les biens provient du passé récent. Ils s’appuient sur cette connaissance pour décider de ce qu’ils achèteront en vue d’une consommation future et, s’ils sont en affaires, en vue de la production. Dans ce dernier cas, ils peuvent modifier leurs politiques de stocks, en abandonnant les pratiques actuelles de flux tendus afin de s’assurer de disposer d’un stock suffisant de composants, ce qui fait augmenter la demande pour ces derniers et crée des pénuries de facteurs de production essentiels.Face aux pénuries, les consommateurs modifient l’équilibre entre leurs liquidités monétaires et les biens dont ils n’ont pas nécessairement un besoin immédiat, mais qu’ils comptent consommer à une date ultérieure. Les soldes de comptes bancaires et les crédits disponibles sur les cartes de crédit sont par exemple entamés pour remplir le réservoir de leur voiture, même si aucun trajet n’est prévu. Et comme on le constate aujourd’hui au Royaume-Uni, cela conduit rapidement à des pénuries de carburant et à un rationnement aux pompes.
Tandis que les autorités tentent de calmer le jeu, soit en niant l’existence d’un problème d’approvisionnement, soit en imposant des contrôles des prix, les consommateurs sont susceptibles d’y voir de la propagande et une raison de réduire encore davantage leurs liquidités monétaires en achetant encore plus de biens. La fuite hors des liquidités en monnaie a un effet disproportionné sur les prix, en particulier ceux des produits de première nécessité. Les consommateurs feront simplement monter les prix jusqu’à ce qu’aucune hausse supplémentaire ne soit attendue. Ou, plus exactement, la valeur de la monnaie continue de baisser.
Il est utile d’illustrer le problème afin de le replacer dans son véritable contexte. Si, d’une part, chacun décidait de détenir le plus d’espèces possible plutôt que des biens, les prix s’effondreraient. C’est, en fait, une situation qui ne peut pas se produire. Si, à l’inverse, chacun décidait de se défaire de toutes ses liquidités en achetant tout ce qui se présente simplement pour se débarrasser de la monnaie, le pouvoir d’achat de celle-ci tomberait à zéro. Contrairement au premier cas, cela peut se produire, et cela se produit, lorsqu’on reconnaît largement que la monnaie pourrait devenir sans valeur. En d’autres termes, une monnaie émise par l’État et dépourvue de contrepartie s’effondre alors.
Presque personne, jusqu’à présent, n’attribue les perturbations logistiques et économiques actuelles à l’inflation monétaire, alors que, comme indiqué plus haut, les données empiriques indiquent un lien évident. Les gouvernements et les banques centrales semblent eux aussi l’ignorer. Mais ils paraissent pressentir un risque indéfinissable de panique des consommateurs, qui aggraverait encore les pénuries de carburant et autres. Jusqu’ici, la responsabilité est imputée à des défaillances logistiques, qui semblent s’aggraver.
Les propos de grands banquiers centraux, actuellement réunis au Portugal à l’invitation de la BCE, confirment la position officielle consistant à jouer des airs populaires pendant que le navire coule. Les dirigeants de la Fed, de la BCE, de la Banque d’Angleterre et de la Banque du Japon sont cités par le Daily Telegraph comme s’accordant à dire que les pénuries de personnel, le chaos du transport maritime et la flambée des coûts des carburants risquent de provoquer de nouvelles perturbations à l’approche de l’hiver[vi]. Andrew Bailey, gouverneur de la Banque d’Angleterre, a averti que « le PIB du Royaume-Uni ne retrouvera pas son niveau d’avant la pandémie avant le début de l’année prochaine ». Mais, tout en précisant que la Banque surveille de près l’inflation, il a fait observer que la politique monétaire ne peut pas résoudre les chocs d’offre. Jay Powell a admis qu’à la marge, les goulets d’étranglement et les problèmes de chaîne d’approvisionnement semblent s’aggraver légèrement. Mais tous les banquiers centraux ont convenu que les pressions sur les prix seront temporaires.
Ces propos traduisent la volonté de ne pas troubler les esprits et de ne pas provoquer une nouvelle panique chez les consommateurs. Plus inquiétante est l’insistance à présenter l’inflation comme un problème temporaire. À moins d’arrêter les planches à billets, ils doivent y croire. Cela confirme qu’il n’y a aucune intention de modifier la politique monétaire. Mais ces problèmes ne se limitent pas à l’Occident.
Cette semaine, nous apprenons que même la Chine, qui a suivi une politique de limitation de la croissance monétaire, fait face à une crise énergétique, avec des stocks de charbon à un niveau critique dans les centrales électriques et des prix du charbon multipliés par quatre. L’énergie est rationnée, et la production de tout, des denrées alimentaires et aliments pour animaux jusqu’aux aciéries et aux usines d’aluminium qui approvisionnent d’autres usines, lesquelles sont à leur tour exposées à des coupures de courant.[vii]
La Chine est la plaque tournante mondiale de la fabrication. Les États-Unis dépendent des exportations chinoises. Une soixantaine de porte-conteneurs étaient à l’ancre ou en dérive au large de San Pedro en début de semaine ; après une légère baisse, leur nombre devrait remonter. Et en Chine, les retards dans les ports dépassent trois jours à Busan, Shanghai, Ningbo et Yantian[viii]. Les tarifs d’affrètement des navires sont passés de 10 000 dollars par jour à jusqu’à 200 000 dollars.[ix] Il ne fait aucun doute qu’à l’entrée de l’hémisphère nord dans l’hiver, les pays consommateurs d’Amérique et d’Europe connaîtront encore davantage de pénuries de produits, de hausses de prix et de perturbations logistiques persistantes.
Les banques centrales seront de plus en plus désespérées de dissuader les consommateurs de constituer des réserves en affirmant que les pénuries et les hausses de prix sont transitoires. Ce qu’elles ne parviennent pas à comprendre, c’est que les conséquences de la dépréciation monétaire ont conduit à une fixation erronée des prix des biens de consommation, ce qui alimente les pénuries. Ces pénuries ne peuvent être résorbées que par des prix encore plus élevés, même en l’absence de nouvelle dépréciation monétaire, jusqu’à ce que les consommateurs n’anticipent plus aucune hausse de prix.
Mais face à des déficits publics considérables et croissants à financer, les banques centrales n’ont aucun mandat pour restreindre l’expansion de la monnaie. Une accélération de la dépréciation monétaire, chaque unité achetant moins, est donc inévitable, car les consommateurs comme les entreprises comprendront qu’il n’existe aucune limite à la hausse des prix.
Poussé jusqu’à sa conclusion logique, le pouvoir d’achat d’une monnaie chute de manière exponentielle jusqu’à ne plus avoir aucune valeur. La rapidité du phénomène dépend du temps nécessaire aux agents humains pour comprendre ce qui se passe. À moins d’y mettre fin, une économie connaît ce que l’on a décrit dans les années 1920 comme une fuite vers les biens réels, ou un « crack-up boom ».
Les économistes d’aujourd’hui semblent incapables de saisir l’instabilité causée par l’inflation monétaire. Ils adaptent leurs modèles pour l’ignorer. Comme l’a formulé von Mises : « Les économistes mathématiciens sont incapables de comprendre le lien de causalité entre l’augmentation de la quantité de monnaie et ce qu’ils appellent la “vitesse de circulation” »[x]. La confusion qui règne dans l’esprit des économistes des banques centrales rend improbable qu’ils prennent à temps les mesures nécessaires pour empêcher leurs monnaies de glisser vers l’absence de valeur.
L’élément central pour résoudre le problème est de maintenir la confiance dans la capacité de la monnaie à conserver son pouvoir d’achat. Mais avec l’avènement des cryptomonnaies, une proportion croissante du public comprend, avant même que les conséquences inflationnistes ne se manifestent, que les monnaies fiduciaires sont dépréciées à un rythme accéléré. C’est un changement majeur par rapport au passé, lorsque, selon la formule de Keynes citant supposément Lénine,
« Il n’existe aucun moyen plus subtil ni plus sûr de renverser les bases existantes de la société que de corrompre la monnaie. Ce processus met en jeu toutes les forces cachées de la loi économique du côté de la destruction, et il le fait d’une manière que pas un homme sur un million n’est en mesure de diagnostiquer »[xi].
Le fait que des millions de personnes comprennent désormais bel et bien que la monnaie est corrompue risque de rendre plus difficile pour l’État le maintien de la confiance dans la monnaie en ces temps troublés.
Nous devons savoir que ce qui se passe sur les prix des matières premières n’est pas une longue vague de Kondratieff, ni aucune autre vague dont l’origine se trouverait dans la production, au-delà de facteurs strictement saisonniers. Nous pouvons affirmer sans équivoque que la cause réside dans l’évolution des quantités de monnaie et de crédit bancaire. Nous pouvons aussi constater que l’expansion monétaire jusqu’à présent produit d’autres effets qui poussent encore les prix à la hausse. Nous pouvons nous attendre à ce que l’expansion monétaire se poursuive, de sorte que les prix des matières premières et des biens de consommation continueront d’augmenter. Ou, formulé d’une manière qui sera probablement mieux comprise à mesure que la situation actuelle se prolonge, le pouvoir d’achat des monnaies dans lesquelles les prix sont mesurés continuera de baisser.
[i] Investopedia.com
[ii] The Long Wave in Economic Life de JJ van Duijn. Boston : George Allen and Unwin, 1983. Voir le chapitre 8.
[iii] Rostow
[iv] Un étalon-métal précieux fonctionnait de telle sorte que seules des barres de 400 onces étaient émises contre de la monnaie remboursée, ce qui excluait en pratique le grand public de l’étalon-or, alors qu’avant la Première Guerre mondiale la monnaie pouvait être échangée contre des pièces d’or. Le taux de change du dollar reflétait son cours par rapport à l’or, à 20,67 dollars l’once.
[v] Human Action de Ludwig von Mises, chapitre 20.8 : « The Monetary or Circulation Credit Theory of the Trade Cycle ».
[vi] Daily Telegraph, 30 septembre : Recovery will be delayed until 2022, Bailey warns.
[vii] Daily Telegraph, 29 septembre : China’s energy crisis will send a chill through global markets.
[viii ]Seatrade maritime News, 29 septembre.
[ix] Splash247.com. Boxship charter rates hit unprecedented $200,000 a day, 8 septembre.
[x] Ibid chapitre 17.8 « The Anticipation of Expected Changes in Purchasing Power ».
[xi] The Economic Consequences of the Peace.
Les opinions exprimées dans cet article sont celles de son ou de ses auteurs et ne reflètent pas celles de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.