
La plupart des investisseurs haussiers sur l'or estiment que les prix devront se consolider pendant des mois. Les indices se multiplient pour montrer que la correction est terminée et que les investisseurs qui prennent leurs bénéfices ont tort de rester à l'écart.
Ce rapport de marché examine les éléments qui sous-tendent la tension persistante sur l'argent, que, en théorie, seule une hausse des prix peut atténuer. Mais la hausse des cours de l'argent devrait alimenter une demande accrue et une offre insuffisante. Et l'abandon par la Fed de son objectif d'inflation pour secourir une bulle du crédit en manque de liquidités ne peut conduire qu'à un dollar avili et à des cours de l'or bien plus élevés.
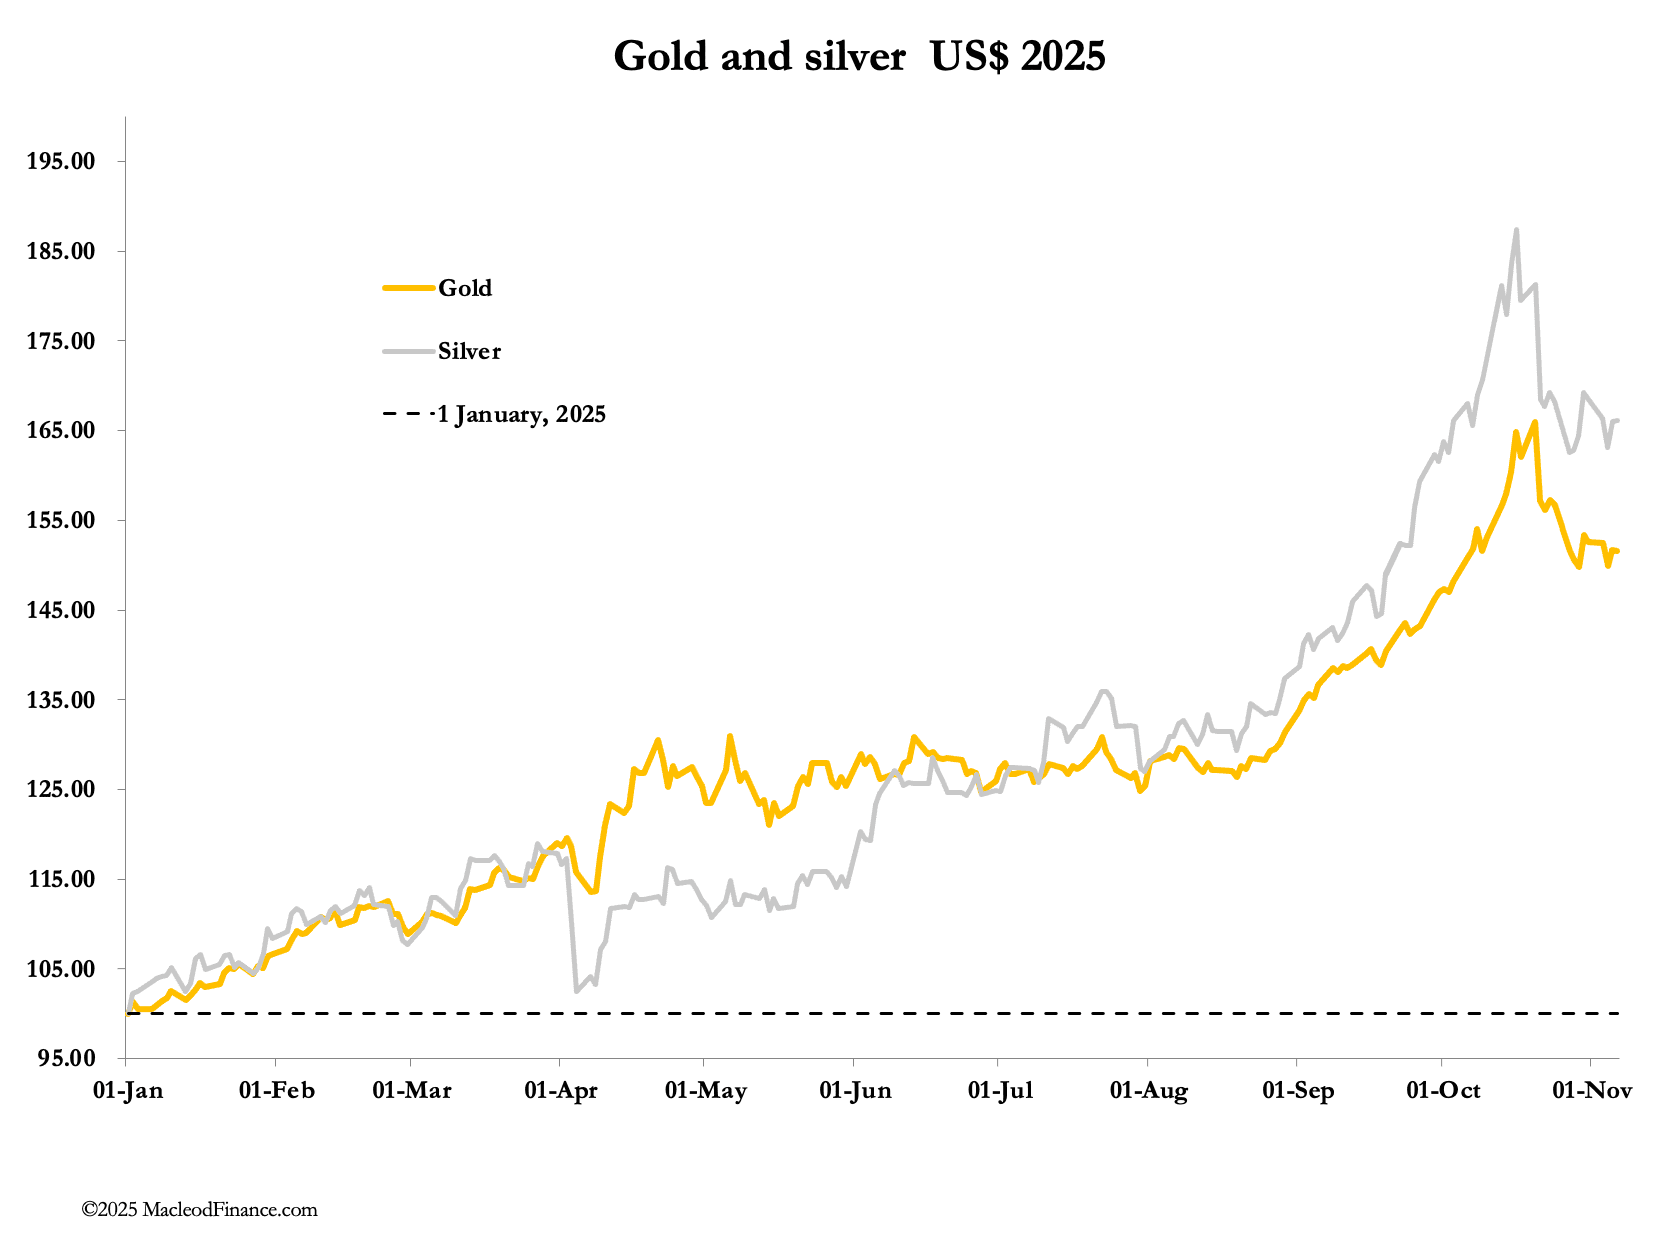
Après leurs récents reculs marqués, l'or et l'argent se sont stabilisés cette semaine dans un marché peu animé. Ce matin, lors des échanges européens, l'or cotait 4 005 $, en hausse de 5 $ par rapport à la clôture de vendredi dernier, et l'argent, à 48,74 $, n'avait progressé que de 8 cents sur la semaine.
La pénurie d'argent persiste, avec une backwardation entre le cours au comptant de Londres et le contrat actif du Comex, bien qu'elle soit retombée à 20 cents environ. Ce qui est notable, c'est l'assèchement des volumes sur le Comex :

Un volume de 45 000 contrats est exceptionnellement faible, ce qui indique qu'en l'absence d'intérêt spéculatif, le prix est dicté par la peur plutôt que par l'appât du gain : la peur d'être à découvert faute de vendeurs, ce que confirme la backwardation par rapport au cours au comptant de Londres. Les swaps du Comex, nets vendeurs, aimeraient voir les prix baisser, mais ils semblent incapables d'y parvenir.
Deux facteurs distincts étranglent les vendeurs à découvert sur le marché papier. La demande industrielle reste soutenue et s'accélère sous l'effet de la crainte de ne pas obtenir de métal tant que l'offre est tendue. Quant à la demande des ETF, peut-être suspendue pour le moment, elle aura un effet considérable si elle revient, ce qui paraît probable.
Si nous nous concentrons naturellement sur Londres et New York, l'or comme l'argent ont progressé pendant les heures de cotation de Shanghai, avant que l'intérêt ne retombe ensuite à Londres et à New York. Le tweet suivant expose la situation de l'argent à Shanghai :
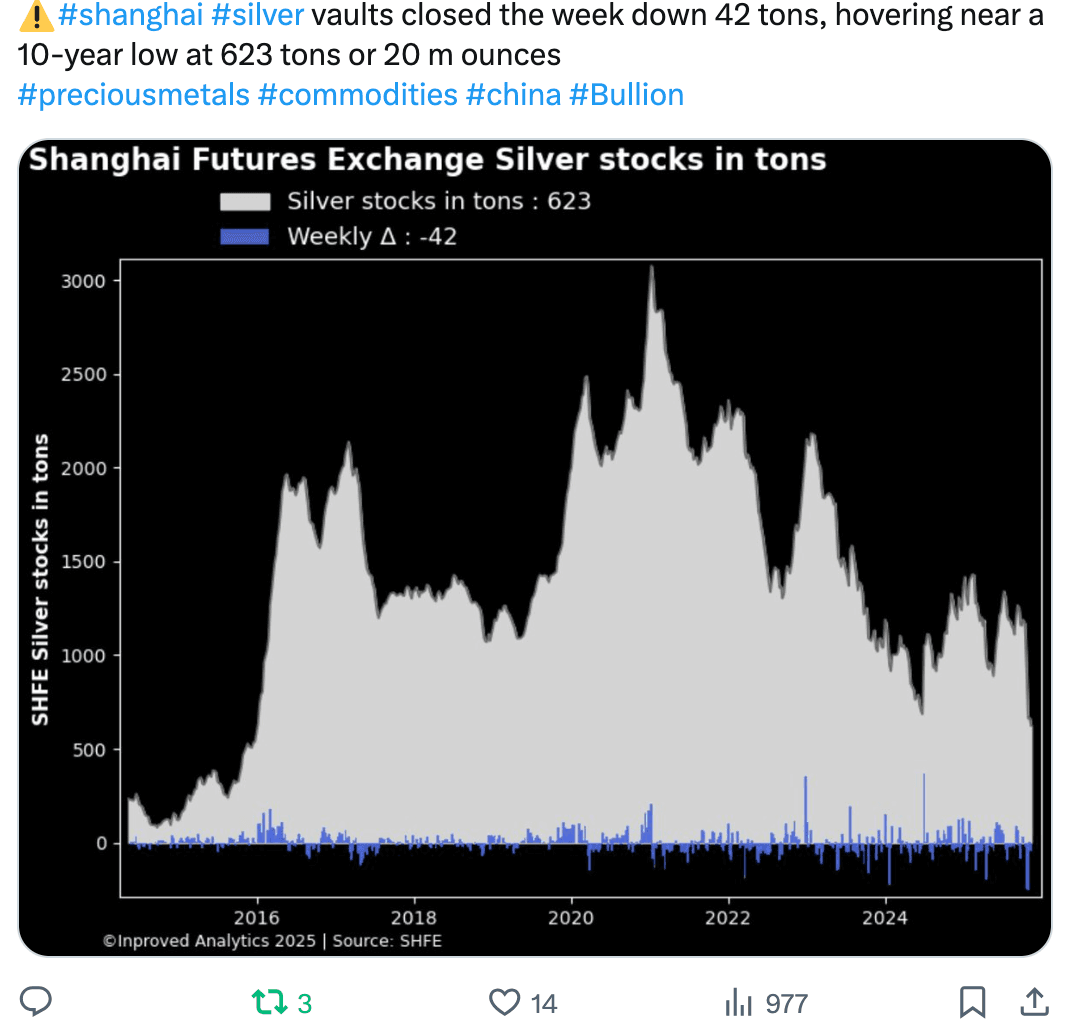
Shanghai connaît donc, elle aussi, des problèmes de liquidité. Et un autre tweet publié hier confirme l'évolution de la situation :
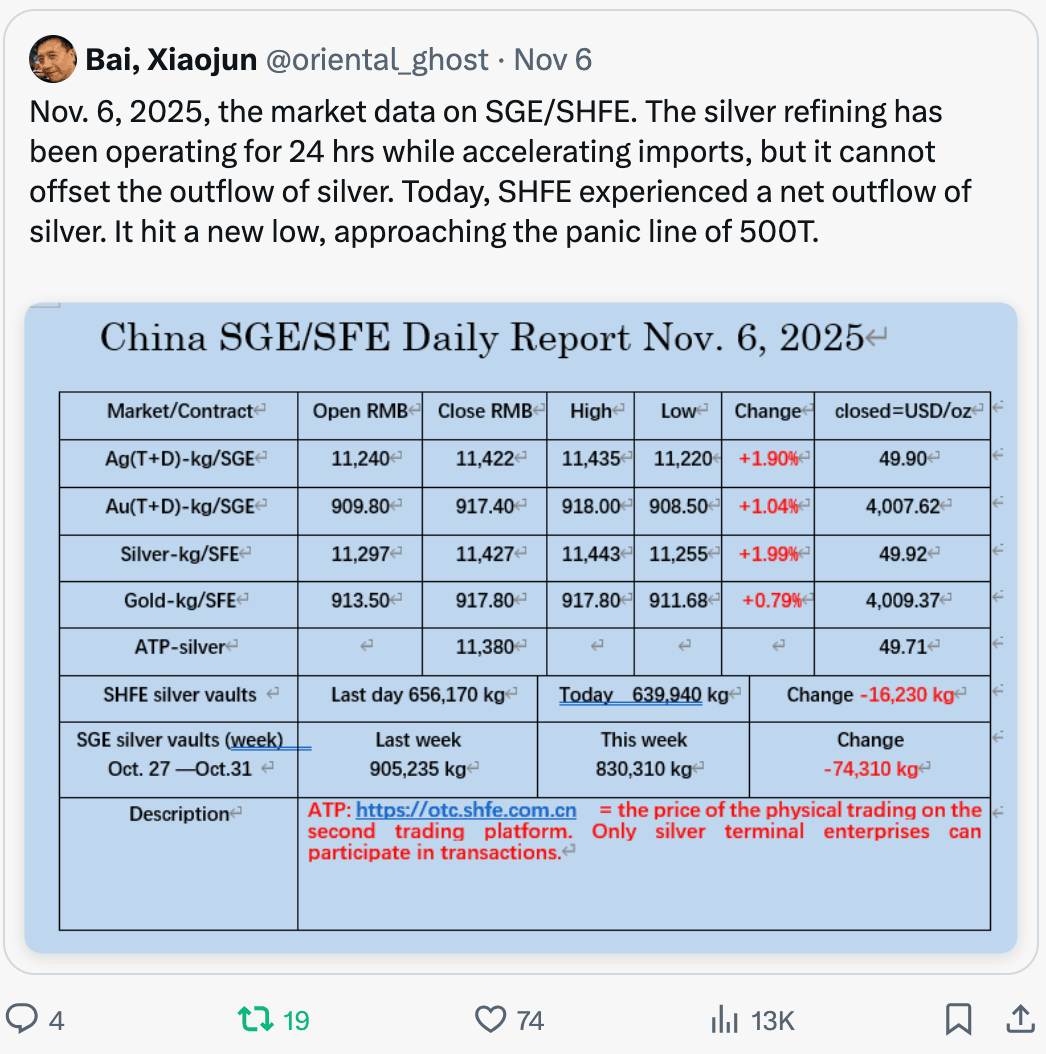
En résumé : il subsiste à Londres un problème de liquidité physique qui ne disparaît pas, et des conditions similaires apparaissent désormais en Chine. Ces circonstances sont de nature à faire monter le prix de l'argent plus tôt que tard. Tout indique donc que la correction actuelle des prix, que la plupart des opérateurs s'attendent à voir se prolonger encore quelques mois, est terminée et que les investisseurs qui encaissent leurs bénéfices passeront à côté d'une hausse rapide.
Par rapport à l'or, l'argent paraît également bien orienté :
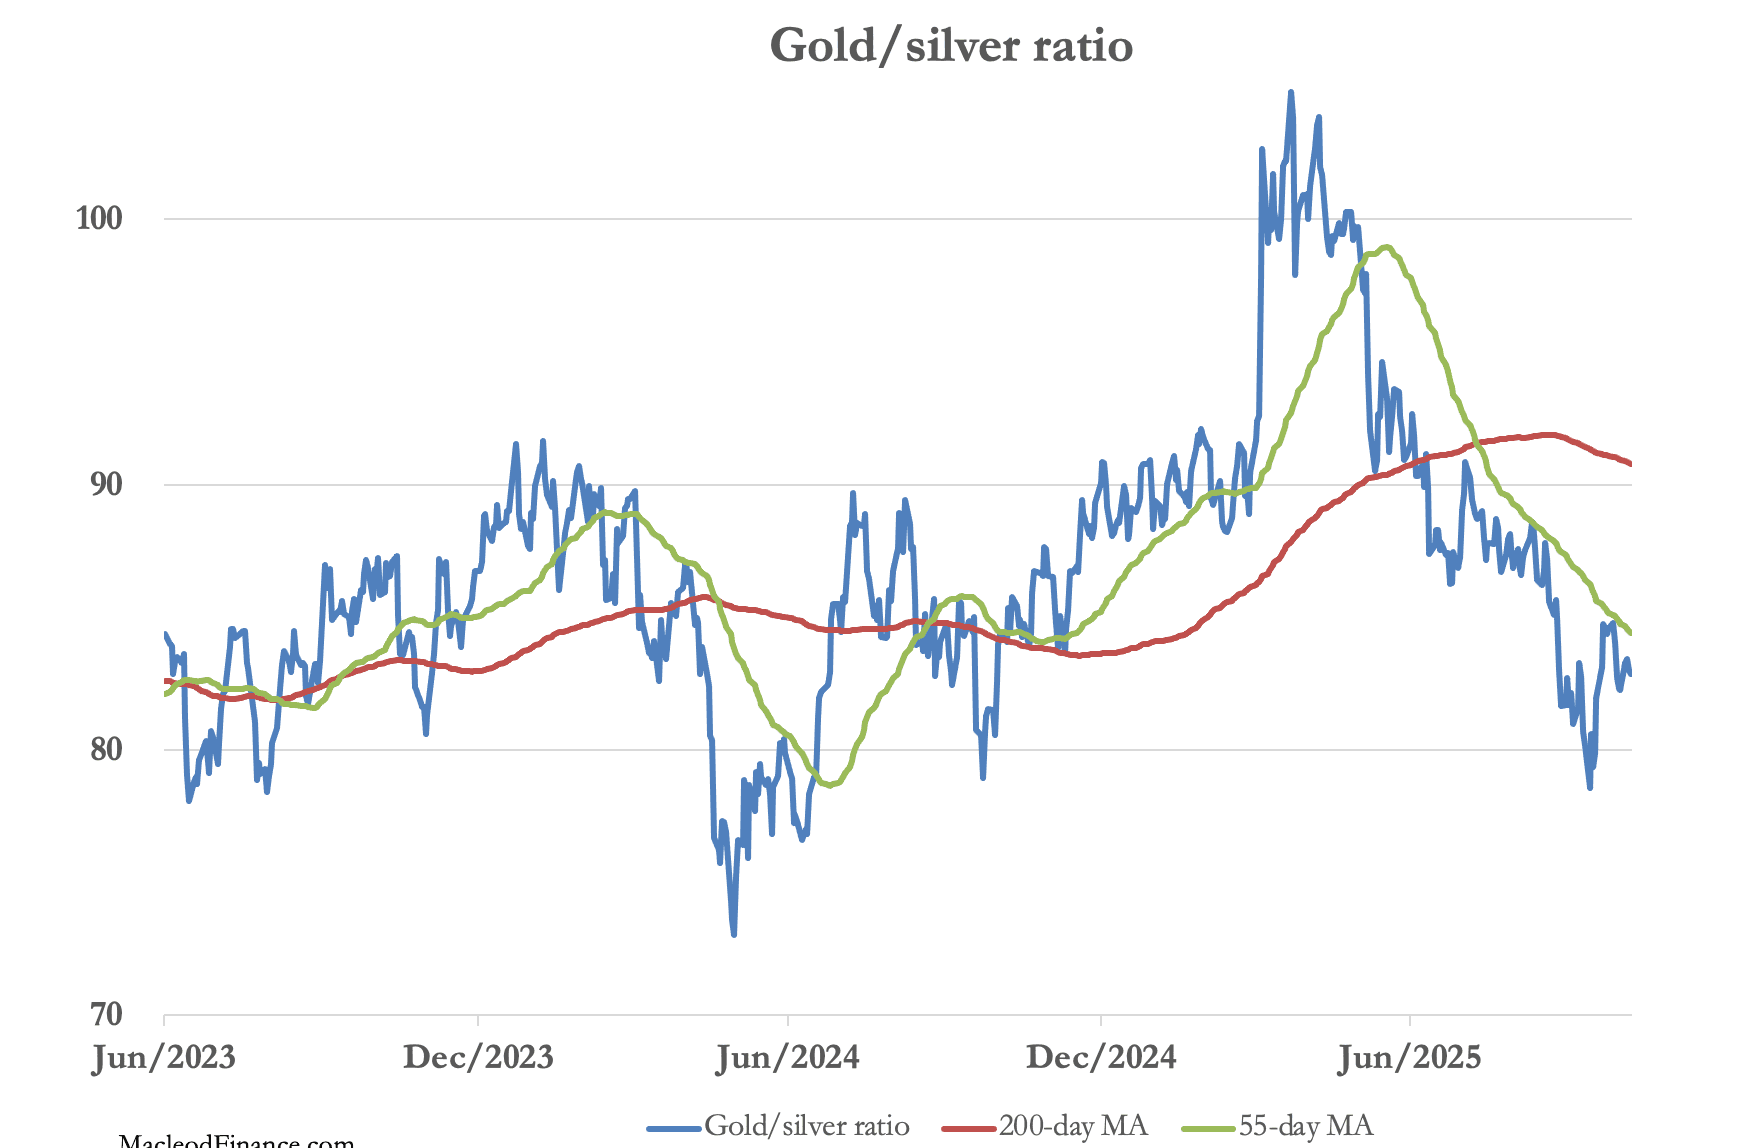
Après une remontée jusqu'au milieu des 80, l'offre au niveau de la moyenne mobile à 55 jours limite le potentiel de hausse du ratio or/argent, ce qui laisse penser qu'un repli au moins vers les bas 70 est désormais attendu, et probablement au-delà. Mais non seulement l'argent semble devoir surperformer l'or, mais l'or lui-même devrait progresser grâce à la conjonction d'une demande soutenue des banques centrales, du retrait des facilités de prêt à Londres et d'une réallocation mondiale des portefeuilles. De plus, les fondamentaux qui étayent un tel mouvement sont désormais sous nos yeux.
Récemment, la Fed a renoncé à gérer les perspectives d'inflation, contrainte de faire face au resserrement de la liquidité sur les marchés du crédit. En conséquence, le FOMC a abaissé son taux cible des fonds fédéraux à 3¾ %–4 %, comme prévu, a mis fin au resserrement quantitatif (QT) et réintroduit l'assouplissement quantitatif (QE).
Pour ceux qui veulent bien le remarquer, c'est la planche à billets, encore et toujours.
Le coût en termes de réputation est que Jay Powell passera probablement à la postérité comme un Rudolf Havenstein des temps modernes, toujours moqué pour son rôle dans l'effondrement du reichsmark de 1918 à 1923. Mais la Fed n'a pas le choix, sauf à accepter de rester les bras croisés devant une crise de liquidité qui dévasterait les marchés. Telle est la réalité de la position peu enviable de la Fed.
Fait révélateur, le rendement de l'obligation à long terme a recommencé à monter dès l'annonce de la baisse du taux des fonds fédéraux :
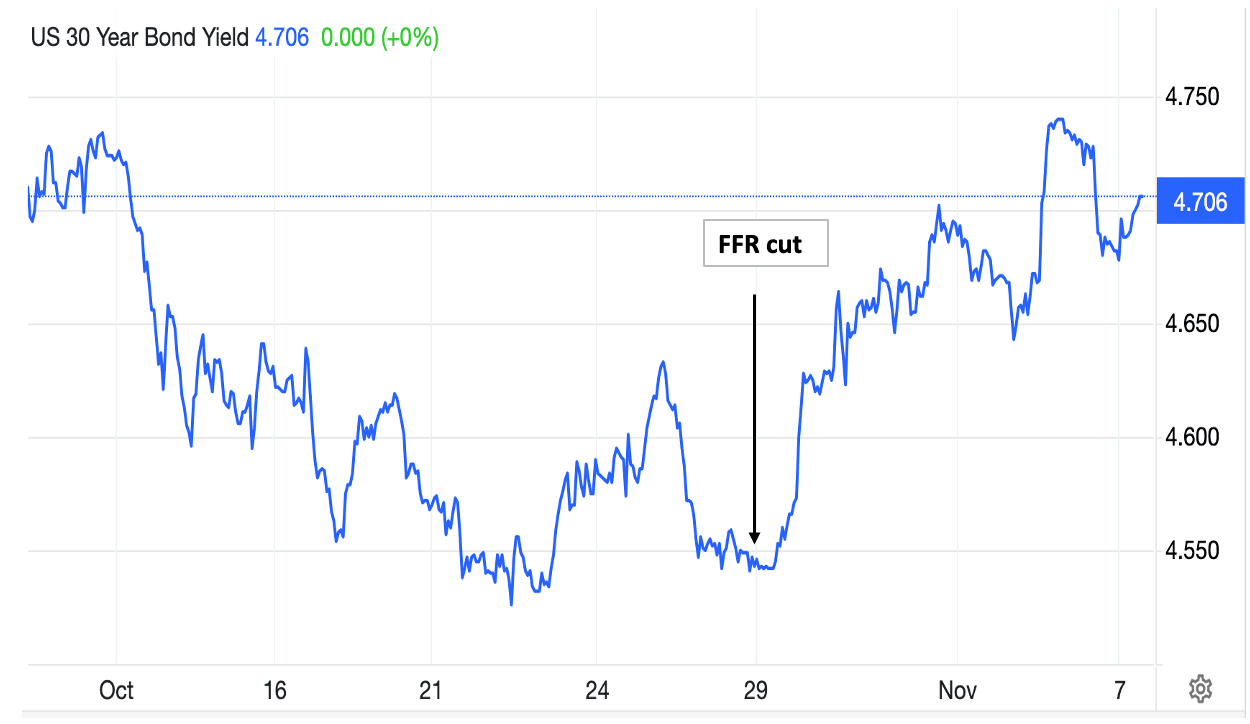
Le marché obligataire a désormais pris la mesure de l'inflation. Mais, sous l'influence d'une croyance largement répandue selon laquelle l'or et l'argent doivent encore consolider, ces deux métaux ne l'ont pas encore fait. L'implication est pourtant claire : la planche à billets de la Fed est en train de chauffer pour maintenir en vie la bulle du crédit. Dans ce cas, l'or montera bien plus haut, reflétant la trajectoire du dollar fiduciaire vers l'oubli, et l'argent montera plus haut encore, et plus vite.