
Cette semaine, les rendements obligataires ont bondi. Qu’est-ce que cela signifie pour l’or, l’argent et l’ensemble du complexe des matières premières ?
« Le fait est que la crise qui se dessine ne ressemble à aucune de celles que nous avons connues. Depuis la Seconde Guerre mondiale, les crises ont toujours touché le secteur privé, les gouvernements volant ensuite à son secours. Celle-ci touche les gouvernements eux-mêmes, et personne ne peut les secourir. »
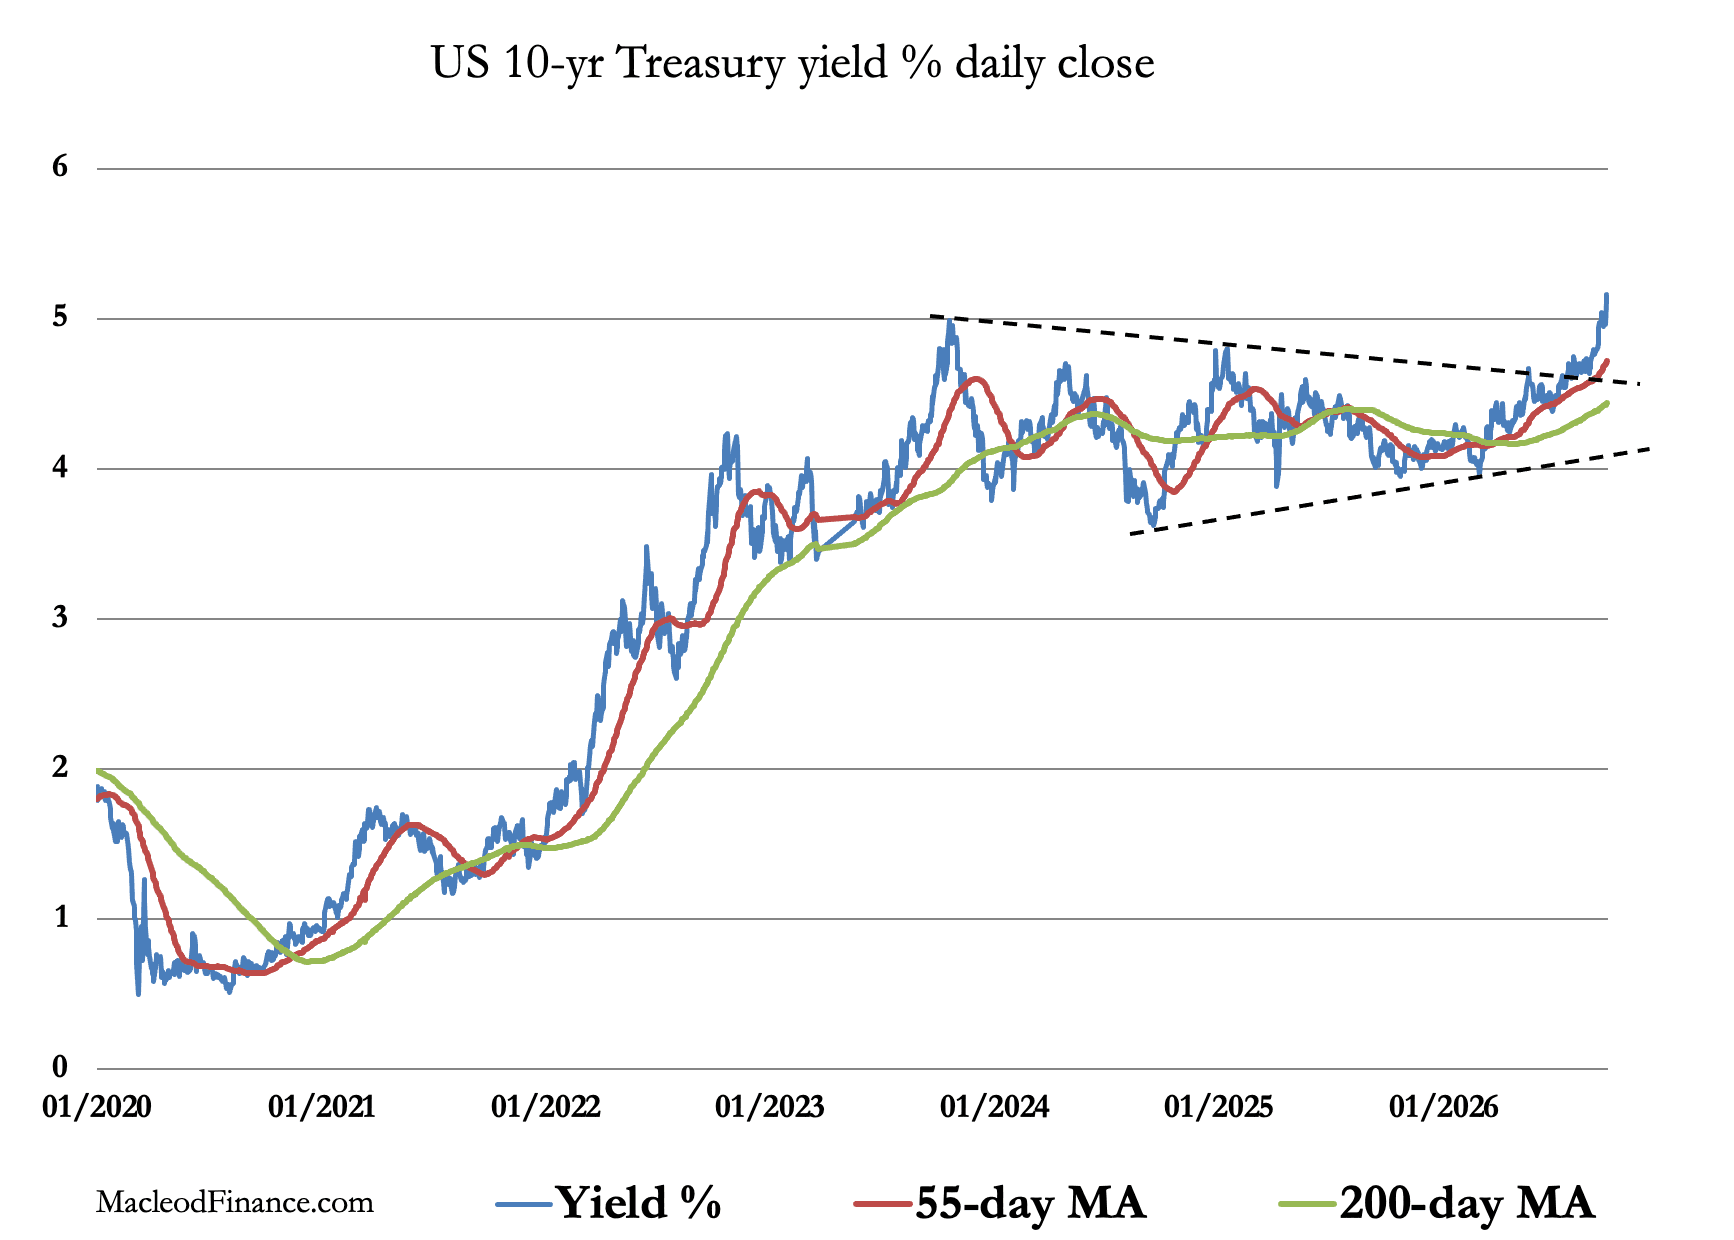
Il est désormais clair que le gouvernement américain rencontre un problème de financement. Celui-ci s’étend également à tous les autres membres du G7, dont les coûts de financement de la dette augmentent tous de concert. Pour mettre cela en perspective, aux rendements actuels, les intérêts de la dette obligataire du gouvernement américain équivalent à la moitié de ses recettes budgétaires courantes. Les seuls facteurs atténuants sont qu’une partie de la dette à échoir porte des rendements plus faibles, et qu’environ 8 000 milliards de dollars sur un montant brut de plus de 40 000 milliards sont dus entre administrations publiques.
Le gouvernement américain est tributaire d’une nouvelle hausse des taux d’intérêt et des rendements obligataires, sous l’effet d’un ensemble de facteurs géopolitiques et des craintes liées à l’inévitable chute de l’activité économique, conjuguée à une flambée des prix déclenchée par la crise au Moyen-Orient. Le danger est que ces éléments se combinent pour tendre un piège de la dette aux finances publiques, où des taux élevés engendrent des taux encore plus élevés. Le graphique à long terme de l’obligation américaine à long terme en rend compte :
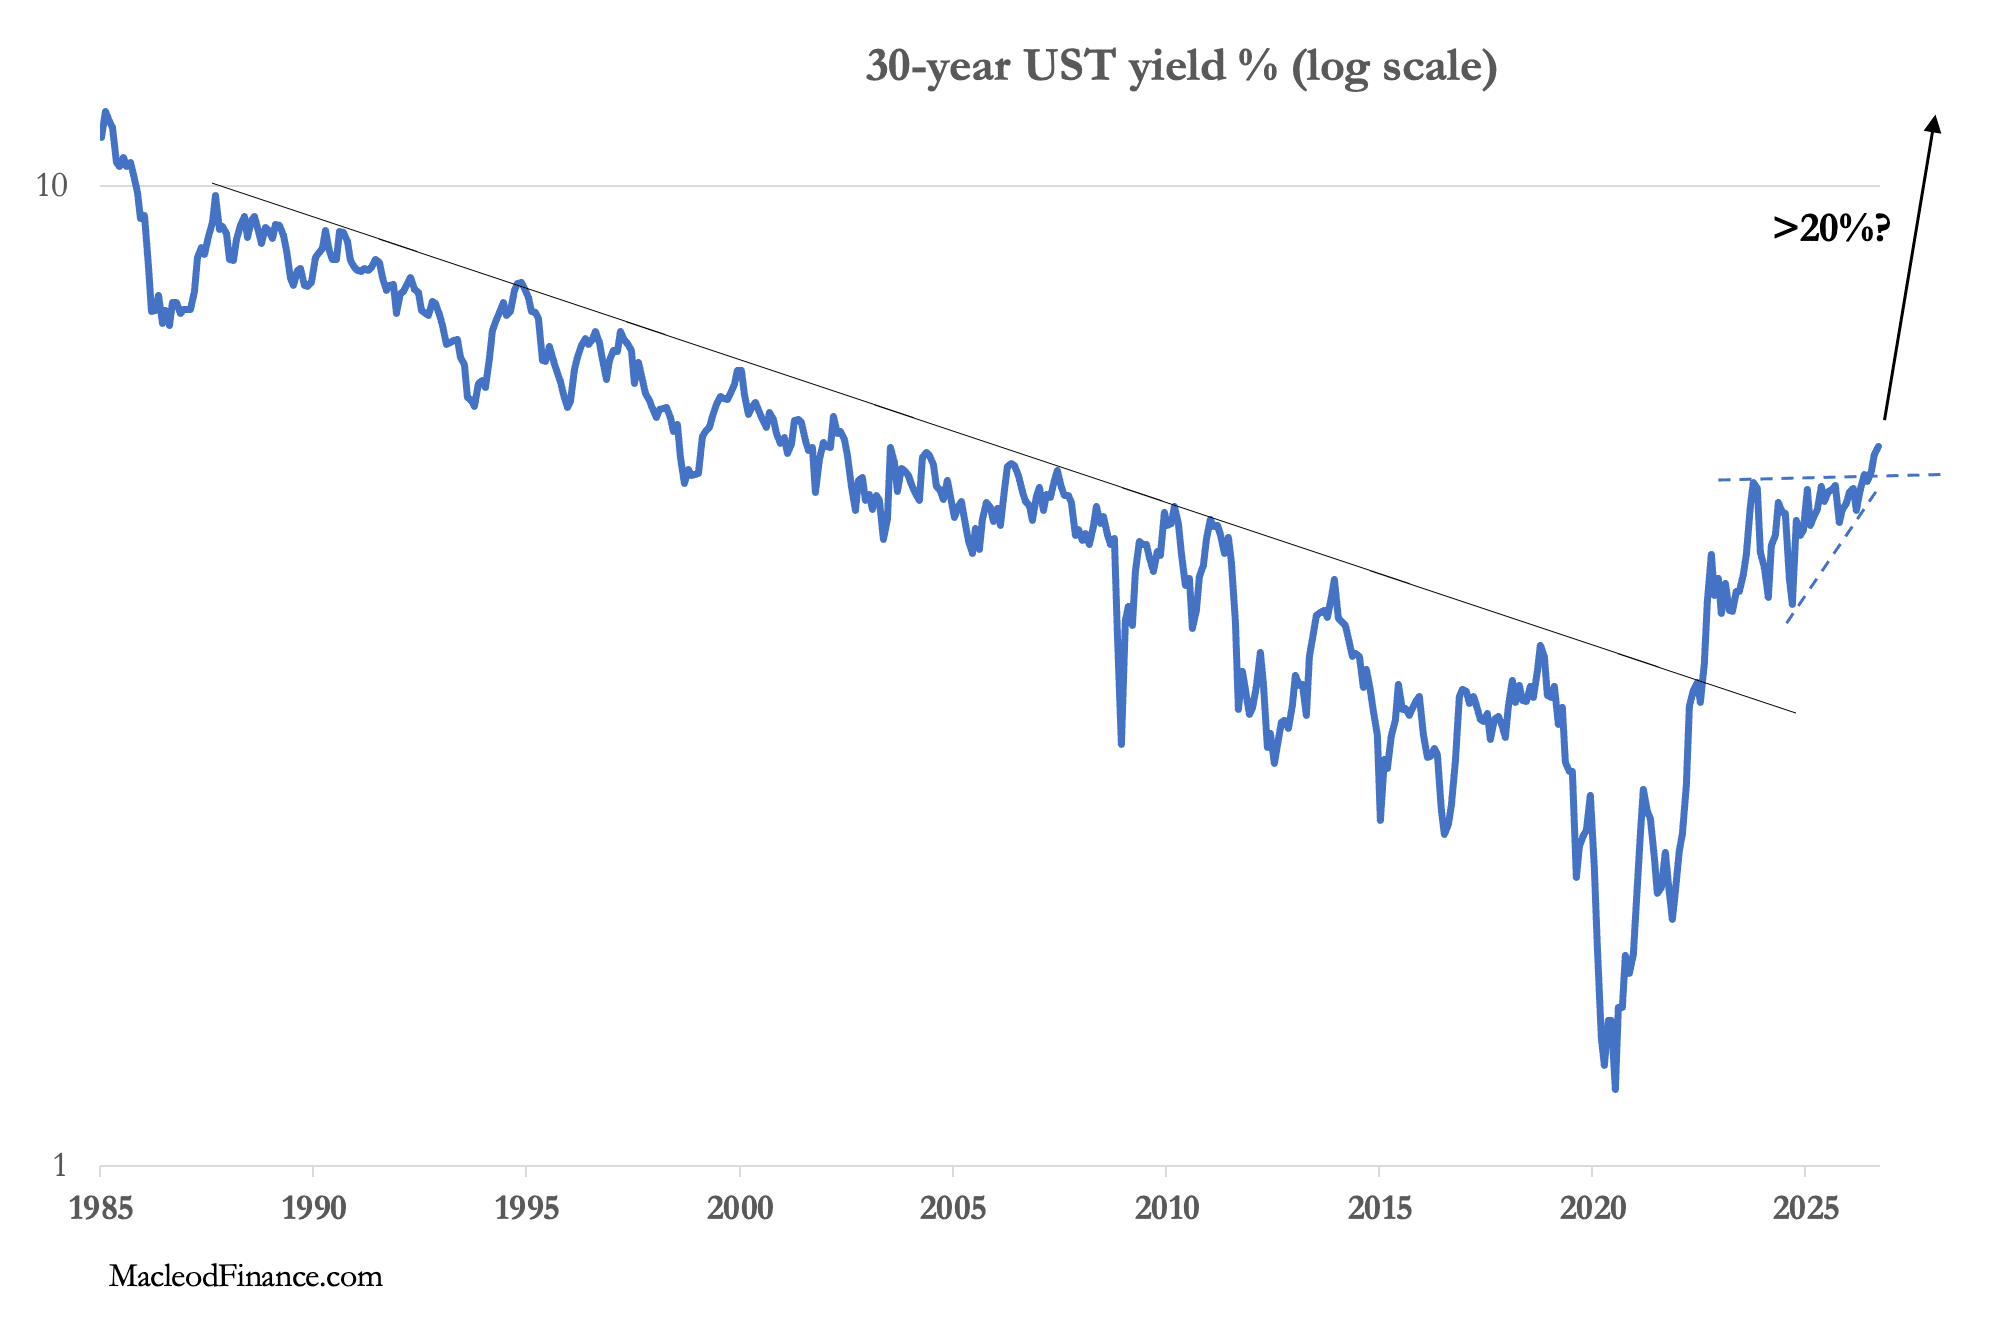
Le rendement est désormais en emballement thermique et ne peut être maîtrisé que par une politique de type Volcker, consistant à retirer des marchés financiers et des marchés des changes toute anticipation de hausse des rendements obligataires, la Fed relevant ses taux d’intérêt nettement au-dessus des niveaux actuels. Mais cela ferait s’effondrer l’économie, les marchés financiers et les finances publiques ; cette option peut donc être écartée.
Le fait est que la crise qui se dessine ne ressemble à aucune de celles que nous avons connues. Depuis la Seconde Guerre mondiale, les crises ont pu être provoquées par les politiques gouvernementales, mais elles ont toujours touché le secteur privé, les gouvernements volant ensuite à son secours. Celle-ci touche les gouvernements eux-mêmes, et personne ne peut les secourir.
C’est dans ce contexte qu’il convient d’examiner la situation des devises, au premier rang desquelles le dollar américain. Les événements de cette semaine sur le marché obligataire montrent, au-delà de tout doute raisonnable, que les gouvernements sont enfermés dans des politiques qui ne peuvent que détruire le pouvoir d’achat de leurs devises. Le Trésor américain montre déjà la voie en recourant à de la dette à plus court terme et en monétisant la dette à plus long terme. Par ce processus, les échéances moyennes se raccourcissent et la courbe des rendements s’aplatit, les bons du Trésor à 3 mois rapportant désormais environ 4,2 %.
À moins d’un changement radical en mieux, toutes les devises du G7, dollar en tête, sont dans une spirale mortelle. Pourtant, les marchés sont figés dans l’inaction. Les conséquences pour les actions risquent d’être catastrophiques, avec l’éclatement de la bulle alimentée par le crédit. Les conséquences pour le taux de change dollar/or devraient être tout aussi claires, d’autant que les acteurs établis des marchés de capitaux occidentaux ne détiennent pratiquement pas d’or. Goldman Sachs a récemment estimé qu’au deuxième trimestre 2025, les ETF sur l’or ne représentaient que 0,17 % des portefeuilles privés américains, tout en précisant que ces estimations peuvent varier.
Même les spéculateurs sont largement absents de ce marché, l’intérêt ouvert au Comex se situant bien en dessous de la moyenne à long terme de 480 000 contrats, même s’il a commencé à se normaliser :
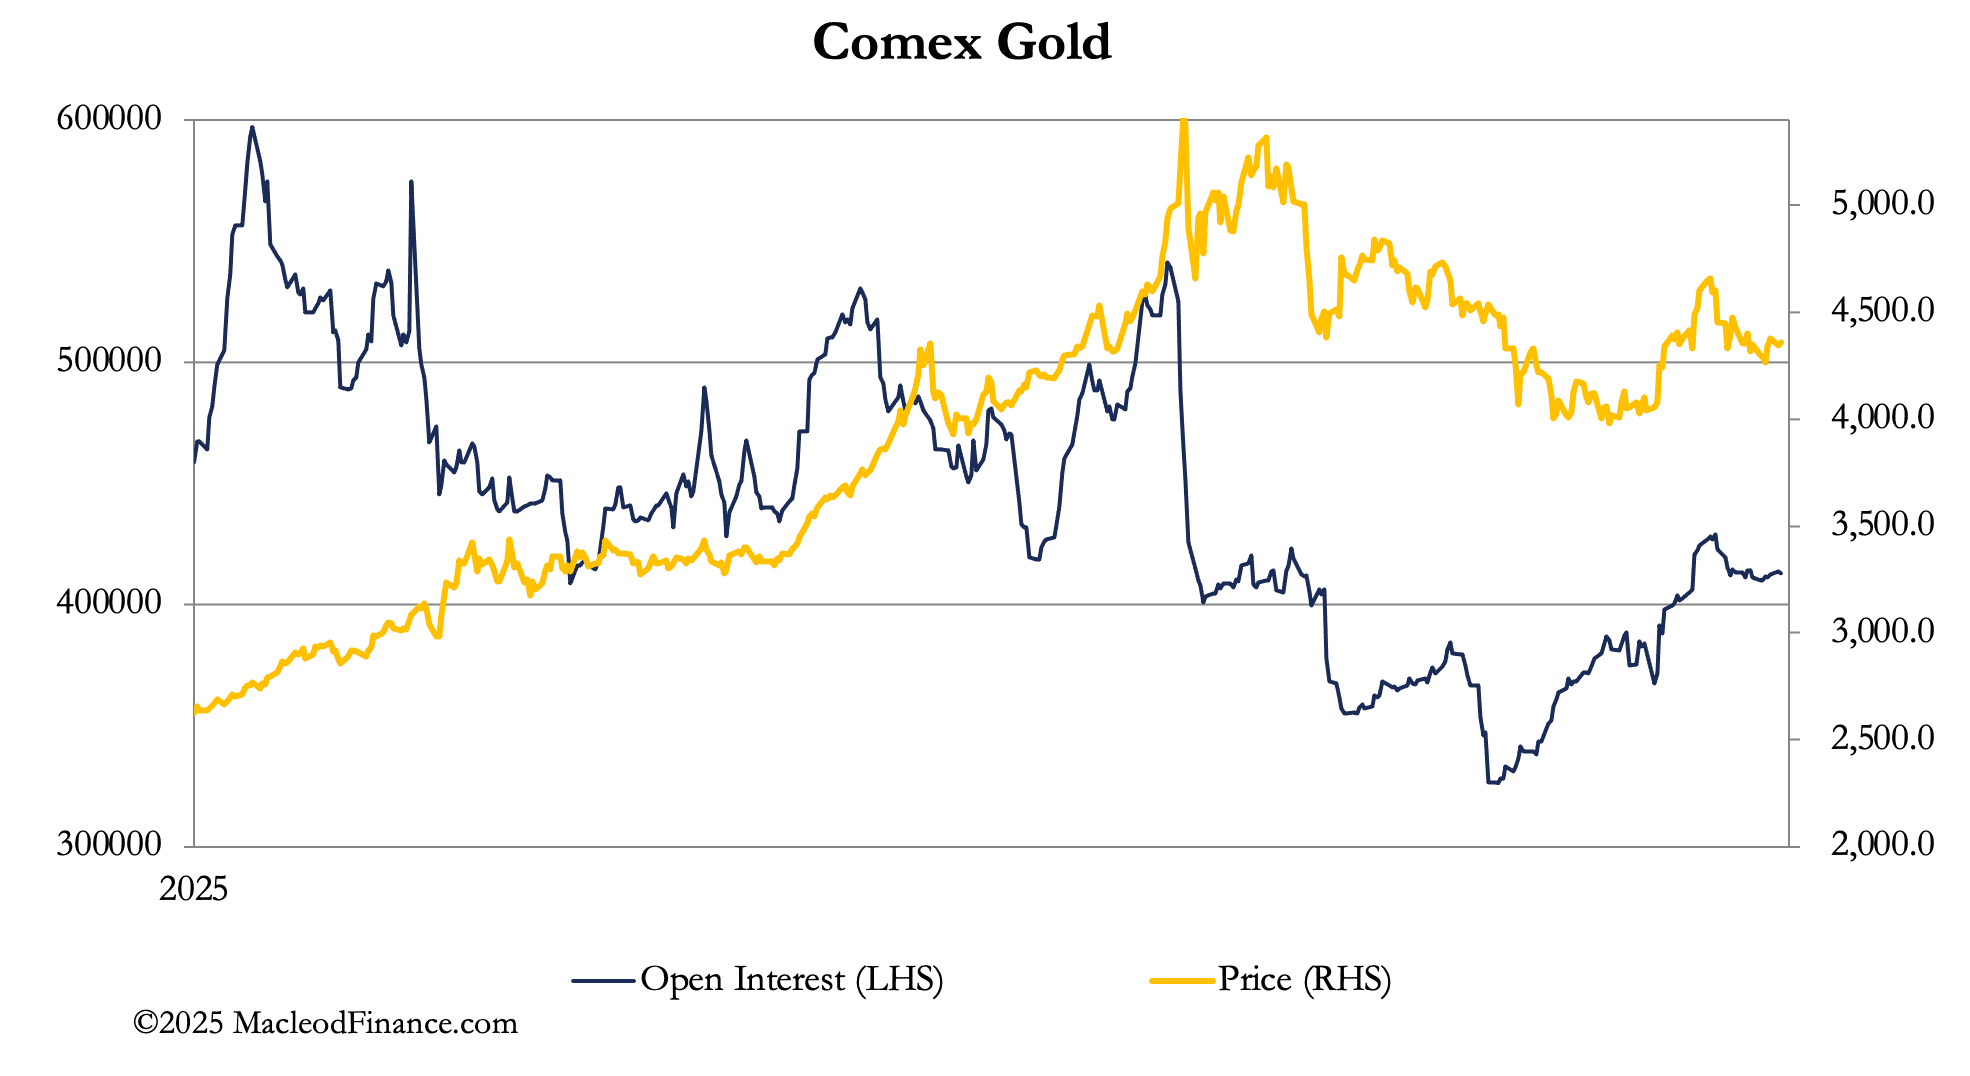
Compte tenu de l’évolution de la situation, cette sous-représentation est potentiellement explosive. Le basculement des obligations et des actions vers l’or sera un événement déterminant pour les investisseurs. C’est dans ce contexte que nous constatons que l’or fait actuellement du surplace, en quête d’une direction, bien qu’il semble en train de trouver un plancher.
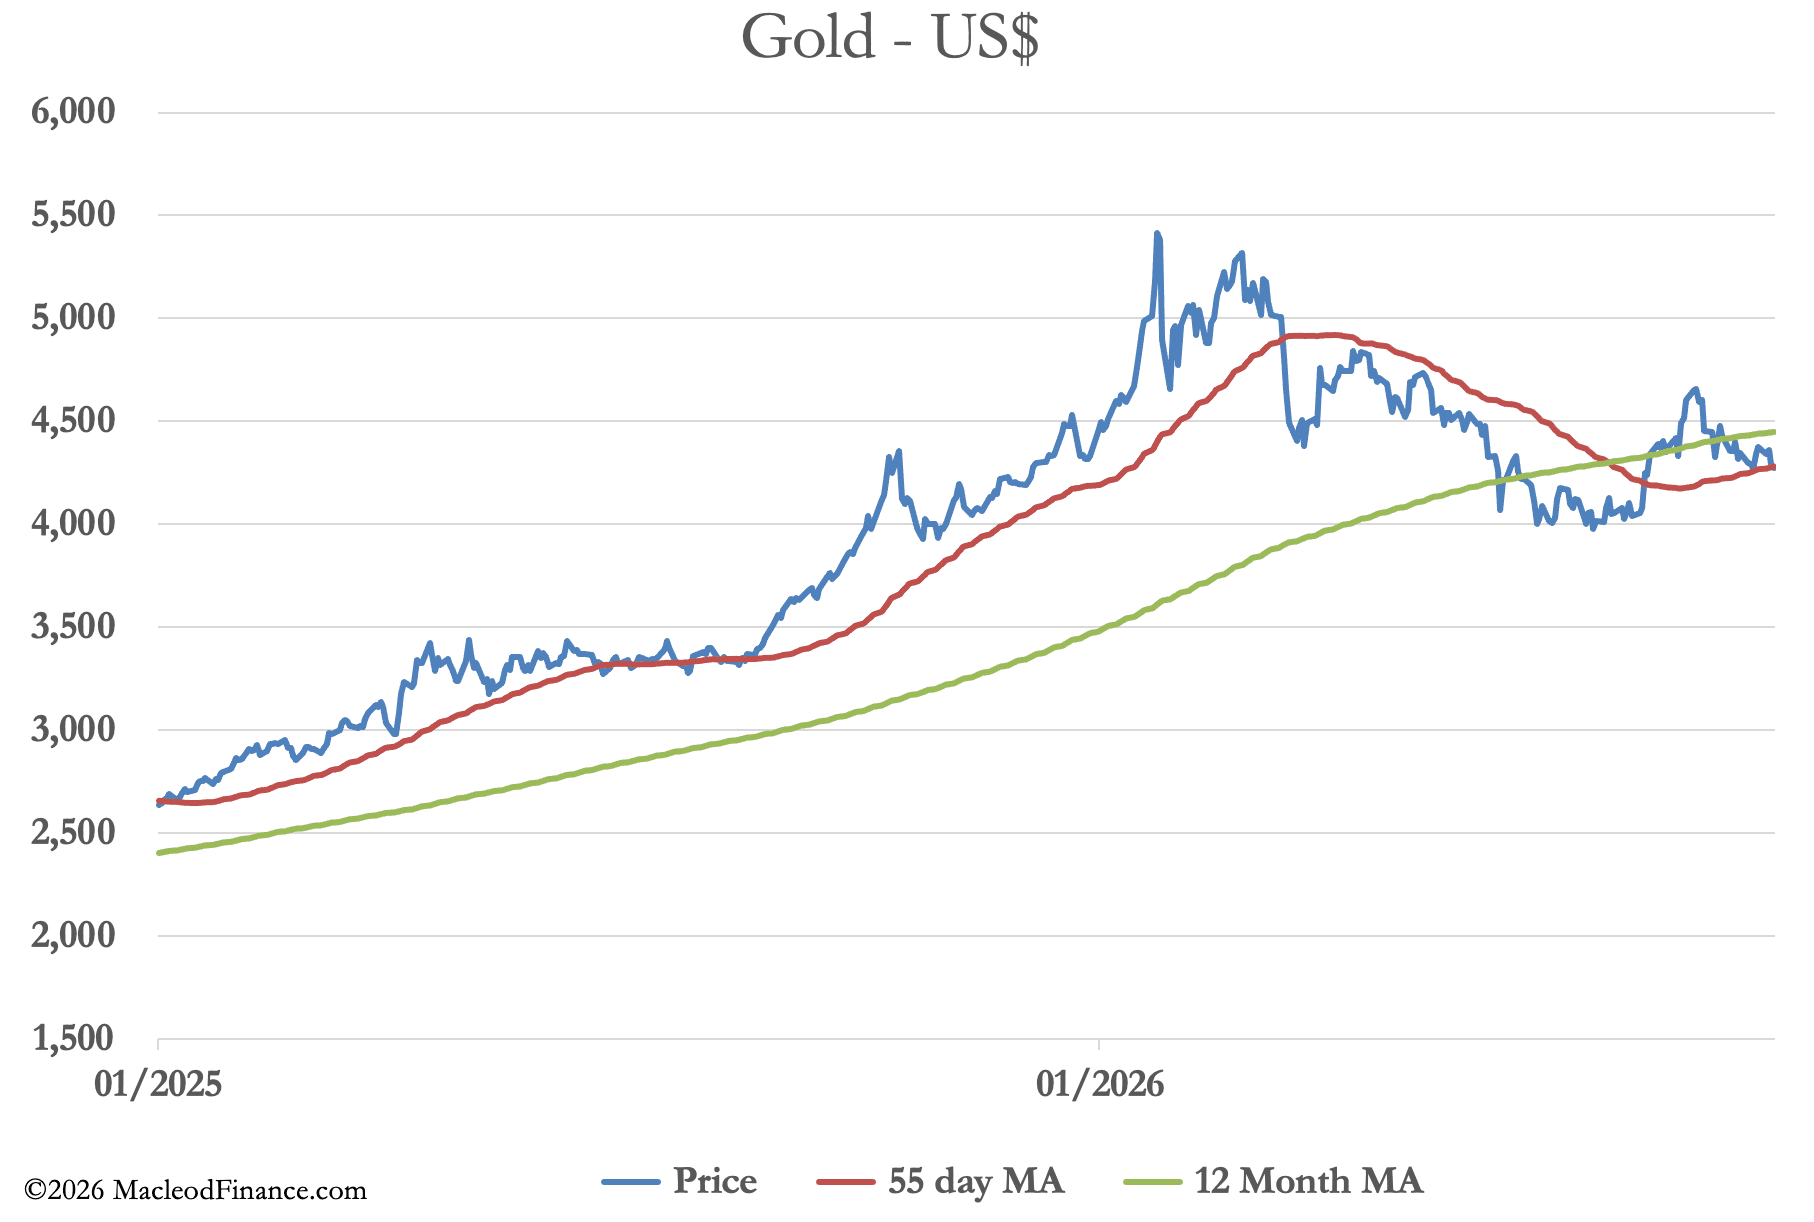
L’or représente une protection face à l’accroissement du risque sur les marchés du crédit. Il représente également l’ensemble du complexe des matières premières, non pas tel qu’il est répliqué sur les marchés papier, mais sous la forme d’une détention physique sans risque de contrepartie. Il y aura peu ou pas de signes avant-coureurs lorsque les marchés financiers, entraînés par les obligations d’État, s’effondreront et que l’or s’envolera.