
Réfutation de l'attaque infondée de Matt Obriens et du Washington Post contre l'or
Notre mission est de réfuter tout article de la presse grand public qui diffuse de fausses informations sur l'or ou témoigne d'une profonde incompréhension de l'histoire monétaire. Dans son « Wonkblog » publié dans le Washington Post le 23 février 2016 sous le titre « This might be Ted Cruz's worst idea », Matt O'Brien commet les deux erreurs. La « pire idée » désigne ici l'opinion du sénateur du Texas selon laquelle un retour à l'étalon-or serait bénéfique pour l'économie américaine. L'un des principaux arguments d'O'Brien contre l'étalon-or, outre son affirmation que, apparemment, personne au sein du « panel d'experts idéologiquement diversifié de l'Université de Chicago » n'y est favorable, est qu'il estime que les biens et services cotés en or sont plus volatils que ceux cotés en dollars américains et que, voyez-vous, les prix peuvent même parfois baisser de façon substantielle.

source : Washington Post
O'Brien omet évidemment complètement le fait que, sous un étalon-or, le dollar et l'or ne font qu'un. Avec le même argument, O'Brien aurait pu montrer que les prix des biens et services américains ont été encore plus volatils lorsqu'ils sont mesurés en euros, en dollars canadiens ou en yens japonais, puis conclure que l'euro, le dollar canadien et le yen sont beaucoup trop volatils pour servir de monnaie (voir la figure 1). Inutile de dire que plus de 500 millions de personnes utilisent ces monnaies chaque jour. Si l'or avait été la monnaie officielle des États-Unis depuis 1988, le graphique des prix aurait été tout aussi lisse, à ceci près qu'il ne serait pas orienté à la hausse, mais formerait simplement une droite horizontale, à peu près comme avant 1971.
C'est un point simple, facile à comprendre. Quiconque a consacré un peu de temps à l'étude des monnaies, de l'or et des principes économiques en général le comprend.
Les biens américains mesurés en devise étrangère sont beaucoup plus volatils qu'en USD (ou en or, d'ailleurs). Cela ne signifie pas grand-chose, et c'est pourquoi personne ne prendrait normalement la peine de présenter un tel graphique.
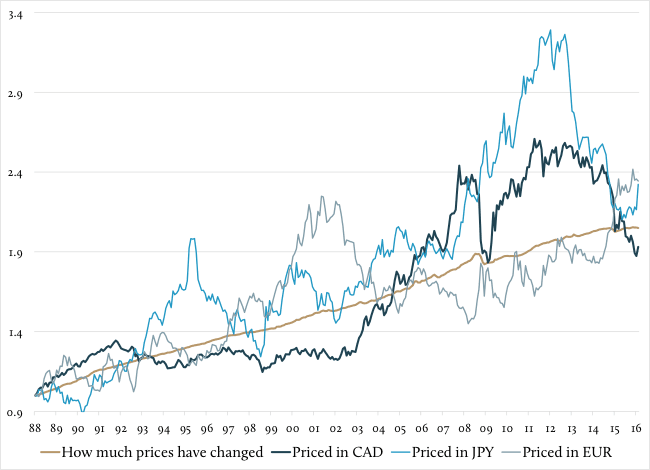 source : Bloomberg, GoldMoney
Laissons cela de côté un instant et supposons que, au cours des 30 dernières années, les prix des biens et services américains sous un étalon-or auraient effectivement évolué comme ils l'ont fait lorsqu'ils sont mesurés en or. Cela révèle une autre faille dans la diatribe d'O'Brien contre l'or. Il affirme que :
« Après tout, le prix de l'or n'a aucune importance pour une famille de la classe moyenne. Il n'a rien à voir avec le prix de la nourriture, du logement, de l'éducation ou de quoi que ce soit d'autre dont a besoin quiconque ne se prépare pas à la fin du monde. »
C’est tout simplement faux. O’Brien tente de prouver son point de vue à l’aide du graphique ci-dessus, censé représenter l’évolution des prix depuis 1988 (un point de départ totalement arbitraire) et la manière dont ils auraient évolué sous un étalon-or. Il cite comme source la base de données FRED de la Fed de Saint-Louis, mais celle-ci n’indique pas ce que les données montrent réellement. On ne peut que supposer que l’auteur du graphique a utilisé le déflateur de l’IPC et l’a superposé au cours de l’or. Le problème est que cela ne reflète pas vraiment, pour reprendre les propres termes de Matt O’Brien, « ce qui compte pour une famille de la classe moyenne ». En effet, l’IPC (et non l’or) semble n’avoir que très peu de rapport, voire « rien à voir » avec le prix de l’alimentation, du logement, de l’éducation ou de quoi que ce soit d’autre pour qui que ce soit. Examinons donc comment les prix des biens et services particulièrement importants pour la classe moyenne auraient évolué en termes d’or. Et nous utiliserons le point de départ arbitraire d’O’Brien, 1988 (et non la fin de l’étalon-or en 1971, qui aurait été sensée, ni simplement la fin du XXe siècle, ni quoi que ce soit de plus intuitif que 1988. Il se pourrait bien que 1988 soit, par coïncidence, le point de départ mathématiquement le plus favorable à son raisonnement erroné).
Commençons par l’énergie. O’Brien ne mentionne pas spécifiquement l’énergie, bien qu’elle compte certainement pour une famille de la classe moyenne. Selon l’Agence américaine d’information sur l’énergie (EIA), 3,2 milliards de barils d’essence ont été consommés chaque année aux États-Unis en moyenne au cours des cinq dernières années. À un prix moyen de 3,30 USD/gallon, cela représente environ 1 400 USD par personne (en incluant chaque enfant et chaque retraité). Mais ce n’est que la moitié de la facture, car la consommation totale de pétrole brut aux États-Unis s’élève à environ sept milliards de barils par an. Cela ne signifie pas qu’un ménage moyen de quatre personnes dépense directement 10 000 USD en carburant, car une grande partie du carburant est consommée par des véhicules de société, des camions et d’autres véhicules et machines à usage commercial. Mais, au bout du compte, ces coûts commerciaux influencent aussi les coûts des produits et services consommés. Si l’on ajoute les billets de bus et d’avion ainsi que les maisons du nord-est qui dépendent du mazout en hiver, on comprend que le coût du pétrole brut représente une part importante des dépenses de consommation, tant directement qu’indirectement. Globalement, les États-Unis ont consacré environ 6 % de leur PIB au pétrole brut au cours des cinq dernières années. Cela compte clairement pour la famille moyenne de la classe moyenne. Le graphique ci-dessous présente les prix de détail de l’essence, taxes comprises. Comme on peut le constater, les prix de l’essence tendent à être un peu moins volatils lorsqu’ils sont exprimés en or. Cela devient encore plus évident si l’on remonte jusqu’à la fin de l’étalon-or en 1971. (Si vous souhaitez en connaître la raison, vous pouvez lire notre rapport sur le cadre d’analyse du cours de l’or ici.)
Les prix des produits pétroliers sont un peu moins volatils lorsqu’ils sont mesurés en or
 source : Bloomberg, Energy Information Administration, GoldMoney
Mais peut-être le pétrole est-il une exception, et O’Brien a-t-il raison pour d’autres biens de consommation importants ? Examinons alors l’alimentation, car toute famille de la classe moyenne a besoin de se nourrir. Le magazine The Economist publie le prix du hamburger Big Mac dans différents pays dans son indice Big Mac. L’idée est de comparer le pouvoir d’achat des monnaies de différents pays. Mais c’est aussi un excellent outil pour comparer l’évolution des prix alimentaires dans le temps. Après tout, le Big Mac est un produit de base, servi de la même manière partout aux États-Unis, une marchandise qui n’a pas vraiment changé depuis 1988, ce qui le rend parfait pour notre comparaison. Ce graphique est un peu différent. Les prix augmentent légèrement lorsqu’ils sont mesurés en or entre 1995 et 2000, mais sont loin d’être aussi volatils que le suggère le graphique d’O’Brien. Puis les prix baissent et finissent par se retrouver légèrement en dessous de leur niveau de 1988.
Ce n’est que la continuation d’une tendance présente dans l’histoire humaine depuis des centaines d’années. Elle montre que la société est capable de repousser les limites de la rareté grâce au progrès technologique. Songez au nombre de calories par jour que l’Américain moyen pouvait acheter en 1800, en 1900, et à la manière dont cela s’est amélioré jusqu’en 1950. C’est une bonne chose que l’Américain moyen n’ait plus à consacrer la moitié de son revenu quotidien à l’alimentation, comme par le passé. Est-il sensé de craindre que des anticipations de baisse des prix alimentaires entraînent une diminution de la demande globale, parce que les gens reporteraient leurs achats de nourriture à une date ultérieure ? Bien sûr que non. Est-ce un problème lorsque l’Américain moyen doit consacrer une part plus importante de son revenu disponible à l’alimentation ? Assurément. Le prix d’un Big Mac a augmenté de 101 % en dollars depuis 1988. En comparaison, le revenu médian des ménages n’a progressé que de 97 %. Cela peut sembler peu, mais cela va totalement à l’encontre de la tendance à la hausse de la prospérité dont les consommateurs ont bénéficié au cours des 200 années précédentes, période pendant la majeure partie de laquelle le dollar américain était indexé sur l’or (ou l’argent).
Même si le prix d’un Big Mac a augmenté plus vite que le revenu disponible avant impôts des ménages, le prix d’un Big Mac mesuré en or est légèrement inférieur à son niveau de 1988
 source : The Economist Big Mac Index, Bloomberg, GoldMoney
La baisse des prix (c’est-à-dire la déflation) est l’épouvantail des doctrines économiques dominantes d’aujourd’hui. Selon l’opinion conventionnelle, c’est la déflation qui a fait basculer l’économie américaine d’une récession normale vers la Grande Dépression au début des années 1930. Si les consommateurs s’attendent à ce que le prix d’un bien soit plus bas à l’avenir, dit-on, ils reporteront leur achat, ce qui réduira la demande globale, aggravera la récession et pourrait la transformer en dépression prolongée. Par conséquent, la déflation des prix doit être évitée à tout prix. Si cet argument peut sembler en partie fondé, les consommateurs ne se comportent pas toujours comme les économistes pensent qu’ils devraient le faire. Prenons l’exemple de l’iPhone. On peut être certain que, dans un an, un nouveau modèle sera disponible et que le modèle actuel se vendra à moitié prix. Pourtant, les gens semblent ne jamais se lasser du tout dernier modèle. En effet, la baisse des prix des ordinateurs et de la plupart des produits électroniques est la norme depuis des années, et pourtant les ventes continuent de progresser.
Le fait est que, pour la plupart des gens, la baisse des prix est une bonne chose. Après des décennies de stagnation de la croissance des salaires réels, la majorité des consommateurs américains accueillent favorablement la baisse des prix. Et malgré les affirmations des économistes dominants selon lesquelles il existerait un lien étroit entre déflation et dépression, les données historiques semblent prouver le contraire. Dans un rapport de recherche de 2004 pour le National Bureau of Economic Research, Andrew Atkeson (UCLA) et Patrick Kehoe, du département de la recherche de la Réserve fédérale de Minneapolis, ont analysé des données économiques portant sur plus de 100 ans pour 17 pays et ont conclu que « le seul épisode dans lequel nous trouvons la preuve d’un lien entre déflation et dépression est la Grande Dépression (1929-1934). Mais dans le reste des données, pour 17 pays et plus de 100 ans, il n’existe pratiquement aucune preuve d’un tel lien. » Il semble que la déflation ne conduise pas automatiquement à une récession, ni même à une dépression. Quant à la Grande Dépression elle-même, les économistes de l’école autrichienne soutiendraient que les économistes keynésiens confondent cause et effet, et que la déflation a été avant tout le résultat de la récession, et non l’inverse.
O’Brien évoque également le logement comme un poste important du budget d’une famille de la classe moyenne, et nous sommes heureux de l’aborder aussi. Le logement diffère d’un bien de consommation en ce sens que l’on n’achète pas une maison tous les jours. On commence à épargner pour une maison et l’on épargne sur une très longue période, jusqu’à avoir mis de côté assez d’argent pour réaliser l’achat, ou du moins verser l’apport. Par conséquent, la volatilité des prix d’un mois à l’autre est moins préoccupante. Ce qui compte vraiment, c’est la durée pendant laquelle il faut épargner pour acheter la maison (ou la rembourser, si on la finance par un emprunt). L’inflation, en revanche, constitue un vrai problème. Si l’on met de côté 1 000 USD et que, 20 ans plus tard, le pouvoir d’achat de ces 1 000 USD a été divisé par deux, épargner suffisamment pour acheter une maison devient une tâche digne de Sisyphe.
Imaginons qu’un jeune travailleur vienne d’entrer sur le marché du travail en 1988. Son rêve est d’acheter un jour une maison. Pour cela, il met de côté 250 USD à la fin de chaque mois. Il pense pouvoir obtenir un prêt immobilier et que la banque lui prêtera 50 % de la valeur de la maison le moment venu. Il a alors deux options : épargner en dollars américains ou épargner en or. Le graphique ci-dessous montre combien de temps il doit épargner pour atteindre son objectif. S’il avait décidé d’épargner en or en 1988, il lui aurait fallu un peu moins de 20 ans pour accumuler un patrimoine suffisant. Mais s’il avait choisi d’épargner en dollars américains, les prix de l’immobilier auraient augmenté trop vite pour qu’il atteigne jamais son objectif. En 2007 (l’année où il aurait pu acheter la maison s’il avait eu la sagesse d’épargner en or), les prix de l’immobilier avaient progressé de 102 % en dollars américains, selon les données du Bureau du recensement des États-Unis. Cela signifie que les premiers 250 USD épargnés en 1988 avaient perdu 50 % de leur pouvoir d’achat. En revanche, la maison moyenne coûtait environ 10 kg d’or en 1988 et, au moment où notre acheteur a pu se l’offrir en 2007, elle n’était passée qu’à 10,6 kg. Ainsi, le premier gramme qu’il avait mis de côté en 1988 lui permettait toujours d’acheter à peu près la même part de maison.
Ces calculs ci-dessus ignorent les intérêts bancaires, et vous objecterez qu’il aurait été insensé d’épargner ses dollars en les gardant sous son matelas. Les intérêts perçus sur son argent n’auraient-ils pas suffi à compenser la perte de pouvoir d’achat ? Détrompez-vous. Nous avons utilisé le taux des dépôts à 12 mois et, même si, en théorie, il y a eu un bref moment où il aurait effectivement pu acheter la maison, cela aurait été une décision audacieuse, en plein effondrement du marché immobilier, et il n’était probablement pas si facile d’obtenir un prêt immobilier à l’époque.
Lorsque les prix de l’immobilier montent rapidement, épargner pour acheter un logement devient une tâche digne de Sisyphe. Épargner en or s’est révélé beaucoup plus efficace
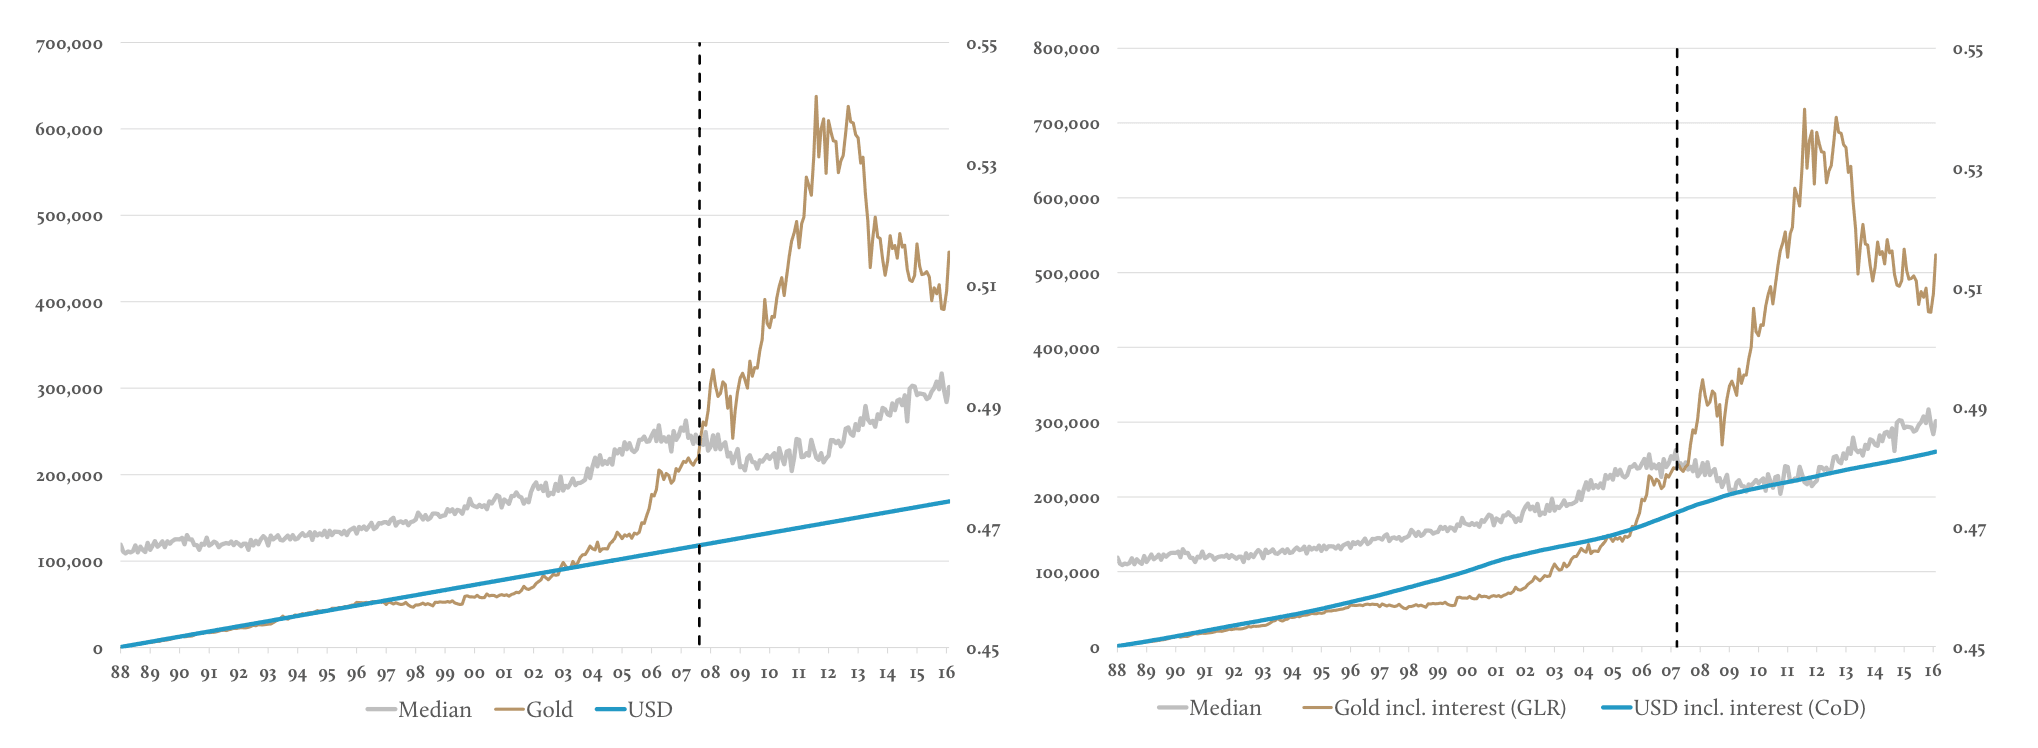 source : Bureau du recensement des États-Unis, Bloomberg, GoldMoney
L’étalon-or tel qu’il existait avant 1971 avait certainement ses défauts. Mais aucun d’entre eux ne correspond à ce que Matt O’Brien voudrait nous faire croire. Le principal défaut de l’« étalon » or auquel se réfèrent M. O’Brien et le « panel d’économistes idéologiquement diversifié » était qu’il était fractionné par l’intermédiaire d’une banque centrale, au lieu d’être couvert à 100 %. Il faut se rappeler que, même si l’or comme monnaie de base est supérieur à la monnaie fiduciaire, l’étalon-or des années 1920 restait imparfait : l’or était détenu comme monnaie de base par la banque centrale, et les banques commerciales pouvaient étendre ou fractionner cette monnaie de base en monnaie circulant dans l’économie, dans un rapport de 6 à 8 fois. Par conséquent, au lieu de posséder et d’utiliser réellement de l’or, les citoyens détenaient une fraction d’une base d’or, en fonction des fluctuations, des périodes de croissance et de récession de l’économie et du cycle économique. Comme nous le savons, une récession particulièrement importante a eu lieu entre 1929 et 1932 ; le système bancaire américain, ne disposant que de réserves fractionnaires, a été exposé à une panique bancaire et de nombreuses banques ont ainsi fait faillite.
Avant l’introduction du modèle de banque centrale aux États-Unis en 1914, les banques commerciales elles-mêmes ne disposaient généralement, elles aussi, que de réserves fractionnaires. C’était la recette d’une instabilité financière occasionnelle, alors appelée « paniques ». Cela contraste fortement avec l’étalon-or que nous promouvons chez GoldMoney Inc. : un étalon intégralement couvert et décentralisé, car aucune entité centrale de contrôle n’étend ni ne restreint le crédit adossé à l’or. Dans notre conception de l’étalon-or, des acteurs décentralisés comme nous utiliseraient leur or, intégralement couvert, pour le commerce, les échanges et les activités productives. L’octroi de crédit serait laissé à d’autres institutions disposées à prendre ce risque et, naturellement, à s’exposer elles-mêmes au risque de défaut ou de faillite. Mais dans ce cadre, la faillite d’établissements de crédit ne menacerait ni le système financier dans son ensemble, ni la monnaie elle-même – l’or – ni l’économie en général. Il n’y aurait pas de « trop gros pour faire faillite », pour ainsi dire.
Avec notre société sœur BitGold, nous permettons à chacun de détenir de l’or physique conservé à son propre nom et de l’utiliser pour des transactions, jusqu’à 0,03 ct. C’est l’or de nos clients. Il ne s’agit ni d’une promesse de livraison future, ni d’une part dans un véhicule financier obscur qui détient de l’or, ni d’une sorte de jeton représentant de l’or. C’est votre or, que personne ne peut grever ni dévaluer.
L’étalon-or était un moyen efficace de combiner la supériorité avérée de l’or comme monnaie de base avec l’utilité de la monnaie papier pour les transactions (par exemple petites coupures, facilité d’échange, efficacité, etc.). Effectuer des transactions en pièces d’or, en particulier pour les petits montants, n’était tout simplement pas pratique à l’époque. Mais la technologie nous permet aujourd’hui de surmonter tout cela et d’utiliser l’or non seulement comme réserve monétaire pour une monnaie en circulation, mais comme véritable monnaie de transaction. En 2016, l’or est désormais aussi facile et efficace à utiliser pour les transactions que le dollar ou les autres grandes devises. En fait, il est même plus efficace : dans quelle autre monnaie peut-on transférer un dollar de valeur en quelques secondes, d’un point à l’autre de la planète, sans aucun frais et sans qu’il soit nécessaire de créer ou d’étendre du crédit ?
La technologie permet désormais d’épargner, de transférer, de remettre, de racheter et, plus généralement, de mener ses affaires personnelles et ses activités financières en or. Ainsi, que les gouvernements décident ou non un jour de revenir à un étalon-or formel, les particuliers ont déjà le choix. Alors, qu’en dites-vous, Monsieur O’Brien ? Pourquoi ne pas rejoindre nos plus de 800 000 clients en or, dont le nombre augmente rapidement et qui sont répartis dans plus de 100 pays ? Quelque chose nous dit qu’ils sont nettement plus « idéologiquement diversifiés » que ce panel d’« experts » qui leur affirme qu’ils ont tort.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de GoldMoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de GoldMoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, GoldMoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. GoldMoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.