Le suspense des élections de mi-mandat propulse l’or et l’argent nettement à la hausse, tandis que le pétrole, les rendements obligataires et le dollar reculent.
Plusieurs raisons laissent penser que le potentiel de hausse des cours de l’or et de l’argent pourrait être explosif. Le contexte est celui d’une sous-évaluation sévère due à la propagande de guerre, à la ponction continue de métal physique sur les marchés de capitaux occidentaux et à un intérêt spéculatif atone. Se pourrait-il que ces distorsions soient enfin révélées par le succès spectaculaire des démocrates lors des élections de mi-mandat ?
Il était manifeste que la victoire surprise des démocrates, qui ont arraché les deux chambres au contrôle des républicains, a donné le signal d’un important short squeeze sur les positions vendeuses à découvert en or et en argent. Le graphique ci-dessous montre comment, au cours des cinq derniers mois, l’intérêt ouvert sur l’or au Comex est progressivement remonté depuis des niveaux extrêmement bas pour atteindre simplement un niveau de survente à 400 000 contrats.
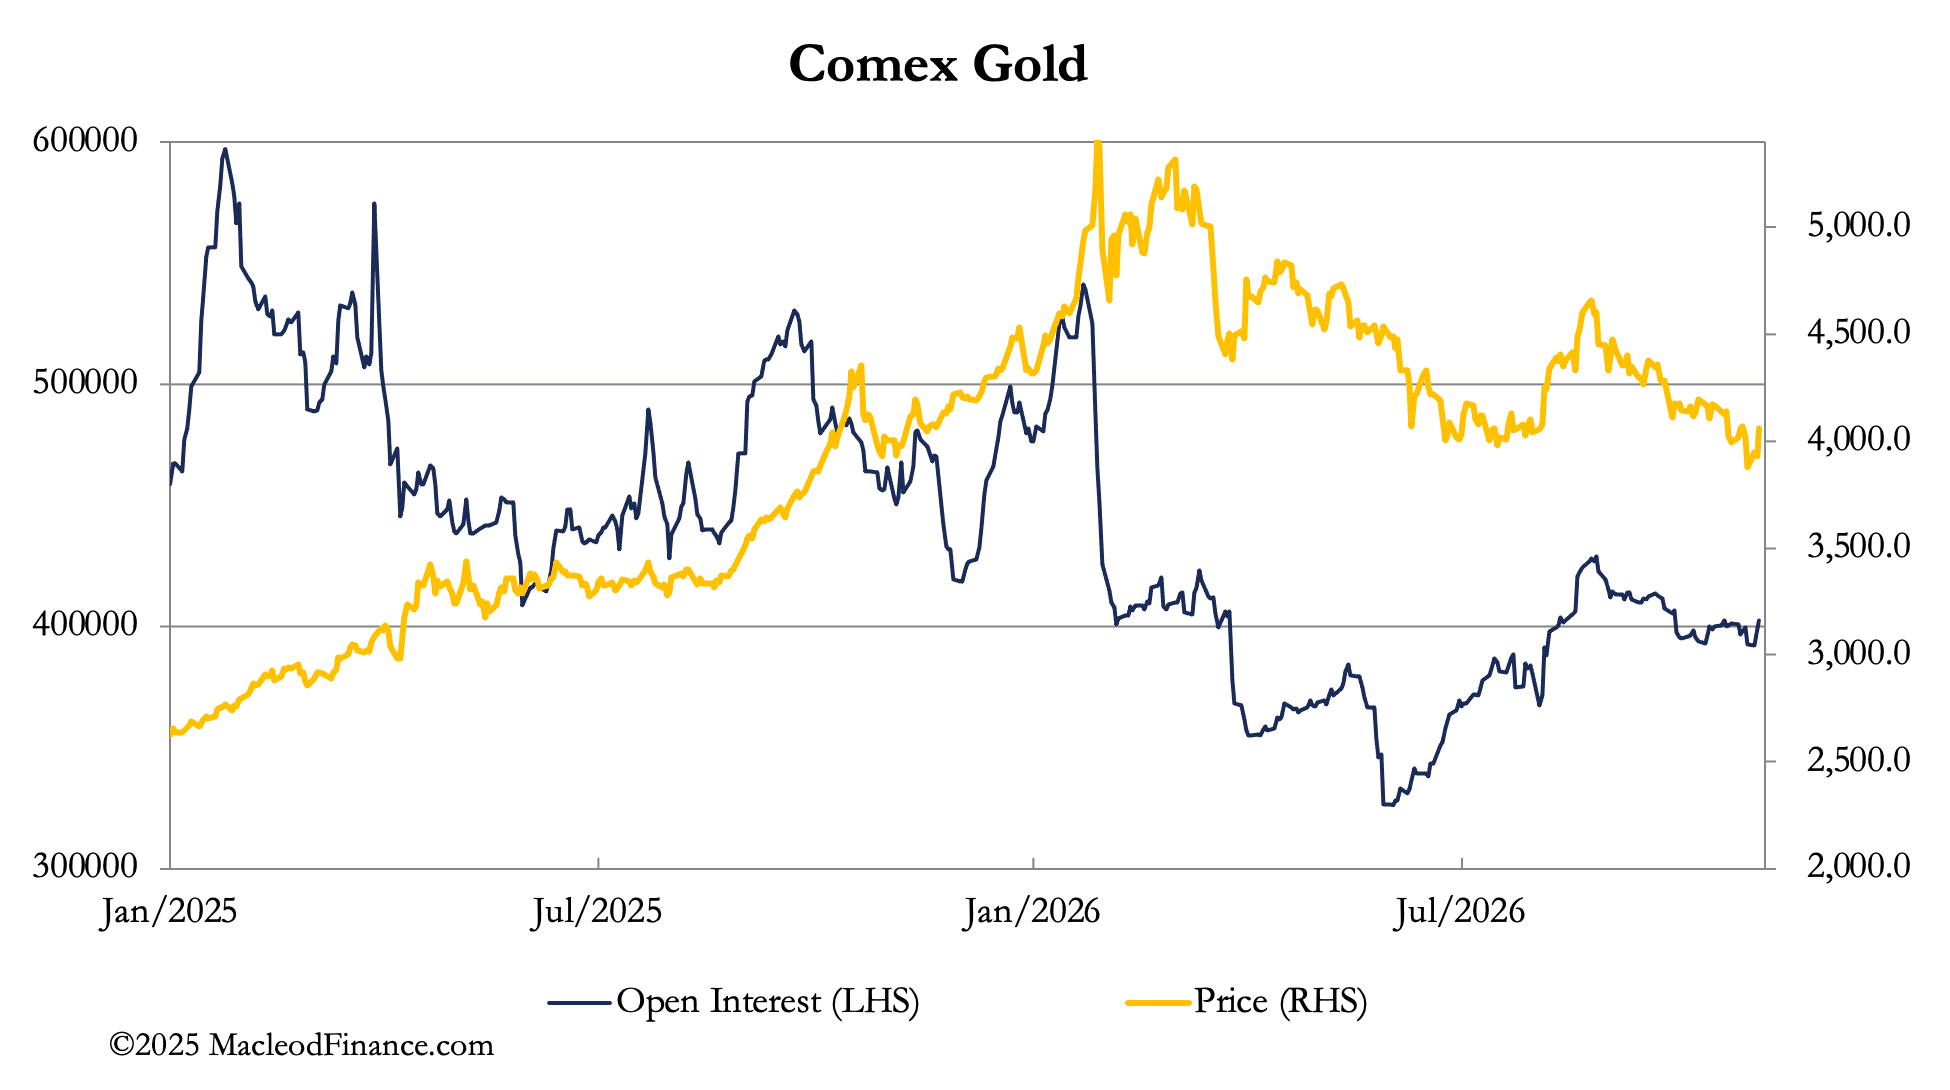
Cela traduit une certaine accumulation à bas prix, mais tout indique que le marché papier est mis à l’écart. Les données douanières confirment que la Chine a importé 1 220 tonnes cette année jusqu’en août, or monétaire inclus, et les deux derniers mois auront nettement alourdi ce total. Quant à la contribution du Comex au marché physique, son système de livraison a remis 621 tonnes aux acheteurs depuis le début de l’année. Les acheteurs sont de grande taille et s’adressent pour la plupart directement aux raffineurs ; les produits dérivés papier reflètent donc une activité de couverture des prix face à des livraisons hors marché plutôt que de véritables facteurs d’offre et de demande.
Plutôt que de suivre l’évolution du marché papier, les investisseurs feraient mieux de suivre les facteurs susceptibles de modifier le pouvoir d’achat du dollar, ce qui suppose de faire abstraction d’une propagande apparemment conçue pour le soutenir, ainsi que les marchés financiers. De nombreuses affirmations dans les médias américains prétendent que les flux de pétrole transitant par Ormuz sont presque revenus à la normale, jusqu’à 16 millions de barils par jour. L’analyse du FMI suggère pourtant le contraire :
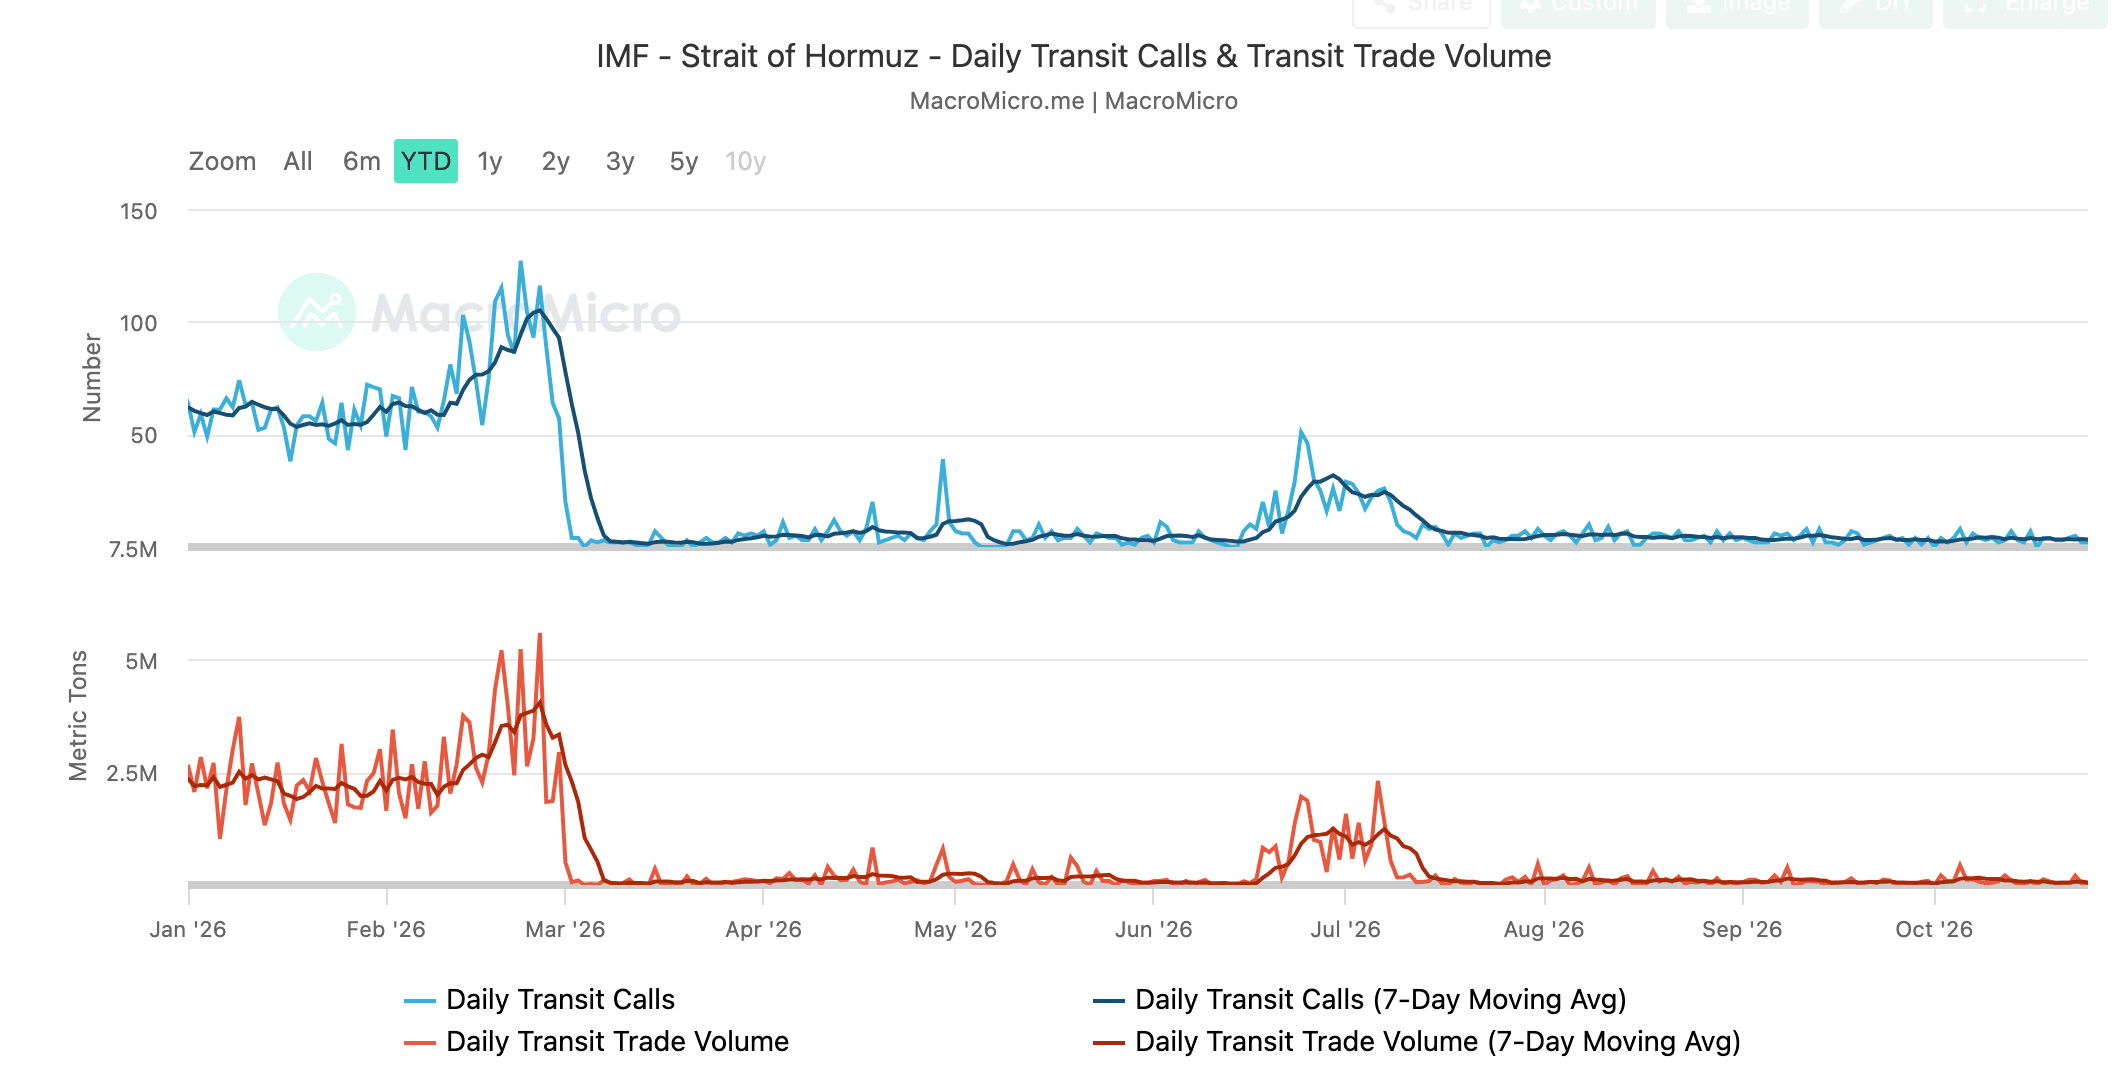
Selon les données de suivi du FMI, seuls 3 navires en moyenne ont franchi le détroit sur les sept jours précédant le 25e octobre, et seulement 2 navires à cette date. Une partie du pétrole, jusqu’à 2 millions de barils par jour, serait acheminée par voie terrestre depuis les Émirats arabes unis, mais l’activité des Houthis aurait, selon toute vraisemblance, effectivement fermé l’oléoduc saoudien vers Yanbu, retirant jusqu’à 6 millions de barils par jour supposés circuler par ailleurs.
Il y a peu de doute que les marchés financiers ont été totalement induits en erreur sur la quantité réelle de pétrole en provenance du Moyen-Orient et qu’un choc d’information se prépare. Entre-temps, la bulle de crédit sur les marchés actions commence déjà à se dégonfler, les valeurs de l’IA et des semi-conducteurs ayant fortement chuté hier. Le graphique ci-dessous montre les variations horaires de l’indice S&P500 :
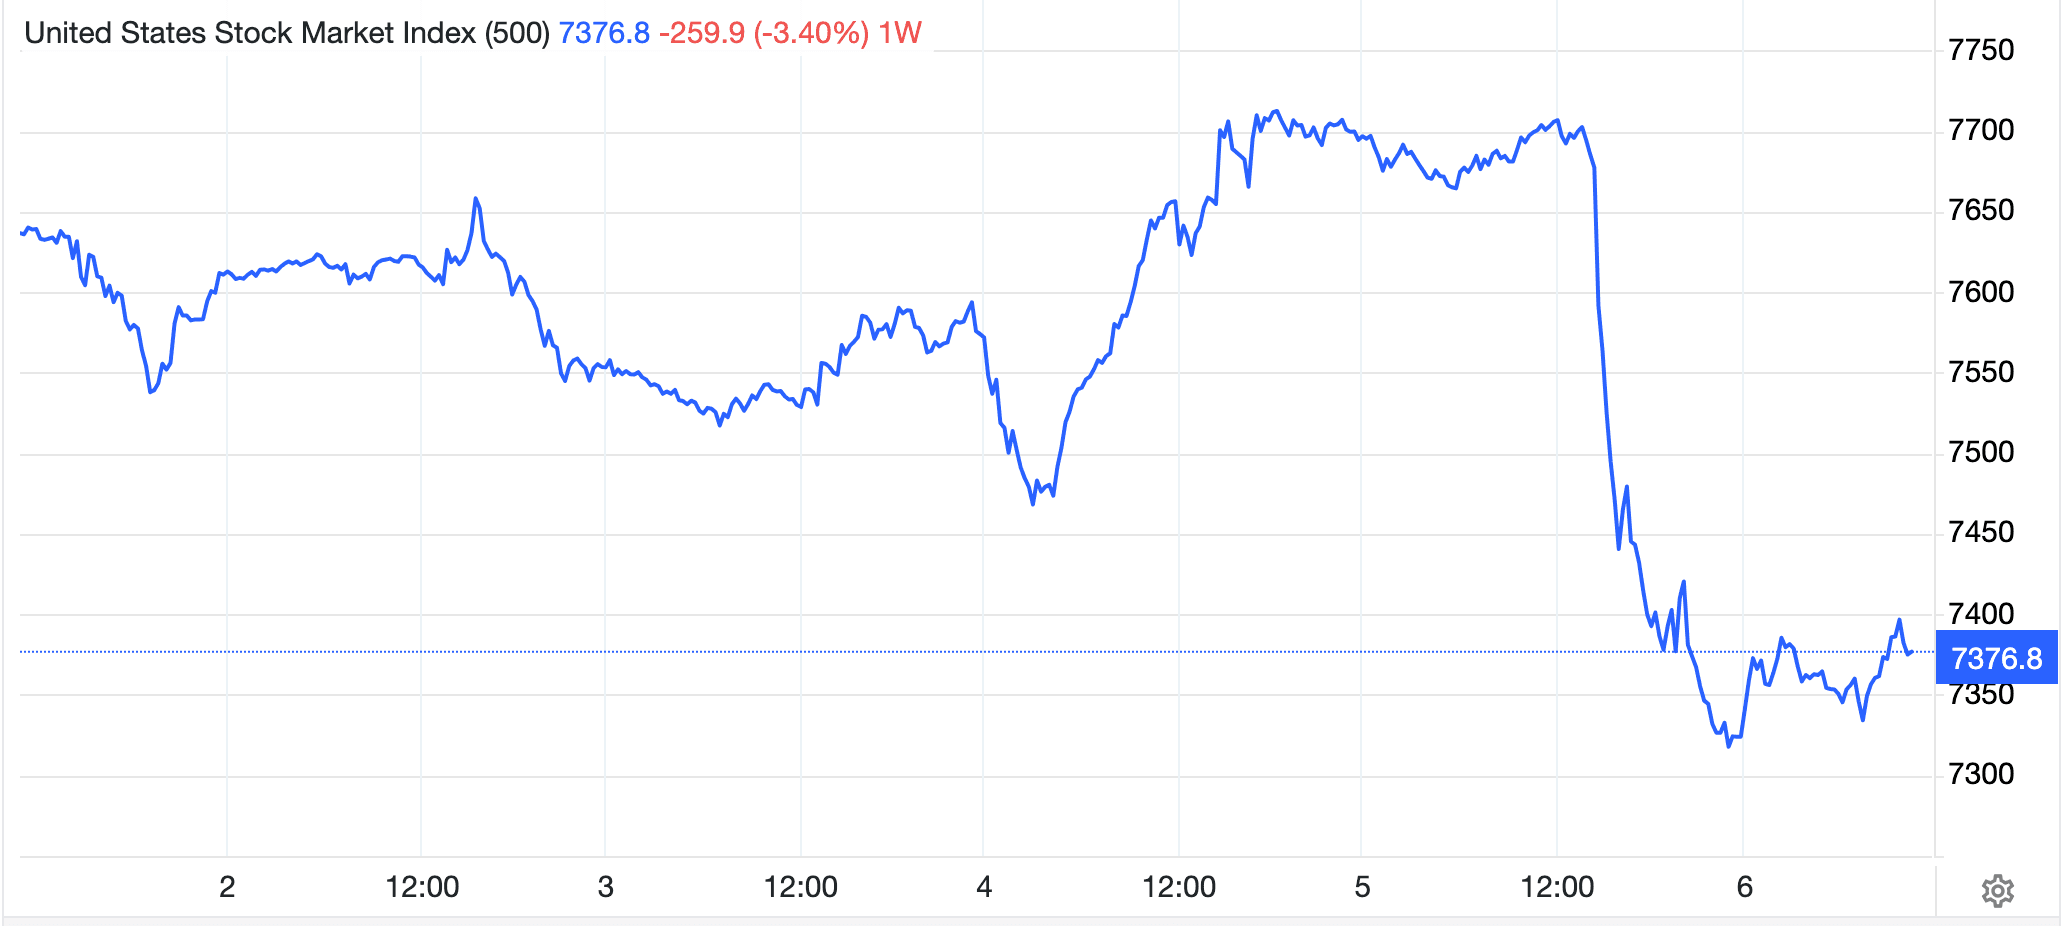
Est-ce le début d’un démantèlement financier plus large ? Les investisseurs espéreront que non. Mais une instabilité générale des marchés financiers est en train d’apparaître, avant même que la vérité sur l’approvisionnement en pétrole du golfe Persique ne soit révélée aux marchés.
Autrement dit, le risque de crédit augmente, que ce soit en raison de la désinformation ou du dénouement d’un crédit excessif. Et après avoir supprimé sa propre classe de spéculateurs, la Chine a acheté l’or physique disponible sans faire monter les prix.
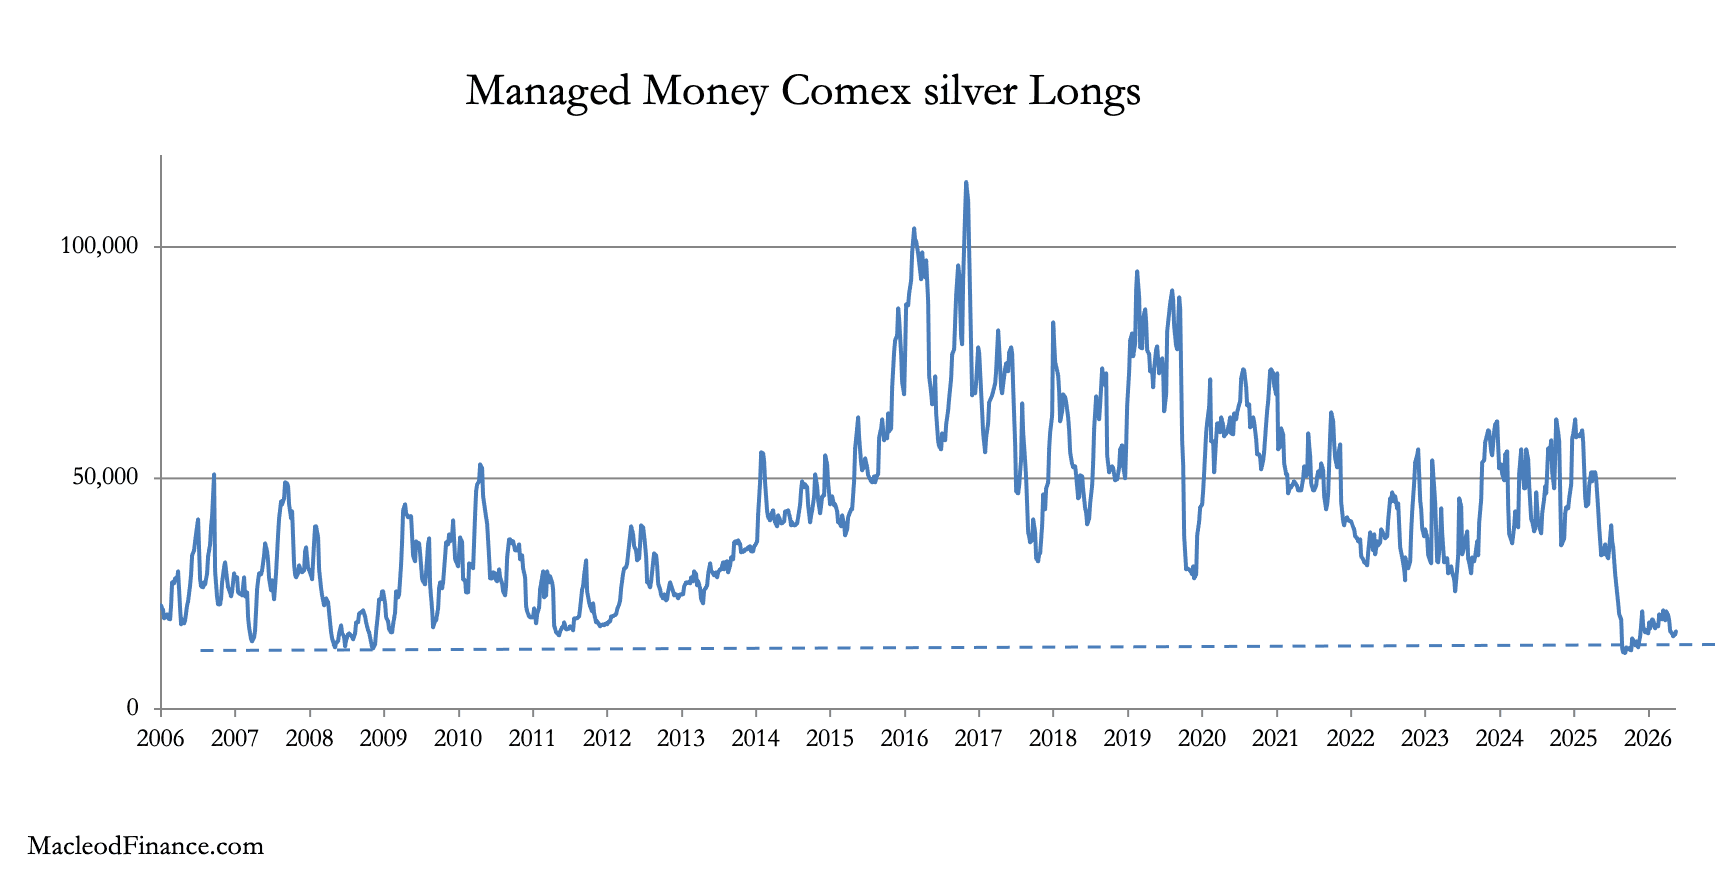
Enfin, la situation de l’offre d’argent semble toujours tendue, ce qui garantit une volatilité persistante par rapport à l’or. Les livraisons du Comex totalisent à ce jour 9 500 tonnes cette année, et les stocks des entrepôts ont diminué de 3 575 tonnes. Parallèlement, les positions acheteuses spéculatives des fonds spéculatifs restent à leur plus bas niveau depuis 20 ans :