
Cette semaine, l’attention s’est portée sur le Japon, où les « Abenomics » commencent à produire des effets que les autorités japonaises n’avaient pas anticipés. La confiance dans les marchés obligataire et actions a été ébranlée, les investisseurs mesurant les conséquences d’une politique monétaire hors de contrôle.
C’est un signe avant-coureur : il arrive un moment où une banque centrale perd le contrôle des marchés, un événement qui pourrait bientôt toucher une banque centrale proche de chez vous.
La chute des marchés japonais a toutefois fragilisé les marchés ailleurs, à la fois par la propagation d’un sentiment dégradé et parce que les fonds spéculatifs dénouaient des positions acheteuses financées par des emprunts en yens. L’effet sur les rendements des obligations du Trésor américain devrait tirer la sonnette d’alarme, comme l’indique le graphique de l’obligation à 10 ans, qui a désormais nettement franchi le seuil de 2 %.

En revanche, l’effet sur les prix des métaux précieux est apparu confus. Contrairement à l’ensemble des marchés obligataires et actions, qui sont suracheté, les métaux précieux sont très survendus, avec des positions vendeuses exceptionnellement importantes sur le marché. Les rachats de positions vendeuses auraient donc dû faire monter les prix considérablement. Or, jusqu’à jeudi, l’or a été plafonné à 1 400 $ et, chaque fois qu’il progressait, il était frappé. La seule logique de ce comportement est que les banques centrales ou les banques de métaux précieux, ou peut-être une combinaison des deux, agissaient pour empêcher les prix de monter. Et à en juger par l’évolution de l’intérêt ouvert, il semble bien que les vendeurs aient commencé à dénouer leurs positions, l’intérêt ouvert reculant de manière spectaculaire.
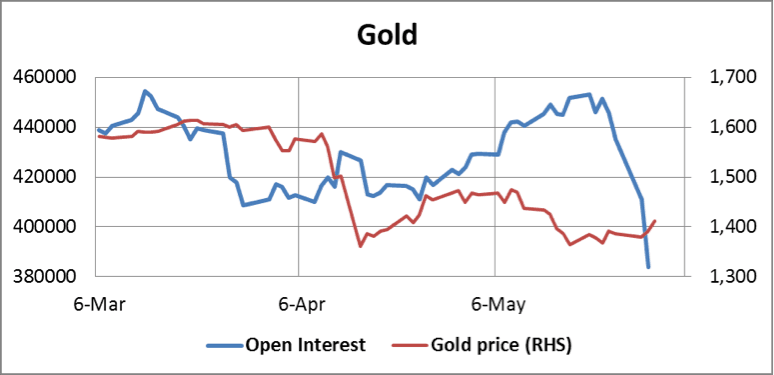
Un examen des chiffres sous-jacents montre que c'est l'intérêt ouvert sur le contrat de juin qui a diminué d'environ 150 000 contrats depuis le 22 mai, seuls quelque 70 000 d'entre eux ayant été reportés sur le contrat d'août. On doit donc conclure que les fonds spéculatifs réduisent leurs positions et que le « bear squeeze » est en cours. Ce n'est que jeudi que l'or a franchi la barre des 1 400 $, et il l'a fait avec une poussée de plus de 20 $.
Pendant ce temps, l'argent est resté stable, bloqué autour de 22 $. L'intérêt ouvert demeure solide, à environ 145 000 contrats (s'il avait suivi l'exemple de l'or, il serait plus proche de 100 000). Nul doute que l'incitation à maintenir le cours de l'or à la baisse tient à la crainte de perdre sur les positions vendeuses en argent, qui, pour les quatre plus grands acteurs commerciaux (les banques de métaux précieux), représentent encore environ 100 000 000 d'onces.