
L’or et l’argent sont peu changés sur la semaine, après avoir résisté aux tentatives de faire passer l’or sous le niveau de 1 300 $ et l’argent sous 21,25 $ mardi. Les métaux précieux ne sont pas les seuls marchés à attendre une nouvelle orientation après la décision de la Fed de ne pas réduire ses achats d’actifs, bien que l’or affiche une certaine amélioration en début de séance aujourd’hui.
Le manque d’intérêt général apparaît dans les graphiques ci-dessous, où l’intérêt ouvert sur le Comex se situe désormais à des niveaux très bas.

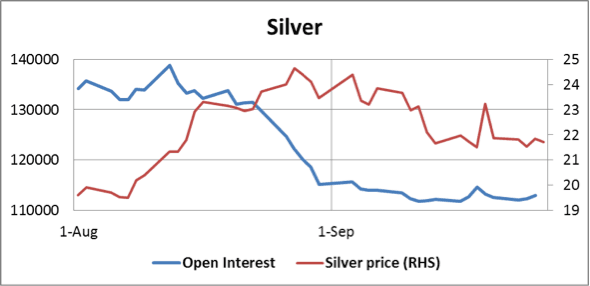
On remarque que l’intérêt ouvert a reculé depuis les plus bas d’août et, dans le cas de l’argent, il a baissé de près de 30 %. Les positions vendeuses sont passées d’un niveau extrême à un niveau simplement anormal, et les positions acheteuses sont faibles dans la plupart des catégories d’opérateurs. Toutefois, c’est un signe de force relative que ces plus bas d’août tiennent malgré cet intérêt terne, une performance qui devrait inquiéter les détenteurs de positions vendeuses, compte tenu de la forte demande d’or physique, résumée ci-dessous.
Les réserves officielles d’or de la Russie ont augmenté à 1 015,5 tonnes et ont presque rattrapé celles de la Chine, qui s’élèvent à 1 054 tonnes. Grâce à ses importants excédents pétroliers et gaziers, la Russie va probablement continuer d’accumuler de l’or et dépasser bientôt la Chine. Le Kazakhstan détient désormais 134,5 tonnes, et la Turquie continue de renforcer sa position avec 487,4 tonnes.
Dans le secteur privé, les liquidations nettes de l'ETF GLD se sont ralenties à environ 10 tonnes depuis le début du mois de septembre, après 17 tonnes en août, et ne constituent pas un facteur significatif. Par ailleurs, nous apprenons cette semaine, selon la Banque de Thaïlande, que les importations thaïlandaises d'or au cours des sept premiers mois ont représenté 10,9 milliards de dollars, ce qui équivaut à environ 240 tonnes, soit un volume comparable à celui de l'ensemble de l'année 2012.La Thaïlande propose la création d'un nouveau marché officiel de l'or à Bangkok, en raison de la demande croissante du pays. Ailleurs dans la région, la Chine, par l'intermédiaire de la Bourse de l'or de Shanghai (SGE), a livré à elle seule suffisamment d'or pour absorber l'ensemble de la production minière non asiatique, à laquelle il convient d'ajouter les statistiques commerciales de Hong Kong relatives à l'or non monétaire, corrigées du double comptage régional. Les chiffres disponibles pour ces trois seuls centres figurent dans le tableau ci-dessous.

C'est dans ce contexte extraordinaire, où une partie seulement de la demande asiatique totale dépasse très largement l'offre minière mondiale, que les marchés de capitaux occidentaux s'inquiètent nerveusement des perspectives à court terme du cours de l'or. D'où provient cet or est une longue histoire, mais il ne fait guère de doute qu'aux prix actuels la demande physique excède aisément l'offre disponible.
La semaine prochaine
La semaine prochaine sera calme en matière d'annonces ; le moment fort sera peut-être mercredi, avec un statu quo attendu sur les taux d'intérêt de la BCE, mais la conférence de presse qui suivra en début d'après-midi pourrait livrer quelques indications de politique monétaire.
Lundi : zone euro : masse monétaire M3. Royaume-Uni : déficit du compte courant. États-Unis : demandes initiales d'allocations chômage. Japon : IPC de base.
Mardi : Japon : ventes de véhicules. Royaume-Uni : indice des prix de l'immobilier Halifax. Zone euro : PMI manufacturier ; chômage. États-Unis : PMI manufacturier ; dépenses de construction ; ISM manufacturier ; ventes de véhicules.
Mercredi : zone euro : IPP ; taux d'intérêt de la BCE. États-Unis : enquête ADP sur l'emploi.
Jeudi : Chine : IPC ; IPP. Zone euro : IPP composite ; IPP des services ; commerce de détail. États-Unis : demandes initiales d'allocations chômage ; commandes industrielles ; indice ISM non manufacturier.
Vendredi : États-Unis : créations d'emplois non agricoles ; chômage. Japon : annonce de politique monétaire de la BoJ.