
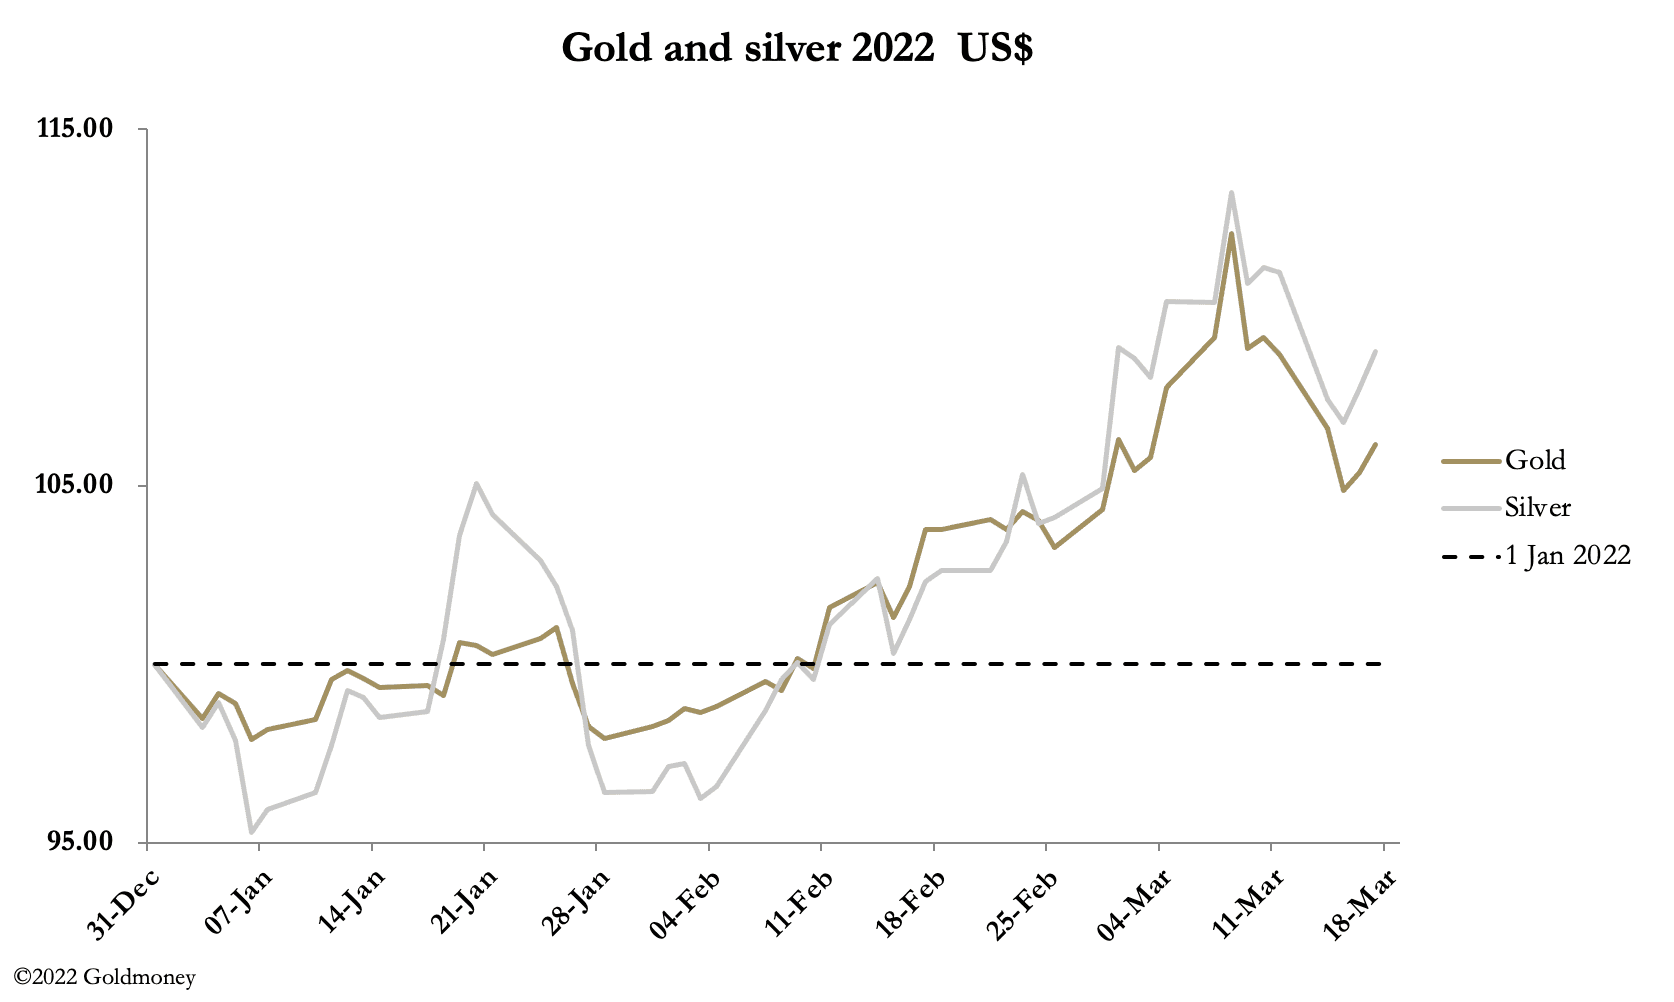
 Après avoir atteint un pic la semaine dernière puis fortement reculé, les matières premières ont poursuivi leur baisse cette semaine avant de se stabiliser mercredi. L’or s’est établi à 1 834 $ en début de matinée sur les marchés européens aujourd’hui (vendredi), en baisse de 54 $ par rapport à la clôture de vendredi dernier, après un point bas de 1 895 $ mercredi. L’argent s’échangeait à 25,26 $, en recul de 60 cents, après avoir touché 24,47 $.
Il est surprenant que les métaux précieux aient réagi aussi fortement à la baisse alors que la guerre en Ukraine se poursuit. Tout ne se déroule pas à l’avantage de la Russie, et l’on peut soutenir que cela pourrait rendre celle-ci plus dangereuse dans sa manière de contrer les sanctions occidentales. Il est probable qu’un autre facteur influence l’or et l’argent.
L’indice se trouve du côté des prix de l’énergie. Début décembre, le pétrole WTI valait 61,00 $. Le 8 mars, il a atteint 129,47 $, tandis que le gaz naturel et le mazout progressaient également de manière soutenue. La Russie se voyait refuser des débouchés pour ses exportations d’énergie, ce qui créait une pénurie aiguë. Pourtant, mardi, le cours du WTI s’était effondré à 93,50 $, sans aucune perspective de remplacement de ces produits. Les Saoudiens ont refusé de s’entretenir avec le président Biden au sujet d’une hausse de leur production. Ils ont préféré parler au président russe, Vladimir Poutine. Boris Johnson s’est rendu à Riyad dans le même but et en est revenu les mains vides. Parallèlement, le London Metal Exchange (LME) a dû faire face à une crise : le nickel, passé de moins de 25 000 $ le 25 février, a brièvement atteint 100 000 $ le 8 mars, date à laquelle les échanges ont été suspendus. Avec un spéculateur chinois à la vente à découvert et des appels de marge en cascade, le LME lui-même risquait la défaillance. Les appels de marge mettaient sous pression les grands négociants de matières premières, qui auraient du mal à réunir les liquidités supplémentaires nécessaires.
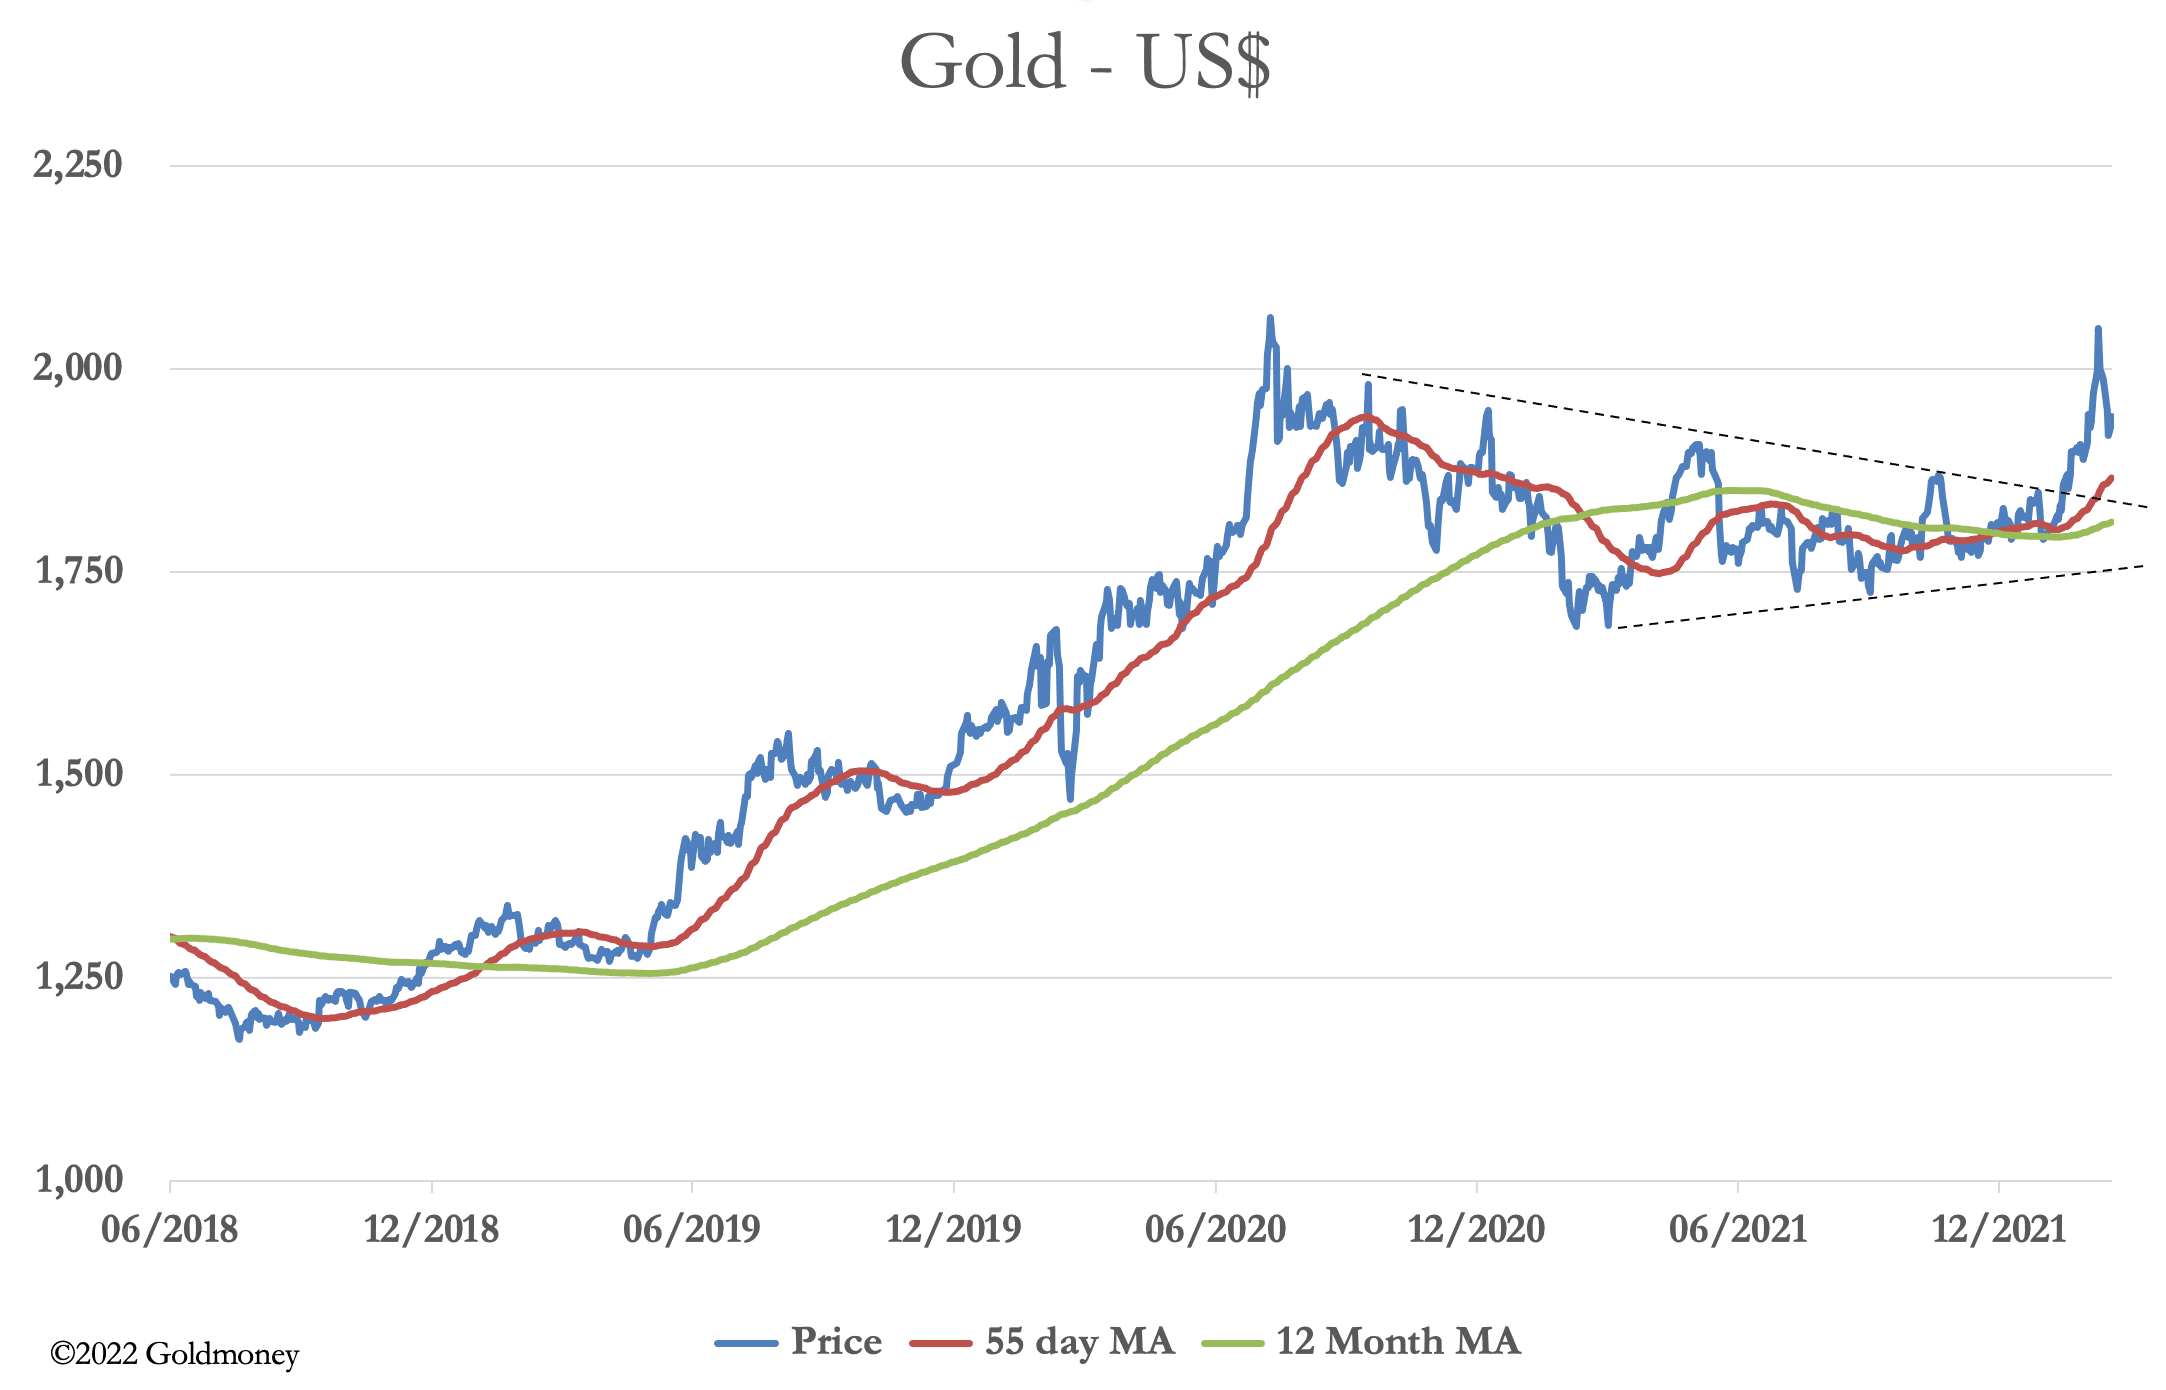
Nous avons donc deux raisons d’intervenir sur les marchés de matières premières : contenir la hausse des prix de l’énergie, qui alimente l’inflation et risque donc d’entraîner des taux d’intérêt insoutenables, et préserver les marchés de dérivés de matières premières d’une crise. Il est donc probable que des gouvernements, vraisemblablement menés par les Américains et les plus grandes de leurs banques commerciales, soient intervenus pour faire baisser les prix. Mais, comme le montre le graphique de l’or ci-dessous, son marché haussier reste intact.
 Toute l’action se situe sur les dérivés, avec des pertes cumulées des banques de métaux précieux à des niveaux records. Notre prochain graphique présente les positions vendeuses des swaps sur le Comex, qui sera actualisé ce soir. Cette catégorie est dominée par les salles de marché des banques de métaux précieux.
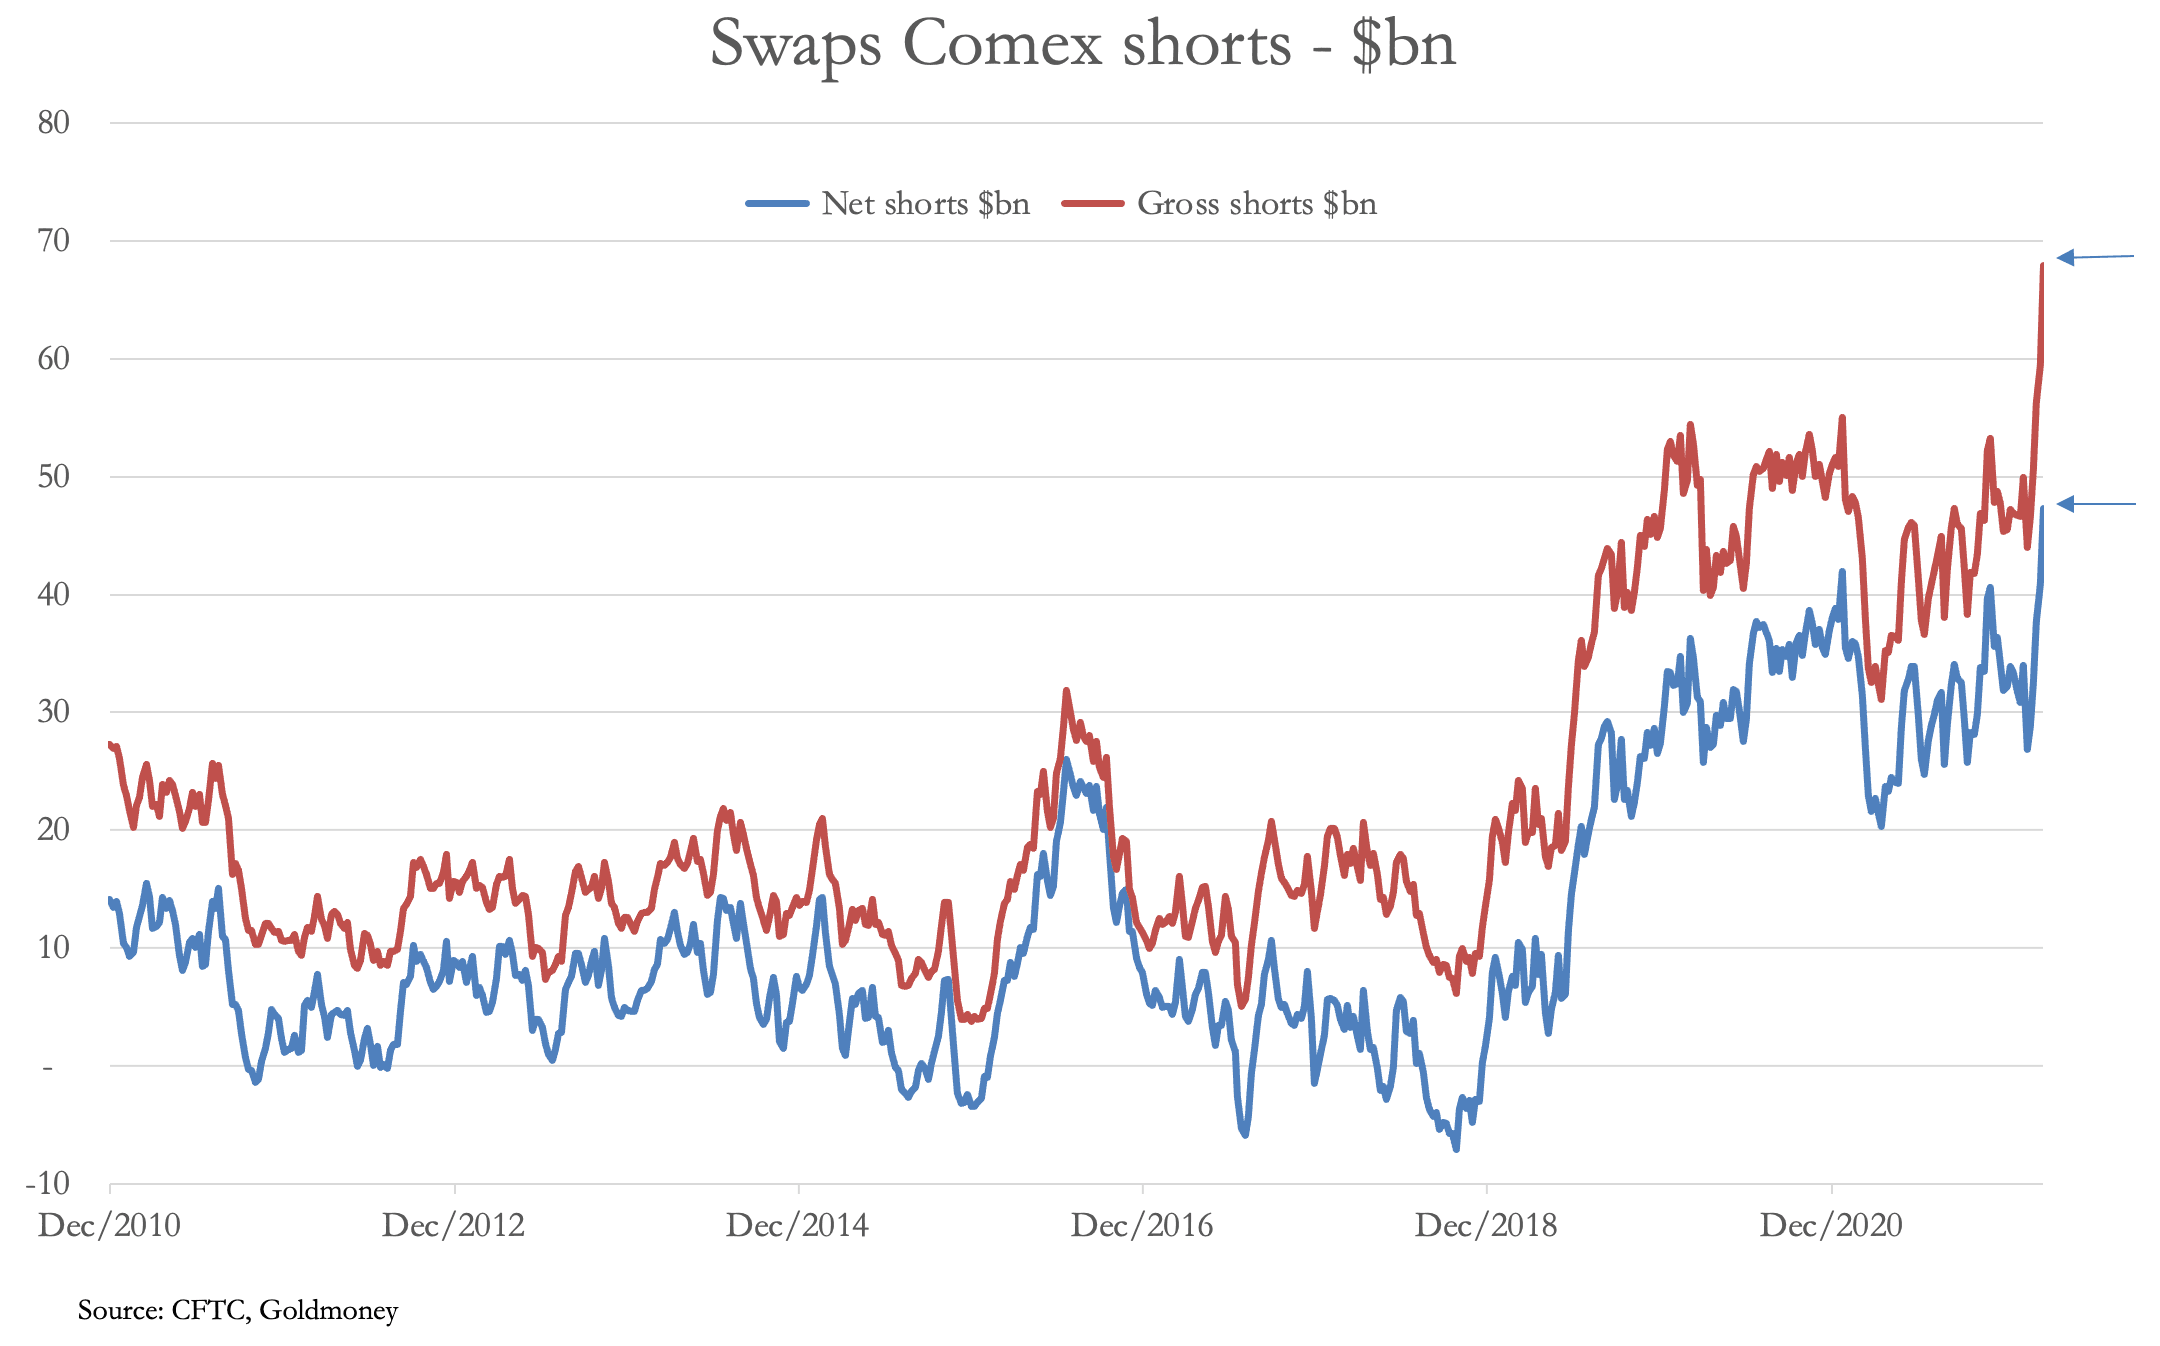 La position s’est détendue par rapport à ces extrêmes, mais le bond soudain des passifs bruts à près de 70 milliards de dollars, soit en moyenne 2,6 milliards de dollars par opérateur, laisse penser que certains pourraient avoir besoin d’être renfloués.
Mais plus important encore que l’apaisement à court terme des conditions de marché, ce sont probablement les leçons tirées par les banques centrales. Leurs réserves d’or constituent l’actif le plus important, car il est exempt de risque de contrepartie lorsque les réserves en devises étrangères font l’objet de sanctions. L’or conservé auprès de la Réserve fédérale de New York et de la Banque d’Angleterre devrait être libre de tout prêt ou swap contre des monnaies fiduciaires. Le dénouement de cette liquidité essentielle du marché, portant peut-être sur plusieurs milliers de tonnes, pourrait être le prochain événement à frapper le marché de l’or. L’épisode du nickel n’est peut-être qu’un échauffement avant celui de l’or.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.