
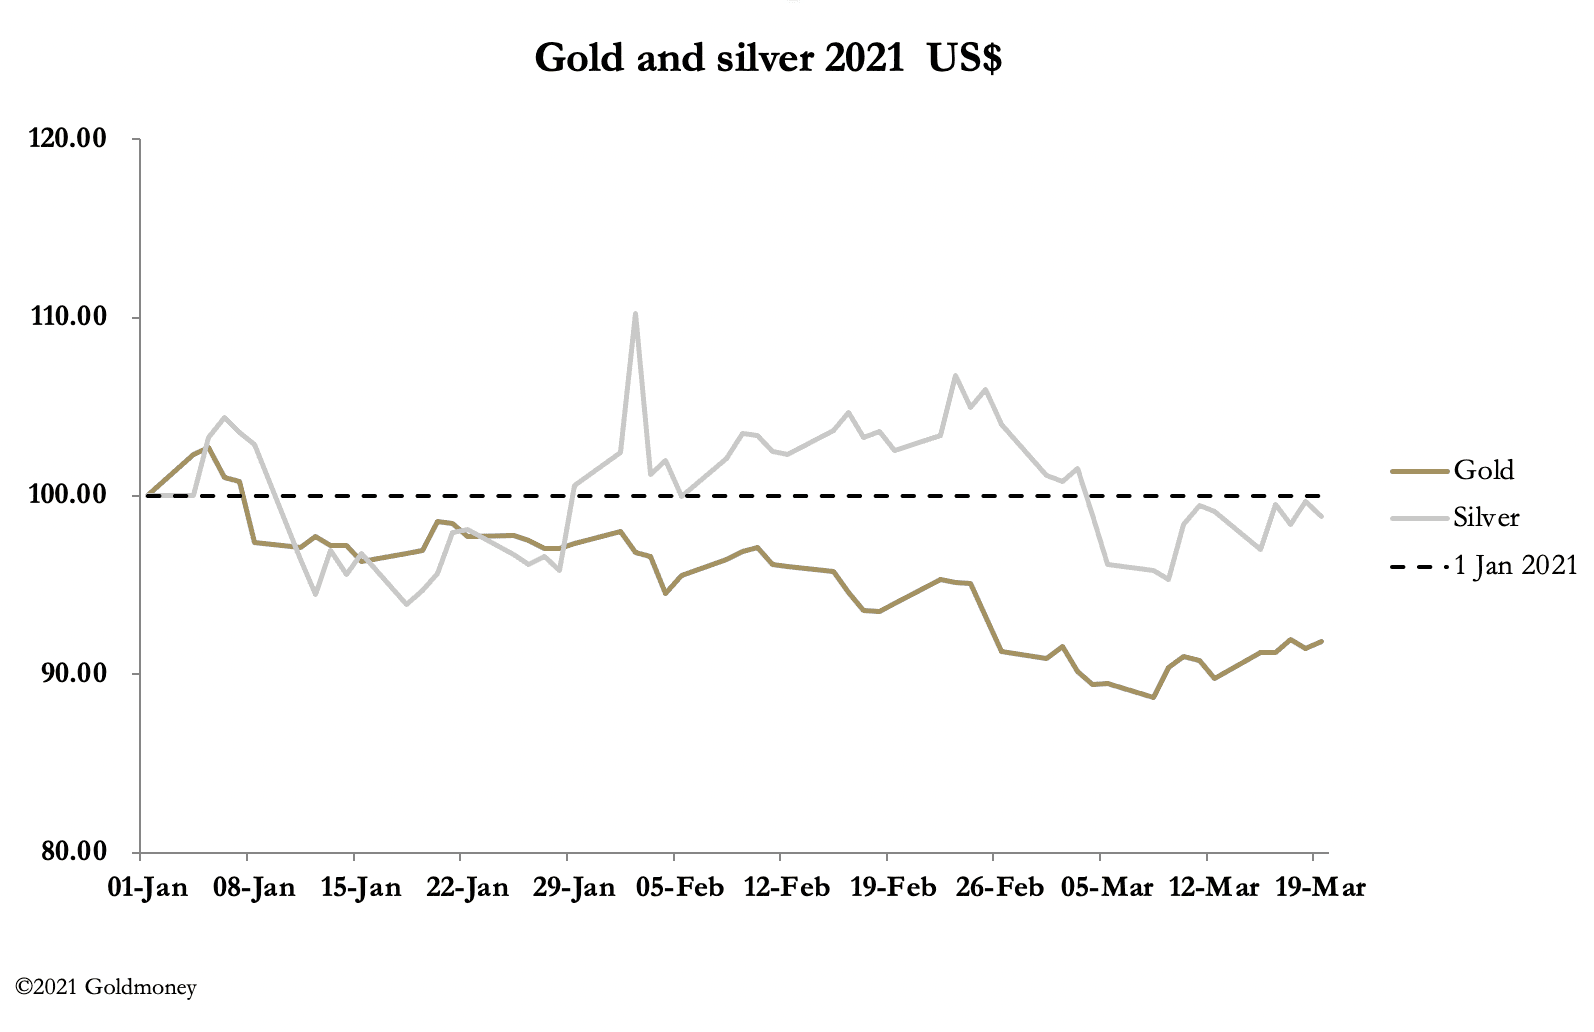
L’or et l’argent ont affiché une fermeté tranquille cette semaine : l’or s’échangeait à 1 738 $ lors de la séance matinale européenne, en hausse de 10 $ par rapport à la clôture de vendredi dernier, et l’argent à 26,02 $, en hausse de 12 cents sur la même période. Cela n’a rien de spectaculaire, peut-être, mais le marché présente une bonne tonalité de fond. Chaque matin, nous constatons que les prix ont baissé durant la nuit en Asie avant de se redresser, sauf ce matin, où ils ont ouvert en hausse avant de décliner légèrement.
Les baisses de prix en Asie sont contre-intuitives, car la demande indienne de métal physique est forte et la Chine, assurément, ne vend pas. En février, les retraits de la Bourse de l’or de Shanghai ont dépassé 92 tonnes, un volume certes inférieur aux 159 tonnes de janvier, mais près de trois fois supérieur à la production minière nationale. Une seule conclusion est valable : les banques de métaux précieux, dans leurs tentatives de maintenir les prix à la baisse en cette période d’inflation, ont concentré leurs efforts en dehors des heures de marché américaines.
Le fait marquant de la semaine a été la poursuite de la hausse des rendements obligataires, et notre prochain graphique montre les dégâts subis par les bons du Trésor américain à 10 ans.

Nous anticipions cette tendance haussière et en avions averti nos lecteurs dans ces rapports lorsque la « golden cross » s’est formée en novembre dernier. Mais la hausse de 75 % depuis le 1er février a été plus rapide que prévu, et le communiqué habituel du FOMC mercredi n’a pas apaisé les tensions, contrairement aux attentes de nombreux observateurs. Le seul changement notable du communiqué a été le relèvement de l’exposition aux contreparties de prises en pension inversées de 30 milliards à 80 milliards de dollars, ce qui permet d’absorber l’augmentation temporaire des fonds monétaires résultant du plan de relance de Biden.
Aucune déclaration n’a été faite sur la prolongation de la suspension du ratio de levier supplémentaire, qui doit prendre fin ce mois-ci. Certains avancent que les banques n’en ont pas eu besoin, 90 % des achats d’obligations étant placés dans les portefeuilles bancaires et seulement 10 % détenus par leurs courtiers-négociateurs. Jay Powell a promis une déclaration à ce sujet prochainement.
En déjouant les attentes de ceux qui estiment que les rendements obligataires ont monté trop haut et trop vite, le marché obligataire semble connaître une réévaluation vers des niveaux de rendement fondamentalement plus élevés. Une prise de conscience croissante des conséquences, sur le niveau des prix, des hausses sans précédent de la masse monétaire mondiale étaye cette thèse. Mais qu’en est-il de l’effet sur les cours de l’or et de l’argent ?
Il convient de garder à l’esprit que les monnaies fiduciaires et l’or ont des taux d’intérêt fondamentalement différents, et qu’il n’existe aucun lien entre les deux. L’idée selon laquelle l’or ne rapporte aucun intérêt alors que la monnaie fiduciaire en rapporte relève d’un malentendu fondé sur une comparaison erronée. L’or physique et les billets ne rapportent aucun intérêt, mais les prêter à des tiers en rapporte. Cela dit, dans un monde de monnaie fiduciaire, les positions en or sont financées en monnaie fiduciaire, et il existe souvent une influence temporaire entre la hausse des taux d’intérêt fiduciaires et le cours de l’or. Mais celle-ci n’est significative que sur un marché où les spéculateurs ont emprunté de la monnaie fiduciaire pour acheter de l’or, ce qui n’est pas la situation actuelle.
C’est pourquoi une réévaluation haussière substantielle des rendements obligataires ne fait pas baisser, du moins jusqu’à présent, les cours de l’or et de l’argent. Elle ne fait que déstabiliser les marchés de la monnaie fiduciaire. À terme, elle conduit à une hausse du cours de l’or, comme l’a illustré la décennie 1970.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.