
L'or et l'argent ont passé l'essentiel de la semaine à consolider leurs gains récents en évoluant globalement de façon latérale, mais leur vigueur sous-jacente a été un élément notable. Le premier graphique présente l'or et son open interest au Comex.
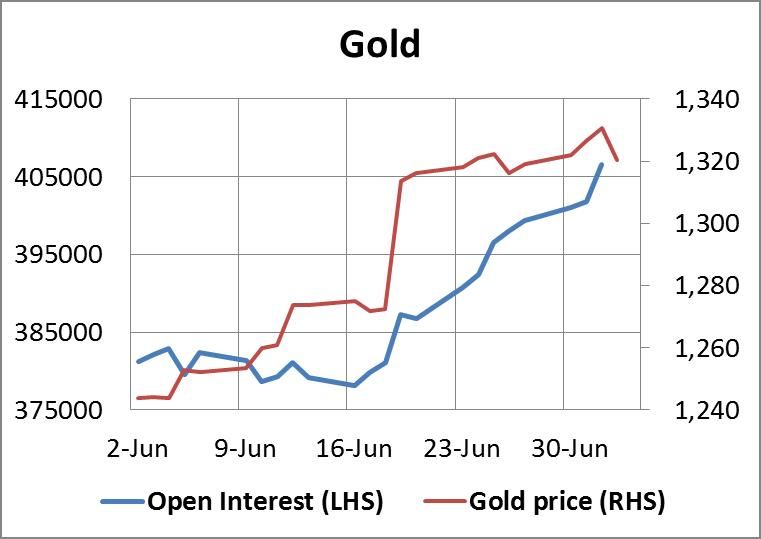
La hausse de l'open interest nous indique que l'augmentation du prix résulte d'achats plutôt que d'un « bear squeeze » (short squeeze), qui se serait traduit par une hausse des prix avec un open interest stable ou en baisse. Il s'agit d'un développement important, car il indique que les spéculateurs commencent à penser que la tendance baissière des 30 derniers mois pourrait être terminée. Sans achats alimentant une nouvelle tendance haussière, tout rebond se limiterait à un « bear squeeze ».
Il semble que les banques de métaux précieux aient accru leurs positions vendeuses, mais il existe peut-être une bonne raison à cela. Si elles avaient laissé les vendeurs à découvert se faire écraser et le cours de l'or monter jusqu'à, disons, 1 400 $, elles auraient affiché des pertes plus importantes sur leurs positions vendeuses à la clôture du semestre. En d'autres termes, la volonté des banques de métaux précieux d'embellir leur propre compte de résultat a temporairement primé sur leur stratégie de trading.
Le graphique de l'argent paraît différent au premier abord : l'open interest a fortement reculé avant de remonter au cours des derniers jours de négociation. C'est ce que montre le second graphique.
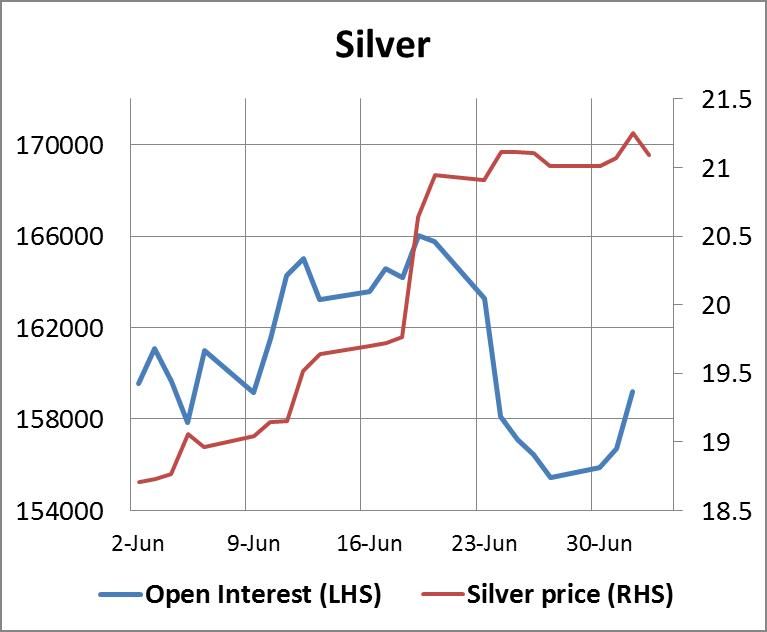
La baisse de l'open interest durant la seconde quinzaine de juin s'explique simplement par l'échéance du contrat de juillet, lorsque plus de 100 000 contrats ont dû être soit clôturés, soit reportés sur le mois actif suivant (septembre). Ce processus est désormais achevé, certains acheteurs ayant, de manière compréhensible, pris des bénéfices à court terme. Dans ces conditions, on peut s'attendre à ce que l'open interest remonte vers la zone des 160 000 contrats et plus.
Les métaux de base ont connu un nouveau souffle, en partie grâce à la faiblesse du dollar et en partie en raison d'un « bear squeeze » consécutif à des rumeurs extravagantes sur de multiples nantissements du métal entreposé dans les ports chinois. Le platine en a été un bénéficiaire notable, et l'or et l'argent en ont manifestement profité également.
La nouvelle la plus intéressante de la semaine a peut-être été la convocation, par la commission du Trésor de la Chambre des communes, de hauts responsables de la Financial Conduct Authority et du directeur général du London International Financial Futures Market afin qu'ils témoignent sur le marché de l'or de Londres et sur le fixing de l'or. La version télévisée est disponible ici.
Il apparaît rapidement que les réponses aux questions de la commission étaient insuffisantes. La seconde session, avec Rhona O'Connell de Thompson Reuters et Alberto Thomas, avocat du cabinet Fideres LLP, semble avoir confirmé les pires craintes de la commission au sujet du marché londonien des métaux précieux et du fixing de l'or. Comme l'a résumé le président, Andrew Tyrie : « Vous nous avez dressé un tableau assez déprimant : le marché pourrait être truqué, il est loin d'être suffisamment concurrentiel, il est probable qu'il ait été truqué 10 à 30 % des jours de négociation, que jusqu'à 40 points de base aient été prélevés sur les clients, et que les régulateurs auraient pu et dû agir plus tôt, en particulier après l'affaire du LIBOR. Y a-t-il donc une raison de ne pas y voir une affaire épouvantable ? »
Il est clair que le marché de l'or de Londres doit faire face à une refonte radicale, impliquant une réglementation plus étroite et une plus grande transparence. Dans ce contexte, les banques de métaux précieux sont susceptibles de s'abstenir de toute activité de trading agressive tant que la situation réglementaire ne sera pas clarifiée.
La semaine prochaine
Lundi.
Japon : indicateur avancé, données sur les prêts bancaires, balance courante.
Zone euro : indicateur Sentix
Mardi.
Royaume-Uni : production industrielle, production manufacturière.
États-Unis : crédit à la consommation.
Japon : enquête Economy Watchers.
Mercredi.
Japon : masse monétaire M2, commandes de machines-outils clés.
Jeudi.
Japon : confiance des consommateurs.
Royaume-Uni : balance commerciale, décision de la BoE sur les taux d'intérêt.
États-Unis : inscriptions initiales au chômage, stocks des grossistes.
Vendredi.
États-Unis : déficit budgétaire.