
L’or et l’argent ont fortement reculé cette semaine : l’or est descendu jusqu’à 1 459 $ en séance mardi, et l’argent jusqu’à 16,89 $. L’interprétation initiale était celle d’un dollar fort, fondée sur le soupçon que les récentes turbulences du marché des pensions livrées (repo) tenaient à une pénurie de dollars. Puis de mauvaises nouvelles économiques, laissant présager un renforcement des forces récessionnistes, ont provoqué un rebond de l’or et de l’argent mercredi et jeudi. L’or s’échangeait à 1 508 $ en début de séance européenne ce matin (vendredi), en hausse nette de 10 $ sur la semaine, et l’argent à 17,58 $, en hausse nette de trois cents.

La baisse vers les plus bas a été alimentée par la fin du troisième trimestre, période où les banques de métaux précieux cherchent à présenter leurs valorisations sous le jour le plus favorable possible. Selon une autre interprétation, l’or a achevé une correction ABC : la vague A correspond à la première phase de vente, la vague B à un rebond à contre-tendance, et la vague C à la dernière phase de vente. La situation de surachat aurait ainsi été résorbée dans une certaine mesure, et la phase haussière pourrait désormais se poursuivre.
C’est sans aucun doute ce qu’espèrent les acheteurs haussiers. Notre graphique technique permet de mettre cela en perspective.

Si le cours de l’or parvient à dépasser les plus hauts du début de septembre, il pourrait disposer d’une dynamique suffisante pour tester les 1 600 $, niveau où l’on s’attendrait à voir se développer une correction plus significative. Mais les fondamentaux évoluent rapidement.
Cette semaine a apporté de nouveaux signes de basculement en récession d’économies à travers le monde. Hier matin, ce fut le tour des États-Unis, avec des données ISM des services nettement inférieures aux attentes, qui s’ajoutent à de mauvais chiffres du secteur manufacturier ; les indicateurs avancés laissent entendre qu’un nouvel essoufflement pourrait survenir au quatrième trimestre. Le Dow Jones a perdu 800 points du lundi au jeudi, soit la baisse la plus sérieuse depuis la première semaine d’août.
À l’origine de ce mouvement se trouve un effondrement des rendements obligataires, signe de récession. Notre dernier graphique porte sur l’obligation du Trésor américain à 10 ans.
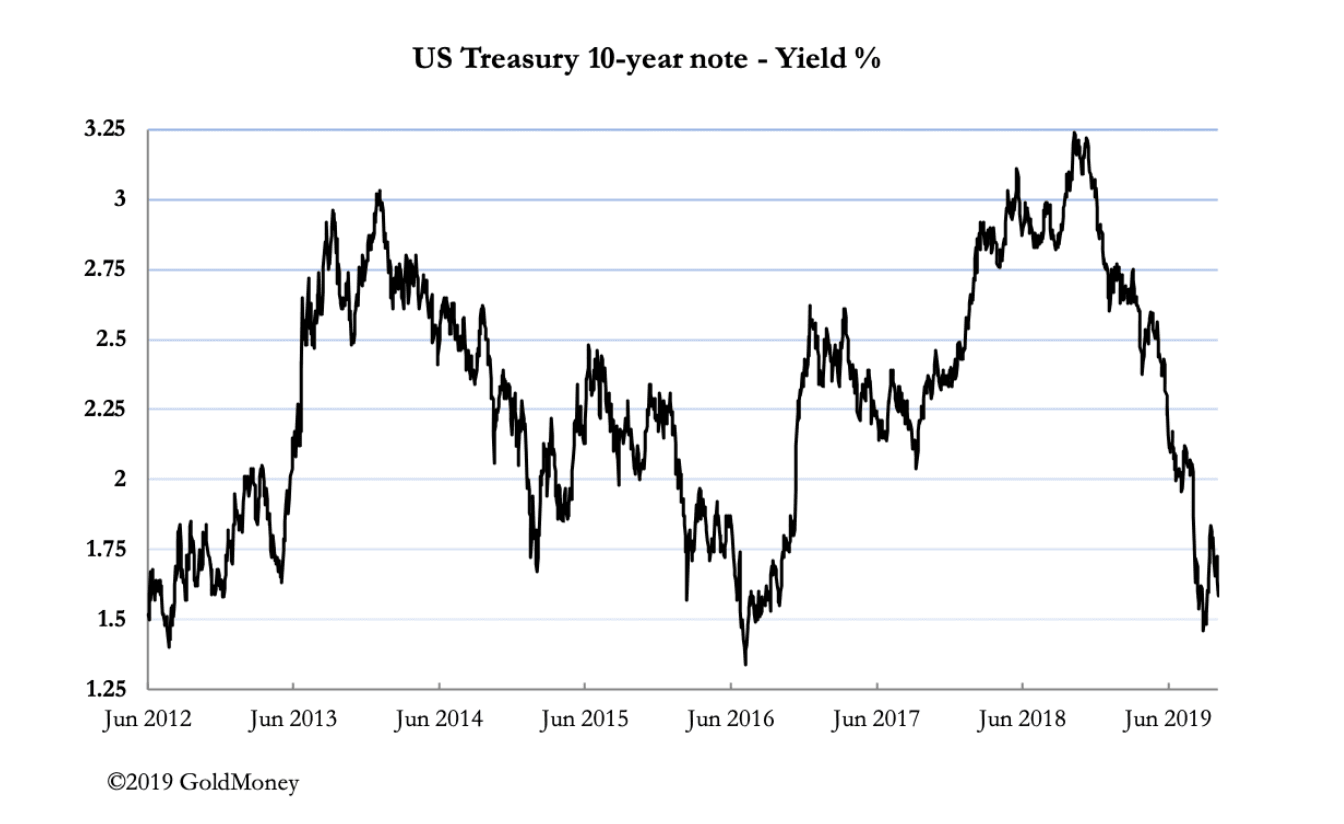
La baisse du rendement de cette obligation a été spectaculaire : il a clôturé hier soir à 1,536 %, bien en dessous des taux au jour le jour, l’objectif du taux des Fed Funds s’établissant à 1,75-2,00 %. Il est clair que les marchés financiers anticipent une baisse bien plus marquée des taux d’intérêt en dollars dans les mois à venir.
Si les taux baissent effectivement, ce sera évidemment favorable à l’or et à l’argent, ce qui concorde avec les indications des graphiques techniques.
Par ailleurs, les négociations sur le Brexit entrent dans leur phase finale. Si l’UE laisse se concrétiser un Brexit « sans accord », ce sera un coup sévère pour les économies de la zone euro, qui sont déjà en difficulté. L’Allemagne, en particulier, est déjà en récession, avec des conditions mettant en péril la survie des grandes banques allemandes. Il est clair que, venant s’ajouter à toutes leurs autres difficultés, une récession semble devoir presque certainement entraîner une crise bancaire pour une ou plusieurs des grandes banques, situation qui pourrait expliquer le désordre sur le marché des repos à New York, les banques américaines n’étant pas prêtes à assumer un risque de contrepartie.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.