
Les métaux précieux ont légèrement reculé au cours de la semaine, dans un marché calme. Les vendeurs à la baisse ont trouvé du réconfort dans l'absence de réaction positive des prix aux nouvelles politiques en provenance d'Ukraine et de Gaza, ainsi que dans les enquêtes économiques américaines, qui ont déçu les analystes en quête de signes de croissance. Même le FMI a revu à la baisse ses prévisions pour l'économie américaine, et le rendement du Trésor américain à 10 ans est retombé à 2,46 %, après être monté jusqu'à 2,65 % depuis son point bas de mai à 2,41 %. Cette évolution est illustrée dans le graphique ci-dessous.
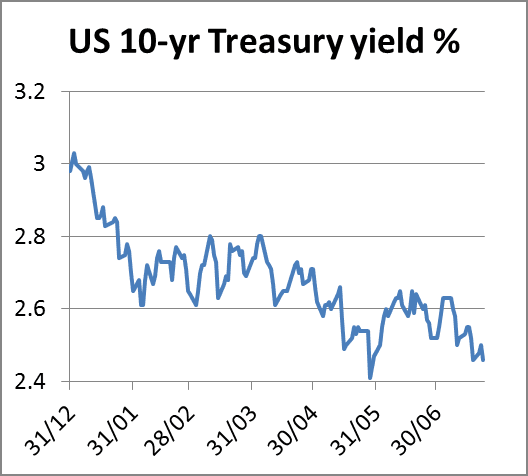
Si le seuil de 2,4 % était franchi, les opérateurs y verraient le signe que l'économie américaine est en difficulté. La baisse des rendements des bons du Trésor est interprétée comme la preuve que le marché relègue le risque d'inflation au second plan, compte tenu de la performance médiocre de l'économie. Mais ce n'est pas tout : les écarts entre les bons du Trésor américains et la dette d'entreprise se creusent, ce qui laisse penser que la valeur refuge privilégiée est constituée des bons et obligations du Trésor plutôt que de l'or.
Le cours de l'or en a subi la pression. Il n'a pas été aidé par le fait que le contrat d'août arrive bientôt à échéance, ce qui engendre une pression vendeuse naturelle que la demande pour le contrat de décembre ne compense pas entièrement. Cela apparaît clairement dans le graphique suivant, qui présente le cours de l'or et l'intérêt ouvert, lequel a diminué de 6 400 contrats au cours des deux dernières semaines.

Hier, la China Gold Association a fait état d'une baisse d'un cinquième de la demande d'or au cours des six premiers mois de cette année par rapport au premier semestre 2013. Ces chiffres ne recensent vraisemblablement que la demande de détail qui lui est déclarée, car 962,46 tonnes ont en réalité été livrées via la Bourse de l'or de Shanghai, contre 1 103,60 tonnes en 2013. Nous savons que la demande chinoise a ralenti par rapport aux niveaux exceptionnellement élevés de l'an dernier, mais si l'on tient compte du surcroît artificiel de demande consécutif à l'effondrement des cours en avril 2013, les niveaux actuels de demande restent sains. À titre indicatif, les derniers chiffres de livraisons de la SGE font état de 1 029 tonnes livrées depuis le début de l'année, soit une hausse de 14,15 % par rapport à l'an dernier.
Le cours de l'argent a connu cette semaine un sort similaire à celui de l'or, mais les volumes ont été extrêmement faibles, ce qui laisse penser que le prix suit le mouvement de l'or plutôt qu'une activité réelle sur l'argent en tant que tel. Cela apparaît dans notre graphique suivant, où l'on constate que l'intérêt ouvert résiste un peu mieux que pour l'or.

Hier, le cours de l'or a été frappé à l'ouverture des marchés asiatiques, puis, une heure après l'ouverture de New York, un ordre de vente d'environ 6 000 contrats a été déversé sur le marché, faisant chuter le prix à 1 288 $. Cette exécution maladroite semblait destinée à faire baisser le cours, et son effet a été amplifié par le calme du marché.
En somme, les métaux précieux sont en phase de correction avec de faibles volumes, et l'or est revenu à sa moyenne mobile à 200 jours, où il pourrait retrouver un regain de soutien acheteur.
La semaine prochaine
Lundi.
Royaume-Uni : prix des logements Nationwide.
États-Unis : ventes de logements en cours.
Japon : dépenses réelles des ménages, chômage, ventes au détail.
Mardi.
Royaume-Uni : approbations de prêts hypothécaires, crédit net à la consommation, prêts garantis, masse monétaire M4.
États-Unis : indice des prix des logements S&P Case-Shiller, confiance des consommateurs.
Japon : production industrielle.
Mercredi.
Zone euro : indice du climat des affaires, confiance des consommateurs, confiance dans l'industrie, confiance dans l'industrie.
États-Unis : enquête ADP sur l'emploi, indice des prix PCE de base, PIB annualisé, indice des prix du PIB.
Jeudi.
Japon : mises en chantier de logements, commandes de construction.
Zone euro : estimation provisoire de l'IPCH, chômage.
États-Unis : inscriptions initiales au chômage, indice PMI de Chicago.
Vendredi.
Japon : ventes de véhicules.
Zone euro : indice PMI manufacturier.
États-Unis : indice des prix PCE de base, créations d'emplois hors secteur agricole, revenus des ménages, dépenses des ménages, emplois dans le secteur privé, chômage, dépenses de construction, indice ISM manufacturier.