

À l'approche de Noël, le volume des échanges sur les contrats or et argent du Comex a fortement ralenti. Après un léger repli lundi et mardi, les deux métaux ont globalement progressé cette semaine : l'or gagne 7 $ par rapport à la clôture de vendredi dernier et s'échange à 1 805 $ ce matin (jeudi) sur la séance européenne. L'argent a gagné 50 cents net, à 22,83 $, sur la même période.
Pour les haussiers spéculatifs, 2021 a été une déception. L'or recule de 5 % et l'argent de 13,5 % depuis le 1er janvier. Il convient toutefois d'y voir une consolidation des gains de 2020.
Les deux thèmes qui ont dominé les métaux précieux cette année sont l'inflation et l'introduction des règles du ratio de financement stable net (NSFR) de Bâle 3. L'inflation, tant celle des prix à la production que celle des prix à la consommation, est passée de la description « transitoire » de la Fed à quelque chose de plus sérieux. Pourtant, la Fed, la BCE et la Banque d'Angleterre continuent de nier officiellement qu'il s'agisse d'un problème durable, affirmant qu'il faudra simplement plus de temps pour revenir vers leur objectif annuel de 2 %.
Les règles du NSFR de Bâle 3 ont semé une confusion considérable chez les investisseurs. Dans un premier temps, ils ont eu du mal à comprendre le jargon bancaire employé, puis ils ont espéré que les banques de métaux précieux se retireraient simplement des produits dérivés de gré à gré de Londres et des contrats à terme du Comex. Or les banques ne peuvent pas simplement quitter ces marchés, dès lors qu'elles y sont, globalement, vendeuses nettes. Cela prend du temps.
L'argent a sous-performé l'or cette année, conformément à la relation de prix établie de longue date entre les deux métaux. Mais sa baisse, de 13,5 % contre 5 % pour l'or, a été excessive au regard de l'historique des prix, qui montre que la volatilité relative de l'argent s'établit en moyenne à environ 1,8 fois celle de l'or sur le long terme. Il ne fait cependant aucun doute que l'argent a particulièrement souffert des suites d'une tentative malheureuse de persuader les petits opérateurs de la plateforme Robinhood de provoquer un étranglement sur le marché physique au détriment de l'establishment. Cette opération avait fait monter le cours à 30 $ le 1er février, avant que les banques de métaux précieux n'écrasent ces spéculateurs amateurs, selon leur méthode éprouvée.
Notre prochain graphique présente le ratio or/argent.
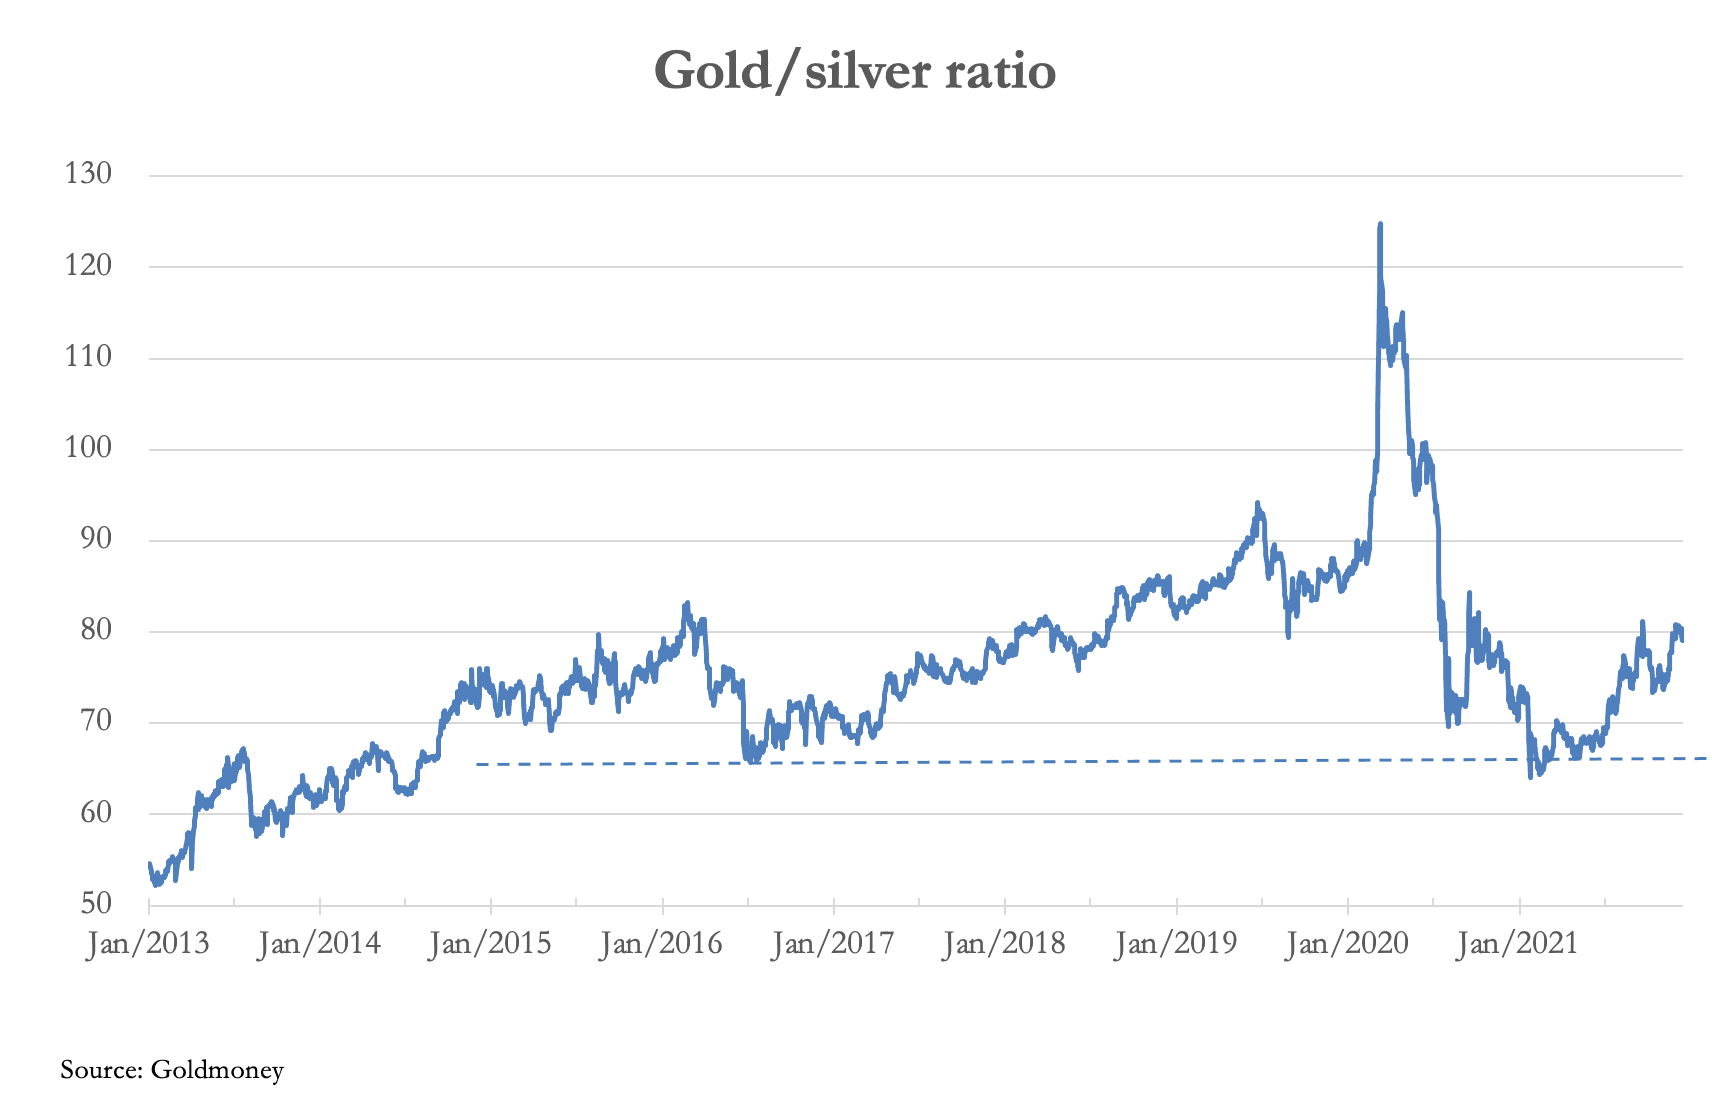
À 79, ce ratio est passé de 72 au début de l'année, corrigeant en partie la forte baisse depuis le pic de mars 2020. Mais il reste le double de son plus bas du 18 mars 2020.
Il y a peu de doute que le cours de l'argent pâtit de sa relation avec les produits dérivés, qui représentent environ 20 fois la demande annuelle d'investissement. Mais l'offre et la demande de métal physique devraient évoluer l'an prochain, avec l'augmentation des investissements dans les énergies respectueuses de l'environnement, non fossiles. Alors que l'argent a perdu 13,5 %, le carbonate de lithium a gagné 520 % et l'oxyde d'uranium 54 %. Le cuivre progresse de 25 %. L'argent a fait figure d'anomalie. En tant que métal le plus conducteur, son avenir industriel paraît sous-estimé, ses qualités monétaires venant s'y ajouter sans contrepartie.
C'est là qu'intervient l'inflation. De toute évidence, la hausse des prix à la consommation n'est pas transitoire et, compte tenu de l'expansion massive de la masse monétaire en monnaie fiduciaire ces deux dernières années, elle n'est pas terminée. 2022 verra forcément davantage d'inflation des prix, que les cours de l'or et de l'argent ne reflètent pas encore. Et compte tenu de ses usages industriels, l'argent pourrait être le meilleur performeur.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d'investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Des précautions ont été prises pour garantir la fiabilité des informations contenues dans cet article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes, à jour et/ou qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.