

Les cours des métaux précieux ont progressé sur la semaine, l'or gagnant 30 $ et l'argent 32 cents.
Le platine a clôturé hier en hausse de plus de 50 $ sur la semaine, tandis que le palladium est resté inchangé. L'argent progresse désormais de 4 % sur l'année et l'or est à l'équilibre.
Les cours des métaux précieux ont été portés par la faiblesse du dollar, et l'indice du dollar américain (DXY), très suivi, est désormais techniquement exposé à une baisse significative. Cette faiblesse s'inscrit dans le cadre d'une acceptation progressive du fait que les hausses des taux d'intérêt du dollar sont suspendues indéfiniment. En outre, le chœur habituel des économistes keynésiens commence à évoquer la nécessité de taux d'intérêt négatifs, qui garantiraient probablement une baisse substantielle du dollar et une hausse correspondante des prix des matières premières, produisant ainsi la hausse de l'inflation qu'ils souhaitent.
Des taux d'intérêt négatifs rendraient la détention de liquidités en dollars plus coûteuse que celle d'or, avec des conséquences évidentes sur les prix. Il est donc logique que le pessimisme à l'égard de l'or et de l'argent qui prévalait jusqu'à récemment sur les marchés à terme soit remplacé par une véritable demande d'achat. Le graphique suivant montre comment cela s'est traduit sur les contrats à terme sur l'or du Comex, où la hausse du prix a été soutenue par une augmentation de l'intérêt ouvert.
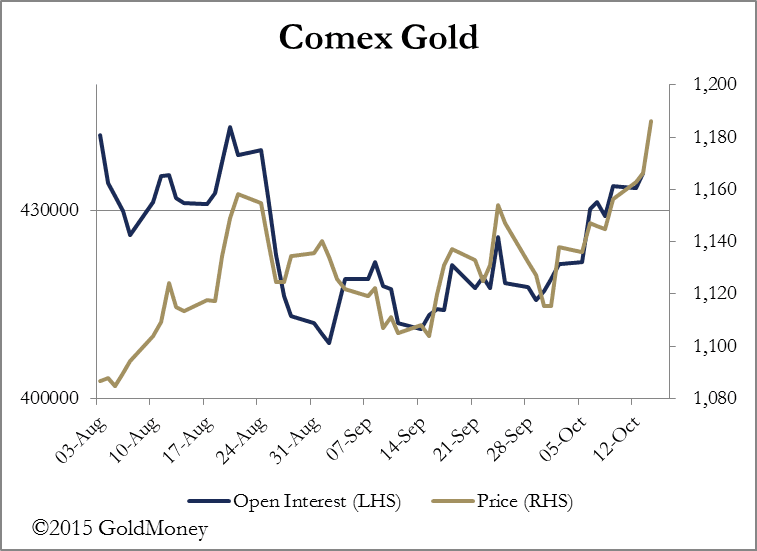
Le cours de l'or a désormais progressé d'environ 10 % depuis son point bas du 24 juillet à 1 078 $, pour clôturer hier soir à 1 183 $. Le plus intéressant est la hausse observée depuis le point bas du 11 septembre, date à laquelle l'intérêt ouvert a commencé à augmenter. Auparavant, la hausse semblait manquer de conviction, mais depuis cette date, la progression de l'intérêt ouvert est clairement visible. Cela nous indique que le caractère du marché est fondamentalement différent d'auparavant, avec des achats tout au long de la semaine, et l'on peut désormais s'attendre à des prises de bénéfices le vendredi, avant le week-end. Dans ce contexte, un recul initial de 4 $ ce matin, en début de séance européenne, était prévisible, de même que la perspective de prises de bénéfices au fil de la journée.
Si, au contraire, l'or progresse au-delà de 1 185 $ à la clôture de ce soir, cela pourrait être interprété comme un mouvement extrêmement haussier. Même si ce n'est pas le cas, voir apparaître de véritables achats est une bonne nouvelle pour l'or, et les opérateurs adaptent en conséquence leur comportement spéculatif. Cependant, les Commercials (en particulier les banques et les opérateurs de swaps) détiennent désormais des positions vendeuses et ne manqueront pas de saisir la moindre occasion de faire baisser les cours et de déclencher les ordres stop. Ainsi, bien que la hausse du cours ait été jusqu'ici relativement modérée, on peut s'attendre à une volatilité accrue dans les semaines à venir.
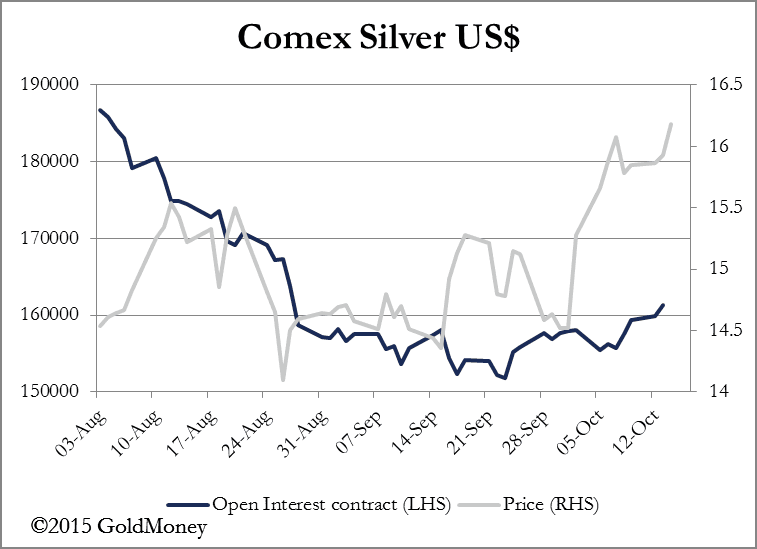
Le graphique de l'intérêt ouvert du Comex pour l'argent reflète la même tendance de fond que celui de l'or, bien que la hausse du prix ait été plus marquée par rapport à l'augmentation plus progressive de l'intérêt ouvert, et qu'elle soit survenue légèrement avant celle de l'or.
La semaine prochaine
Lundi
Zone euro : production dans la construction.
Royaume-Uni : confiance des entreprises CBI.
États-Unis : indice NAHB du marché immobilier.
Mardi
États-Unis : permis de construire, mises en chantier.
Mercredi
Japon : balance commerciale, indice de l'activité de l'ensemble des industries.
Royaume-Uni : besoin d'emprunt net du secteur public.
États-Unis : demandes de prêts hypothécaires, stocks de pétrole brut de l'EIA.
Jeudi
Japon : investissements étrangers en obligations.
Royaume-Uni : ventes au détail.
États-Unis : inscriptions initiales au chômage, ventes de logements existants.
Vendredi
Japon : PMI manufacturier, indicateur avancé (final).
Zone euro : PMI composite Markit.
États-Unis : PMI composite Markit, indice avancé.
Les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournit de conseil financier, juridique, fiscal, d'investissement ou autre. Un tel conseil doit être demandé auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n'accepte aucune responsabilité pour toute perte ou tout dommage pouvant résulter directement ou indirectement de votre utilisation de ces informations ou de la confiance que vous leur accordez.