
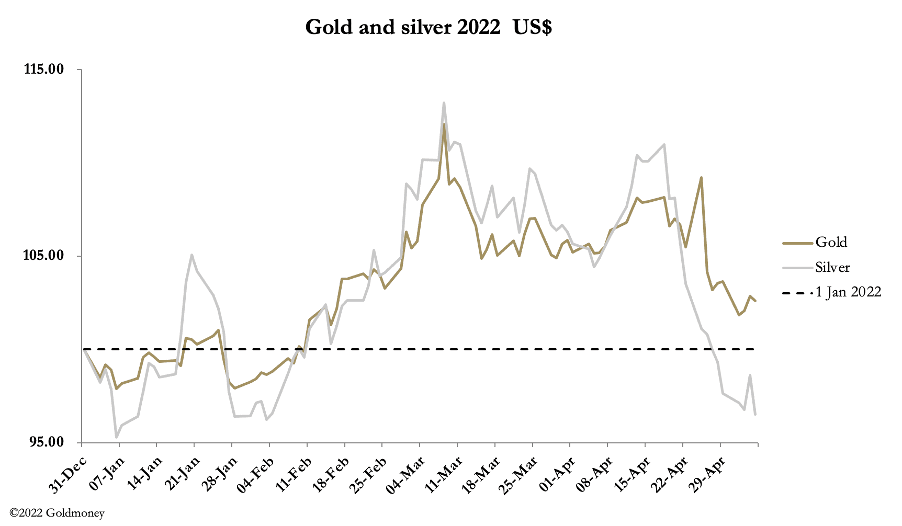
Dans un mouvement général de repli vers le dollar américain, le yen, l’euro et la livre se sont affaiblis cette semaine, tandis que le dollar s’est renforcé. En conséquence, les fonds spéculatifs du Comex ont vendu de l’or et de l’argent pour acheter des dollars. Ce matin, dans les échanges européens, l’or s’établissait à 1 881 $, en baisse de 14 $ par rapport à la clôture de vendredi dernier, et l’argent à 22,46 $, en baisse de 55 cents sur la même période.
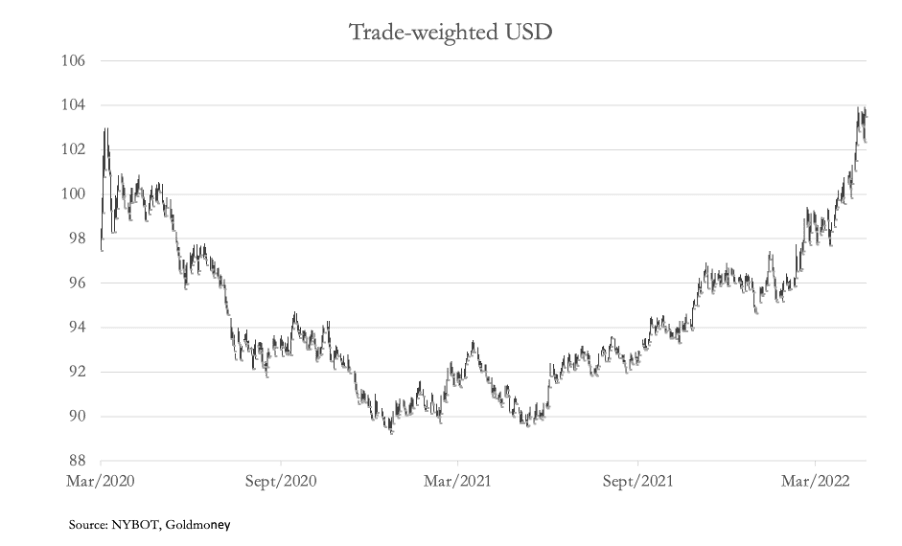
Notre prochain graphique présente l’indice du dollar pondéré par les échanges commerciaux, qui reste vigoureux.
Mais, dans ces conditions favorables au dollar, les swaps du Comex, détenus pour la plupart par des opérateurs de banques de métaux précieux, n’ont toujours pas réussi à réduire suffisamment l’intérêt ouvert.

En tout état de cause, la résistance au niveau de 550 000 contrats laisse penser que les cours papier de l’or et de l’argent ont peu de chances de baisser beaucoup plus.
L’autre information absorbée par les marchés a été la hausse de 0,5 % du taux des fonds fédéraux de la Fed, largement anticipée. La réaction initiale a été une progression des actions et des obligations, qui ont ensuite tout perdu hier (jeudi). Le rendement des bons du Trésor américain à 10 ans a franchi le seuil de 3 %, ce qui sonne comme un avertissement pour les investisseurs complaisants.

L’inflation des prix à la consommation devrait approcher 10 % dans les prochains mois. Soit les taux d’intérêt ont encore une très large marge de hausse, soit les prix augmenteront plus vite encore, non pas parce que la demande se maintient, mais parce que le pouvoir d’achat des monnaies fiduciaires diminuera à un rythme encore plus rapide.
Les banquiers centraux et les investisseurs comprennent mal ce phénomène : ils pensent de façon simpliste qu’une récession réduira la demande et que les prix cesseront donc de monter. Ils croient que la déflation et l’inflation sont indépendantes des variations de la monnaie et du crédit.
Par ailleurs, le rouble russe connaît une évolution intéressante, que nous examinons maintenant.

Il apparaît que le rouble est désormais de loin la monnaie la plus forte, car il devient évident que l’UE aura le plus grand mal à unir ses États membres face aux exigences russes de paiement de l’énergie en roubles. Alors qu’en Occident les grands médias nous décrivent une situation économique désastreuse en Russie, les faits suggèrent le contraire. C’est l’Occident qui s’effondre sous le poids de ses propres sanctions contre la Russie, et non la Russie, qui bénéficie d’excédents record de sa balance des paiements.
La Russie a, en fait, arrimé le rouble aux prix des matières premières, en particulier de l’énergie. Et c’est ce que les milieux de la banque centrale et de l’investissement n’ont pas encore compris.
La combinaison de l’expansion monétaire et de celle du crédit ces dernières années érode le pouvoir d’achat de toutes les monnaies fiduciaires occidentales. C’est ce qui provoque la hausse des prix ; les différentes crises — covid, chaînes d’approvisionnement, sanctions contre la Russie — ne sont que des catalyseurs. La tendance de long terme à la baisse des taux d’intérêt est maintenant terminée, et les prix de marché des actifs financiers, qui servent de garantie dans les grandes banques, sont extrêmement vulnérables.
En étant adossé aux matières premières, le rouble indique non seulement sa propre force, mais aussi la faiblesse des monnaies occidentales. Et comme, au fil du temps, les matières premières exprimées en grammes d’or sont stables, la vigueur du rouble nous indique que le prix de l’or devrait lui aussi augmenter.
Les opinions et points de vue exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de l’auteur ou des auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans l’article sans avoir d’abord sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.