

La semaine a été marquée par des rumeurs selon lesquelles la Fed était déterminée à relever son taux directeur lors de la réunion de décembre du FOMC.
En conséquence, les cours de l'or et de l'argent ont fortement baissé, affichant des pertes respectives de 6,6 % et de 3,7 % depuis le début de l'année. Il ne fait guère de doute que cela arrangeait les banques de métaux précieux, qui en ont profité pour clôturer leurs positions vendeuses avec profit. Cela s'est traduit par de fortes baisses de l'intérêt ouvert sur le marché à terme du Comex, comme le montrent les deux graphiques ci-dessous pour l'or et l'argent.
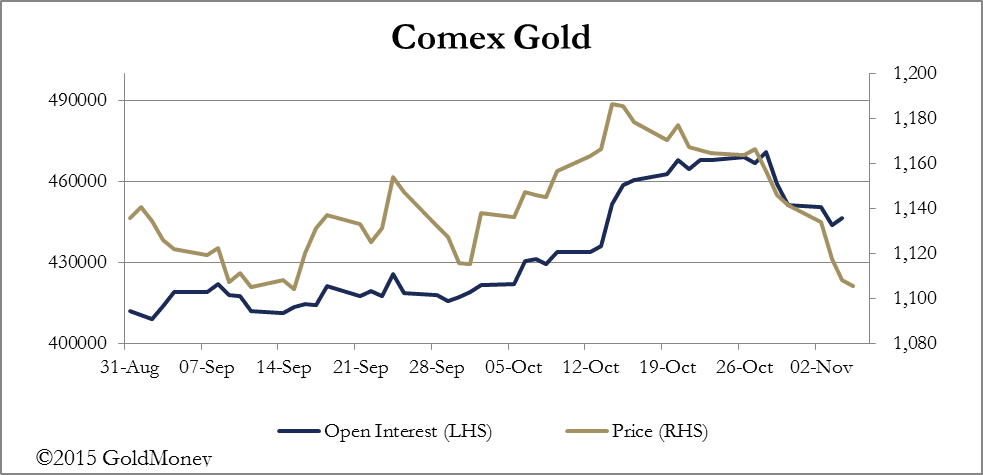

Un consensus se dégage de plus en plus pour dire que les cours des métaux précieux vont baisser, et c'est à la lumière de ce constat que nous devons examiner la relation entre les cours et les rumeurs sur les taux d'intérêt. En réalité, les déclarations des membres du FOMC étaient ambiguës quant à la décision qui sera prise.
Mais supposons qu'ils relèvent effectivement les taux en décembre : que se passera-t-il alors ? Il ne fait guère de doute que les cours des métaux précieux intègrent déjà une hausse des taux, peut-être jusqu'à un taux des Fed Funds de 0,25 à 0,325 %. Hormis une baisse initiale de l'or et de l'argent, on peut s'attendre à ce qu'une hausse de cette ampleur soit globalement escomptée, ce qui laisse penser qu'une fois cette étape franchie, un relèvement des taux d'intérêt offrirait aux cours des matières premières, ainsi qu'à l'or et à l'argent, une certaine marge de redressement. L'élément déterminant, comme toujours, serait de savoir si les indications prospectives (« forward guidance ») laissent attendre de nouvelles hausses dans un avenir proche.
Cela paraît peu probable, pour la simple raison que le dollar reste fort et que l'économie mondiale semble dans une situation critique. Face à une croissance de l'économie américaine qui ne dépasse guère un rythme modeste, inférieur à la tendance, les membres du FOMC de la Fed risquent, tout bien considéré, de continuer à s'inquiéter davantage de la déflation que de l'inflation.
La preuve se trouvera dans les réserves bancaires, selon qu'un taux des Fed Funds plus élevé entraîne ou non une hausse par rapport aux 2 600 milliards de dollars actuels. Les banques ne sont guère désireuses de prêter à l'économie non financière au taux actuel des Fed Funds, a fortiori s'il augmente.
On peut aussi aborder le problème autrement : depuis la crise Lehman, les banques se sont concentrées sur les prêts à l'État, puis ont utilisé les garanties obtenues pour spéculer sur d'autres actifs. Une hausse des taux d'intérêt pourrait, à la marge, dissuader les banques d'étendre leurs activités sur les marchés de titres, à moins que les rendements des obligations d'État n'augmentent suffisamment pour compenser la hausse des taux ; dans ce cas, le climat d'optimisme sur les marchés actions pourrait commencer à se dissiper.
La Fed reste piégée à la borne zéro, même si les Fed Funds connaissent une légère hausse le mois prochain. Relever les taux pourrait atténuer le sentiment d'impuissance du FOMC, mais s'il le fait sans signes d'amélioration de la croissance économique ni de retour de l'inflation, il devrait probablement annuler cette hausse à brève échéance, ou trouver d'autres moyens de stimuler l'économie.
La semaine prochaine
Lundi
Zone euro : indicateur Sentix.
Japon : données sur le crédit bancaire, balance courante.
Mardi
États-Unis : indice des prix à l'importation, stocks de grossistes.
Japon : enquête Economy Watchers.
Mercredi
Royaume-Uni : gains moyens, taux de demandeurs d'emploi, taux de chômage OIT.
États-Unis : indice des prix à la production (hors alimentation et énergie), budget.
Japon : commandes de machines-outils clés, indice des prix à la production.
Jeudi
Zone euro : production industrielle.
États-Unis : demandes initiales d'allocations chômage.
Vendredi
Japon : taux d'utilisation des capacités, production industrielle, indice d'activité du secteur tertiaire du METI.
Royaume-Uni : production dans la construction.
Zone euro : PIB, balance commerciale.
États-Unis : indice des prix à la production, ventes au détail, stocks des entreprises.
Les opinions et points de vue exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Il convient de solliciter de tels conseils auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney décline toute responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.