

Le « window-dressing », c'est-à-dire la gestion des prix visant à obtenir une valorisation au prix du marché favorable en fin d'année, de semestre et de trimestre, est depuis longtemps un facteur de distorsion sur les marchés financiers.
Et, avec les ratios de fonds propres des banques en jeu, sans parler des primes des opérateurs, cette pratique s'est intensifiée. À l'approche du 30 juin, il paraît raisonnable de penser que ce facteur explique en partie pourquoi les cours de l'or et de l'argent n'ont généralement pas reflété la montée du risque systémique face à l'insolvabilité de la Grèce et à l'amorce d'un marché baissier sur les obligations. En effet, les pertes sur les obligations ne peuvent qu'encourager le window-dressing des positions vendeuses des banques à titre de compensation, et celles-ci sont généralement vendeuses de contrats à terme sur l'or et l'argent.
Toutefois, les artisans du window-dressing n'ont pas eu gain de cause cette semaine : l'or a rebondi de 30 $ depuis les plus bas de vendredi dernier et l'argent de 0,55 $. Un examen des indicateurs internes des marchés montre que les opérateurs commerciaux ont au contraire réduit leur exposition vendeuse ces dernières semaines, en particulier sur l'argent, ce qui pourrait limiter les dégâts d'un « Grexit ».
La Fed, qui a publié mercredi son communiqué mensuel du FOMC, a été contrainte de renoncer à une hausse précoce des taux d'intérêt. La raison, bien que non explicitement énoncée, est la faiblesse du marché obligataire la semaine dernière, qui menaçait de fragiliser les ratios de fonds propres des banques. Si les banques américaines peuvent absorber de nouvelles baisses modérées sur les marchés obligataires, le système bancaire de la zone euro est particulièrement fragile. Les obligations à court terme ont rebondi depuis les plus bas de la semaine dernière, tout comme les actions et les métaux précieux. Dans le cas de l'or et de l'argent, on a l'impression d'un « bear squeeze » qui oblige des fonds spéculatifs pris à contre-pied à couvrir leurs positions vendeuses.
La Grèce devient désormais une réelle source d'inquiétude. Hier soir, selon Reuters, Benoît Cœuré, membre du directoire de la BCE, a évoqué la possibilité que les banques grecques n'ouvrent pas lundi, le rythme des retraits des déposants s'accélérant. Dans ce cas, l'or pourrait dépasser nettement le seuil de 1 200 $, les Européens se voyant rappeler brutalement les risques pesant sur leurs dépôts en Italie, en Espagne et au Portugal. En revanche, un compromis de dernière minute serait évidemment baissier à court terme pour les deux métaux.
Si l'or progresse fortement, l'effet sur l'argent pourrait être électrique. L'intérêt ouvert au Comex est à des niveaux record, après avoir augmenté alors que le cours baissait, comme le montre le graphique ci-dessous.
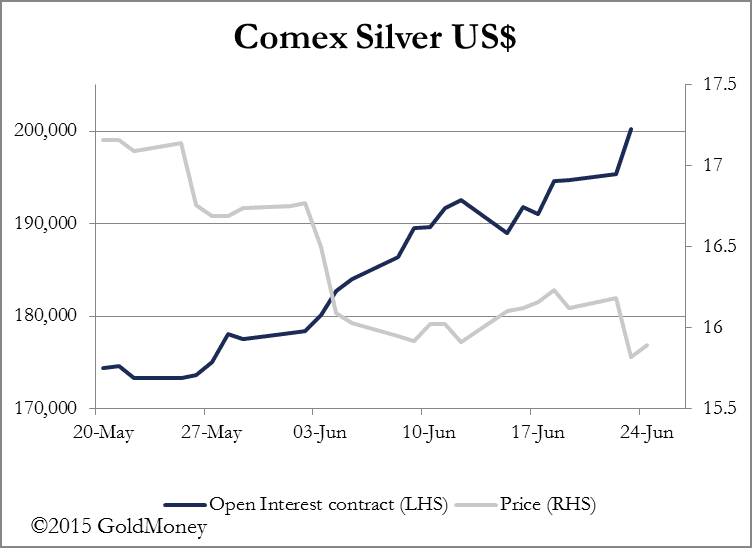
Fin mai, lorsque le cours est passé de plus de 17,50 $ à 16,25 $, l'intérêt ouvert a commencé à augmenter, signe d'une accumulation croissante de contrats en cas de nouvelle baisse des prix. La position vendeuse provient de fonds spéculatifs, qui ont vendu 33 908 contrats (169 540 000 oz), fournis par des négociants commerciaux équilibrant leurs positions. Cette stratégie semblait payante pour les fonds spéculatifs sur le plan des prix, jusqu'à ce que l'argent refuse de rester sous 16 $ ; elle pourrait toutefois se révéler un piège que déclencherait une hausse de l'or.
En résumé, les cours à très court terme seront déterminés par la Grèce ce week-end. Si un compromis est trouvé, l'or et l'argent seront dévalués jusqu'au niveau où les acheteurs de métal physique interviendront. Si les banques grecques restent fermées lundi, ce sera une révélation pour les vendeurs à découvert.
La semaine prochaine
Lundi
Zone euro : confiance des consommateurs (estimation flash).
États-Unis : ventes de logements existants
Mardi
Zone euro : PMI composite flash, PMI manufacturier flash, PMI des services flash.
Royaume-Uni : tendances industrielles de la CBI.
États-Unis : commandes de biens durables, indice des prix de l'immobilier de la FHFA, PMI manufacturier flash, ventes de logements neufs.
Mercredi
Royaume-Uni : approbations de prêts hypothécaires de la BBA, PIB annualisé (3e estimation).
Japon : procès-verbal de la BoJ.
Jeudi
Royaume-Uni : commerce de distribution de la CBI.
États-Unis : indice des prix PCE core, inscriptions initiales au chômage, revenus personnels, dépenses personnelles.
Japon : IPC core, dépenses réelles des ménages, chômage.
Vendredi
Zone euro : masse monétaire M3.
Avertissement : les points de vue et opinions exprimés dans cet article sont ceux de l'auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf indication expresse. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être demandés auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n'acceptera aucune responsabilité pour toute perte ou tout dommage pouvant résulter directement ou indirectement de votre utilisation de ces informations ou de la confiance que vous leur accordez.